上市企业:星徽股份(300464.SZ)、海达尔(920699.BJ)、悍高集团(001221.SZ)、乐歌股份(300729.SZ)、振邦智能(003028.SZ)、捷昌驱动(603583.SH)、恒林股份(603661.SH)、永艺股份(603600.SH)等
相关企业:东莞市奥力精密五金技术有限公司、广东泰明金属制品有限公司、广东炬森精密科技股份有限公司、苏州凯艾帝电气有限公司、东莞市奥亿五金制品有限公司、中山市德泰五金制品有限公司、广东创能精密机械有限公司、昆山联德滑轨科技有限公司、重庆新科菲精密数控机床有限公司等
一、概述
滑轨(slide rail,又称导轨)是精密金属连接件与精密机械基础核心部件,主要用于实现抽屉、门体、机箱等部件的直线往复运动。从产业链位置看,上游为钢材(卷板、镀锌板等)、塑料及表面处理材料,中游为滑轨的研发、冲压与组装制造,下游覆盖定制家居、家具、家用电器、工具柜、卫浴、汽车及服务器机箱等领域。按应用场景与性能,可分为家具家居滑轨(抽屉导轨、隐藏式阻尼滑轨等)、家电滑轨(冰箱、洗碗机、蒸烤箱、酒柜等)、服务器及IT机箱滑轨、汽车内饰滑轨等品类,技术门槛由低到高。
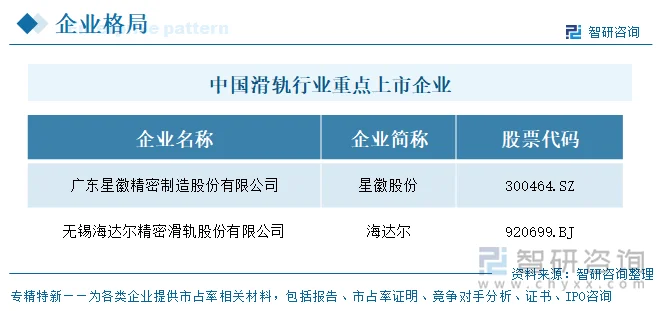
目前,中国滑轨行业重点上市企业包括星徽股份(300464.SZ)、海达尔(920699.BJ)、悍高集团(001221.SZ)、乐歌股份(300729.SZ)、振邦智能(003028.SZ)、捷昌驱动(603583.SH)、恒林股份(603661.SH)、永艺股份(603600.SH)等。
二、企业基本信息对比
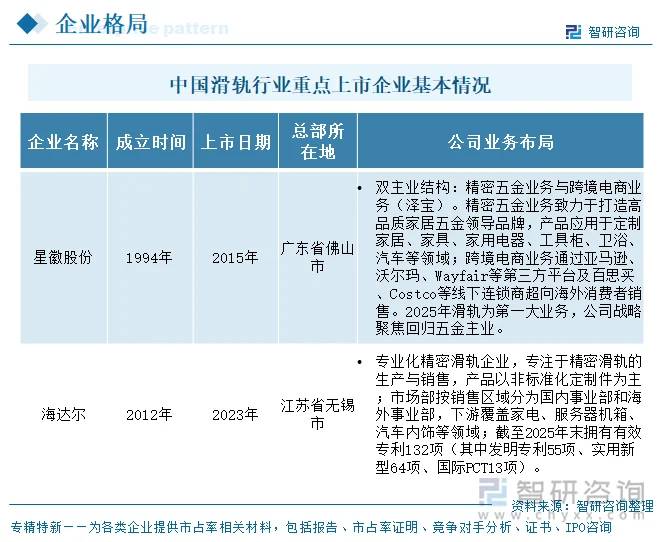
两家企业中,星徽股份1994年成立、2015年上市,成立与上市均较早;海达尔2012年成立、2023年上市,成立与上市均较晚。业务布局上,两家均涉及精密滑轨,但路径不同:星徽股份形成精密五金与跨境电商(泽宝)双主业结构,精密五金产品应用于定制家居、家具、家电、工具柜、卫浴、汽车等领域,2025年滑轨为第一大业务,公司战略聚焦回归五金主业;海达尔专注精密滑轨生产与销售,以非标准化定制件为主,设国内与海外事业部,下游覆盖家电、服务器机箱、汽车内饰等领域,截至2025年末拥有有效专利132项。整体来看,行业处于成熟期,星徽股份以双主业运营并向主业回归,海达尔则以专业化精密滑轨与专利积累见长。
三、企业经营业绩对比
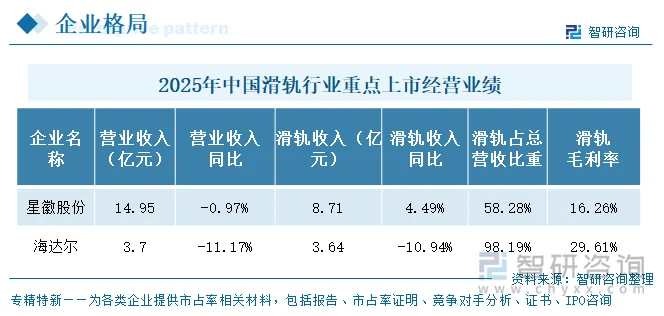
按2025年滑轨营收规模,2家上市企业中,星徽8.71亿元、海达尔3.64亿元,星徽为海达尔的约2.39倍。增速分化:星徽滑轨收入逆势同比增长4.49%,在总营收微降背景下对整体形成支撑;海达尔滑轨收入同比下降10.94%,与总营收走势一致。依赖度上,海达尔滑轨占营收比重高达98.18%,属极端单一产品依赖;星徽滑轨占比58.28%,为第一大业务但另有铰链(占10.73%)及历史跨境电商等业务,多元化对单一业务波动的缓冲作用更强。毛利率是分化最剧烈的指标:海达尔29.61%显著高于星徽16.26%,相差13.35个百分点——海达尔专注高附加值非标定制、滑轨近乎构成全部收入,盈利质量更优;星徽家居滑轨面临钢材成本(占主营成本超50%)与价格竞争,毛利承压。
四、企业滑轨产销量
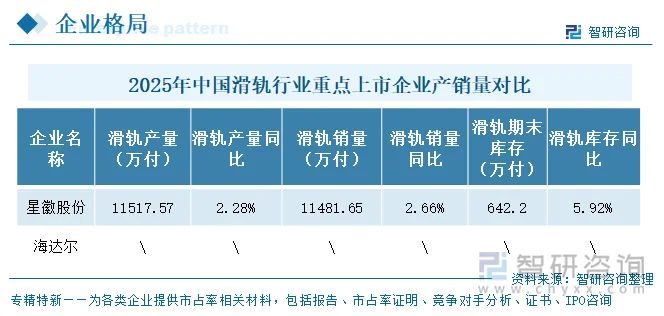
2025年滑轨产销量方面,星徽股份产量11517.57万付,同比增长2.28%;销量11481.65万付,同比增长2.66%;期末库存642.20万付,同比增长5.92%,产销量均小幅增长,产销率约99.7%,库存略有累积。整体来看,星徽股份滑轨产销规模较大且保持平稳增长,库存增幅略高于产销量增速,需关注后续去库存节奏。
五、企业研发投入对比
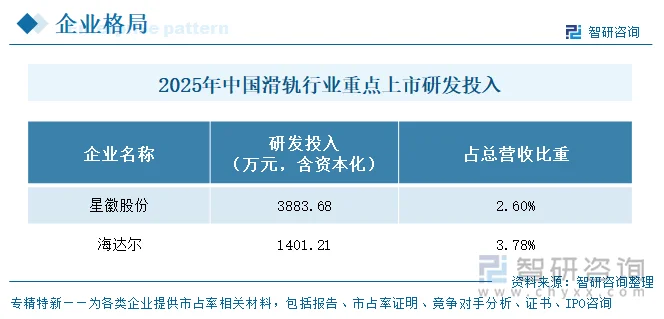
2025年2家企业研发投入金额上,星徽股份2025年研发投入合计3883.68万元,海达尔1401.21万元,星徽为海达尔的约2.77倍。投入强度则相反:海达尔研发投入占营收比重3.78%,高于星徽的2.60%,因其营收规模较小且研发全部费用化。资本化口径存在可比性差异:星徽研发投入含资本化金额1,742.70万元、资本化率44.87%(偏高,需关注其资本化合理性);海达尔资本化金额为0。
六、企业发展规划
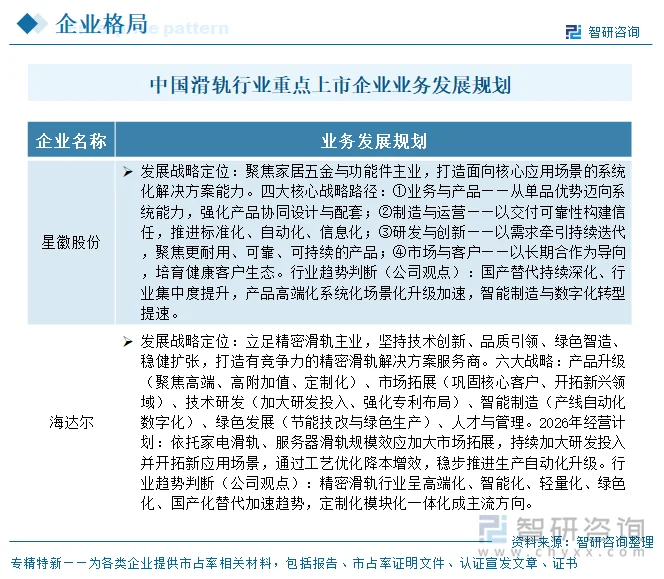
两家企业规划可归纳为四条共同主线:①聚焦/回归主业、做强核心——星徽“聚焦家居五金与功能件主业”,海达尔“立足精密滑轨主业”;②技术升级与研发加码——星徽以需求牵引持续迭代,海达尔明确加大研发投入、搭建专业团队、强化专利布局;③制造智能化/自动化——星徽推进标准化、自动化、信息化,海达尔推进产线自动化与数字化改造;④市场与客户深耕——星徽强调大客户长期合作,海达尔巩固核心客户并开拓新兴领域。
七、滑轨行业代表性上市企业—星徽股份
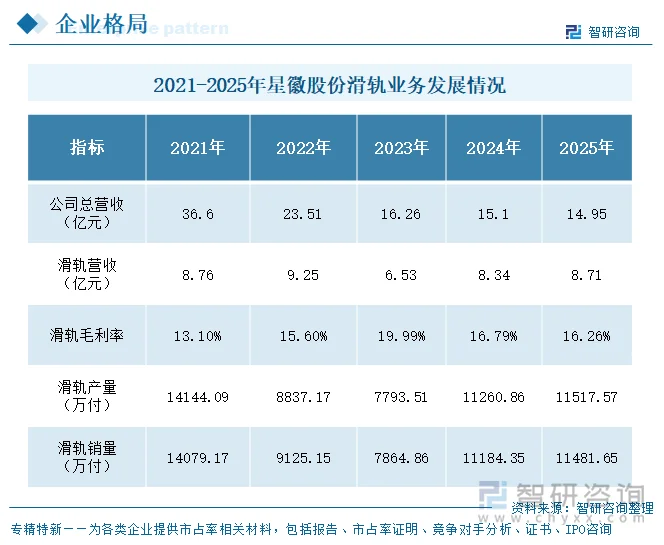
星徽股份前身广东星徽金属制品有限公司于1994年设立,2015年在深圳证券交易所创业板挂牌(股票代码300464),总部位于广东佛山顺德。公司成立以来专注于滑轨、铰链等精密金属连接件的研发、设计、生产与销售,是国内细分市场中规模较大、品类齐全的家居五金配件行业领军企业之一,核心商标“SH-ABC”为广东省著名商标,铰链、导轨产品多次获评广东省名牌产品。产能基地集中于佛山顺德,产品广泛应用于定制家居、家具、家电、工具柜、卫浴、汽车等领域。受跨境电商(泽宝)业务收缩与减值影响,公司总营收自2021年的36.60亿元持续回落至2023年的16.26亿元,2024—2025年企稳于15亿元量级(2024年15.10亿元、2025年14.95亿元)。滑轨主业表现相对坚韧:收入由2021年8.76亿元波动至2022年高点9.25亿元,2023年回落至6.53亿元后,2024—2025年恢复至8.34亿、8.71亿元,2025年逆势同比增长4.49%。滑轨毛利率由2021年13.10%提升至2023年19.99%高点,2024—2025年回落至16.79%、16.26%,仍显著高于2021年水平。整体看,剥离/弱化跨境电商拖累后,滑轨主业规模与盈利质量均处于修复通道,但营收绝对规模较2021年高点仍有较大差距。
更多行业分析详见智研咨询发布的《中国滑轨行业市场竞争态势及前景战略研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国滑轨行业市场竞争态势及前景战略研判报告
《2027-2033年中国滑轨行业市场竞争态势及前景战略研判报告》共十一章,包含2022-2026年滑轨行业各区域市场概况,滑轨行业主要优势企业分析,2027-2033年中国滑轨行业发展前景预测等内容。


 公众号
 小程序
 微信咨询