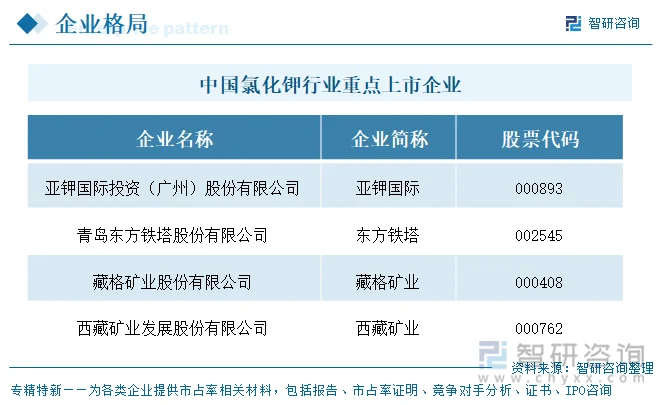
上市企业:亚钾国际(000893)、东方铁塔(002545)、藏格矿业(000408)、西藏矿业(000762)等
相关企业:青海锦泰钾肥有限公司、青海盐湖元通钾肥有限公司、中农(青海)钾盐开发有限公司、青海盐湖三元钾肥股份有限公司、格尔木丰益颗粒钾肥有限责任公司、青海茫崖乾源钾业有限公司、青海滨地钾肥有限公司、新疆罗布泊钾盐科技开发有限责任公司、青海盐云钾盐有限公司、格尔木藏格钾肥有限公司等
一、概述
氯化钾是钾肥中最主要的品种,钾是农作物生长三大必需的营养元素(氮、磷、钾)之一,在植物体内参与60多种酶的活化,调控呼吸代谢等关键生理过程;钾肥作为资源性产品主要应用于农业领域,钾肥的主要品种包括氯化钾、硫酸钾、硝酸钾以及硫酸钾镁,其中氯化钾由于资源丰富、养分浓度高、易吸收的特点,在钾肥产品中占比超过90%。
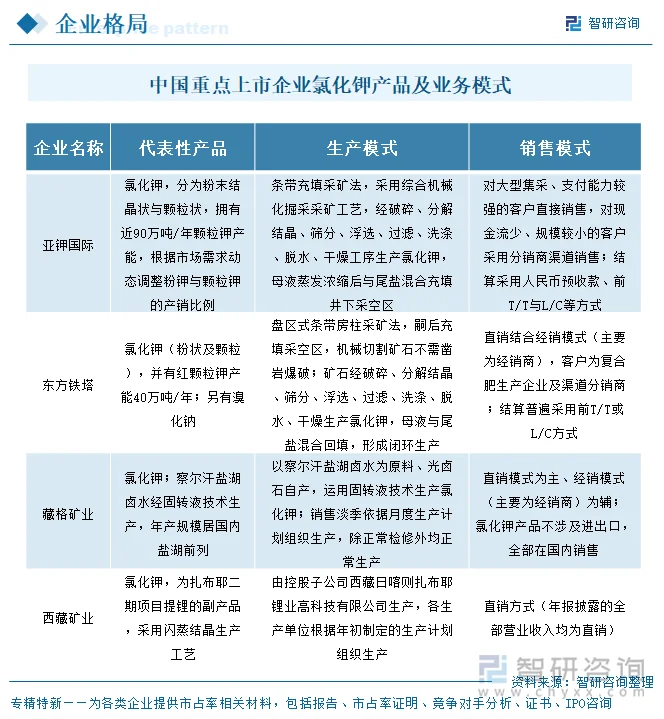
从资源禀赋与工艺路线看,四家企业恰好分为两类。亚钾国际与东方铁塔属于境外固体钾盐矿路线,矿山均位于老挝甘蒙省,分别采用条带充填采矿法与盘区式条带房柱采矿法,开采的钾混盐矿经破碎、分解结晶、筛分、浮选、过滤、洗涤、脱水、干燥工序产出氯化钾,母液蒸发浓缩后与尾盐混合回填井下采空区,形成闭环生产;藏格矿业与西藏矿业属于盐湖卤水路线,藏格矿业运用固转液技术以察尔汗盐湖卤水为原料生产氯化钾,西藏矿业的氯化钾则是扎布耶盐湖二期项目提锂过程中采用闪蒸结晶工艺产出的副产品。这一分野决定了两者在成本结构、规模弹性与副产品协同上的差异。
二、企业基本情况及业务布局
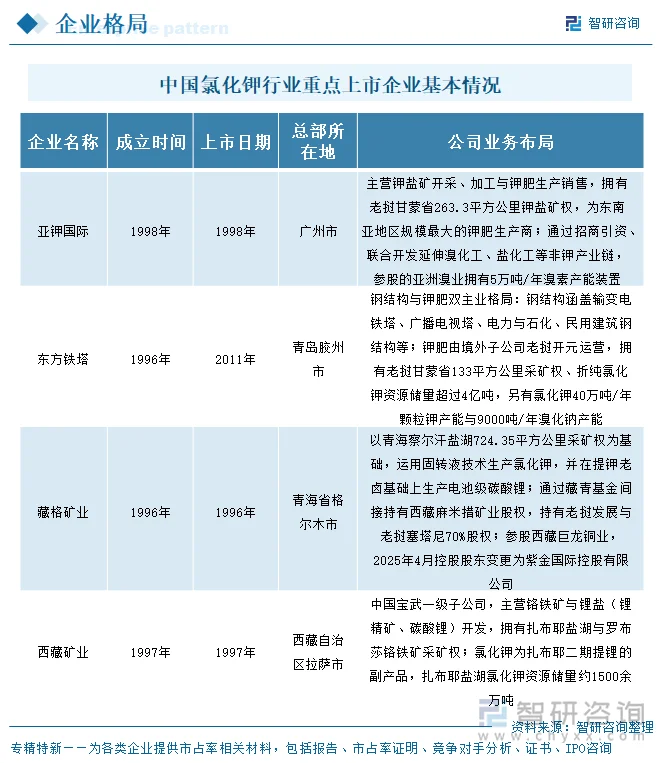
四家企业的成立年份集中在1996年至1998年这一窗口:藏格矿业成立于1996年6月、东方铁塔成立于1996年8月,为四家中最早的两家;西藏矿业成立于1997年6月;亚钾国际成立于1998年10月,为最晚的一家。上市年份则分为两组:藏格矿业(1996年)、西藏矿业(1997年)、亚钾国际(1998年)三家在成立当年或次年即登陆深圳证券交易所,且此后均经历过主营业务变更或资产重组;东方铁塔则成立于1996年而迟至2011年才上市,间隔约15年,是四家中成立与上市间隔最长的企业。
总部所在地的分布与资源属性高度相关,但与矿权所在地并不重合。藏格矿业注册地在青海省格尔木市,与其察尔汗盐湖矿权所在地一致;西藏矿业注册地在西藏自治区拉萨市,与其罗布莎铬铁矿、扎布耶盐湖同处西藏自治区;而亚钾国际注册地在广州市南沙区、东方铁塔注册地在青岛胶州市,两者的矿权均在境外(老挝甘蒙省),注册地更多承担管理与融资职能。此外四家中有三家位于国内钾资源主产区或邻近区域,东方铁塔年报亦披露国家正推动构建以青海柴达木、新疆罗布泊为主要基地的钾肥生产格局。
三、氯化钾代表性产品对比及业务模式
产品形态上,亚钾国际、东方铁塔、藏格矿业三家均可提供粉末结晶状与颗粒状两类产品,其中东方铁塔披露其100万吨/年氯化钾产能中包含40万吨/年颗粒钾产能,亚钾国际披露拥有近90万吨/年颗粒钾产能并会根据市场需求动态调整粉钾与颗粒钾的产销比例。西藏矿业的氯化钾为扎布耶二期提锂过程中的副产品。
工艺路线的差异直接影响成本结构与扩张方式。两家老挝矿企采用井下开采与浮选工艺,均配套母液回填井下采空区的闭环处理;藏格矿业以察尔汗盐湖卤水为原料采用固转液技术,光卤石为自产,在成本结构中氯化钾直接材料为4.44亿元、占氯化钾营业成本的42.56%,另有运杂费2.76亿元、占比26.50%;西藏矿业采用闪蒸结晶工艺。规模方面,亚钾国际年产量已突破200万吨,东方铁塔与藏格矿业在100万吨量级,西藏矿业尚处于万吨级起步阶段。
西藏矿业年报披露其全部营业收入均通过直销方式实现;藏格矿业采取直销为主、经销为辅,直销收入占营业收入75.26%、经销占23.76%,且氯化钾产品不涉及进出口、全部在国内销售;亚钾国际对大型集采、支付能力强的大客户直接销售,对现金流少、规模较小的客户采用分销商渠道销售;东方铁塔则采取直销结合经销并以经销为主的模式,其经销收入占营业收入63.26%、直销占36.74%。两家老挝企业均采用前T/T或L/C等国际贸易结算方式,而藏格矿业的内销属性使其结算方式更为本土化。
四、公司经营业绩
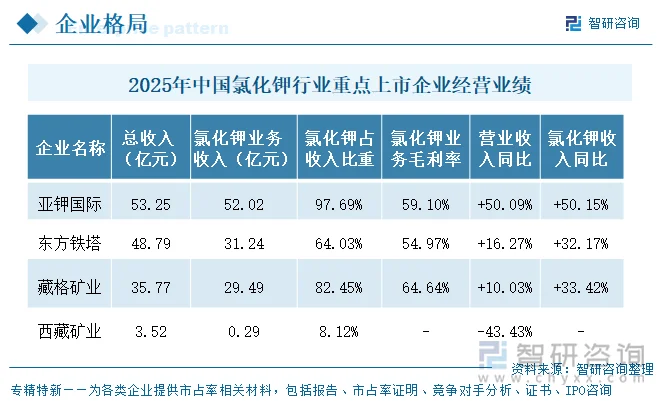
2025年营业收入排序为亚钾国际53.25亿元、东方铁塔48.79亿元、藏格矿业35.77亿元、西藏矿业3.52亿元,首位与末位相差49.73亿元。增速上三增一降:亚钾国际以+50.09%居首,东方铁塔为+16.27%,藏格矿业为+10.03%,西藏矿业为-43.43%。
2025年四家氯化钾业务收入合计113.03亿元,排序为亚钾国际52.02亿元、东方铁塔31.24亿元、藏格矿业29.49亿元、西藏矿业0.29亿元,首位是末位的179倍。增速上同样是三增一新增:亚钾国际+50.15%、藏格矿业+33.42%、东方铁塔+32.17%,三家均实现30%以上的增长;西藏矿业的氯化钾自2025年起随扎布耶二期项目投产形成收入。
依赖度呈明显的四档分布:亚钾国际97.69%为高度依赖,氯化钾几乎等同于全部收入;藏格矿业82.45%为较高依赖,碳酸锂构成第二大来源(占营业收入16.57%);东方铁塔64.03%为中度依赖,钢结构与铁塔类业务合计占营业收入32.79%,钾肥与制造业形成互补;西藏矿业8.12%为低度依赖,铬铁矿(占53.30%)与锂盐才是其收入主体。
毛利率是2025年最亮眼的一致项。三家披露氯化钾毛利率的企业毛利率全部同比提升,且绝对水平均超过50%:藏格矿业64.64%、同比提升19.81个百分点,亚钾国际59.10%、同比提升9.56个百分点,东方铁塔54.97%、同比提升14.57个百分点,三者极差为9.67个百分点。西藏矿业因氯化钾占营业收入比重为8.12%、未达到“占公司营业收入或营业利润10%以上”的披露门槛。毛利率普涨的背后是钾肥价格上行。
五、企业氯化钾产销量
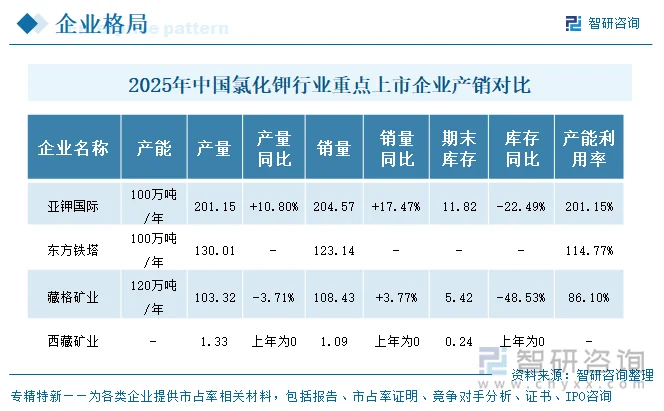
2025年四家氯化钾产量合计435.81万吨,排序为亚钾国际201.15万吨、东方铁塔130.01万吨、藏格矿业103.32万吨、西藏矿业1.33万吨,前三家合计占比超过99.5%。
量的方向上两家老挝企业与藏格矿业出现分歧:亚钾国际产量同比增长10.80%、销量增长17.47%,销量增速高于产量增速,产销率达101.70%,期末库存11.82万吨、同比下降22.49%,呈现明显的去库存特征;藏格矿业产量同比下降3.71%、销量增长3.77%,产销率104.95%,动用库存支撑出货,期末库存5.42万吨、同比大幅下降48.53%;西藏矿业产量13,346.00吨、销量10,934.61吨,产销率81.93%,期末结余库存2,411.39吨。
六、研发投入
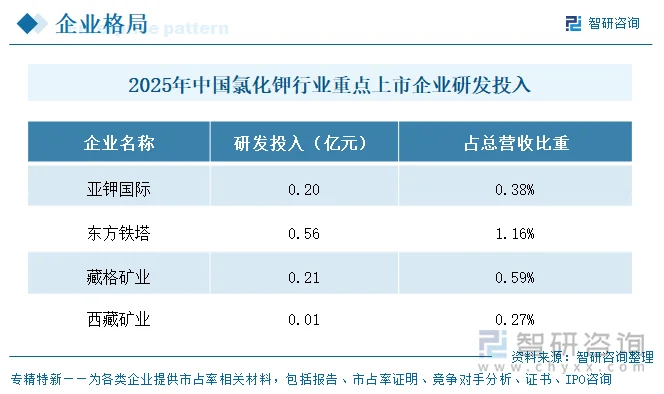
2025年研发投入合计的绝对额排序为东方铁塔0.56亿元、藏格矿业0.21亿元、亚钾国际0.20亿元、西藏矿业0.01亿元;投入强度(研发投入占营业收入比例)排序同样为东方铁塔1.16%、藏格矿业0.59%、亚钾国际0.38%、西藏矿业0.27%。
七、公司发展规划
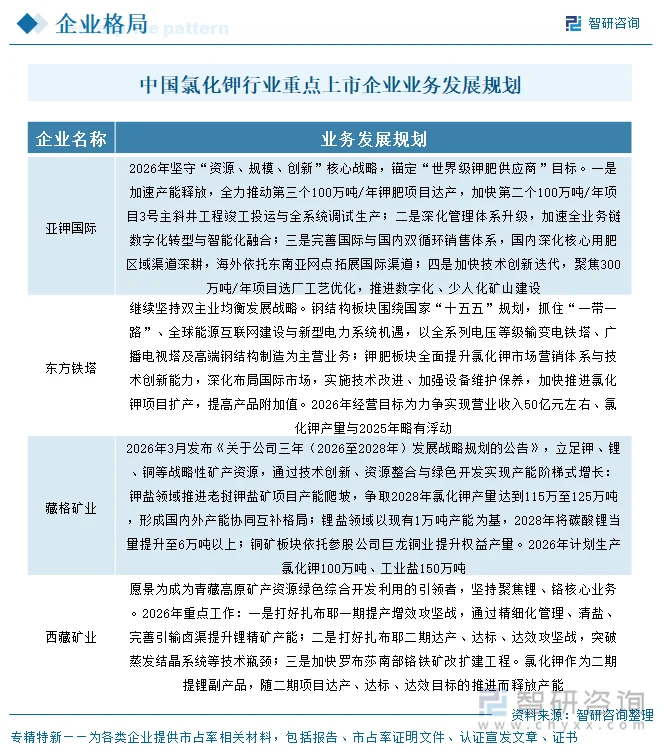
四家企业2025年年度报告披露的发展规划可归纳为三条主线:一是产能扩张,老挝矿企推进新增百万吨级项目、盐湖企业依托既有装置稳产并向锂、铜延伸;二是资源综合利用与产业链延伸,从单一氯化钾走向溴化工、盐化工、碳酸锂、工业盐等多品类;三是绿色化、智能化与精益运营。
八、氯化钾行业代表性上市企业分析——亚钾国际
亚钾国际投资(广州)股份有限公司成立于1998年10月,同年12月在深圳证券交易所上市,证券代码000893。公司上市以来主营业务几经变更:2009年9月由冰箱压缩机变更为植物油加工和销售,2015年收购中农钾肥资产并出售粮油资产,2019年主营为钾肥经营、谷物贸易与船运业务,2020年底完成对谷物贸易与船运业务的剥离,目前主营为钾盐矿开采、加工,钾肥生产及销售。报告期内公司无控股股东、无实际控制人。
资源与产能是公司最核心的壁垒。公司拥有老挝甘蒙省263.3平方公里钾盐矿权,是国内首批“走出去”实施境外钾盐开发的中国企业,也是东南亚地区规模最大的钾肥生产商。2025年钾肥产量201.15万吨、销量204.57万吨,产销量双双突破200万吨、创历史新高;2025年12月小东布矿区主运输系统投运暨第三个100万吨/年钾肥项目联动投料试车成功,标志公司正式迈入300万吨/年产能阶段,第二个100万吨/年钾肥项目的井筒加固工程与井下采矿盘区准备工作正在推进。公司拥有近90万吨/年颗粒钾产能,地表选厂的综合收率已稳定达到80%的水平。区位与物流方面,公司可采用陆、海、铁三种运输方式,2025年4月底老越永安国际港3号码头作为公司钾肥专用码头正式投运。
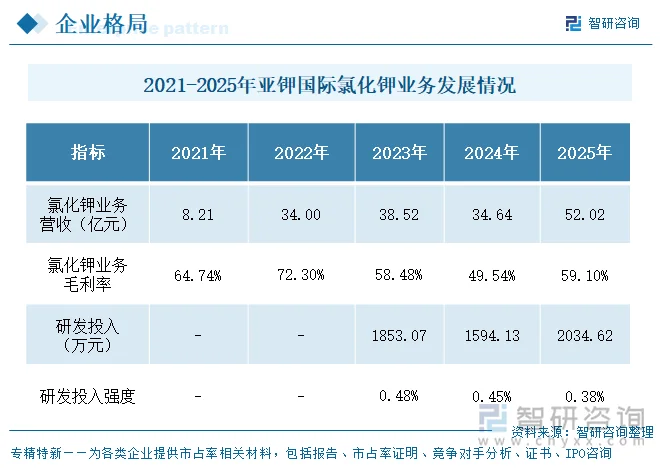
经营业绩方面,公司2023年至2025年营业收入分别为38.98亿元、35.48亿元、53.25亿元,2025年同比增长50.09%;归属于上市公司股东的净利润分别为12.35亿元、9.50亿元、16.73亿元,2025年同比增长75.97%;扣除非经常性损益后的净利润18.56亿元、同比增长108.11%。氯化钾收入由2024年的34.64亿元增至2025年的52.02亿元,毛利率由49.54%提升至59.10%,提升9.56个百分点。分地区看,国内收入40.59亿元、占比76.22%、毛利率58.01%,国外收入12.67亿元、占比23.78%、毛利率60.34%,国外市场毛利率高于国内2.33个百分点。客户集中度方面,前五名客户合计销售金额占年度销售总额的44.21%,其中第一大客户占比22.67%,关联方销售额占比22.67%。公司经营活动产生的现金流量净额22.82亿元、同比增长80.60%。
更多行业分析详见智研咨询发布的《中国氯化钾行业市场竞争力分析及投资发展潜力报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国氯化钾行业市场竞争力分析及投资发展潜力报告
《2027-2033年中国氯化钾行业市场竞争力分析及投资发展潜力报告》共十二章,包含氯化钾行业重点生产企业分析,2027-2033年氯化钾行业发展预测分析,2027-2033年中国氯化钾行业投资策略及投资建议等内容。


 公众号
 小程序
 微信咨询