内容概要:核电用泵是核电站核心流体输送设备,随着国内核电安全有序发展、装机目标逐步落地,将持续带动核电用泵的配套及运维市场扩容。随着三代核电机组批量投运与在建规模扩大,用泵累计市场规模保持较快增长。2019–2023年,国内在运三代核电机组配套泵类累计市场规模由74.7亿元增长至110.2亿元,年复合增速10.2%。展望后续,随着机组持续投运,预计2029年全部在运三代核电机组用泵累计市场规模将达到407.3亿元,2024至2029年的年复合增长率为23.1%。结构上,核主泵是核泵市场最主要构成,占比长期维持在50%以上,核二级泵、三级泵及常规岛用泵占比相对更低。
上市企业:东方电气(东方法马通)[600875.SH]、哈尔滨电气(哈电动装/佳电股份)[000922.SZ]
相关企业:沈鼓集团
关键词:核电用泵行业产业链、核电用泵行业政策法规、核电用泵市场规模、核电用泵市场竞争格局、核电用泵行业发展趋势
一、核电用泵行业定义及特点
核电用泵是应用于核电站核岛、常规岛及辅助系统的各类泵类设备统称,按核安全等级由高到低可分为核一级(核主泵)、核二级、核三级及非核级常规岛用泵。核主泵位于核岛一回路系统,是驱动冷却剂在反应堆压力容器与蒸汽发生器之间循环的核心设备,其长期可靠性直接关系核电站安全。
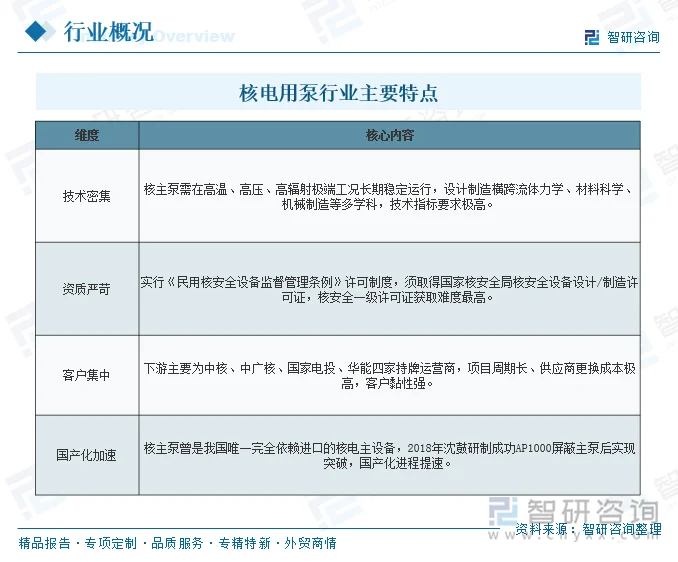
核电用泵行业具有技术密集、资质严苛、客户集中与国产化加速四大特征。核主泵需在高温、高压、高辐射环境下长期稳定运行,设计与制造横跨流体力学、材料科学、机械制造等多学科,技术壁垒极高;行业实行核安全设备设计/制造许可证制度,核安全一级资质获取难度最大,形成显著的准入壁垒;下游客户为取得核电运营牌照的少数央企,合作周期长、黏性强;而随着我国三代核电技术成熟,核级泵正从全面进口走向自主可控,国产化进程持续提速。
二、核电用泵行业发展现状
核电技术自1951年12月美国实验增殖堆1号(EBR-1)首次利用核能发电以来,已有70多年发展历史。2023年4月15日,德国巴伐利亚州伊萨尔2号、巴登-符腾堡州内卡韦斯特海姆和下萨克森州埃姆斯兰核电站停止运行,标志着德国核电生产结束。我国自上世纪70年代启动核电试验研究,1985年开工秦山一期,核电装备发展初期设备高度依赖进口,国家持续推动国产化。2006年依托红沿河核电项目组织联合攻关大型铸锻件、核级泵阀,核级泵逐步实现批量供货;其中核主泵国产化难度最高,曾是行业瓶颈,2018年沈鼓集团成功研制AP1000屏蔽主泵,我国成为全球第二个掌握该产品制造能力的国家。
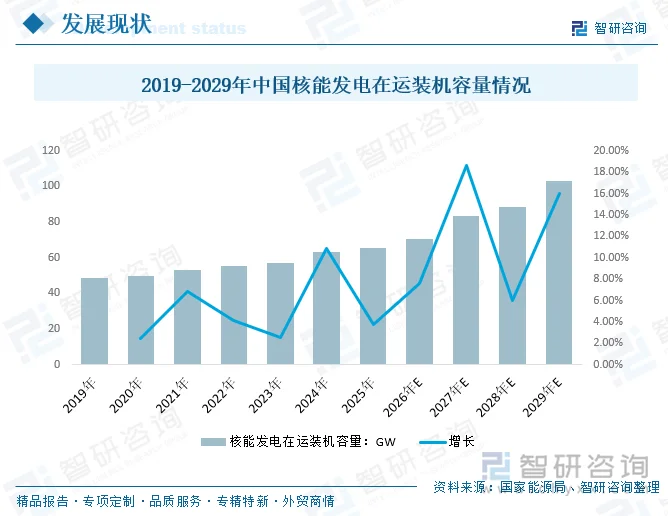
随国内经济增长与能源需求持续上升,高效清洁的核电成为我国能源结构转型的重要选择。国内核电在运装机容量由2019年48.7GW增长至2023年56.9GW,年复合增速4.0%。中长期来看,在建核电项目陆续建成投运将驱动装机规模稳步扩张,预计在运装机将从2024年63.1GW提升至2029年102.8GW,2024–2029年的年复合增长率可达10.3%。
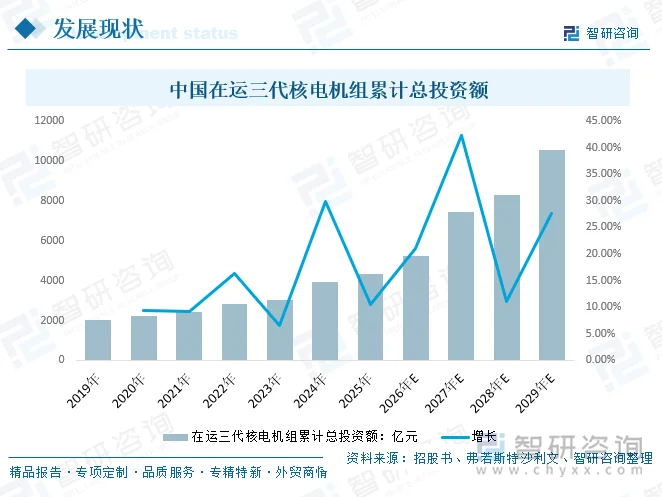
核电项目建设周期较长,各年度投产机组数量存在较大波动。在能源低碳政策推动下,国内核电发展提速,国内在运三代核电机组累计总投资额从2019年的2039.2亿元增长至2023年的3018.4亿元,年复合增长率10.3%。未来伴随大批在建三代机组陆续商运,预计该累计投资规模将从2024年3919.4亿元增长至2029年10565.9亿元,2024–2029年复合增速提升至21.9%。
目前我国主流的三代核电技术主要为基于M310研发的ACPR1000、“华龙一号”技术路线,以及基于AP1000研发的“国和一号”技术路线。其中,采用M310、ACPR1000、“华龙一号”等技术路线的核电机组通常有三个环路,使用三台轴封主泵,而采用AP1000、CAP1000、CAP1400等技术路线的核电机组通常有两个环路,使用四台屏蔽主泵。
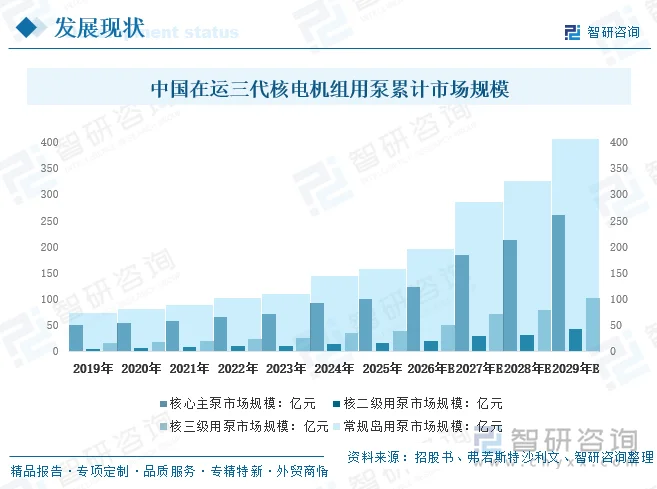
核电用泵是核电站核心流体输送设备,随着国内核电安全有序发展、装机目标逐步落地,将持续带动核电用泵的配套及运维市场扩容。随着三代核电机组批量投运与在建规模扩大,用泵累计市场规模保持较快增长。2019–2023年,国内在运三代核电机组配套泵类累计市场规模由74.7亿元增长至110.2亿元,年复合增速10.2%。展望后续,随着机组持续投运,预计2029年全部在运三代核电机组用泵累计市场规模将达到407.3亿元,2024至2029年的年复合增长率为23.1%。结构上,核主泵是核泵市场最主要构成,占比长期维持在50%以上,核二级泵、三级泵及常规岛用泵占比相对更低。
相关报告:智研咨询发布的《中国核电用泵行业市场运行态势及发展战略研判报告》
三、核电用泵行业产业链
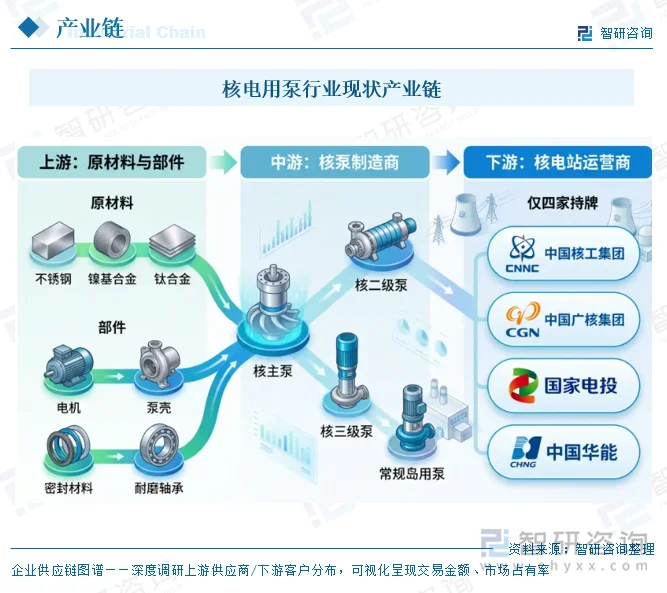
核电用泵产业链上游为原材料与核心部件供应,中游为各类核级泵的研发、制造与测试,下游为核电站建设及运营。上游环节直接决定核泵的可靠性与安全性,中游体现国产化突破的核心能力,下游则呈现显著的牌照垄断特征。
上游方面,核泵通常使用不锈钢、镍基合金、钛合金等高性能金属材料,需具备抗辐射、耐腐蚀、耐高温高压特性;同时依赖特殊的密封材料与高耐磨轴承,以及电机、泵壳等关键部件,原材料与部件的质量控制是核泵研发与安全性的基础。中游方面,我国企业正加速推进国产化:哈电动装与东方法马通已可自主供应二代加机组及“华龙一号”轴封主泵,沈鼓集团总承攻关AP1000、“国和一号”屏蔽主泵;制造完成后还需经压力、泄漏、耐腐蚀等严格测试。下游方面,核电站运营商仅中核、中广核、国家电投、华能四家持牌,垄断性质显著,新建与在运机组直接拉动用泵需求。
四、核电用泵行业发展环境-相关法规政策
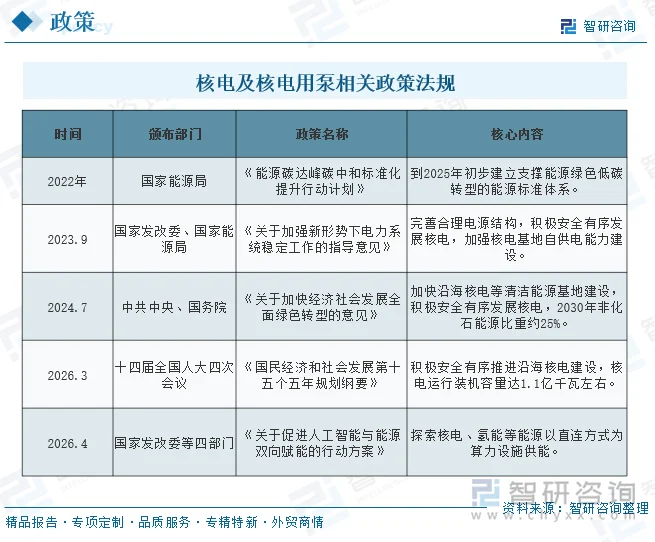
核电及核电用泵行业发展高度依托国家顶层能源战略与核安全法规体系。自2013年起,国家陆续出台系列政策,从推动核电技术与装备出海起步,持续完善核电标准化体系,着力提升装备自主化水平、推进核电装备国产化。伴随双碳目标落地,政策明确坚持安全有序发展核电,优化电源结构、加快沿海清洁能源基地建设;“十五五”规划纲要进一步设定发展目标,规划核电运行装机容量达到1.1亿千瓦左右。同时相关政策积极探索核电直连为算力设施供能等新型应用场景,持续为核电及核电用泵产业的发展带来政策支撑与市场空间。
五、核电用泵行业竞争格局
1、主要企业
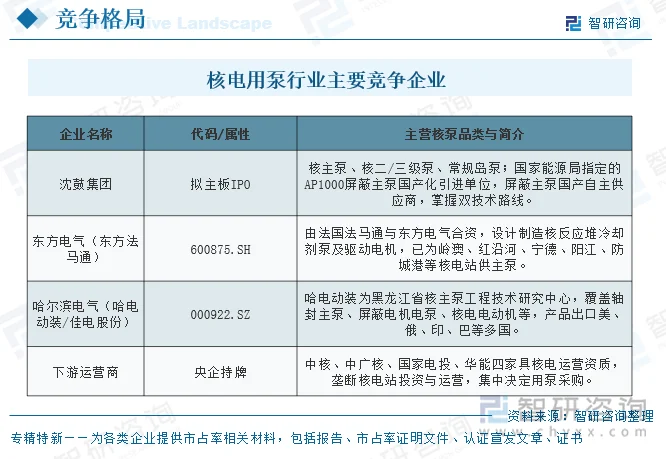
核电用泵行业呈“整机装备厂主导、资质壁垒高、下游高度集中”的竞争格局。核主泵领域技术难度最高,全球长期由少数企业掌握;国内已形成以沈鼓集团、东方电气(东方法马通)、哈尔滨电气(哈电动装/佳电股份)为核心的主泵供应梯队。其中沈鼓在屏蔽主泵细分赛道处于领先地位。
除沈鼓外,国内核泵主要企业各具技术路线:东方电气旗下东方法马通由法国法马通与东方电气合资成立,主供岭澳、红沿河、宁德、阳江、防城港等核电站主泵;哈尔滨电气旗下哈电动装为黑龙江省核主泵工程技术研究中心,与佳电股份共同覆盖轴封主泵、屏蔽电机电泵及核电电动机等,产品已出口多国。整体看,下游四类持牌运营商的集中采购,进一步强化了头部装备厂的稳定配套格局。
2、代表企业-沈鼓集团
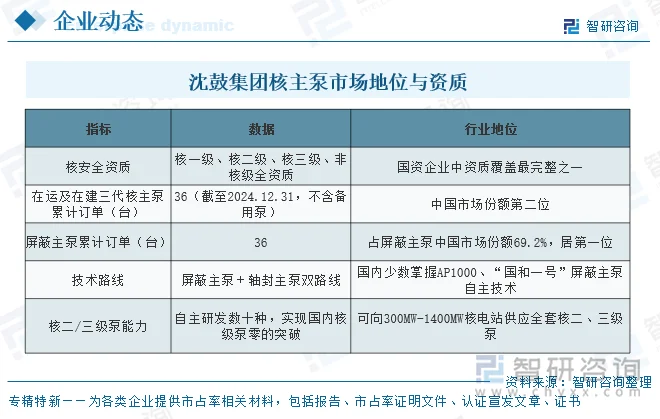
沈鼓集团前身为沈阳鼓风机厂,是我国通用机械工业的战略型、支柱型领军企业,专注于离心压缩机、往复压缩机及核泵等重大技术装备类产品的研发、设计、制造、销售与全生命周期服务。公司是中国通用机械工业协会副会长单位及压缩机、泵业协会理事长单位,累计完成近150项重大技术装备国产化任务,获国家科学技术进步奖12项,拥有发明专利372项,在核主泵领域承担了CAP1400屏蔽电机主泵等国家科技重大专项,是核电核心动设备国产化的“国家砝码”。
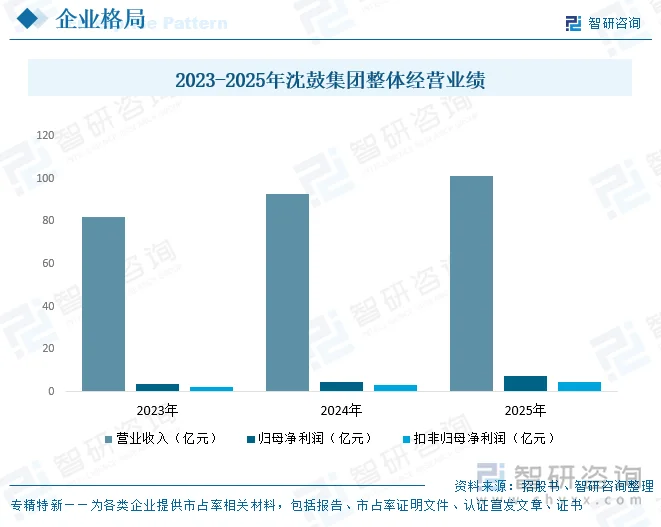
从经营业绩看,公司规模稳健扩张,2023-2025年营业收入由82.06亿元增至101.22亿元,归母净利润由3.55亿元增至7.39亿元。
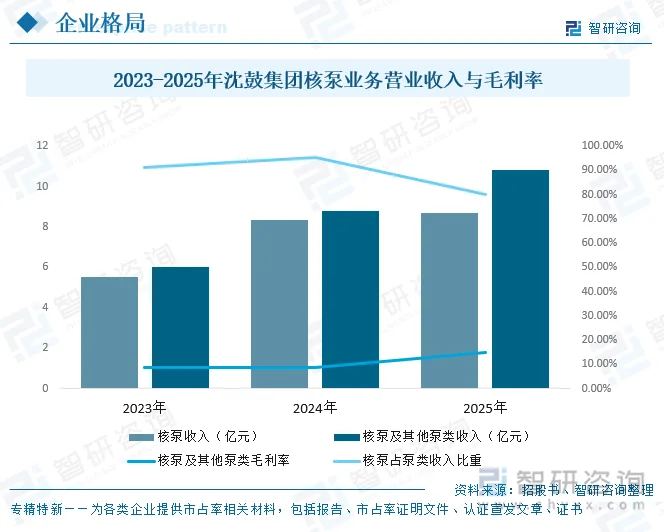
核泵作为高壁垒战略业务,收入增长快于整体:核泵收入由2023年的5.51亿元增至2025年的8.67亿元,占泵类产品收入比重长期保持在80%以上;但受核电项目周期与定价影响,核泵及其他泵类毛利率在2023-2025年分别为8.53%、8.60%、14.99%,低于公司整体盈利水平,仍有改善空间。
六、核电用泵行业发展趋势
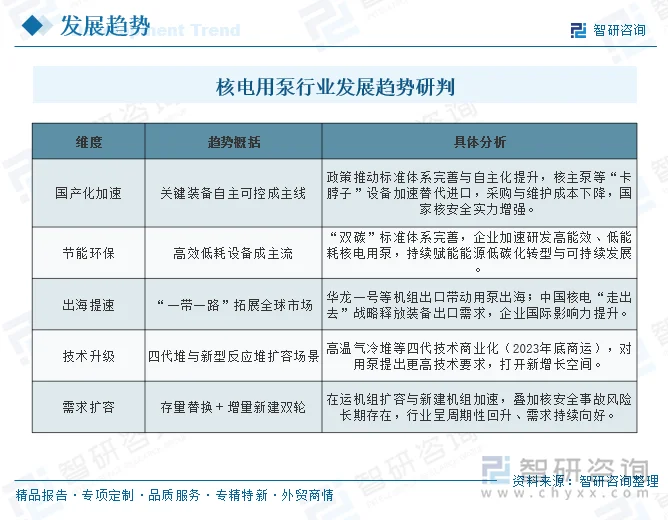
政策导向、国产化进程与全球能源转型,核电用泵行业正步入“装机扩容、国产替代、出海提速、技术升级”并行的新阶段。在“积极安全有序发展核电”与十五五规划(核电运行装机容量达1.1亿千瓦)目标牵引下,下游需求确定性增强;与此同时,关键装备自主化与新型反应堆技术演进,将持续重塑供给格局与产品形态。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国核电用泵行业市场运行态势及发展战略研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国核电用泵行业市场运行态势及发展战略研判报告
《2027-2033年中国核电用泵行业市场运行态势及发展战略研判报告》共十三章,包含中国核电用泵产业市场竞争策略建议,2027-2033年中国核电用泵行业未来发展预测及投资前景分析,中国核电用泵行业投资的建议及观点等内容。


 公众号
 小程序
 微信咨询