内容概况:在结构调整与合规出清的双重作用下,中国实体药店行业结束了连续多年的规模扩张,步入存量博弈与稳健企稳并存的阶段,据米内网数据线上,2025年中国实体药店零售规模(含药品与非药品)为6165亿元,同比微降0.6%,降幅较2024年明显收窄,市场呈现逐步企稳态势。从2025年构成看,药品仍占绝对主导地位,占比81.3%;中药饮片、器械、保健品和其它分别占7.8%、4.7%、3.7%和2.5%,非药类合计约18.7%,实体药店零售结构以药品为核心、非药品类为补充。
上市企业:大参林(603233)、益丰药房(603939)、老百姓(603883)、一心堂(002727)、漱玉平民(301017)、健之佳(605266)
相关企业:北京高济健康管理有限公司、国药控股国大药房有限公司、全亿健康产业集团有限公司、山东海王星辰医药连锁集团股份有限公司、康佰家医药集团股份有限公司、河南张仲景大药房股份有限公司、西安怡康医药连锁有限责任公司、北京同仁堂商业投资集团有限公司、北京圆心科技集团股份有限公司、安徽国胜大药房连锁有限公司、山东立健药店连锁有限公司、贵州一树药业股份有限公司、重庆和平药房连锁有限责任公司、浙江英特集团股份有限公司、吉林大药房药业股份有限公司、广西桂中大药房连锁有限责任公司、养天和大药房股份有限公司
关键词:实体药店产业链、实体药店零售规模、实体药店竞争格局、实体药店发展趋势
一、概述
1、定义及分类
实体药店(又称零售药店)是指依法取得《药品经营许可证》,在固定实体营业场所直接向消费者销售药品、医疗器械、保健品等健康相关商品,并提供用药咨询、处方审核等药学服务的药品零售终端。与依托互联网的网上药店相对,实体药店是线下药品零售的核心载体,承担着药品供应保障、药学服务、健康促进与应急保供等公共服务职能,是医药卫生体系贴近社区、服务百姓的最后一公里。
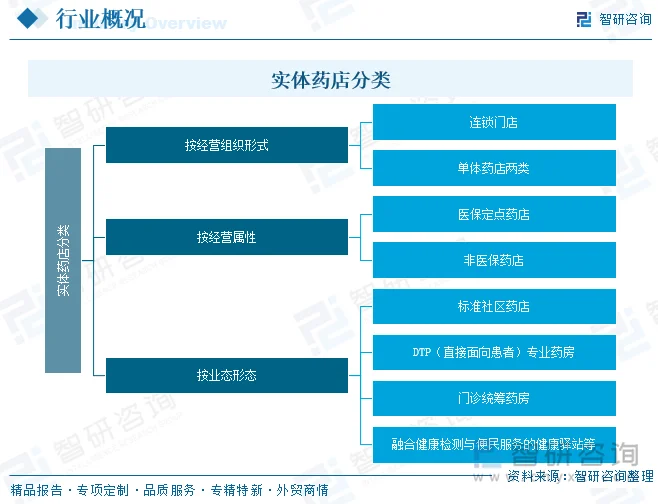
按经营组织形式,实体药店可分为连锁门店与单体药店两类,其中,连锁门店依托统一品牌、统一采购与统一管理的连锁总部运营,是行业规模化、规范化的主要方向;单体药店则由个人或非连锁主体独立经营,数量众多但抗风险能力较弱。按经营属性,可分为医保定点药店与非医保药店,其中医保定点资质(含门诊统筹、双通道、门诊慢特病等)直接决定门店的客流与支付能力。按业态形态,则衍生出标准社区药店、DTP(直接面向患者)专业药房、门诊统筹药房以及融合健康检测与便民服务的健康驿站等新型门店。
2、行业特点
实体药店行业具有刚需、强监管、高医保依存、社区嵌入的鲜明特征。一方面,中西成药等常用药属于居民日常生活必需品,需求受经济周期波动影响较小,使行业具备较强的抗周期属性;另一方面,行业受到药品经营许可、医保定点、执业药师配备、追溯码监管等多重规制约束,合规门槛持续抬升。同时,门店高度嵌入城市社区与县域生活圈,服务半径有限、区域割据明显,呈现出全国分散、区域集中的竞争格局,头部连锁的区域渗透与中小药店的生存空间形成持续张力。
二、产业链
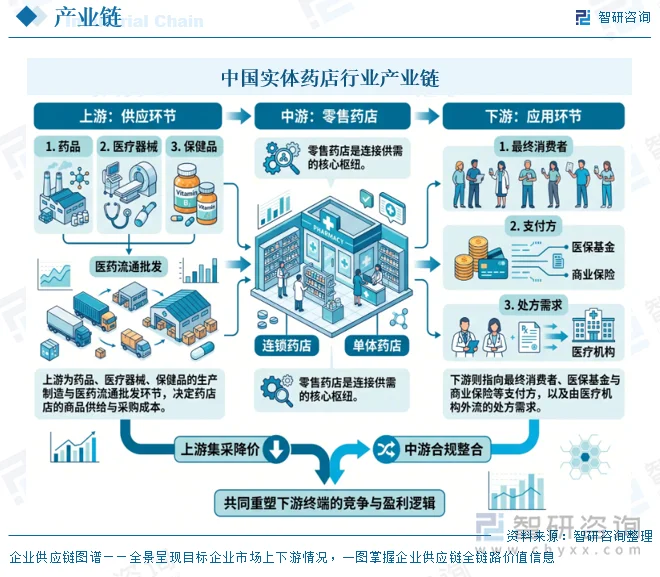
实体药店处于医药产业链的下游终端环节,形成上游供应—中游零售—下游应用的三级结构。上游为药品、医疗器械、保健品的生产制造与医药流通批发环节,决定药店的商品供给与采购成本;中游为零售药店(连锁与单体),是连接供需的核心枢纽;下游则指向最终消费者、医保基金与商业保险等支付方,以及由医疗机构外流的处方需求。上游的集采降价与中游的合规整合并行,共同重塑下游终端的竞争与盈利逻辑。
相关报告:智研咨询发布的《中国实体药店行业市场运行态势及发展前景研判报告》
三、发展现状
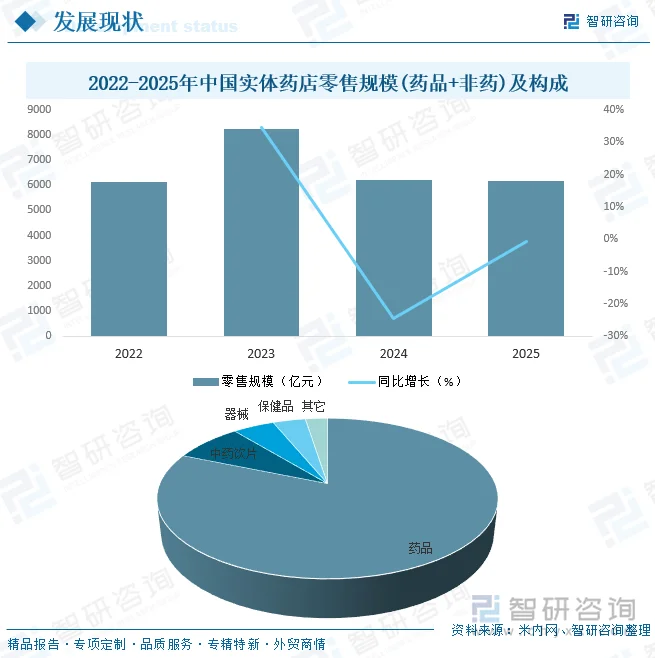
在结构调整与合规出清的双重作用下,中国实体药店行业结束了连续多年的规模扩张,步入存量博弈与稳健企稳并存的阶段,据米内网数据线上,2025年中国实体药店零售规模(含药品与非药品)为6165亿元,同比微降0.6%,降幅较2024年明显收窄,市场呈现逐步企稳态势。从2025年构成看,药品仍占绝对主导地位,占比81.3%;中药饮片、器械、保健品和其它分别占7.8%、4.7%、3.7%和2.5%,非药类合计约18.7%,实体药店零售结构以药品为核心、非药品类为补充。
四、竞争格局
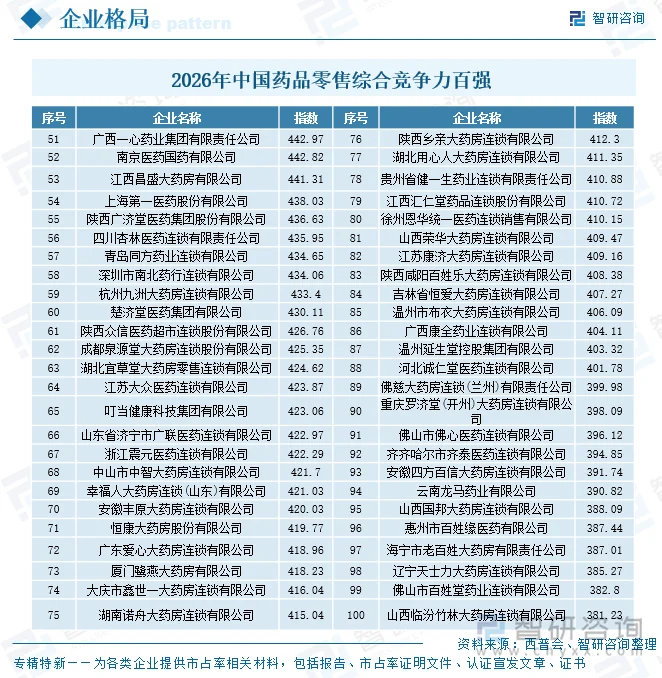
目前,中国实体药店市场呈现出“规模趋稳、存量博弈、层级分化”的竞争格局,行业已形成“头部固化、腰部平稳、尾部内卷”的定型态势。具体来看,在约6000亿且以药品(占比超八成)为绝对主导的存量市场中,头部企业壁垒持续加厚,形成明显断层与垄断优势。以益丰大药房、老百姓大药房、大参林为首的全国性核心龙头稳居前三,前十强(含高济健康、一心堂、国大药房等)涵盖上市民营连锁、资本整合平台与国资专业药房三类业态,牢牢掌控全国主流市场及核心话语权;腰部企业(11-100名)则以区域深耕为主,多为地方龙头与国资老字号,依托本地医保资源、渠道壁垒与品牌积淀稳固基本盘,具备较强的防守能力;尾部中小本土连锁同质化竞争激烈,只能依靠地缘优势在基层与下沉市场“内卷”求生。整体而言,随着行业资源与市场份额加速向头部优质连锁倾斜,中国实体药店行业的马太效应正全面加剧,中小型药店的生存压力与洗牌风险日益凸显,市场正式迈入由头部主导的高质量、集约化竞争新阶段。
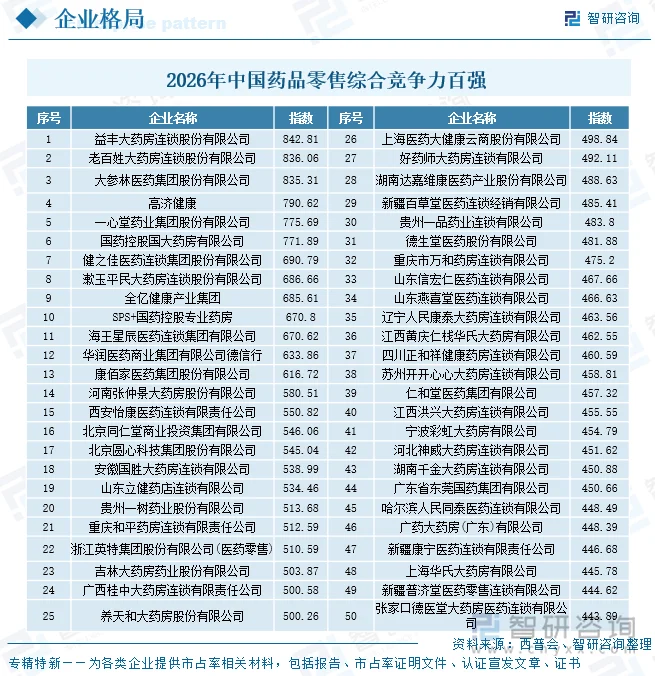
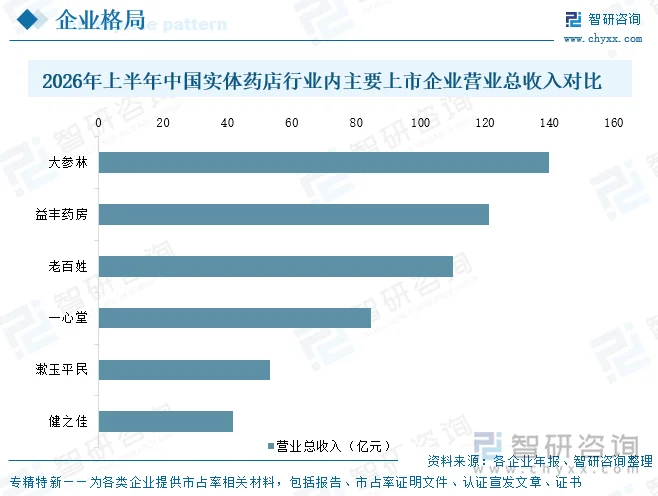
2026年上半年的业绩表现进一步印证了实体药店行业梯队固化的现状,在百亿级巨头领跑的阵营中,大参林以139.9亿元营收稳坐头把交椅,益丰药房(121.3亿元)和老百姓(110亿元)紧随其后,三大龙头的规模壁垒愈发坚实。处于中段的一心堂则凭借84.67亿元的营收稳居中坚。相比之下,由漱玉平民(53.14亿元)与健之佳(41.83亿元)组成的第二梯队,与前排企业之间出现了显著的营收断档。整体数据表明,在当前的存量竞争环境下,头部企业的护城河正不断拓宽,中小连锁梯队的增长阻力显著增加,全行业资源加速向龙头聚拢的长期态势已势不可挡。
五、发展趋势
1、向健康驿站转型,药学服务专业化升级
在政策引导与行业内生动力共同作用下,实体药店的功能定位正从传统的药品销售终端,加速向集用药指导、健康咨询、慢病管理、健康检测于一体的健康驿站演进。未来,单纯依靠商品差价盈利的模式将难以为继,以执业药师为核心的专业服务能力、以患者为中心的全生命周期健康管理,将成为门店差异化竞争的关键。药店将更深度地嵌入基层医疗卫生体系,承担便民服务与疾病筛查等公共职能,专业服务的深度与广度,直接决定门店的顾客黏性与长期价值。
2、行业集中度持续提升,并购重组与批零一体化加速
监管趋严与盈利分化的背景下,行业集中度提升是不可逆转的结构性方向。政策明确鼓励零售药店依法开展横向并购与重组,并支持批零一体化发展,推动仓储物流、质量体系与信息追溯的资源共享。未来,合规能力弱、规模不经济的中小连锁与单体药店将继续被头部企业整合或出清,头部连锁凭借资本、供应链与管理优势,有望在存量市场中进一步扩大份额。行业将从数量扩张彻底转向质量集中,区域龙头的跨省整合与全国连锁的网络协同将成为竞争主旋律。
3、处方外流与门诊统筹深化,医保支付场景扩展
随着医药卫生体制改革的纵深推进,处方外流与门诊统筹将成为重塑实体药店价值的核心变量。电子处方流转平台的全面打通、外配处方机制的完善,将使更多医院处方有序流向院外终端;门诊统筹资质的下沉与一刻钟便民生活圈的建设,则为定点药店带来新的医保支付场景与稳定客流。未来,能否高效承接处方外流、构建双通道与门诊慢特病专业药房能力,将成为药店拉开差距的分水岭,医保支付能力的强弱直接关联门店的战略地位。
4、线上线下融合与数字化运营深化
面对网上药店的份额扩张,实体药店的应对之道在于以数字化打通线上线下边界,构建全渠道运营体系。O2O即时零售、B2C电商与到店服务的有机融合,将把门店的有限服务半径延展为全域触达;远程审方、智能选品、会员精准营销与全链路数据管理,则持续提升单店效率与用户体验。未来,数字化能力不再是头部企业的专利,而将成为所有药店生存的基础设施,谁能以数据驱动实现降本增效与顾客运营,谁就能在存量博弈中占据主动。
更多行业分析详见智研咨询发布的《中国实体药店行业市场运行态势及发展前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国实体药店行业市场运行态势及发展前景研判报告
《2027-2033年中国实体药店行业市场运行态势及发展前景研判报告》共九章,包含2022-2026年实体药店行业各区域市场概况, 实体药店行业主要优势企业分析, 2027-2033年中国实体药店行业发展前景预测等内容。


 公众号
 小程序
 微信咨询