内容概况:分布式AI存储脱胎于分布式存储,针对GPU集群高吞吐、低时延、海量并发访问的特征,融合并行文件系统、全闪存阵列与NVMe over Fabrics等技术,支撑数据从采集、清洗、训练到推理的全生命周期管理。在国家“东数西算”“算力基础设施高质量发展”等政策引导下,存力与算力、运力协同发展,成为新型生产力的重要组成。2025年,中国分布式AI存储装机量为17.5EB,同比增长69.90%。
上市企业:浪潮信息(000977)、紫光股份(000938)、中科曙光(603019)、阿里巴巴(09988)等
相关企业:北京星辰天合科技股份有限公司、深圳市杉岩数据技术有限公司、北京大道云行科技有限公司、上海霄云信息科技有限公司、北京焱融科技有限公司等
关键词:分布式AI存储架构、分布式AI存储政策体系、分布式AI存储产业链、分布式AI存储装机量、分布式AI存储竞争格局、分布式AI存储发展趋势
一、分布式AI存储行业概述
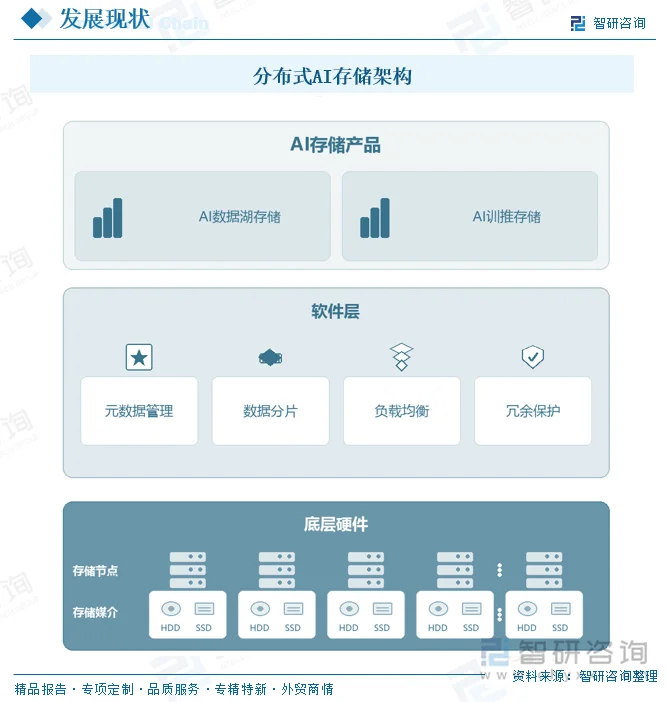
分布式AI存储是指以软件定义存储(SDS)架构为基础、面向人工智能工作负载优化的分布式数据存储系统。与通用分布式存储相比,它更强调高带宽数据供给(满足万卡级GPU集群并行读取)、低时延元数据访问、多协议统一命名空间(文件、对象、块协同),以及与GPU、RDMA高速网络的深度适配。从技术演进看,分布式AI存储由传统的分布式文件、块、对象存储演化而来,并叠加了全闪存化、存算分离、智能数据分层与AI原生数据管理等新能力。
二、分布式AI存储行业政策体系分析
分布式AI存储行业受政策和宏观技术导向影响较大,近年来国家政策呈现“强化数据基础设施、推动算力存力协同、加速人工智能深度融合”的导向,逐步规范数据要素流通与算力设施建设,推动行业向高质量、智能化转型。
1、数据底座与算力协同
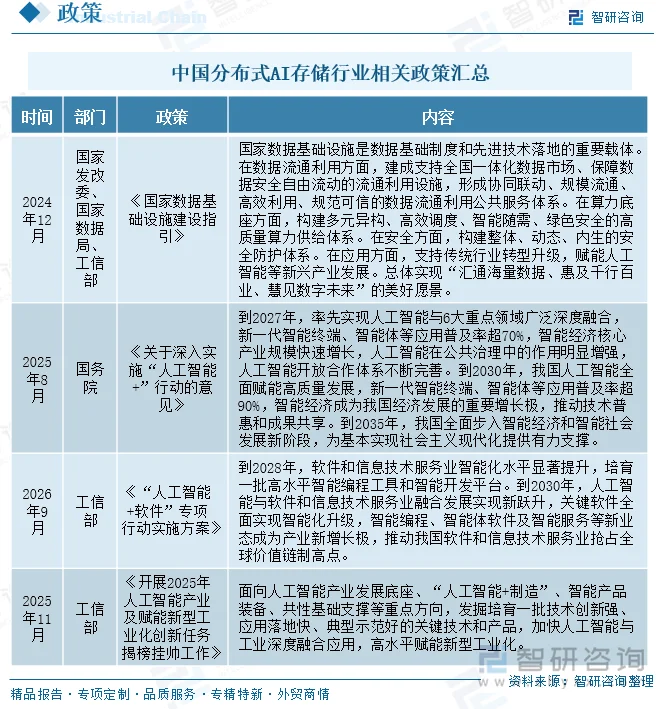
为应对海量数据爆发与AI大模型训练的迫切需求,国家逐步强化数据基础设施建设与算力底座的统筹布局。2024年12月,国家发改委、国家数据局、工信部联合发布《国家数据基础设施建设指引》,明确提出在数据流通利用方面,建成支持全国一体化数据市场、保障数据安全自由流动的流通利用设施;在算力底座方面,构建多元异构、高效调度、智能随需、绿色安全的高质量算力供给体系。在此框架下,分布式AI存储作为承载海量训练数据、实现算力高效调用的核心“存力”底座,其战略地位被显著提升,成为支撑“汇通海量数据、惠及千行百业”的关键基础设施。
2、人工智能+与产业赋能
随着“人工智能+”战略的推进,AI应用对存储系统的性能与规模提出了更高要求,政策持续引导人工智能与实体经济深度融合。2025年8月,国务院发布《关于深入实施“人工智能+”行动的意见》,提出到2027年,率先实现人工智能与6大重点领域广泛深度融合,新一代智能终端、智能体等应用普及率超70%。到2030年,我国人工智能全面赋能高质量发展。2025年11月,工信部发布《开展2025年人工智能产业及赋能新型工业化创新任务揭榜挂帅工作》,面向人工智能产业发展底座、“人工智能+制造”等重点方向,发掘培育一批关键技术和产品。这些政策将极大拉动AI训推、多模态数据处理需求,直接推动分布式AI存储向高吞吐、低延迟、高并发方向迭代。
3、软件生态与技术升级
此外,政策还鼓励基础软件与AI技术的协同创新,多专项文件对此作出部署。如2026年9月工信部发布的《“人工智能+软件”专项行动实施方案》提出:到2028年,软件和信息技术服务业智能化水平显著提升;到2030年,人工智能与软件和信息技术服务融合发展实现新跃升,关键软件全面实现智能化升级。这将进一步推动分布式AI存储软件层(如元数据管理、数据分片、冗余保护等)的智能化演进,推动行业实现自主可控、软件定义及智能调度升级。
相关报告:智研咨询发布的《中国AI存储行业市场运营态势及发展前景研判报告》
三、分布式AI存储产业链分析
1、产业链结构
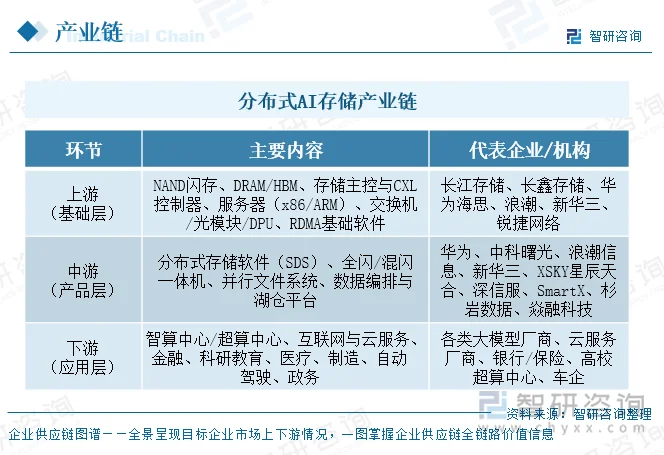
分布式AI存储产业链呈现出层级分明、协同紧密的结构,整体可划分为上游、中游与下游三个核心环节。其中,上游作为产业生态的底层基石,主要涵盖存储介质、核心底层芯片以及各类基础硬件设备;中游处于承上启下的中枢位置,由分布式存储系统软件厂商、解决方案提供商等构成,负责将底层硬件与上层应用高效衔接;下游则是需求牵引端,广泛覆盖各类智算中心、算力服务商以及金融、医疗、制造等多领域的行业应用方。上中下游各环节紧密耦合,共同构成了从底层硬件支撑到上层应用赋能的完整产业闭环。
2、下游环节分析——AI基础设施市场规模
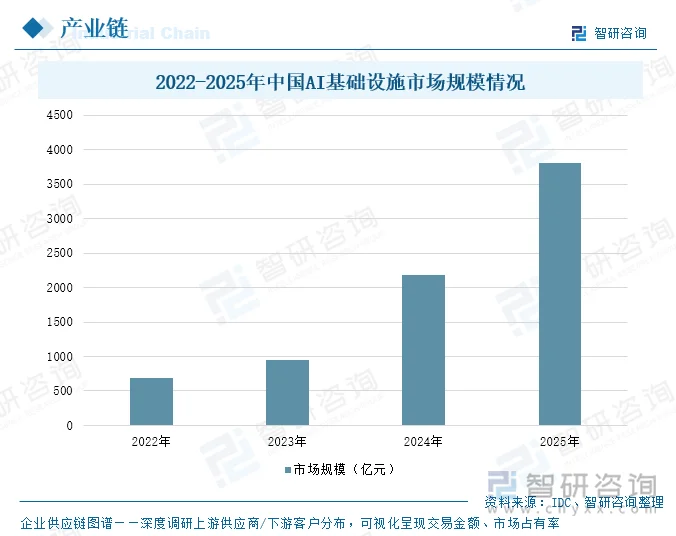
我国AI产业正从“模型研发”向“规模化落地”全面跃迁,算力、存力与网络等底层基座迎来了爆发式需求。2025年,中国AI基础设施市场规模为3813亿元,同比增长75.23%。随着国产大模型参数量的跃升及多模态技术的普及,千亿甚至万亿级模型的训练对智能算力集群提出了海量需求;同时,随着“人工智能+”行动在各行业落地,AI推理侧算力需求呈指数级增长,推动AI服务器、高速网络及分布式AI存储等硬件设施加速放量。
四、分布式AI存储行业市场现状分析
1、装机量
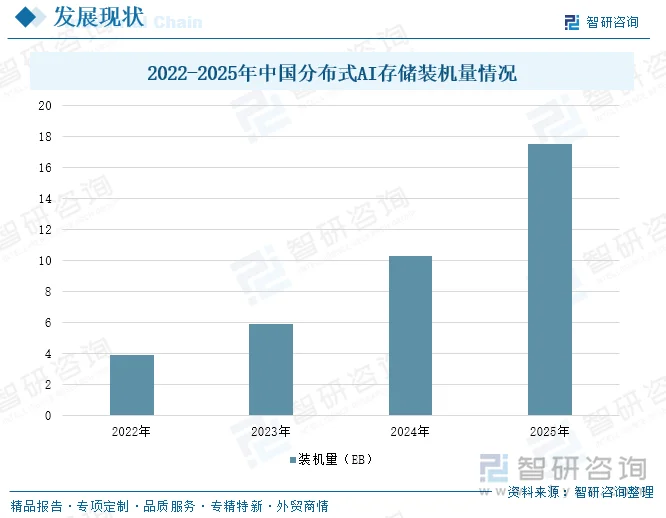
当前,在“人工智能+”战略与智算中心大规模建设的双重驱动下,中国分布式AI存储行业正迈入高速发展与架构重塑的关键期,整体呈现出需求爆发、技术进阶与生态重构并存的现状。2025年,中国分布式AI存储装机量为17.5EB,同比增长69.90%。随着“人工智能+”行动深入推进,金融、制造、医疗等垂直行业陆续接入,装机需求将从互联网单极驱动转向多行业共振,分布式AI存储的确定性扩张仍将延续。
2、竞争格局
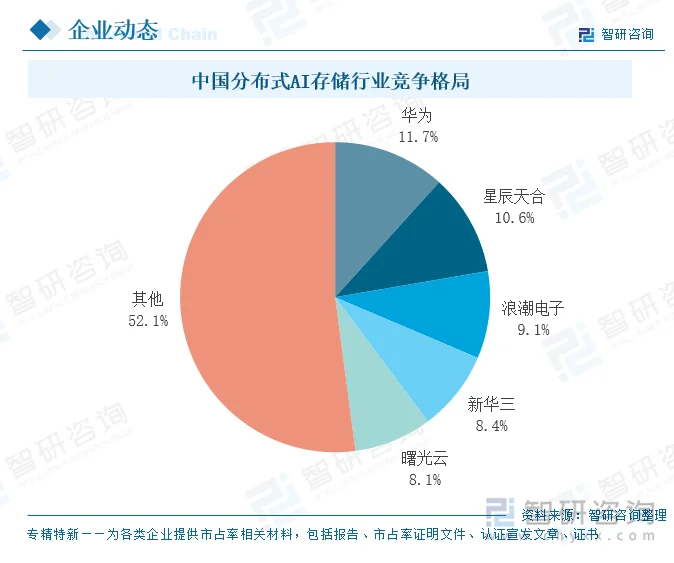
中国分布式AI存储行业的竞争格局,正从早期的“群雄混战”走向“分层卡位”,整体呈现综合厂商、专业厂商与云服务商三足鼎立的态势。以华为、浪潮、新华三为代表。这类企业依托服务器、网络、存储的整合能力,在大型智算中心项目中占据主导地位,优势在于一体化交付与生态协同,能够承接万卡级集群的整体存储方案。曙光云、星辰天合等则在并行文件系统、元数据管理、RDMA高速网络等核心技术上积累深厚,在细分场景中建立起差异化壁垒,是高端市场不可忽视的力量。阿里云、腾讯云、百度智能云等通过自研存储系统服务自身算力平台,并逐步对外输出,凭借云原生弹性与成本优势切入中小客户市场。
五、分布式AI存储行业发展趋势
1、架构演进:从“存算分离”向“存算协同与近数据计算”深度演进
未来,分布式AI存储将打破传统“哑设备”的定位,向主动参与AI流水线编排的“智能数据底座”转变。一方面,随着大模型集群规模走向万卡甚至十万卡级别,单纯的存算分离将面临严重的数据搬运瓶颈。未来的存储系统将深度集成GPU直连存储(如GPUDirect Storage)与RDMA高速网络,实现数据直达显存,大幅降低CPU开销与网络延迟。另一方面,“近数据计算”将成为标配,即存储节点内建计算能力,在数据预处理、格式转换、图像解码等环节直接在存储侧完成,避免海量原始数据在网络中反复搬运。这种存算协同不仅要求底层硬件的总线级打通,更要求在软件栈上实现与PyTorch等训练框架的数据加载器(DataLoader)进行算子级融合,从而彻底压榨算力集群的每一分性能。
2、能力扩展:构建数据编织(Data Fabric)与全生命周期智能管理能力
随着AI应用从单一集群向跨云、跨地域的混合架构扩展,分布式AI存储的核心竞争力将从“单集群的性能指标”转向“全局的数据流动与治理能力”。未来,数据编织(Data Fabric)将成为主流架构,通过全局统一命名空间、智能元数据引擎与自动化策略,实现热数据向算力节点就近下沉、冷数据自动向低成本对象存储池归档。同时,针对大模型训练的“Checkpoint(检查点)频繁写入”与“数据版本管理”痛点,存储系统将提供更细粒度的快照克隆与原子性保障,确保训练中断后的秒级恢复。此外,面向推理场景的RAG(检索增强生成)需求激增,分布式存储将进一步与向量数据库深度融合,提供内置的向量索引托管与极低延迟的并发检索能力,实现从“存储多模态数据”向“直接输出智能特征”的能力跃升。
3、生态重构:信创底座适配与“全栈一体化”交付成为常态
在算力网络建设与自主可控战略的双重驱动下,分布式AI存储的生态位将发生深刻重构。一方面,信创适配将从前期的“能用”走向“好用”。国产分布式存储厂商必须完成与昇腾、海光等国产AI芯片,以及国产操作系统、国产高速网卡的底层深度调优,形成真正意义上的“全栈国产化AI存储底座”,这不仅是党政、金融等行业的安全底线,也是获取智算中心大单的准入门槛。另一方面,市场竞争将从“卖硬件或软件”转向“全栈一体化交付”。面对AI企业及行业用户缺乏底层调优能力的痛点,主流厂商将倾向于提供“分布式全闪硬件+AI存储操作系统+数据编排平台+MLOps工具链”的融合型方案,甚至以“一体机”形态降低用户部署门槛。同时,围绕开源生态(如Ceph、Lustre、K8s CSI)的治理参与度与开放兼容性,将成为厂商避免被单一生态锁定、实现长远发展的关键壁垒。
更多行业分析详见智研咨询发布的《中国AI存储行业市场运营态势及发展前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国AI存储行业市场运营态势及发展前景研判报告
《2027-2033年中国AI存储行业市场运营态势及发展前景研判报告》共九章,包含2022-2026年AI存储行业各区域市场概况, AI存储行业主要优势企业分析,2027-2033年中国AI存储行业发展前景预测等内容。


 公众号
 小程序
 微信咨询