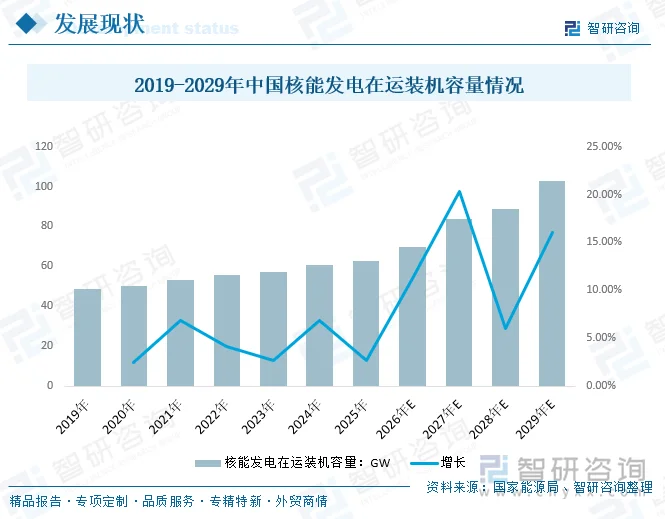
内容概要:核电是指利用核反应堆中核裂变所释放出的热能进行发电的方式。在核裂变过程中,快中子经慢化后变为慢中子,撞击原子核发生受控的链式反应产生热能,生成蒸汽从而推动汽轮机运转发电。在双碳与能源转型背景下,我国核电安全有序发展,行业实行严格审批监管;全球核电发展路径不一,德国已于2023年退出核电。国内核电核准节奏持续走高,2025年核准10台机组以华龙一号等自主三代技术为主,拉动核电设备需求。截至2025年底,我国在运及在建核电机组合计112台、装机1.25亿千瓦,总规模全球第一。核电在运装机由2019年48.7GW增至2025年62.8GW,预计2027年达83.6GW。我国核电发电量占比低于国际均值、增长空间可观,发电量从2019年3487.4亿千瓦时增长至2025年4852亿千瓦时,后续仍将持续提升。
上市企业:中广核电力(中广核集团)[003816]、中国核电(中核集团)[601985]、华能国际[600011]
相关企业:国家电投(中电投集团)、中国华能
关键词:核电行业产业链、核电行业政策法规、核电行业装机容量、核电行业发电量、核电市场竞争格局、核电行业发展趋势
一、核电行业定义及分类/特点
核电是指利用核反应堆中核裂变所释放出的热能进行发电的方式。在核裂变过程中,快中子经慢化后变为慢中子,撞击原子核发生受控的链式反应产生热能,生成蒸汽从而推动汽轮机运转发电。除反应堆外,核电站其他系统的发电原理与常规火力发电站相仿,二者主要区别在于蒸汽供应系统——火电厂依靠燃烧化石燃料释放的化学能,核电站则依靠核燃料的核裂变反应释放的核能。按照冷却剂与慢化剂的不同,目前核电站堆型主要包括压水堆、沸水堆、重水堆、石墨气冷堆、石墨水冷堆及快中子增殖堆,其中压水堆因技术成熟、安全可靠,是世界上最普遍的商用堆型。
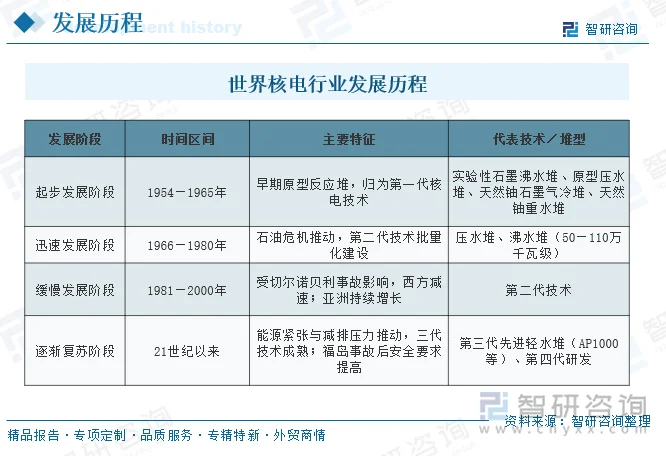
自1954年前苏联奥布宁斯克核电站首次利用核能发电以来,世界核电至今已有近60年的发展历史,整体可划分为起步发展、迅速发展、缓慢发展、逐渐复苏四个阶段。我国于1955年1月作出发展原子能事业的战略决策,1958年建成第一座研究性重水反应堆,1983年确定压水堆核电技术路线,目前已初步形成核电设计、设备制造、工程建设和运行管理能力。
二、核电行业发展现状
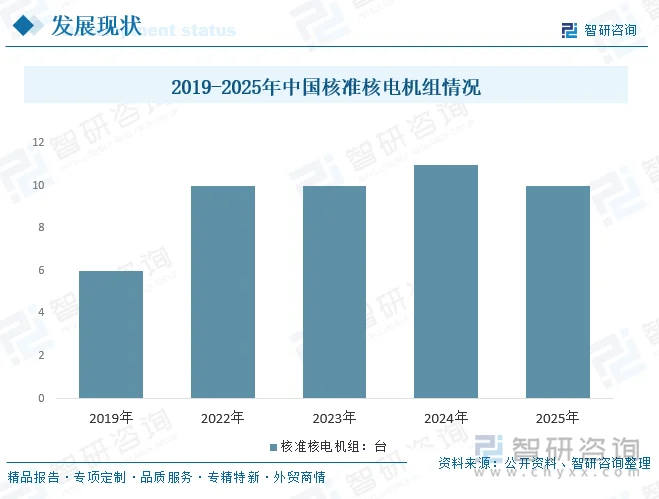
在双碳目标与能源结构转型驱动下,国内核电坚持安全有序发展,作为高效清洁低碳电源,成为我国能源结构优化的重要方向。核电技术自1951年美国EBR-1实现首次核能发电,历经七十余年发展,全球发展路径分化,例如德国已于2023年全面退出核电;而我国核电实施严格监管,机组从设计到落地均需主管部门审批。国内核电核准节奏持续抬升:2019年核准6台,2022、2023年提升至每年10台,2024年核准11台创历史新高,2025年核准10台,全部采用自主三代技术,其中8台为华龙一号,有力拉动核电设备需求。
截至2025年底,我国在运及核准在建核电机组合计112台,总装机1.25亿千瓦,规模全球第一;其中在运机组59台、装机6248万千瓦(全球第三),核准在建53台、装机6293万千瓦,连续19年在建规模全球领先。
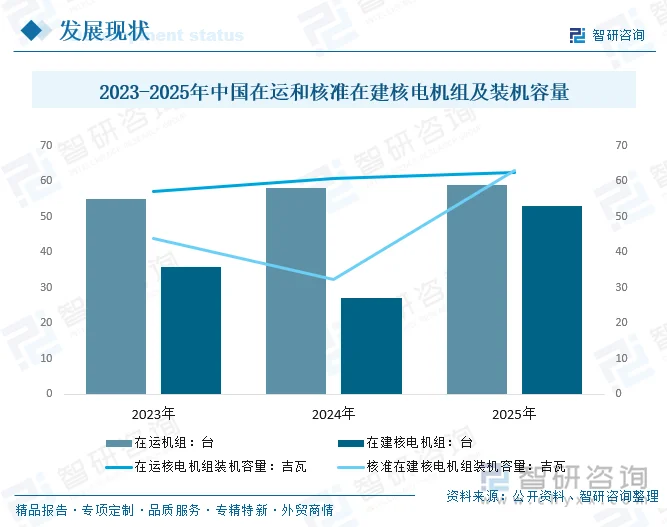
国内核电在运装机容量由2019年48.7GW增长至2025年62.8GW。伴随在建机组陆续投运,预计2026年在运装机将增至69.5GW,2027年将达83.6GW,行业形成新建项目扩容、存量机组运维并行增长的格局。
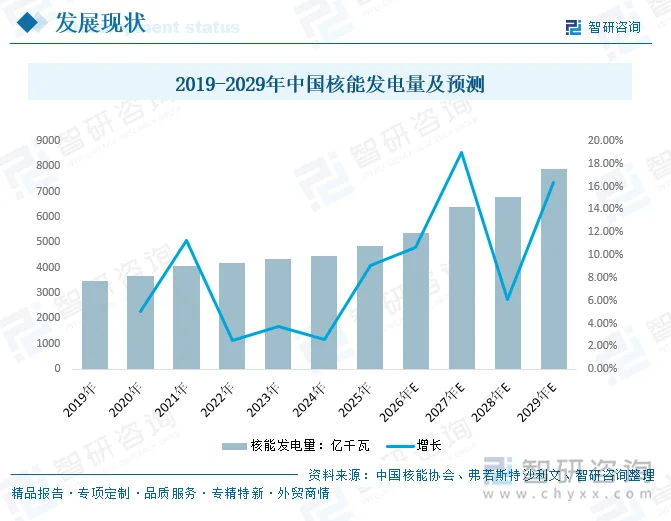
从全球看,核电在世界能源结构中占有重要地位。核电“产量”体现为核电发电量。我国核电占总发电量比重均远低于国际平均水平,提升空间较大。我国核电发电量在2002年之后随机组密集投运明显提速。根据弗若斯特沙利文《中国核泵市场研究报告》,中国核能发电量由2019年的3,487.4亿千瓦时增长至2025年的4852亿千瓦时。得益于“双碳”目标的推进和清洁能源的推广,预计未来核能发电量有望进一步增长,2026年中国核能发电量将达到5371亿千瓦时,2027年将达6391.2亿千瓦时,2029年有望达到7891.1亿千瓦时。
相关报告:智研咨询发布的《中国核电行业市场发展规模及投资机会分析报告》
三、核电行业产业链
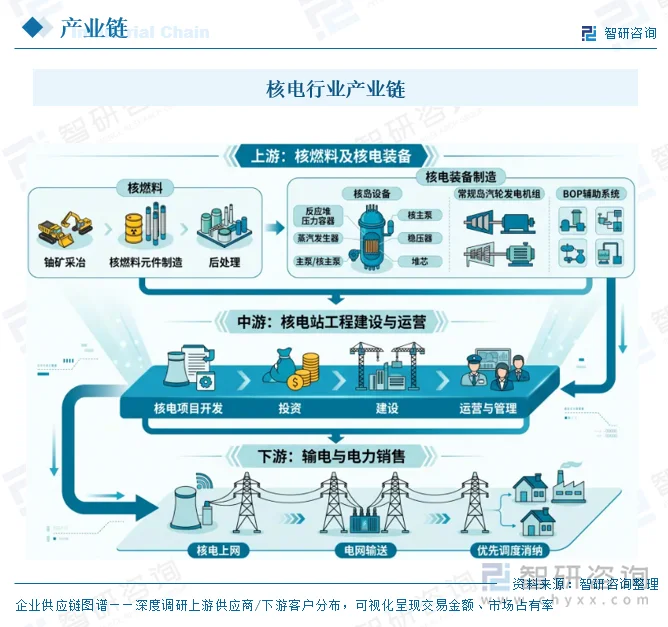
核电产业链可划分为上游、中游、下游三个环节。上游涵盖核燃料供应与核电装备制造两大领域,其中核电装备制造包括核岛设备(反应堆压力容器、蒸汽发生器、主泵/核主泵、稳压器、堆芯等)、常规岛汽轮发电机组及电站配套设施(BOP);中游为核电站的工程设计、建设及运营,即核电项目的开发、投资、建设、运营与管理;下游则是电网输电与电力销售环节,核电机组按带基本负荷方式运行,在节能发电调度中优先于火电上网消纳。
四、核电行业发展环境-相关法规政策
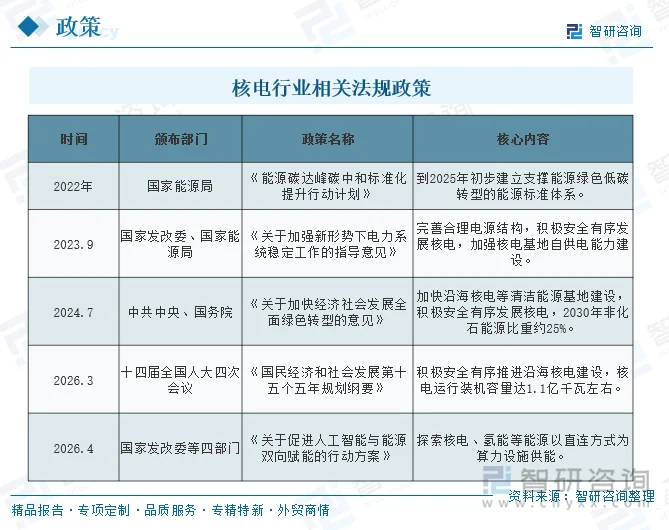
核电行业属于高度监管的战略性行业,监管体系覆盖核安全、环境保护、投资核准、核材料与放射性废物管理等多个维度。核电行业发展高度依托国家顶层能源战略与核安全法规体系。自2013年起,国家陆续出台系列政策,从推动核电技术与装备出海起步,持续完善核电标准化体系,着力提升装备自主化水平、推进核电装备国产化。伴随双碳目标落地,政策明确坚持安全有序发展核电,优化电源结构、加快沿海清洁能源基地建设;“十五五”规划纲要进一步设定发展目标,规划核电运行装机容量达到1.1亿千瓦左右。同时相关政策积极探索核电直连为算力设施供能等新型应用场景,持续为核电产业的发展带来政策支撑与市场空间。
五、核电行业竞争格局
1、主要企业
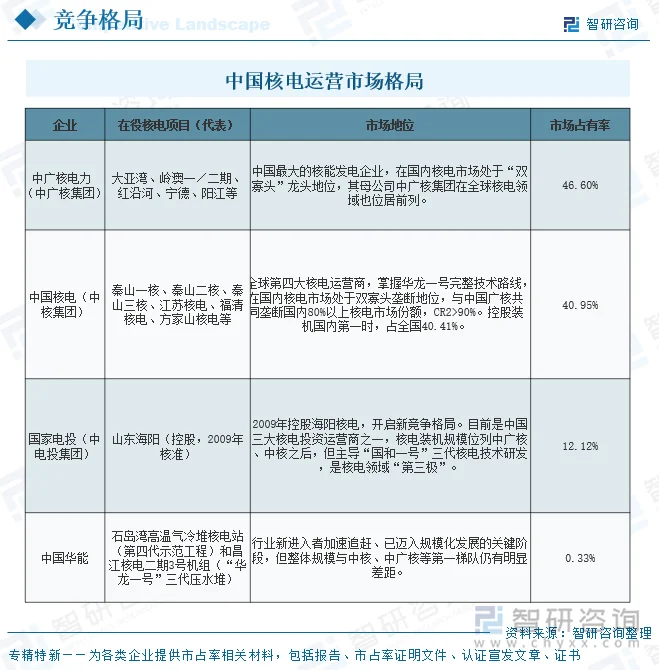
中国核电行业实行严格的持牌准入制度,竞争格局呈现“双寡头主导、四强并立”的稳定态势。目前仅有中核集团、中广核集团、国家电投集团和华能集团四家企业持有核电运营资质牌照,其中中核与中广核合计占据在运装机九成以上份额,形成绝对主导地位。
2、代表企业
1)、中国核能电力股份有限公司(中国核电)
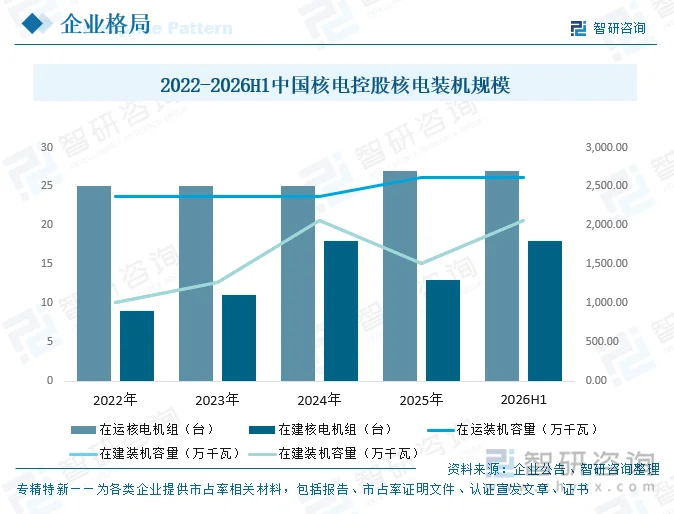
中国核电主营业务为核能、风能、太阳能等清洁能源项目及配套设施的开发、投资、建设、运营与管理,是国内投运核电的主要投资方与运营商之一。中国核电控股在运核电机组数量由2022年的25台增至2025年的27台,在运装机容量由2,375.00万千瓦提升至2,621.20万千瓦;控股在建核电机组规模保持高位,2024年末在建及核准待建机组达18台、装机2,064.10万千瓦,2025年在建13台、装机1,514.80万千瓦,2026年上半年在建及核准待建18台、装机2,067.50万千瓦,反映出公司储备项目充足、长期装机增长可期。
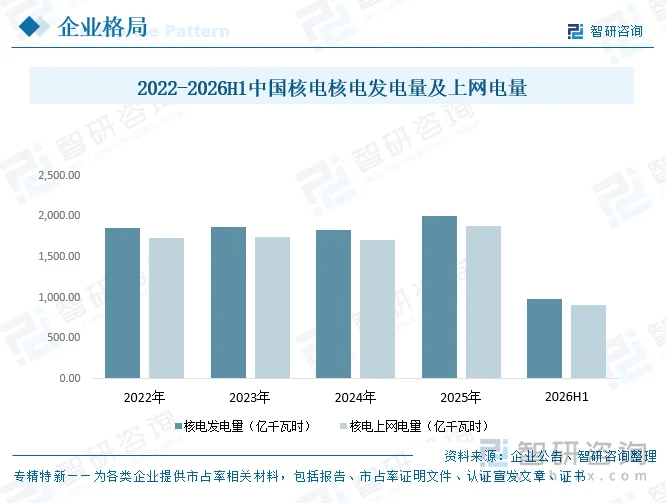
受在运机组数量与利用小时影响,公司核电发电量在2022—2025年间于1831—2008亿千瓦时区间波动,2025年达2008.07亿千瓦时创出新高、同比增长9.66%,上网电量同步增至1878.47亿千瓦时;2026年上半年发电量979.72亿千瓦时、上网916.09亿千瓦时,延续稳健发电态势。
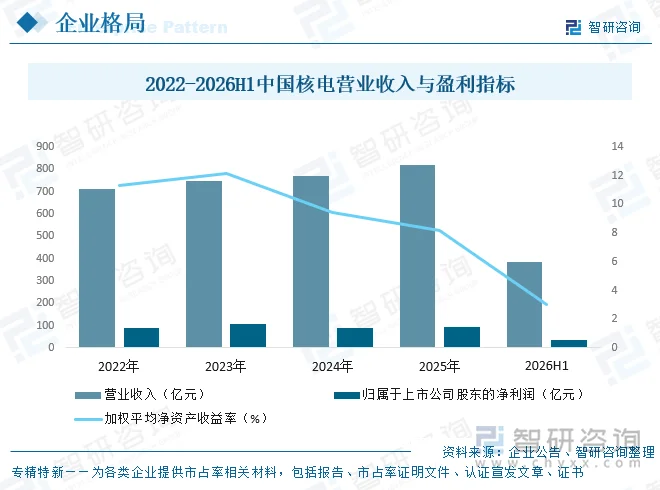
公司营业收入由2022年的712.86亿元稳步增至2025年的820.75亿元,保持逐年增长;受机组大修、电价及成本费用等因素影响,归属于上市公司股东的净利润在87.77亿—106.24亿元间波动,2023年最高(106.24亿元),2025年回升至93.04亿元;加权平均净资产收益率由2022年的11.35%回落至2025年的8.21%,2026年上半年为3.05%(半年度口径)。此外,2025年公司核电营业收入671.07亿元,同比增长4.0%,核电主业贡献稳固。
2)、中国广核电力股份有限公司(中国广核集团)
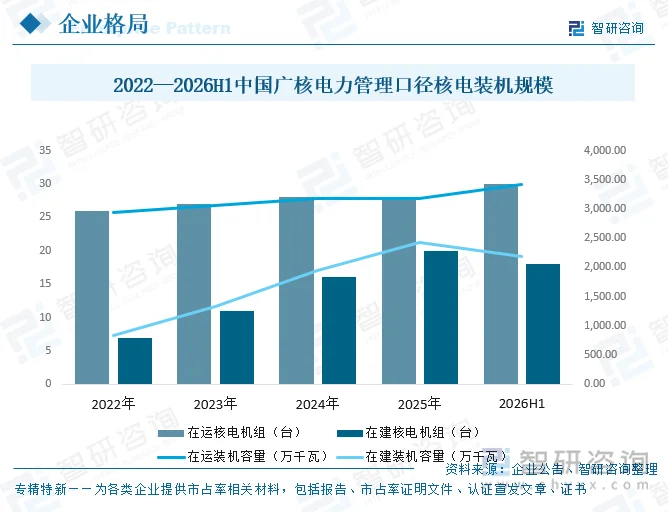
中广核电力是中广核集团核能发电的唯一平台,业务主要包括建设、运营及管理核电站,销售该等核电站所发电力,并组织开发核电站的设计及科研工作。中广核电力在运核电机组由2022年的26台增至2026年上半年的30台,在运装机容量由2,938.00万千瓦提升至3,424.80万千瓦;在建机组规模持续扩张,2022年7台、838.00万千瓦,2025年增至20台、2,422.20万千瓦,2026年上半年为18台、2,181.20万千瓦,储备项目充裕。
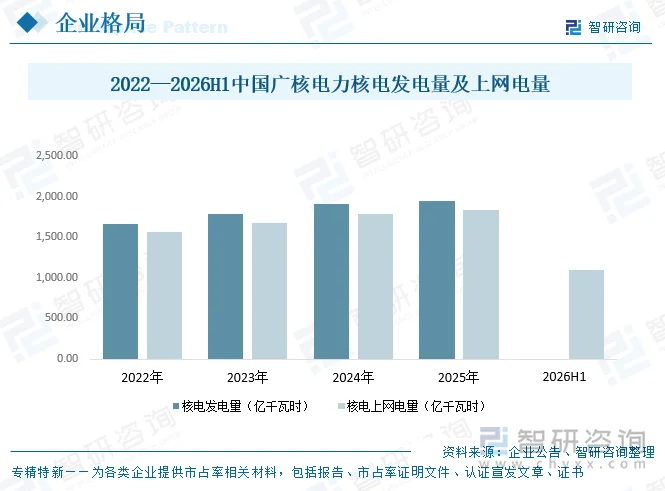
公司管理的核电站发电量由2022年的1,661.41亿千瓦时增至2025年的1,947.38亿千瓦时,上网电量由1,564.61亿千瓦时增至1,834.98亿千瓦时,发电利用率与消纳水平保持高位;2026年上半年上网电量达1,095.97亿千瓦时,占全国核电机组上网电量的52.18%,行业龙头地位稳固。2026年半年度报告未单独披露管理核电站总发电量,故该期发电量以“—”标注。
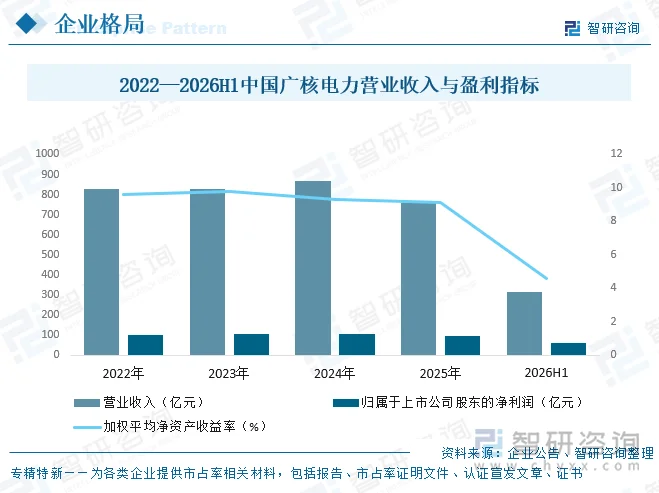
公司营业收入在2022年的828.22亿元至2024年的868.04亿元区间高位运行,2025年为756.97亿元;归属于上市公司股东的净利润由2022年的99.64亿元提升至2024年的108.14亿元,2025年为97.65亿元;加权平均净资产收益率维持在9%—10%的稳健区间,2026年上半年为4.60%(半年度口径),盈利质量与回报水平均保持行业领先。
六、核电行业发展趋势
中国核电行业正处于从“适度发展”向“积极安全有序发展”转变的关键阶段。随着能源安全、绿色低碳和电力系统稳定性要求不断提升,核电作为清洁稳定的基荷电源,战略地位持续增强。
1、装机与建设维度:批量化建设提速,沿海基地持续扩容
核电建设正进入规模化推进期。以“华龙一号”“国和一号”为代表的自主三代核电技术已进入批量化建设阶段,新建项目更多集中在广东、浙江、山东、辽宁、福建、广西、海南等沿海省份。未来几年,随着在建机组陆续投产,核电装机规模将持续增长,在运装机有望在2030年前后达到世界前列。整体建设节奏保持平稳有序,更强调安全质量、标准化施工和全生命周期管理,而非单纯追求速度。
2、技术与装备维度:三代堆为主力,四代堆和小堆加速示范
技术路线呈现“三代为主、四代突破、小堆拓展、聚变前瞻”的梯次格局。三代压水堆仍是当前建设主力,国产化率已显著提升,主设备基本实现自主可控。小型模块化反应堆、高温气冷堆、快堆、熔盐堆等先进堆型正从示范走向工程应用,其中小堆在供热、供汽、海岛供能、工业园区等场景具备潜力。核聚变被纳入未来产业布局,相关实验装置和关键部件研发持续推进,但距离商业化仍有较长周期。
3、应用与市场维度:从单一发电向多能联供拓展
核电应用正从传统发电向“发电+供热+供汽+制氢+海水淡化”等综合能源服务延伸。部分沿海核电基地已开展区域供暖和工业供汽示范,核能综合利用价值逐步显现。同时,核电将更深度参与电力市场交易,电价机制、容量补偿和绿电价值体现方式将影响项目收益结构。随着新能源占比提高,核电作为稳定基荷电源的调节和支撑作用会更加突出,但也需要适应市场化电价波动和消纳环境变化。
4、产业链与安全维度:自主化水平提升,铀资源与退役管理更受重视
核电产业链自主化能力持续增强,设计、制造、建造和运维环节协同水平提高,为批量化建设提供支撑。但铀资源对外依存度较高,仍需通过国内勘探、海外合作和燃料循环体系完善来增强保障能力。随着在运机组规模扩大,核安全、老化管理、乏燃料处理和退役费用计提将更加重要,行业治理正从建设导向转向全生命周期安全导向。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国核电行业市场发展规模及投资机会分析报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国核电行业市场发展规模及投资机会分析报告
《2027-2033年中国核电行业市场发展规模及投资机会分析报告》共十四章,包括国内主要核电企业经营状况分析,核电产业投资分析,核电产业发展前景分析等内容。


 公众号
 小程序
 微信咨询