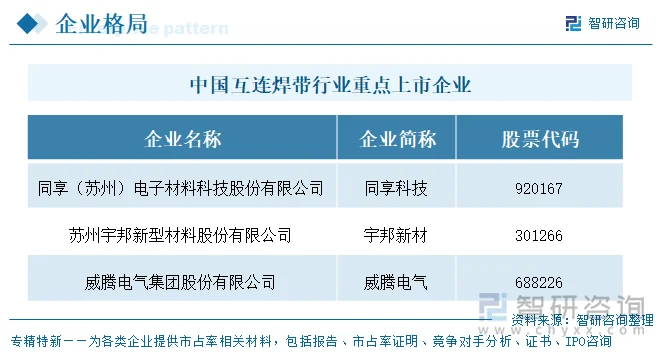
上市企业:同享科技(920167.BJ)、宇邦新材(301266.SZ)、威腾电气(688226.SH)等
相关企业:西安泰力松新材料股份有限公司、江苏太阳科技股份有限公司、保定易通光伏科技股份有限公司、保定爱廸新能源股份有限公司、太仓巨仁光伏材料有限公司、苏州赛历新材料科技有限公司、江苏亿欣新材料科技股份有限公司、晶澜光电科技 (江苏) 有限公司、南通瑞奥电子技术有限公司、宁波特索光伏有限公司等
一、概述
互连焊带是光伏涂锡焊带的两大应用方向之一,与汇流焊带共同构成光伏组件的电气连接部件。光伏涂锡焊带是光伏组件的重要组成部分,应用于光伏电池片的串联或并联,发挥聚电导电的重要作用;其中互连焊带作为太阳能电池的导电引线带,直接焊接在电池片正面栅线和背面栅线位置,将相邻电池片的正负极互相连接形成串联电路,将由光能转换在电池片上的电能收集后导出,同时起到散热和机械支撑的作用;汇流焊带则负责将光伏电池串并联后导出电流至接线盒。光伏焊带的外观尺寸、力学性能、表面结构、电阻率等性能指标,是影响光伏发电效率、光伏电池片碎片率以及光伏组件长期可靠性与耐用性(平均25年使用寿命期间)的重要因素,其镀锡工艺水平与铜基材厚度控制同样是衡量技术水平的关键。
从产品分类看,三家企业的年报均按应用方向将焊带划分为互连焊带与汇流焊带两大类,并按技术路线进一步细分:宇邦新材披露了MBB焊带、SMBB焊带、0BB焊带、多层复合焊带与超细黑色互连焊带等互连焊带细分品种,汇流焊带则包括常规汇流焊带、反光汇流焊带与黑色汇流焊带;威腾电气的光伏焊带产品矩阵包括SMBB焊带、低温焊带、MBB焊带、常规汇流带与黑色焊带;同享科技围绕N型电池技术转型推出了SMBB焊带、0BB焊带、黑色互连焊条与高效异质结电池用镀锡焊带。
本次对比的三家企业均位于江苏省,但业务结构差异明显:同享科技(北京证券交易所,证券代码920167)与宇邦新材(深圳证券交易所创业板,证券代码301266)以光伏焊带为绝对主业,互连焊带收入占总营业收入的比重分别为82.00%与80.90%;威腾电气(上海证券交易所科创板,证券代码688226)以输配电及控制设备制造为主业,光伏焊带属于其“光伏新材”业务板块,占其总营业收入的44.41%。
二、企业基本情况及业务布局
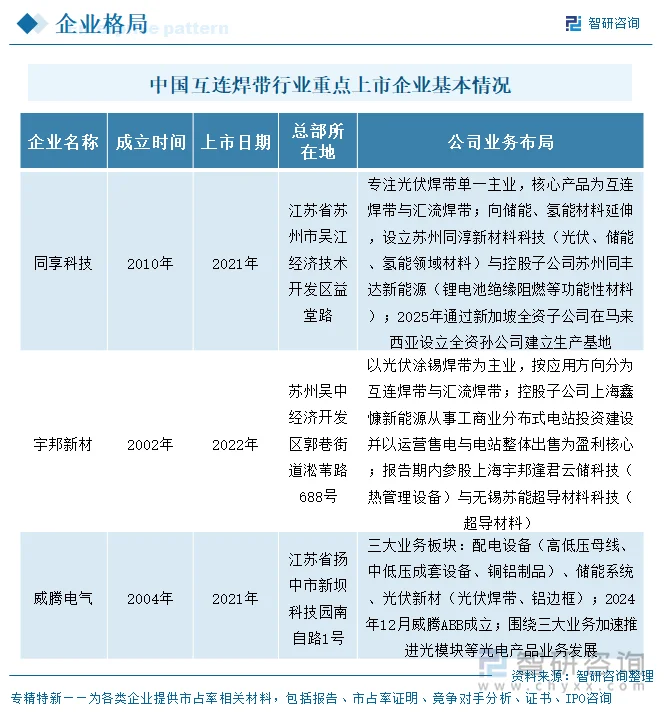
三家企业的成立年份跨度约八年:宇邦新材最早,成立于2002年;威腾电气成立于2004年;同享科技最晚,成立于2010年。上市年份集中于2021年至2022年:威腾电气于2021年7月7日在上海证券交易所科创板上市,同享科技于2021年11月15日平移至北京证券交易所上市(其2020年7月27日已在精选层挂牌),宇邦新材于2022年6月8日在深圳证券交易所创业板上市。
从成立到上市的时间间隔看,威腾电气用了约17年,宇邦新材用了约20年,同享科技用了约11年,三家均为成立十年以上才进入资本市场。三家企业的注册地址均在江苏省内,其中同享科技与宇邦新材位于苏州市,威腾电气位于镇江市扬中市,与华东地区光伏组件产业集群的区位高度重合,宇邦新材在年报中明确将“位于苏州市吴中区的总部能够依托华东地区光伏组件产业集群优势,与下游客户形成高效协同”列为产业链协同优势之一。
三、互连焊带代表性产品对比及业务模式
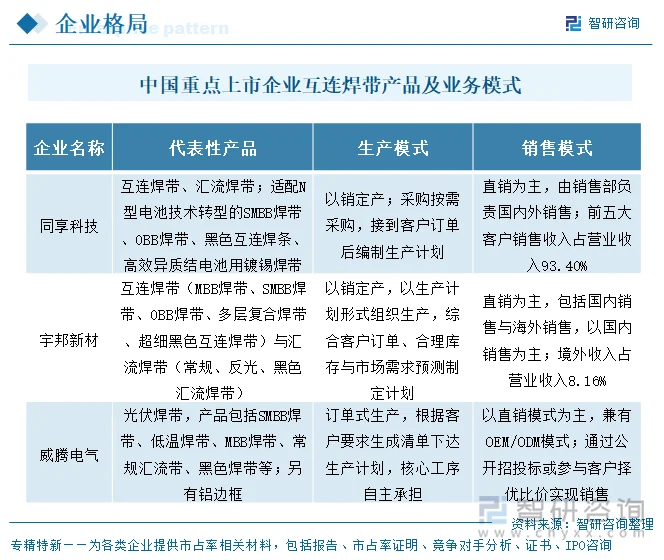
三家企业均量产互连焊带与汇流焊带,宇邦新材按应用方向对产品作了最完整的细分披露,其互连焊带覆盖MBB焊带、SMBB焊带、0BB焊带、多层复合焊带与超细黑色互连焊带,并说明SMBB焊带、0BB焊带较MBB焊带呈现进一步细线化趋势,可有效减少对电池片的遮光并使电池片表面电流密度分布更均匀;多层复合焊带已率先在BC组件上被验证为更优化的焊带降本方案。威腾电气按“互联条”与“汇流带”两类列示品种,分别为MBB圆丝焊带、SMBB焊带、低温焊带与常规汇流焊带、黑色焊带;同享科技则以互连焊带、汇流焊带两大品类列示收入,并在经营计划中披露了SMBB焊带、0BB焊带、黑色互连焊条、高效异质结电池用镀锡焊带等具体研发成果。
生产模式上,同享科技与宇邦新材均为“以销定产”,威腾电气为订单式生产,三家均以客户订单为排产起点,差异主要在于同享科技强调“按需采购”,宇邦新材在生产计划中同时纳入合理库存与市场需求预测,威腾电气则通过制造执行系统对生产工序进行实时管控。销售模式上三家均以直销为主,其中宇邦新材明确披露含国内销售与海外销售、以国内销售为主,境外收入占营业收入的8.16%;威腾电气在以直销为主的同时兼有OEM/ODM模式,年报披露其主营业务收入中直销为36.38亿元、OEM/ODM为0.95亿元。下游客户均为光伏组件龙头厂商,宇邦新材披露其主要客户包括隆基绿能、爱旭股份、晶科能源、通威股份、天合光能、阿特斯等,同享科技披露的第三至第五大客户为通威股份及其关联方、横店集团东磁股份有限公司及其关联方、晶澳太阳能有限公司及其关联方。
四、公司经营业绩
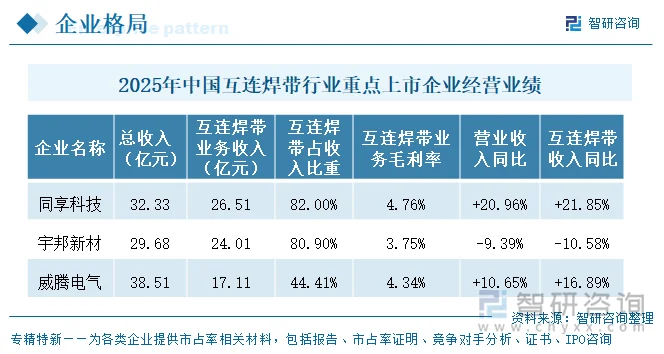
2025年营业收入的排序为威腾电气38.51亿元、同享科技32.33亿元、宇邦新材29.68亿元,首尾相差8.83亿元。增速上两增一降:同享科技以+20.96%居首,威腾电气为+10.65%,宇邦新材为-9.39%。从近三年看,同享科技与威腾电气均呈逐年上行态势,同享科技2023年至2025年营业收入由21.75亿元增至32.33亿元,威腾电气由28.48亿元增至38.51亿元;宇邦新材则在2024年冲高至32.76亿元后回落至29.68亿元。
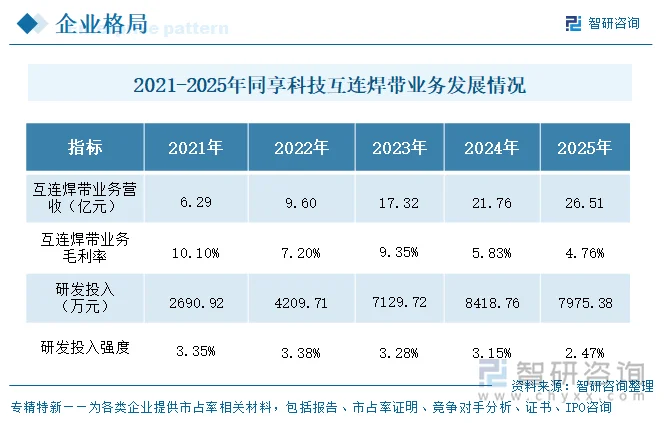
2025年三家互连焊带(威腾电气为光伏焊带口径)业务收入合计67.63亿元,排序为同享科技26.51亿元、宇邦新材24.01亿元、威腾电气17.11亿元,首位与末位相差9.40亿元。增速同样分化:同享科技+21.85%、威腾电气+16.89%、宇邦新材-10.58%。同享科技与威腾电气在焊带业务上均实现两位数增长,宇邦新材则是三家之中唯一焊带收入下滑的企业,与其整体营收下滑方向一致。
从依赖度看,同享科技互连焊带占总营业收入82.00%、宇邦新材占80.90%,两家属于高度依赖型,业绩与焊带景气度深度绑定;威腾电气光伏焊带占总营业收入44.41%,焊带仅为其三大业务之一,配电设备与储能系统在结构上起到了缓冲作用。
毛利率方面,三家互连焊带(威腾电气为光伏焊带口径)毛利率均处低位:同享科技4.76%、威腾电气4.34%、宇邦新材3.75%,最高与最低相差1.01个百分点。毛利率变动全部为负:威腾电气减少3.22个百分点,同享科技减少1.07个百分点,宇邦新材减少0.88个百分点。
五、企业互连焊带产销量
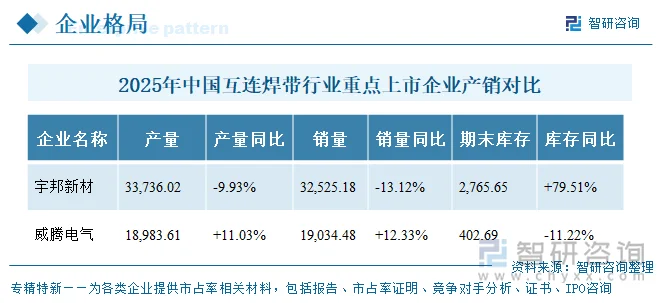
威腾电气光伏焊带生产量18,983.61吨、同比增长11.03%,销售量19,034.48吨、同比增长12.33%,产销率为100.27%,销量增速略高于产量增速,期末库存402.69吨、同比下降11.22%,呈现“以量补价、去化库存”的特征;宇邦新材生产量33,736.02吨、同比下降9.93%,销售量32,525.18吨、同比下降13.12%,产销率为96.41%,销量降幅大于产量降幅,期末库存2,765.65吨、同比大幅增长79.51%,是三家中唯一明显累库的企业。
六、研发投入
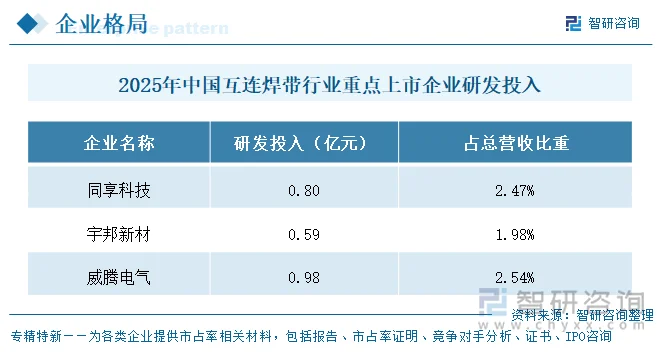
2025年研发投入合计的绝对规模排序为威腾电气0.98亿元、同享科技0.80亿元、宇邦新材0.59亿元;投入强度(研发投入占营业收入比例)的排序则为威腾电气2.54%、同享科技2.47%、宇邦新材1.98%。威腾电气在绝对额与强度上均为第一,但其研发资源需覆盖高低压母线、中低压成套设备、储能系统与光伏焊带等多条产品线,并非全部投向焊带;宇邦新材作为焊带主业型企业,投入强度反而是三家最低的。
更值得注意的是三家的研发投入与占比同比全面回落,这与“增收不增利”的行业背景相互印证:威腾电气研发投入0.98亿元、同比减少5.88%(其利润表研发费用由1.04亿元降至0.98亿元),占营业收入比重由2.98%降至2.54%;同享科技研发投入0.80亿元、同比减少5.27%,占比由3.15%降至2.47%;宇邦新材研发投入0.59亿元、同比减少16.62%,占比由2.16%降至1.98%,是三家之中收缩幅度最大的一家。
七、公司发展规划
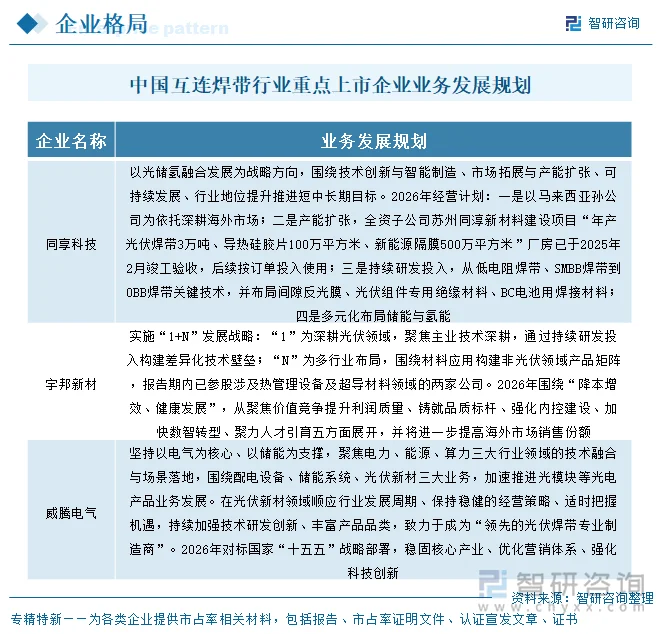
三家企业2025年年度报告披露的发展规划可归纳为三条主线:一是主业做精,围绕焊带技术迭代持续投入;二是延链与多元化,向光伏辅材、储能、氢能、热管理、超导等方向寻找第二曲线;三是海外布局,以产能出海应对贸易壁垒并贴近客户。
主线一(主业做精):同享科技提出坚持“生产+研发”双轮驱动策略,加大研发投入以应对焊带技术迭代需求,并列举了从率先推出低电阻焊带、引领SMBB焊带技术迭代到成功突破0BB焊带关键技术的路径;宇邦新材提出聚焦主业领域的技术深耕,通过持续研发投入构建差异化技术壁垒;威腾电气则在光伏新材领域提出“顺应行业发展周期,保持稳健的经营策略,适时把握机遇”,致力于成为“领先的光伏焊带专业制造商”。
主线二(延链与多元化):同享科技以光储氢融合发展为战略方向,设立苏州同淳新材料科技与苏州同丰达新能源,布局间隙反光膜、光伏组件专用绝缘材料、BC电池用焊接材料等新型光伏辅材,储能及氢能相关业务尚处于研发阶段;宇邦新材实施“1+N”战略,已参股上海宇邦逢君云储科技与无锡苏能超导材料科技,涉及热管理设备及超导材料领域的产品应用;威腾电气则在配电设备、储能系统、光伏新材三大业务之外,加速推进光模块等光电产品业务发展,打造新的业务增长曲线。
主线三(海外布局):同享科技已在马来西亚新设同享电子材料科技马来西亚私人有限公司投资建设生产基地,从事光伏焊带的生产和销售,计划以此深耕海外市场;宇邦新材将“进一步提高海外市场的销售份额、通过新市场的开辟拓宽利润来源”列入2026年重点工作,其2025年境外收入已同比增长26.96%至2.42亿元;威腾电气提出以全球化视野谋划发展,加快拓展“一带一路”沿线及全球新兴市场。
八、互连焊带行业代表性上市企业分析——同享科技
同享(苏州)电子材料科技股份有限公司,证券代码920167,主要产品与服务项目为光伏焊带,行业分类为光伏设备及元器件制造。经营业绩上,公司2023年至2025年营业收入分别为21.75亿元、26.73亿元、32.33亿元,连续三年增长,2025年同比增幅20.96%;但公司整体毛利率由2023年的11.10%、2024年的7.03%一路降至2025年的5.50%,归属于上市公司股东的净利润由1.20亿元降至0.42亿元、再降至0.22亿元,连续两年下滑。核心业务互连焊带2025年收入26.51亿元、同比增长21.85%,毛利率4.76%、同比减少1.07个百分点;汇流焊带收入5.69亿元、同比增长19.64%,毛利率7.42%、同比减少1.31个百分点。公司外销收入2.85亿元、同比增长57.79%,毛利率8.57%,高于内销的5.20%,海外市场是少数毛利率同比回升的板块(外销毛利率同比增加1.72个百分点,内销减少1.84个百分点)。
风险与应对方面,公司客户集中度极高,向第一大客户及其关联方销售实现的营业收入占比达32.17%,前五大客户合计占比93.40%;截至报告期末应收账款账面价值15.07亿元、应收票据账面价值4.49亿元,经营活动产生的现金流量净额为-5.51亿元,主要受第一大客户将支付结算方式由银行承兑汇票改为供应链票据、公司为加快资金周转将相关票据向银行办理应收账款保理融资的影响。公司对此的应对是通过成本加成模式与客户签订销售合同,并在取得销售订单的同时向供应商采购原材料,以减弱铜材、锡材价格波动对毛利的侵蚀。产能与海外布局上,公司2025年已完成马来西亚生产基地的投资建设,全资子公司苏州同淳新材料“年产光伏焊带3万吨”项目厂房已于2025年2月竣工验收,后续将根据客户订单需求投入使用。
更多行业分析详见智研咨询发布的《中国互连焊带行业市场研究分析及未来趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国互连焊带行业市场研究分析及未来趋势研判报告
《2027-2033年中国互连焊带行业市场研究分析及未来趋势研判报告》共八章,包含国内互连焊带生产厂商竞争力分析,2027-2033年中国互连焊带行业发展前景及投资策略,互连焊带企业投资战略与客户策略分析等内容。


 公众号
 小程序
 微信咨询