


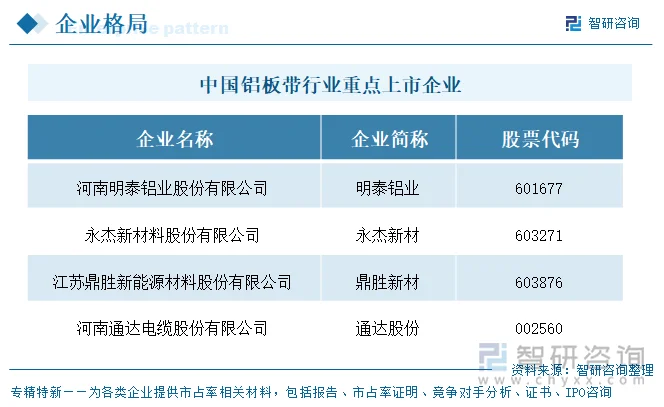
上市企业:明泰铝业(601677)、永杰新材(603271)、鼎胜新材(603876)、通达股份(002560)等
相关企业:苏州东南铝板带有限公司、福建省南铝板带加工有限公司、徐州汉裕铝业股份有限公司、内蒙古中拓铝业股份有限公司、南宁产投铝基新材料集团有限责任公司、昆山铝业有限公司、四川三星新材料科技股份有限公司、佛山市三水凤铝铝业有限公司、大冶市宏泰铝业有限责任公司、厦门厦顺铝箔有限公司等
一、概述
铝板带(含铝板带箔)属于有色金属压延加工行业,是铝加工材的重要分支。其上游为电解铝及再生铝,下游覆盖包装、家电、建筑装饰、交通运输、电力电子以及新能源(锂电池、光伏、储能)等领域,产品以“铝锭价格+加工费”模式定价,附加值取决于合金牌号与加工精度。2025年中国铝加工材综合产量4880万吨,其中铝板带箔材产量1504万吨,同比增长7.35%,行业已从高速规模化扩张转入以高端突围、绿色加速为核心的高质量发展阶段,竞争核心由成本与规模转向技术创新与高附加值产品供给能力。本次对比的四家企业虽同处铝压延加工,但铝板带业务的定位差异显著:明泰铝业、永杰新材以铝板带箔为主业且产品高度聚焦;鼎胜新材以铝箔(电池箔)为核心、铝板带为配套坯料;通达股份主业为电线电缆,铝板带产品由控股子公司通达新材料运营,属铝基复合新材料板块。
四家企业的证券分布为:明泰铝业(601677)、永杰新材(603271)、鼎胜新材(603876)三家登陆上海证券交易所,通达股份(002560)在深圳证券交易所上市,即沪市三家、深市一家。注册地址集中于铝加工产业集聚区——明泰位于河南巩义、通达位于河南偃师(中原电解铝与交通区位),永杰位于浙江杭州、鼎胜位于江苏镇江(长三角装备、技术与下游新能源产业集群),地域上呈现“长三角+中原”的布局特征。
二、企业基本情况及业务布局
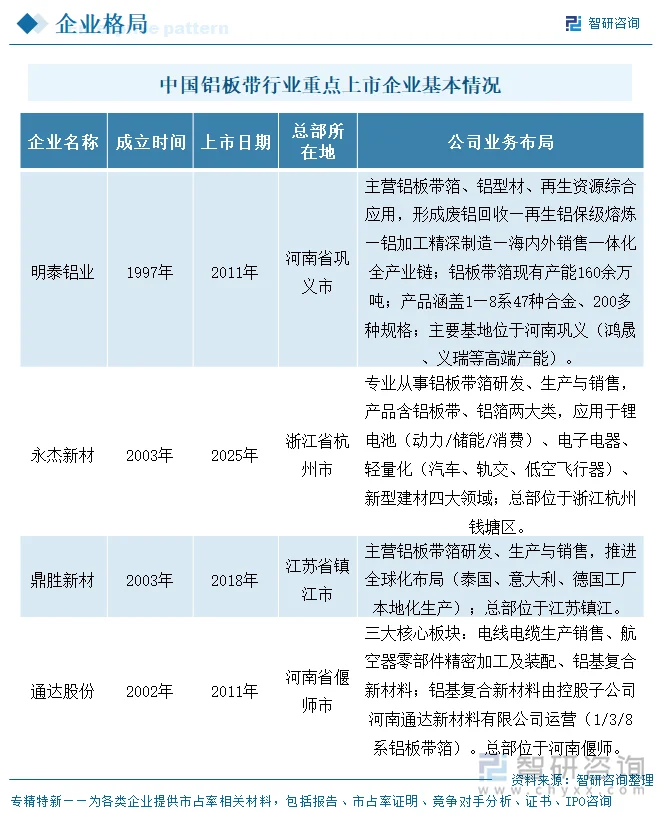
成立年份跨度从1997年(明泰铝业)至2003年(永杰新材、鼎胜新材),通达股份工商登记成立于2002年,四家均已有二十年上下的产业积淀;上市时间最早为明泰铝业、通达股份(均2011年),最晚为永杰新材(2025年新股),鼎胜新材2018年上市。成立至上市间隔方面,明泰(约14年)、鼎胜(约15年)、通达(约9年)均经历较长培育期,反映传统铝加工企业从民营作坊到规范股改的渐进路径;永杰新材则成立次年即启动股份制改造,并于2025年快速登陆资本市场,节奏明显更快。
总部区位呈现资源导向特征:河南两家(明泰、通达)依托中原地区的电解铝资源、劳动力与铁路枢纽优势;浙江(永杰)、江苏(鼎胜)则依托长三角的装备水平、技术人才与下游新能源、家电产业集群,形成“原材料腹地+终端市场”两类不同的布局逻辑。
三、铝板带代表性产品对比及业务模式
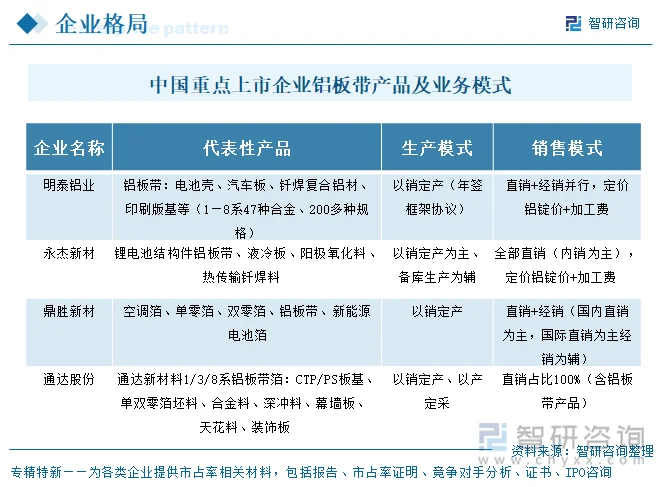
四家虽同列“铝板带”业务,但代表性产品的细分牌号与客户结构差异明显。明泰铝业覆盖1—8系47种合金、200多种规格,以电池壳、汽车板、钎焊复合铝材、印刷版基为代表;永杰新材以锂电池结构件铝板带(电芯外壳、盖板、液冷板等)与热传输钎焊料为主;鼎胜新材以空调箔、单零箔、双零箔及新能源电池箔见长,铝板带为其配套坯料;通达股份(通达新材料)则主攻1/3/8系铝板带箔,包括CTP/PS板基、单双零箔坯料、合金料、深冲料、幕墙板等。
产销模式上,四家均以“以销定产”为基础,明泰辅以年签框架协议、永杰“以销定产为主、备库为辅”;销售端明泰、鼎胜采用直销+经销双轨(国内以直销为主),永杰为全部直销,通达铝板带随其整体直销占比达100%。定价普遍采用“铝锭价+加工费”模式,盈利空间主要取决于加工费与合金附加值。下游客户方面,明泰、永杰、鼎胜均面向动力电池厂、汽车与空调厂商,通达则以内部协同与外部客户并重。
四、公司经营业绩
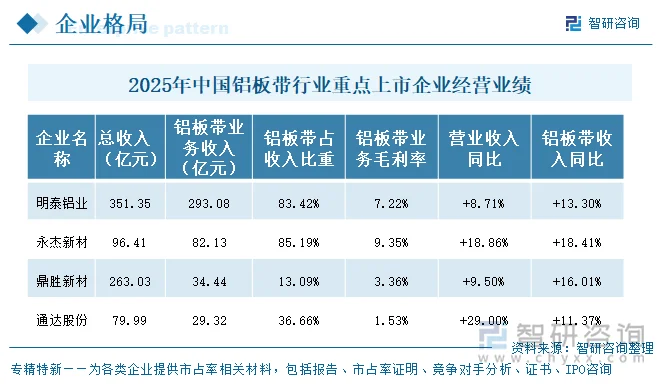
2025年四家整体营业收入排序为:明泰铝业351.35亿元、鼎胜新材263.03亿元、永杰新材96.41亿元、通达股份79.99亿元,首尾相差约4.4倍。值得强调的是,四家整体营收全部正增长,增速区间为+8.71%(明泰)至+29.00%(通达),无一家出现下滑,显示铝压延加工板块整体景气向上、未现行业性收缩。
铝板带相关业务收入排序为:明泰铝业293.08亿元、永杰新材82.13亿元、鼎胜新材34.44亿元、通达股份29.32亿元,首尾相差约10倍,明泰一家独占四家铝板带收入的六成以上。增速方面四家铝板带收入均正增长,区间为+11.37%(通达)至+18.41%(永杰)。
毛利率方面:永杰新材9.35%最高,明泰铝业7.22%次之,鼎胜新材3.36%、通达股份1.53%明显偏低;毛利率同比变动均在小范围内波动(0.77个百分点以内),仅通达微降0.38个百分点。永杰、明泰毛利率领先,源于产品向新能源电池结构件、汽车轻量化等高端铝材升级、加工费更厚;鼎胜、通达铝板带毛利率偏低,后者更含大量箔坯料与传统板基,加工费竞争充分。
五、企业铝板带产销量
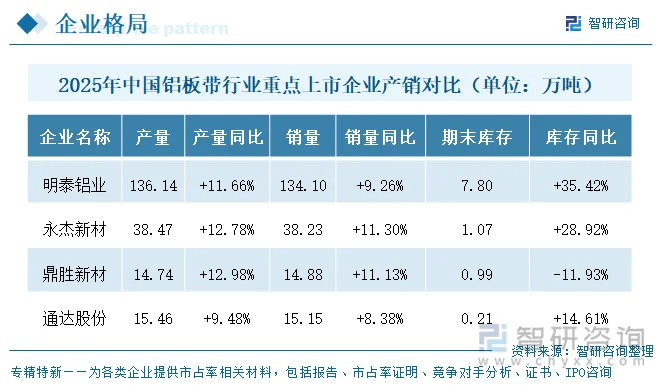
2025年四家铝板带产量均实现正增长——明泰铝业+11.66%、永杰新材+12.78%、鼎胜新材+12.98%、通达股份+9.48%,呈现典型的“价格承压但产量逆势扩张”特征,反映加工费下行周期中企业以量补价、抢占市场份额的普遍策略。产量绝对规模排序为:明泰铝业136.14万吨(绝对领先,约为其余三家之和的七成)、永杰新材38.47万吨、通达股份15.46万吨、鼎胜新材14.74万吨。
六、研发投入
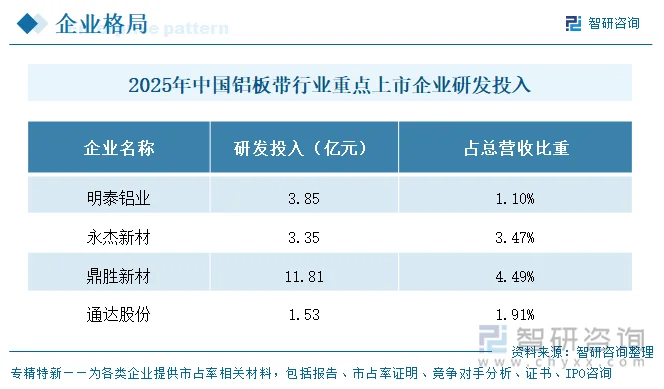
研发投入绝对规模第一为鼎胜新材11.81亿元,与其“铝箔为核心”的技术密集型定位匹配;明泰铝业3.85亿元、永杰新材3.35亿元、通达股份1.53亿元分列其后。投入强度(占营收比重)则呈现另一排序:鼎胜新材4.49%最高,永杰新材3.47%次之,通达股份1.91%,明泰铝业仅1.10%最低——后者因营收基数庞大(351.35亿元)摊薄了强度,反映大宗铝加工品仍以规模而非研发驱动。
七、公司发展规划
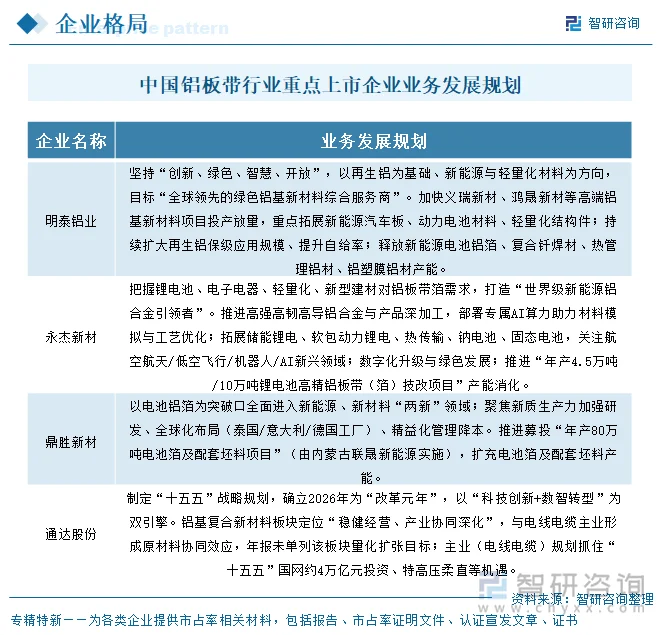
四家规划可归纳为三条主线。主线一“做强主业、高端化升级”:明泰以再生铝为基础、锚定新能源与轻量化材料,目标“全球领先的绿色铝基新材料综合服务商”;永杰志在“世界级新能源铝合金引领者”,推进高强高韧高导铝合金与AI工艺优化;鼎胜以电池铝箔为突破口全面进入“两新”领域。主线二“延链补链、产能扩张”:明泰加快义瑞、鸿晟高端项目放量;永杰推进“年产4.5万吨/10万吨锂电池高精铝板带(箔)技改项目”;鼎胜推进“年产80万吨电池箔及配套坯料项目”(内蒙古联晟实施)。主线三“数智化、绿色化与产业协同”:通达制定“十五五”战略规划、确立2026年“改革元年”,以“科技创新+数智转型”为双引擎,其铝基板块定位“稳健经营、产业协同深化”,强调与线缆主业的原材料协同,未单列量化扩张目标。
八、铝板带行业代表性上市企业分析——明泰铝业
明泰铝业成立于1997年,2011年于上交所上市,是国内首家民营铝加工企业,铝板带箔加工规模与再生铝保级应用双龙头。公司铝板带箔在产产能160余万吨,产品涵盖1—8系47种合金、200多种规格,服务4000余家客户、销往50多个国家和地区,在电池铝材、汽车热管理铝材、再生铝板材等领域市场占有率领先,高端转型成效显著。
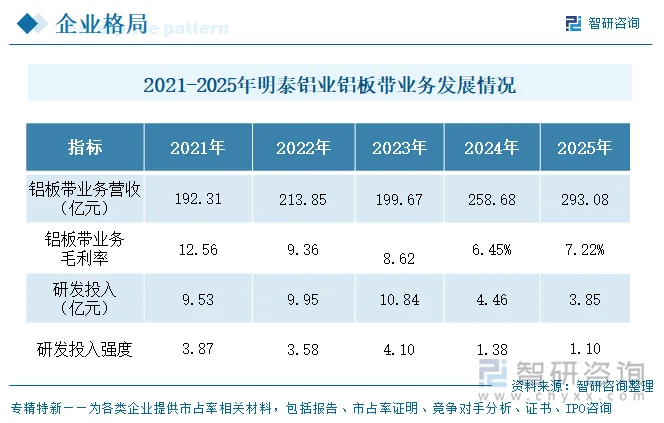
经营业绩方面,公司总营收由2023年264.42亿元增至2024年323.21亿元、2025年351.35亿元,三年稳步增长;铝板带收入2025年达293.08亿元(占营业收入83.42%),铝板带毛利率2025年7.22%,盈利能力稳中有升,主要得益于电池壳、汽车板、钎焊复合铝材等高端产品占比提升。产量2025年136.14万吨(+11.66%)、销量134.10万吨(+9.26%),产销两旺但期末库存累积至7.80万吨(+35.42%),需关注后续去化。
更多行业分析详见智研咨询发布的《中国铝板带行业市场供需态势及未来趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国铝板带行业市场供需态势及未来趋势研判报告
《2027-2033年中国铝板带行业市场供需态势及未来趋势研判报告》共十二章,包含2027-2033年铝板带行业发展预测分析,2027-2033年中国铝板带行业投资风险预警,2027-2033年中国铝板带行业发展策略及投资等内容。


 公众号
 小程序
 微信咨询



