内容概况:动力电池(PowerBattery)指为电动汽车、电动船舶、工程机械及储能系统提供驱动或储能能力的锂离子电池系统。2025—2026年完工端密集兑现,龙头基地与下一代半固态/固态产线相继投产,国产替代从“规划”走向“量产”。宁德时代洛阳一期2024年11月首条电芯线投产后,于2025年4月实现全线投产;洛阳二期2025年9月30日投产,新增30GWh;济宁基地一期60GWh于2025年5月宣布正式投产。中创新航邯郸一期12GWh计划2026年9月底前投产,自贡50GWh基地2026年1月启动、计划年内建成投产。半固态与固态方向,卫蓝新能源珠海6GWh半固态储能产线2025年3月投产;赣锋锂业重庆约5GWh半固态/混合固液产线2025年投产;清陶能源台州一期3.5GWh产线2026年3月正式投产;赛科动力宜宾项目整体规划4GWh,一期0.5GWh产线2025年11月投产。兆科新能源凯里圆柱锂电池基地2025年6月签约,2026年3月量产,总投资2.5亿元,年产能2GWh。
相关上市企业:宁德时代(300750)、比亚迪(002594)、中创新航(03931.HK)、国轩高科(002074)、亿纬锂能(300014)、瑞浦兰钧(00666.HK)、欣旺达(300207)、正力新能(03677.HK)
相关企业:爱尔集新能源(南京)有限公司、浙江吉曜通行能源科技有限公司、蜂巢能源科技股份有限公司、因湃电池科技有限公司、楚能新能源股份有限公司、江苏远航锦锂新能源科技有限公司、广州巨湾技研有限公司、SK新能源(江苏)有限公司、松下新能源(无锡)有限公司、三星环新(西安)动力电池有限公司
关键词:动力电池销量、动力电池装车量、动力电池项目建设情况、动力电池行业壁垒、动力电池项目建设风险
一、动力电池行业发展现状
动力电池(Power Battery)指为电动汽车、电动船舶、工程机械及储能系统提供驱动或储能能力的锂离子电池系统,由正极、负极、电解液、隔膜与电池管理系统(BMS)构成,按正极材料主要分为磷酸铁锂(LFP)与三元(NCM/NCA)两大技术路线。相较消费电子电池,动力电池对能量密度、循环寿命、安全性能与快充能力要求更高。
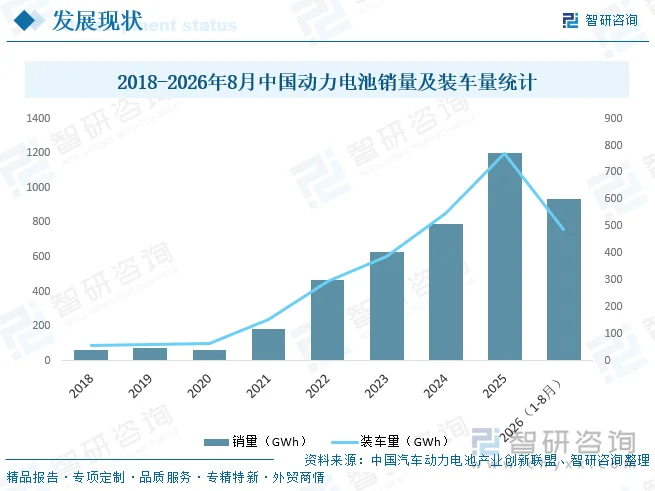
动力电池具备高能量密度、长循环寿命、优异充放电效率、低自放电率及无记忆效应等核心特性,随着CTP、CTC等系统集成技术与材料体系的持续迭代升级,动力电池的快充性能、低温适配性、安全可靠性均得到稳步提升,叠加规模化生产驱动的成本持续下探,其全生命周期经济性与全场景适配能力进一步增强,与此同时,动力电池使用端零排放、低噪声的属性,对于推动交通领域绿色低碳转型、助力能源结构优化调整具有重要战略价值。据中国汽车动力电池产业创新联盟统计数据,2026年1—8月,我国动力电池累计销量达937.2GWh,同比增长38.7%;累计装车量达489.1GWh,同比增长17.0%。
相关报告:智研咨询发布的《中国动力电池行业市场深度评估及未来发展潜力报告》
二、动力电池行业壁垒
动力电池行业壁垒并非单一环节的门槛,而是技术工艺、客户认证、规模成本与合规准入多维度交织的复合体系。各壁垒相互强化,既抬高了新进入者从研发到量产、从样品到定点的跨越难度,也使头部企业凭借工艺沉淀、客户锁定、成本摊薄和合规能力形成持续领先优势。因此,行业竞争格局具有较强的稳定性,新进入者唯有依靠长期投入和系统能力建设,才可能实现有效突破。
1、技术工艺与良率爬坡壁垒
动力电池制造覆盖电极制备、电芯装配、化成分容等长流程环节,对产品一致性、良率与安全性要求极高。方形、圆柱、大圆柱电芯以及CTP/CTC结构创新、固态电解质工艺,均依赖长期工艺积累与工程经验沉淀。新进入者即使完成样品开发,也往往需要经历较长爬坡期,才能实现稳定量产;良率提升并非简单依靠设备投入即可实现,而依赖海量工艺数据、参数窗口与缺陷机理的持续积累。任一环节控制不当,都可能带来一致性波动、安全风险与成本上升。工艺诀窍具有较强隐性特征,难以通过短期模仿获得。因此,头部企业凭借成熟工艺体系、量产经验和持续迭代能力形成先发优势,新进入者面临较高的技术工艺与良率爬坡壁垒。
2、下游长周期认证壁垒
动力电池直接关系整车安全与性能,进入车企供应链须通过IATF16949体系、PPAP以及台架、路试、冬标夏标等验证,认证周期较长、要求严格。车企对供应商的研发响应、质量一致性、交付保障和追溯能力均有系统要求,任何环节不达标都难以进入定点体系。一旦实现定点,车企通常不会轻易更换供应商,因为切换涉及重新验证、整车适配和供应链稳定性风险。头部企业凭借已建立的海量实车数据、成熟项目经验和定点份额,形成稳固的客户锁定效应。新进入者即使具备产品能力,也需经历较长验证与信任积累过程,短期难以突破既有供应格局,从而形成显著的下游长周期认证壁垒。
3、重资产与规模效应壁垒
动力电池产线投资规模大、建设周期较长,且设备高度专用,厂房、洁净环境、自动化装备和检测系统均需持续投入。规模越大,单位折旧与采购成本越低,龙头凭借高产能利用率摊薄固定成本,并在价格竞争中保持盈利韧性。中小厂商与新进入者往往难以在同等成本水平下参与竞争,还面临产能爬坡、设备调试和资金占用等压力。与此同时,电池技术路线迭代较快,产线还需兼顾改造与升级能力,进一步抬高持续投入门槛。重资产属性使行业天然筛选参与者,缺乏资金实力、产能规模和成本控制能力的企业难以形成有效竞争力,从而构成明显的重资产与规模效应壁垒。
4、环保安评与合规壁垒
锂电池生产涉及前驱体、电解液等危化品,须通过环评、安评、排污许可及能耗双控审查,新建项目还需满足海外市场在碳足迹、回收率等方面的合规要求。近年来,多地审批中强化能效与碳约束,企业不仅要满足污染物排放和安全生产要求,还需具备绿电配套、碳数据管理和回收体系衔接能力。合规成本与属地配套能力往往成为隐性壁垒,缺乏经验的新进入者容易在选址、审批、建设和运营环节受阻。头部企业凭借成熟合规体系、属地资源和供应链协同能力,更容易实现稳定生产与海外市场准入,从而在环保安评与合规层面形成较高门槛。
三、2025-2026年动力电池行业项目建设情况
1、备案类
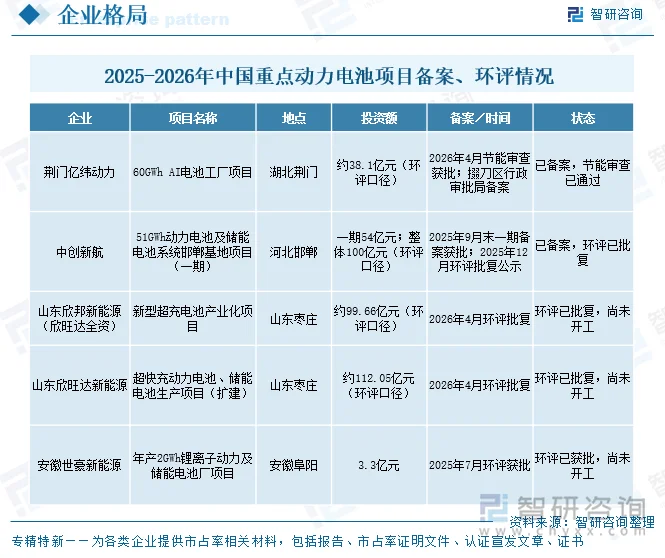
2025—2026年动力电池项目的前期审批仍在密集推进,但整体呈现“备案、环评先行、开工审慎”的特征。项目覆盖湖北、河北、山东、安徽等地,区域布局向产业配套和要素保障相对完善的地区集聚;投资规模分化明显,既有百亿级基地项目,也有中小规模补充性项目。技术方向集中于AI电池、超充/超快充、储能与动力兼产等高端环节,反映行业从单纯扩产转向结构优化和差异化布局。多数项目虽已完成备案或取得环评批复,但仍处于尚未开工状态,说明企业在供需调整期更注重合规前置、节奏控制和投资回报测算,前期审批活跃与实质性开工之间仍存在一定时间差。
2、开工类
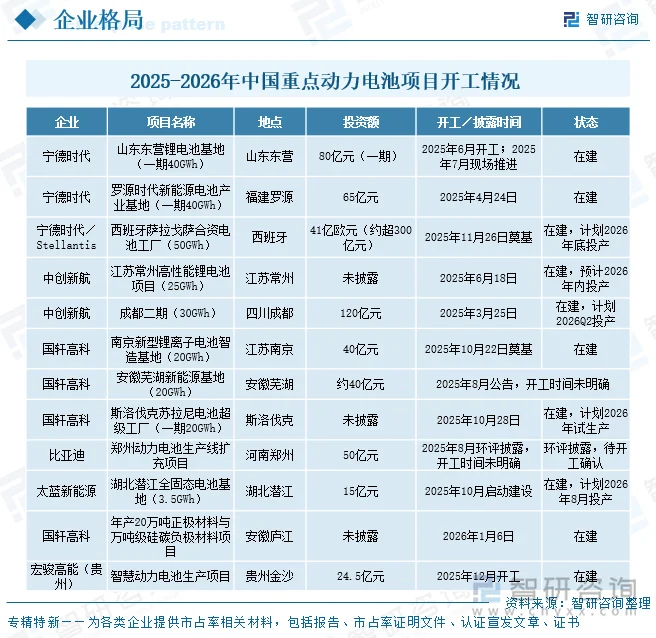
2025年以来动力电池行业从“战略静默”转向加速扩张,二季度起头部企业密集开工,海外基地实质性动工成为新特征。宁德时代山东东营40GWh基地于2025年6月开工,一期投资80亿元;罗源时代基地2025年4月动工,总投资65亿元。宁德时代与Stellantis西班牙合资工厂2025年11月奠基,规划50GWh,投资41亿欧元。中创新航常州25GWh项目2025年6月18日开工,但项目本身未披露投资额;成都二期30GWh项目2025年3月开工,总投资120亿元。国轩高科南京20GWh基地2025年10月奠基,投资40亿元;斯洛伐克苏拉尼工厂2025年10月28日开工,一期20GWh;庐江正极材料与硅碳负极项目2026年1月开工。比亚迪郑州动力电池生产线扩充项目2025年8月披露环评,投资50亿元,实际开工时间尚未明确。太蓝新能源潜江全固态电池基地2025年10月启动建设,规划3.5GWh。宏骏高能贵州金沙项目2025年12月开工,投资24.5亿元。
3、完工类(投产/完工)
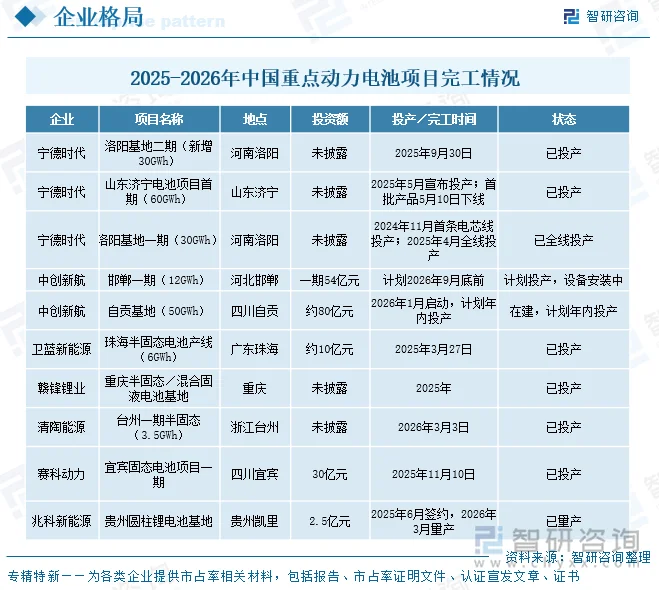
2025—2026年完工端密集兑现,龙头基地与下一代半固态/固态产线相继投产,国产替代从“规划”走向“量产”。宁德时代洛阳一期2024年11月首条电芯线投产后,于2025年4月实现全线投产;洛阳二期2025年9月30日投产,新增30GWh;济宁基地一期60GWh于2025年5月宣布正式投产。中创新航邯郸一期12GWh计划2026年9月底前投产,自贡50GWh基地2026年1月启动、计划年内建成投产。半固态与固态方向,卫蓝新能源珠海6GWh半固态储能产线2025年3月投产;赣锋锂业重庆约5GWh半固态/混合固液产线2025年投产;清陶能源台州一期3.5GWh产线2026年3月正式投产;赛科动力宜宾项目整体规划4GWh,一期0.5GWh产线2025年11月投产。兆科新能源凯里圆柱锂电池基地2025年6月签约,2026年3月量产,总投资2.5亿元,年产能2GWh。
四、动力电池项目建设风险
1、产能过剩与需求兑现不及预期风险
动力电池行业经历深度调整后,部分跨界项目出现延期或终止,产能利用率一度承压,反映出规划产能与实际需求之间可能存在错配。虽然高端产能存在结构性紧张,但全行业名义产能仍处高位,若新能源汽车与储能市场增速放缓,已规划新增产能将加剧供需失衡,压制产品价格与项目盈利。项目建设若仅依据短期景气或地方招商预期,容易陷入“规划热、兑现冷”的局面。因此,项目前期应审慎评估目标客户、订单可见性和区域供需,合理确定建设规模与分期节奏,保留产能柔性,避免一次性铺开造成资金沉淀。同时应强化客户绑定与产品差异化,降低同质化产能投放带来的竞争风险。
2、技术放大与良率爬坡风险
大圆柱、固态/半固态等新一代电池从中试走向量产,存在工艺放大不确定性。固态电池还面临固固界面、连续制造等新设备与新工艺难题,工程化验证周期和难度较高。项目建设中若良率爬坡不及预期,将直接推高单位成本、增加废品与返工损失,并延缓投产节奏,影响投资回收和现金流。实验室性能与规模化稳定制造之间往往存在差距,设备匹配、工艺窗口、环境控制和质量追溯均需反复调试。项目应预留充分的工艺验证、设备联调和爬坡周期,设置阶段性达产目标与资金缓冲,避免以理想良率测算投资回报。同时应加强工艺数据积累和工程团队建设,推动设备、材料与制造环节协同优化。
3、关键原料供应与成本波动风险
锂、镍、钴及电解液、正极材料等关键原料价格受供需格局、地缘扰动和产业链博弈影响,波动较为剧烈。动力电池项目建设周期较长,从规划到投产跨越多个市场阶段,若未通过长协采购、纵向一体化布局或期货等工具锁定成本,原料价格大幅波动将侵蚀项目经济性。原料供应紧张时还可能影响爬坡与交付,价格下行时则带来库存减值压力。项目应建立覆盖多源采购、库存管理、成本传导和套期保值的供应链风险管理机制,审慎测算不同价格情景下的投资回报,避免按单一时点价格假设决策。同时应加强与上游供应商的长期协同,提升关键材料保障能力,并对项目建设期资金安排和投后盈利稳定性形成缓冲。
4、海外合规与地缘风险
出海项目须满足欧盟《新电池法》碳足迹、回收率及美国相关补贴规则等属地要求,合规成本较高且规则持续演化。项目建设若未前置开展合规评估,可能在选址、工艺路线、供应链追溯和回收体系衔接上反复调整,增加投资与时间成本。同时,关税与贸易壁垒可能改变“本地建厂”的经济性假设,海外基地的建设进度与回报面临政策不确定性。属地劳工、环保、社区和数据合规要求也会影响项目运营。项目应进行多情景政策分析,合理设计属地化供应链和合作伙伴结构,预留合规投入与调整空间,避免将补贴或关税优惠作为唯一收益来源。通过分散市场布局和强化合规能力,降低单一政策变化对项目的影响。
更多行业分析详见智研咨询发布的《中国动力电池行业市场深度评估及未来发展潜力报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。
 智研咨询 - 精品报告
2027-2033年中国动力电池行业市场深度评估及未来发展潜力报告
《2027-2033年中国动力电池行业市场深度评估及未来发展潜力报告》共十六章,包含2027-2033年动力电池行业投资特性与风险防范分析,动力电池行业发展面临的困境及对策,动力电池行业发展战略及建议等内容。


 公众号
 小程序
 微信咨询