内容概要:半导体量测检测设备属于半导体设备重要细分品类,应用于集成电路前道制程及先进封装环节,贯穿芯片制造全流程、管控各工序工艺质量,是保障芯片良品率的核心,芯片制造工序超500道,对工艺控制近乎“零缺陷”要求。全球市场稳步扩容,先进制程、HBM、Chiplet异构集成提升单晶圆检测频次与设备价值,预计2026年全球规模约197亿美元,增速高于半导体设备整体水平;AI/HPC、汽车电子带动晶圆扩产,先进工艺与3D堆叠持续拉动需求,纳米图形晶圆缺陷检测、掩膜版缺陷检测、关键尺寸量测等是主流细分品类,设备总共十余类,检测设备、量测设备分别占比62.6%、33.5%。中国大陆晶圆产能扩张催生旺盛设备需求,量测检测设备国产替代紧迫性凸显,当前是全球规模最大、增速最快的量测检测设备市场,2020年市场占比达27.4%,已超越中国台湾地区,预计2026年国内市场规模约108.4亿美元。
上市企业:中科飞测[688361]
相关企业:上海精测半导体技术有限公司、科磊半导体、应用材料(AppliedMaterials)、创新科技(Onto)、新星测量仪器(Nova)、日立(Hitachi)、康特科技(Camtek)、帕克公司(Park)、睿励科学仪器(上海)有限公司
关键词:半导体量测检测设备行业产业链、半导体量测检测设备行业政策、半导体量测检测设备市场规模、半导体量测检测设备市场竞争格局、半导体量测检测设备行业发展趋势
一、半导体量测检测设备行业定义及分类
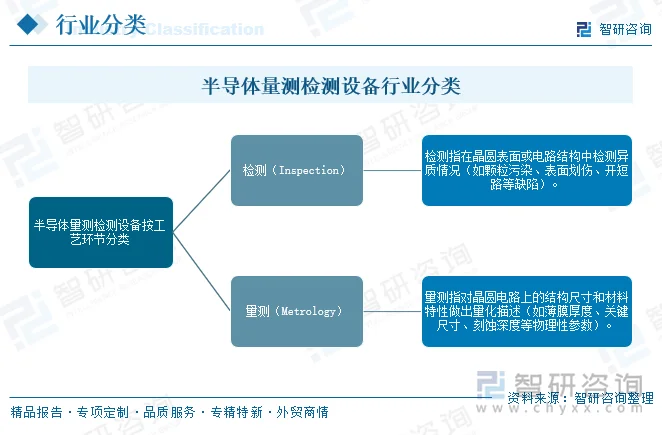
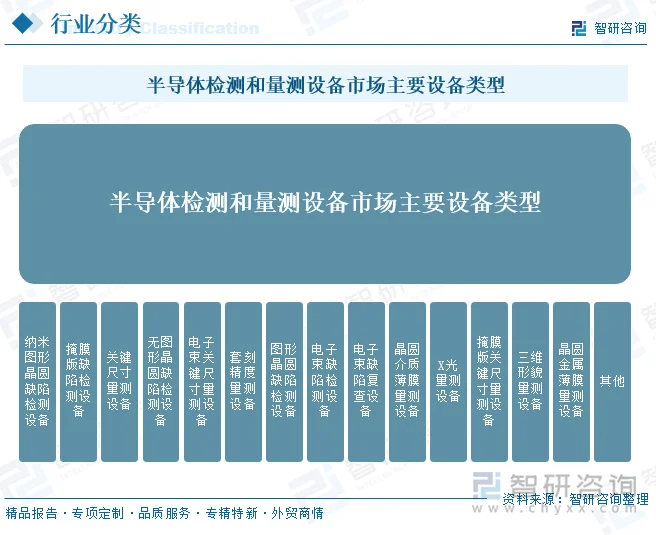
半导体量测检测设备(广义上表达为半导体质量控制设备)是贯穿集成电路制造全过程、用于保证芯片生产良品率的关键工艺设备。可按工艺环节分为检测(Inspection)与量测(Metrology)两大类:检测指在晶圆表面或电路结构中检测异质情况(如颗粒污染、表面划伤、开短路等缺陷);量测指对晶圆电路上的结构尺寸和材料特性做出量化描述(如薄膜厚度、关键尺寸、刻蚀深度等物理性参数)。从技术原理看,检测和量测主要包括光学检测技术、电子束检测技术和X光量测技术,其中光学检测设备因速度快、精度高、无损伤的优势,在全球市场中占据主导地位。
半导体检测和量测设备品类繁多,主要涵盖各类晶圆及掩膜版缺陷检测设备(纳米图形、无图形、电子束等),以及关键尺寸、套刻精度、薄膜厚度与形貌的精密量测设备等。
二、半导体量测检测设备行业发展现状
1、全球市场现状
半导体量测检测设备是半导体设备的重要细分领域,应用于集成电路前道制程与先进封装等环节,用于管控芯片制造各工序的工艺质量。量测检测贯穿芯片制造全流程,是保障芯片良品率的关键环节:芯片制造工序超500道,只有每道工序良品率高于99.99%,最终成品良品率才能达到95%以上,因此芯片制造对工艺控制近乎“零缺陷”要求。
全球半导体量测检测设备市场稳步扩容,先进制程、HBM、Chiplet异构集成带动单晶圆检测频次与设备价值提升。预计2026年全球市场规模约197亿美元,增速高于半导体设备整体水平。AI/HPC、汽车电子拉动全球晶圆厂扩产,先进工艺、3D堆叠等技术迭代持续催生量测检测需求,推动市场规模持续增长。
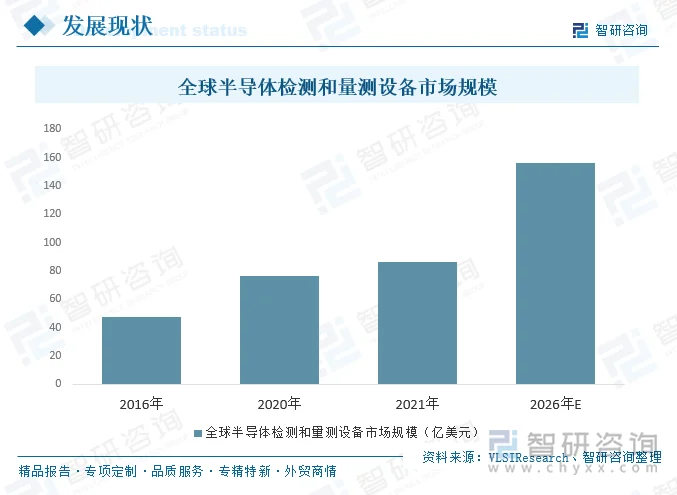
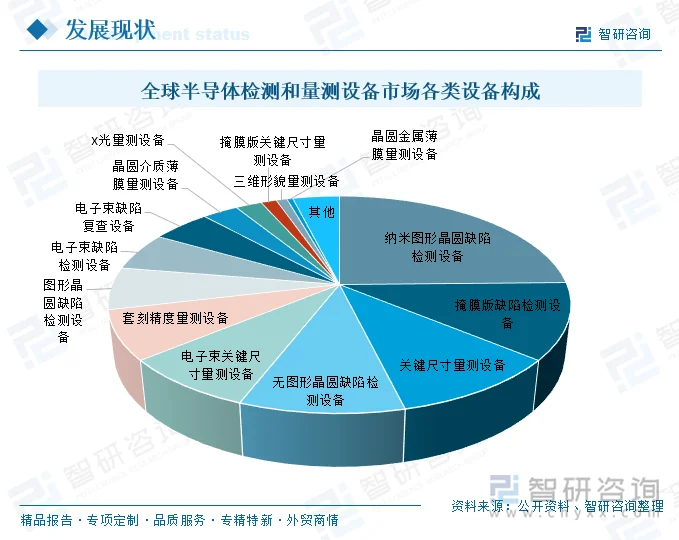
纳米图形晶圆缺陷检测设备、掩膜版缺陷检测设备、关键尺寸量测设备等为市场占比较高的细分品类,行业企业一般围绕细分品类布局产品。全球半导体量测检测设备可划分为十余类,其中检测设备合计占比62.6%,量测设备合计占比33.5%。
2、中国市场现状
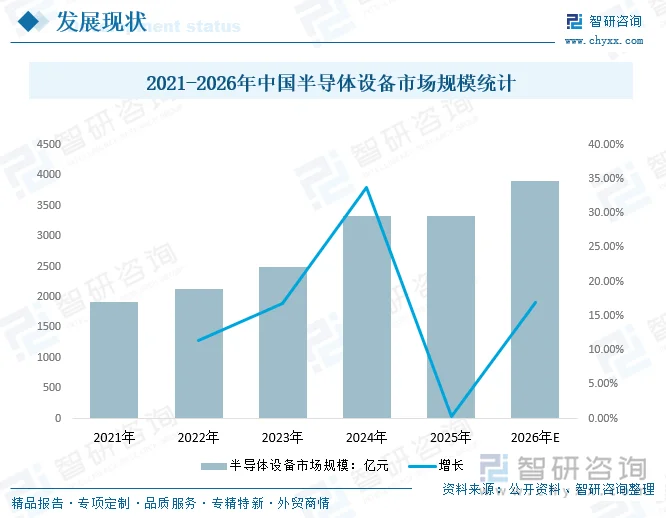
国大陆晶圆产能持续扩张,属于全球核心增长市场,但设备国产化率偏低,国内产线设备仍高度依赖进口,国产替代空间广阔。伴随半导体国产化进程推进,我国半导体设备行业迎来快速增长。中国半导体设备市场规模由2021年1911.1亿元增长至2025年3337.4亿元,复合增长率15.0%;2026年中国半导体设备市场规模有望达到3903.5亿元。长期来看,国产替代需求持续支撑行业向上,预计2030年市场规模将增长至6025.9亿元。
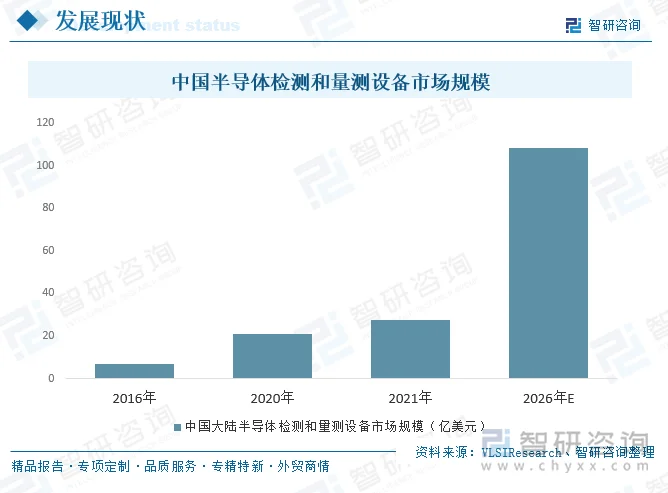
国内晶圆厂产能扩张带动设备需求旺盛,同时凸显量测检测等关键设备国产替代的紧迫性。目前中国大陆是全球规模最大、增长最快的半导体量测检测设备市场,2020年中国大陆市场占全球比重提升至27.4%,超越中国台湾地区;预计2026年中国大陆半导体量测检测设备市场规模约108.4亿美元。
相关报告:智研咨询发布的《中国半导体量测检测设备行业市场全景评估及发展前景研判报告》
三、半导体量测检测设备行业产业链
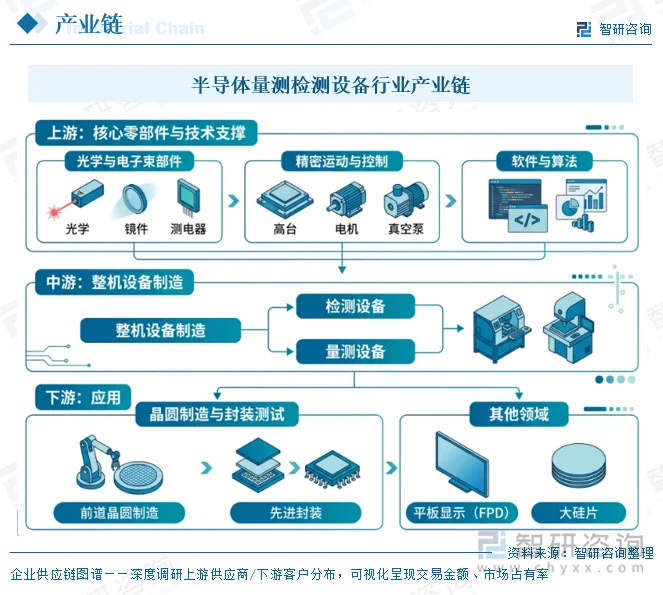
半导体量测检测设备所属的半导体设备行业处于半导体产业链上游的关键位置,是整个半导体产业的重要支撑,对先进制程的推进具有至关重要的作用。半导体量测检测设备行业产业链上游主要为量检测设备提供关键硬件与软件算法,技术壁垒集中在高端光学、电子束及精密运动控制领域;中游是产业链的核心,负责将上游零部件集成为各类量检测设备。按功能主要分为检测设备(查找缺陷)和量测设备(测量参数);下游是设备的最终应用场景,需求直接受半导体资本开支和工艺演进驱动。
四、半导体量测检测设备行业发展环境-相关法规政策
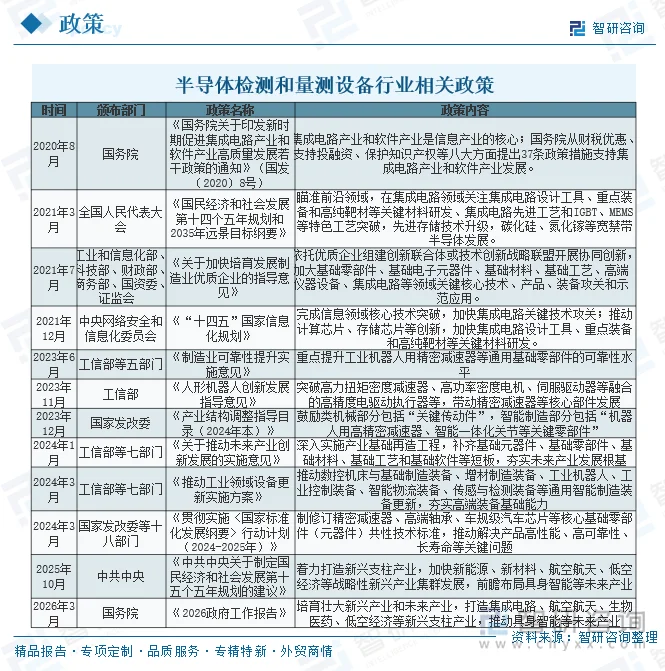
集成电路产业作为电子信息产业的基础和核心,国家给予了高度重视和大力支持,出台了一系列鼓励扶持政策。相关政策和法规从财政、税收、技术、人才等多方面为半导体及其专用设备制造行业发展提供有力支持,为量测检测设备等关键装备的国产突破营造了良好环境。
五、半导体量测检测设备行业竞争格局
1、主要企业
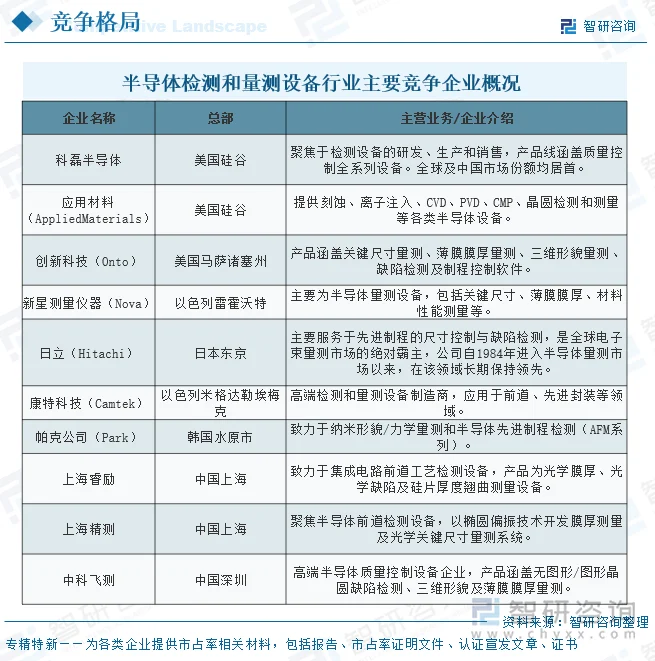
目前全球半导体量测检测设备市场呈高度垄断竞争格局,美日企业技术领先,科磊半导体、应用材料、日立等国际巨头占据主要市场份额。中国市场同样高度依赖海外厂商。与此同时,中科飞测等国内企业依托技术积累快速崛起,在本土厂商中市占相对领先,但整体市场份额仍然偏小,国产替代空间广阔。除中科飞测外,国内还涌现出上海睿励、上海精测等本土量测检测设备企业。
2、代表企业-深圳中科飞测科技股份有限公司
中科飞测是一家专注于高端半导体质量控制设备领域、提供全流程良率管理解决方案,是国内高端半导体质量控制设备领域率先登陆资本市场的企业之一。
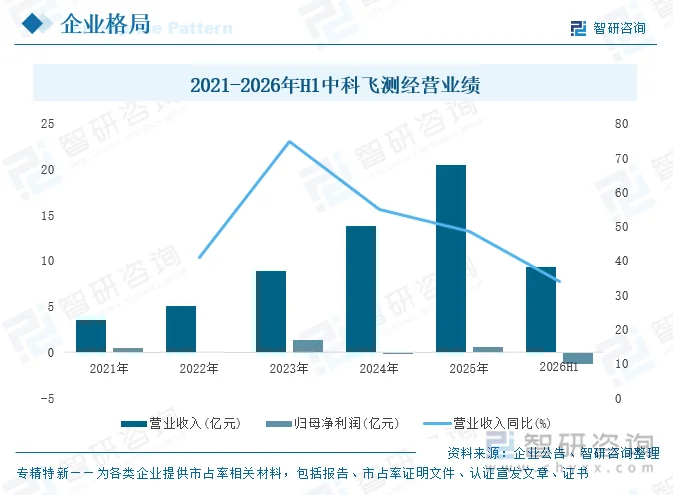
受益于核心技术突破、产品系列迭代升级及国产替代加速,公司营业收入持续高速增长:由2021年的3.61亿元增长至2025年的20.53亿元,四年增长约4.7倍,年复合增长率约54.4%;2026年上半年实现营业收入9.41亿元,同比再增34.01%,增长动能延续。与此同时,公司为加快打破国外垄断、保持技术领先,维持高强度研发投入,导致阶段性利润承压,但规模效应已逐步显现。
盈利能力方面,公司归母净利润在2023年达到1.40亿元高点后,2024年、2025年受研发费用高增(分别达4.98亿、6.56亿元)及股份支付等影响出现阶段性波动(2024年-0.12亿元、2025年0.59亿元),扣除非经常性损益的净利润在2024—2025年均为负值。这一“增收不增利”的特征是半导体设备企业国产化突围期的典型表现——以研发投入换市场与品类突破;随着营收规模扩大,规模效应已使研发投入占营收比重由2024年的36.07%回落至2025年的31.95%,盈利质量边际改善。
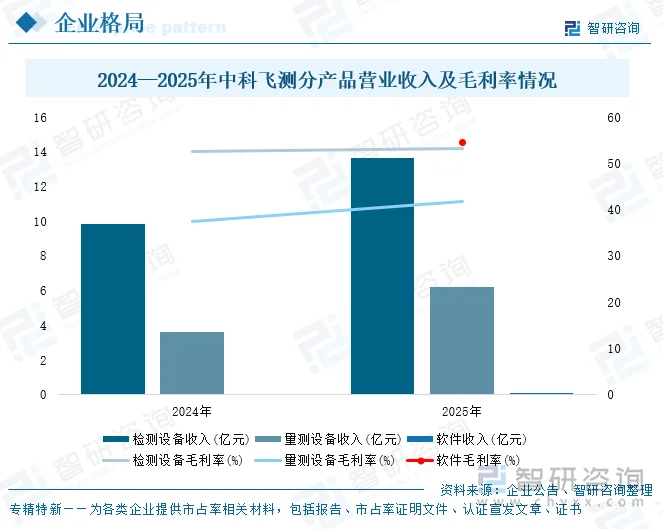
从产品收入结构看,检测设备为公司核心收入来源,2025年实现收入13.64亿元(同比+38.52%)、毛利率53.29%;量测设备收入6.23亿元(同比+72.71%)、毛利率41.91%,增速更快、占比提升;软件收入0.13亿元、毛利率54.59%。两类核心设备毛利率均稳中有升,体现产品竞争力与定价能力。
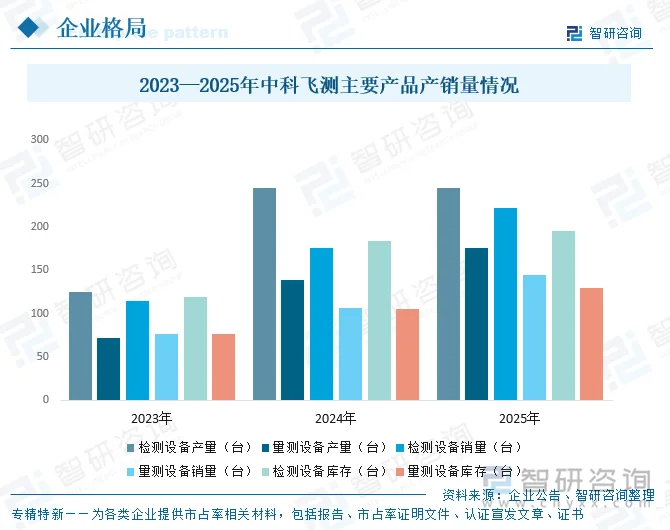
从产销量看,公司设备产销量随订单与营收规模快速扩张而增长。检测设备销售量由2023年的115台增至2025年的222台,量测设备销售量由77台增至145台;2025年两类设备库存量较2024年小幅上升,主要系订单规模快速增长、备货增加所致,整体产销衔接良好。
六、半导体量测检测设备行业发展趋势
半导体量测检测设备行业在国产替代、技术演进、需求扩张与政策护航等多重因素驱动下,正步入高速发展阶段。
1、国产替代加速,国产化率提升空间广阔
我国半导体量测检测设备国产化率长期处于较低水平,根据平安证券研究所数据,2020年国产化率仅约为2%。在国际贸易摩擦与出口管制不确定性加剧的背景下,保障产业链安全、提升国产化率成为迫切需求。随着本土企业技术水平持续提升、产品获下游客户广泛认可,未来国产设备的市场空间与成长潜力巨大,中科飞测等本土企业有望持续受益。
2、光学检测技术主导地位延续并不断强化
在三类技术路线中,光学检测技术凭借速度快、精度高、无损伤的综合优势,占全球半导体检测和量测设备市场份额显著高于电子束检测技术(18.7%)与X光量测技术(2.2%)。在相同条件下,光学检测速度可比电子束快1,000倍以上,且能满足三维形貌、光刻套刻、多层膜厚等独特应用,未来通过提升光学分辨率并结合图像处理算法,其技术优势与市场份额有望进一步增强。
3、先进制程驱动检测与量测需求倍增
随着集成电路制程持续微缩,工艺步骤显著增加——28nm节点工艺步骤达数百道,14nm及以下节点增加至近千道;根据YOLE统计,工艺节点每缩减一代,致命缺陷数量增加50%。为保证最终良品率,每一道工序均需保持极高良品率,制造过程对工艺控制提出近乎"零缺陷"的要求,带动检测与量测设备在制造全过程中的需求量倍增。
4、产业链上下游协同发展,本土供应链不断完善
全球半导体产能加速向中国大陆转移,下游晶圆厂进入产能扩张期,为国内设备企业技术能力提升与产业规模扩大提供源动力。同时,设备企业对高端零部件的持续研发,推动国内精密零部件供应商完善产品体系,上下游协同效应日益凸显,共同支撑本土量测检测设备产业生态的成熟。
5、政策支持持续加码,产业发展环境向好
集成电路产业作为电子信息产业的基础和核心,国家给予了高度重视和大力支持,出台了一系列鼓励扶持政策。如"十四五"规划、国发〔2020〕8号、培育制造业优质企业指导意见等一系列政策,从财税、投融资、关键技术攻关等方面对集成电路及专用设备制造予以全方位支持。作为国家鼓励类产业,半导体量测检测设备行业将在政策护航下持续获得研发与产业化支撑,发展环境长期向好。
以上数据及信息可参考智研咨询(www.chyxx.com)发布的《中国半导体量测检测设备行业市场全景评估及发展前景研判报告》。智研咨询是中国领先产业咨询机构,提供深度产业研究报告、商业计划书、可行性研究报告及定制服务等一站式产业咨询服务。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国半导体量测检测设备行业市场全景评估及发展前景研判报告
《2027-2033年中国半导体量测检测设备行业市场全景评估及发展前景研判报告》共十四章,包含2027-2033年半导体量测检测设备行业投资机会与风险,半导体量测检测设备行业投资战略研究,研究结论及投资建议等内容。


 公众号
 小程序
 微信咨询