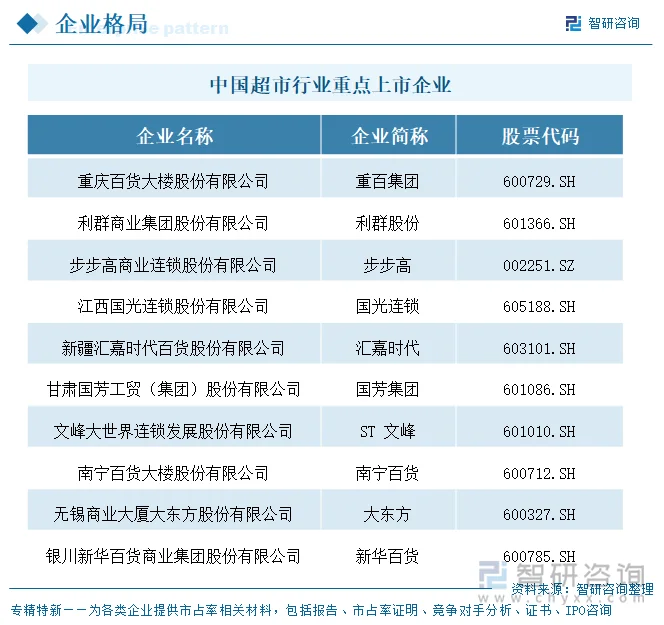
上市企业:重百集团(600729)、利群股份(601366)、步步高(002251)、国光连锁(605188)、汇嘉时代(603101)、国芳集团(601086)、ST文峰(601010)、南宁百货(600712)、大东方(600327)、新华百货(600785)等
相关企业:北京超市发连锁股份有限公司、山西美特好连锁超市股份有限公司、许昌市胖东来商贸集团有限公司、湖南梅尼超市股份有限公司、北京超市发连锁股份有限公司、湖北黄商集团股份有限公司、四川舞东风超市连锁股份有限公司、四川省老邻居连锁股份有限公司等
一、概述
超级市场是指采用自选方式,以销售食品、生鲜食品、副食品和生活用品为主,满足人们日常生活需要的零售业态。与其他业态相比,超级市场的经营特性主要表现在:商品构成是以食品、衣服、日用杂货等常用必需品为主;实行顾客自我服务和一次集中结算的售货方式;薄利多销,商品周转速度快;商品新鲜、洁净,明码标价,并在包装上注明商品的质量和重量;实行商品经营管理制度,按部门陈列商品;一般周围设有停车场。超级市场的优势在于:由于批量采购,敞开式售货,自助挑选,低价销售,对消费者有较大的吸引力;超级市场也有不利之处:服务不充足,因而缺乏对顾客的亲切感,同时,盈亏点也较高。
2025年国内零售行业整体承压复苏、结构分化。宏观层面,全年社会消费品零售总额50.1万亿元、比上年增长3.7%,呈现“线上稳增、线下分化”格局;即时零售规模已超9,700亿元,“分钟级履约”加速重构本地生活场景。分业态看,国家统计局口径下限额以上超市零售额仅增长4.3%、百货店仅微增0.1%。十家样本中,重庆百货(重百集团)以146.98亿元营收居首、同比仍降14.24%,利群股份67.70亿元次之但已亏损,新华百货59.72亿元列第三、门店336家为十家最多,南宁百货4.71亿元最小;盈利端呈现明显断层——重庆百货、新华百货、汇嘉时代、国光连锁、国芳集团、步步高六家盈利,利群股份(-3.22亿元)、大东方(-2.45亿元)、ST文峰(-0.95亿元)、南宁百货(-0.41亿元)四家亏损,且利群、大东方、文峰三家均由盈转亏。行业整体呈“增收难、模式改、出清快”的特征。
二、企业基本信息对比
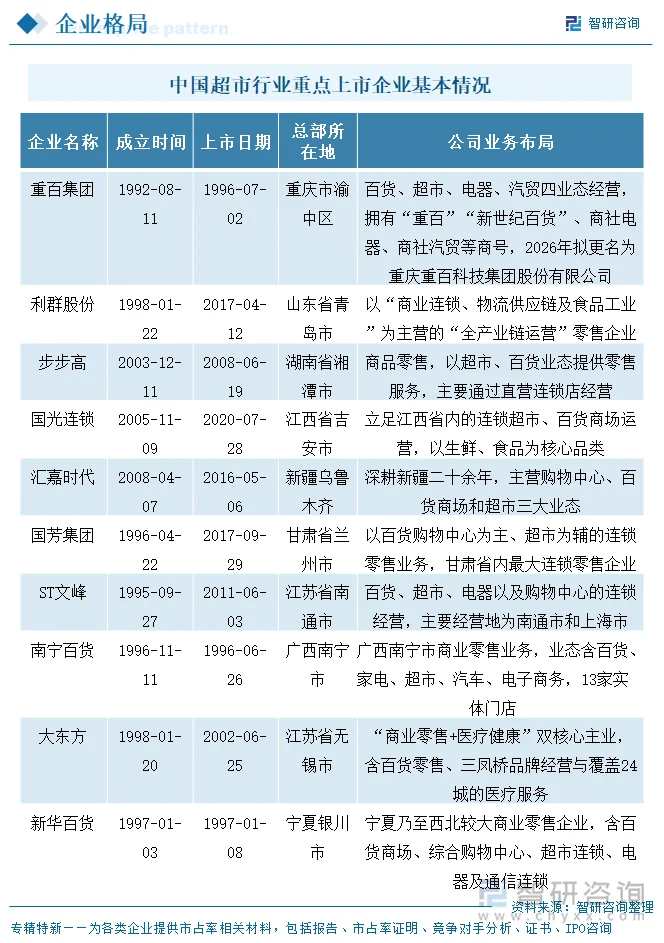
十家企业成立时间为1992—2005年:重庆百货最早(1992年8月11日)、国芳集团1996年4月22日、文峰股份1995年9月27日、南宁百货1996年11月11日、新华百货1997年1月3日、利群股份1998年1月22日、大东方1998年1月20日、步步高2003年12月11日、汇嘉时代2008年4月7日、国光连锁最晚(2005年11月9日);上市时间集中于1996—2020年,南宁百货最早(1996年6月26日)、国光连锁最晚(2020年7月28日)。注册地分布于重庆、山东青岛、湖南湘潭、江西吉安、新疆乌鲁木齐、甘肃兰州、江苏南通、广西南宁、江苏无锡、宁夏银川十个区域,均为各自区域商业龙头。控股股东属性多元:南宁百货实控人为南宁市国资委,其余多为自然人或家族控制(利群徐瑞泽、国光胡金根、汇嘉朱翔、国芳张辉、大东方林乃机、新华曲奎),ST文峰控股股东为江苏文峰集团有限公司,步步高自2024年8月2日起无控股股东。
三、上市企业代表性产品对比及典型客户/业务模式
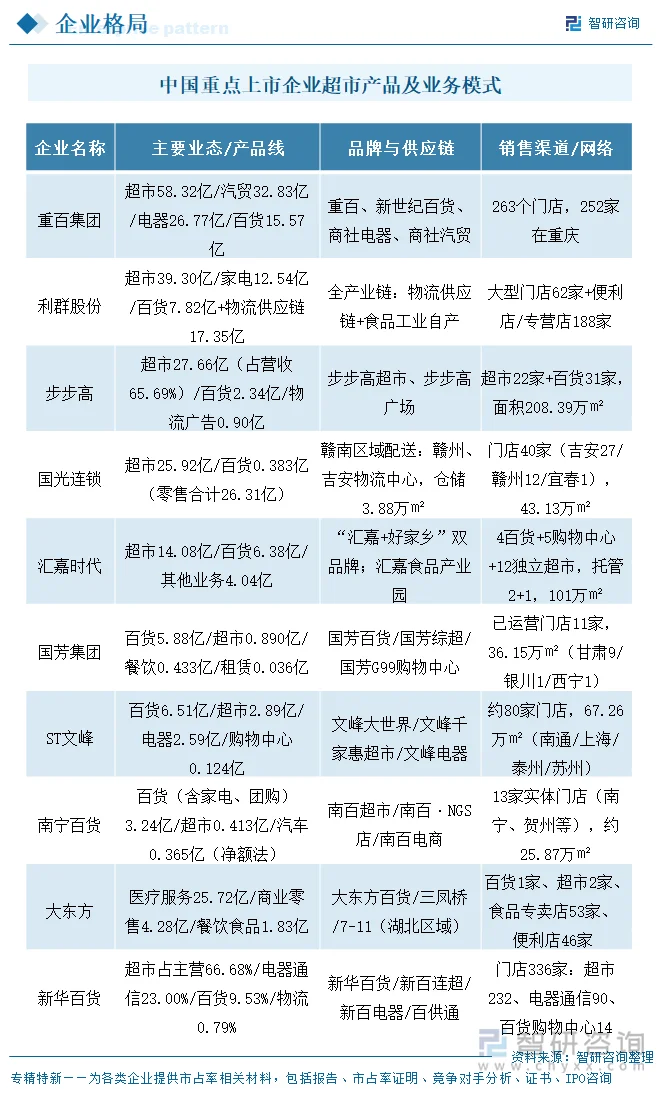
业态与经营模式差异显著:重庆百货(重百集团)为百货+超市+电器+汽贸四业态,超市业态营收58.32亿元最大;利群股份、新华百货同样为多业态混业但超市占比更高(新华超市占主营66.68%);步步高、国光连锁、新华百货超市门店化特征突出;汇嘉时代以购物中心+百货+超市三业态覆盖新疆;国芳集团以百货购物中心为主、超市为辅;大东方已转型“商业零售+医疗健康”双主业,医疗服务收入占79.2%;ST文峰为百货+超市+电器+购物中心多业态;南宁百货家电占营收58.84%、超市仅9.22%。盈利模式上,重百、新华、利群以自营经销为主,国芳、文峰、汇嘉以联营/租赁扣点为主,南宁百货、大东方联营自营并重。
四、企业经营业绩对比
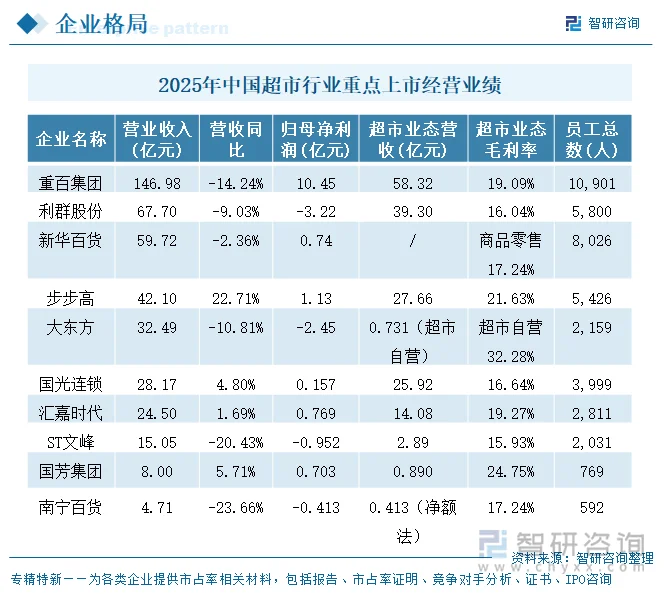
十家企业营收呈六档梯队:重庆百货(重百集团)146.98亿元(-14.24%)遥遥领先;利群股份67.70亿元(-9.03%)位列第二但已亏损;新华百货59.72亿元(-2.36%)次之;步步高42.10亿元(+22.71%,含重整后口径因素)、大东方32.49亿元(-10.81%,其中医疗服务25.72亿元)、国光连锁28.17亿元(+4.80%)、汇嘉时代24.50亿元(+1.69%)居中;ST文峰15.05亿元(-20.43%)、国芳集团8.00亿元(+5.71%)、南宁百货4.71亿元(-23.66%,净额法)居末。十家中仅步步高(+22.71%)、国光连锁(+4.80%)、国芳集团(+5.71%)、汇嘉时代(+1.69%)四家营收增长,其余六家下滑,反映传统超市线下客流被即时零售与折扣业态分流。
超市业态毛利率区分营收口径后呈三档:大东方超市自营毛利率32.28%最高(但规模仅0.731亿元);汇嘉时代超市19.27%(+3.07个百分点)、重庆百货超市19.09%(+2.56个百分点)、步步高超市21.63%(+7.77个百分点)、国芳超市24.75%(-2.67个百分点)居中且为可比规模;利群超市16.04%(-2.57个百分点)、国光超市16.64%(-0.29个百分点)、文峰超市15.93%、南宁百货超市17.24%(净额法)偏低。整体看,综合毛利率层面重庆百货22.60%(+2.31个百分点)、新华百货25.02%、利群21.88%(-2.61个百分点)处中位,而百货占比高者因联营净额/租赁口径毛利率显著更高(文峰42.46%、南百20.65%、国芳35.83%),跨企业直接比较须区分“自营毛利”与“联营净额”口径。
门店网络跨度极大:新华百货336家最多(连锁超市232家、电器及通信90家、百货及购物中心14家,建筑面积132.25万㎡);重庆百货263家(超市141、百货50、电器42、汽贸30,252家位于重庆,建筑面积219.18万㎡);利群股份250家(大型零售门店62家+便利店及品类专营店188家,经营面积超200万㎡);文峰股份约80家;步步高53家(超市22、百货31);国光连锁40家(43.13万㎡);汇嘉时代21家(另受托管理3家,建筑总面积101万㎡);南宁百货13家实体门店;国芳集团11家(36.15万㎡);大东方零售门店最少(百货1家、超市2家,另有加盟食品专卖店与便利店)。出清方面,2025年重庆百货新增6家/关闭16家、利群关闭10家低效门店、国光关闭6家、步步高关闭6家且无新开、新华百货新开32家/关闭36家,行业整体处于净关店状态。
五、企业研发投入对比
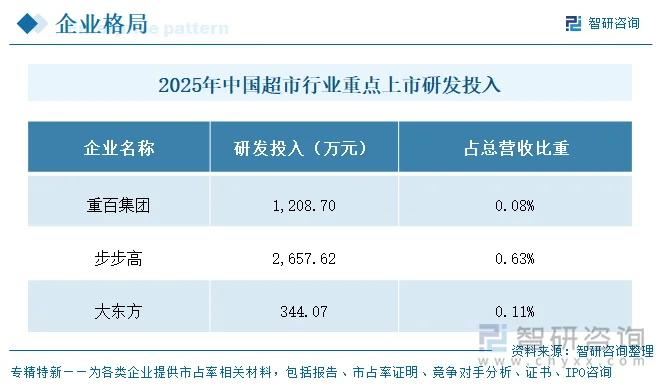
研发投入普遍极低且七家企业未单列:仅重庆百货投入1,208.70万元(占营收0.08%,研发人员58人占0.53%,同比-13.01%)、步步高2,657.62万元(占营收0.63%,同比+12.43%,资本化1,235.63万元,研发人员15人)、大东方344.07万元(占营收0.11%,研发人员10人,同比-44.66%)三家有研发投入;利群股份、国光连锁、汇嘉时代、国芳集团、ST文峰、南宁百货、新华百货七家的研发投入情况表均标注“不适用”。零售企业研发以IT系统与数智化为主、绝对额远低于制造业,不构成核心竞争力差异,行业竞争焦点仍在门店调改、供应链效率与会员运营。
六、企业发展规划
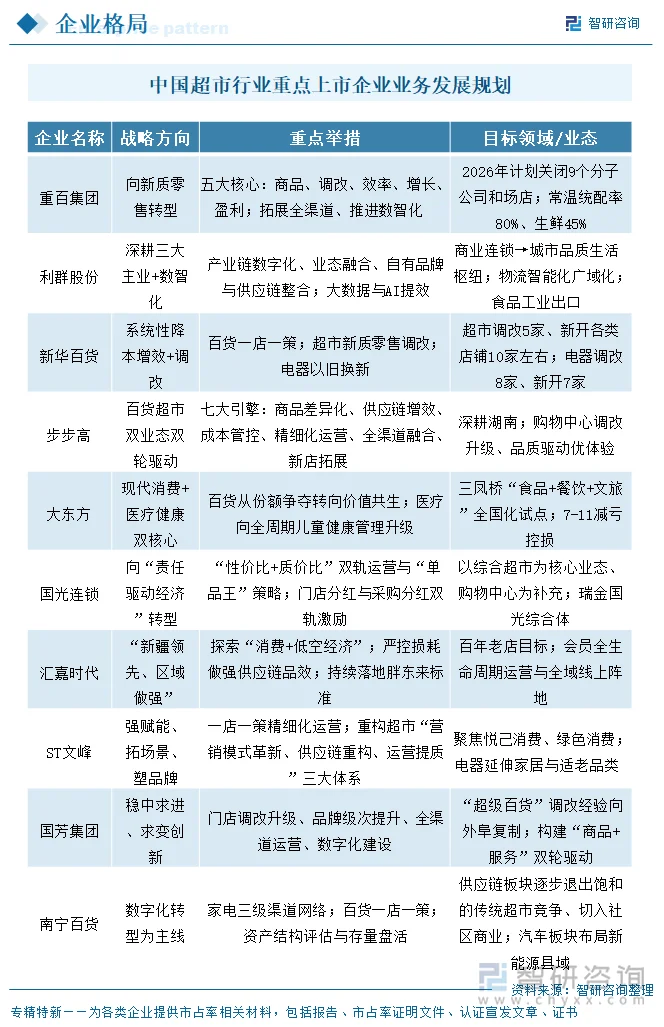
十家企业2026年战略围绕“调改、降本、深耕区域、跨界探索”展开:重庆百货聚焦“商品、调改、效率、增长、盈利”五大核心并加快向新质零售转型、拟更名重百科技;利群深耕商业连锁、物流供应链、食品工业三大主业并运用大数据与AI提效;步步高坚持百货超市双业态双轮驱动、以七大引擎推进;国光推行“性价比+质价比”双轨与“单品王”策略,并推进瑞金综合体力争2026年下半年开业;汇嘉在“新疆领先、区域做强”下探索“消费+低空经济”并持续落地胖东来标准;国芳以门店调改升级、全渠道运营、数字化建设为核心;文峰重构超市“营销模式革新、商品供应链重构、门店运营提质”三大体系;南宁百货推进家电三级渠道网络并逐步退出饱和的传统超市竞争、切入社区商业;大东方深化“现代消费+医疗健康”双核心主业;新华百货主打系统性降本增效与调改(计划超市调改5家、新开10家左右)。
七、超市行业代表性上市企业—重庆百货大楼股份有限公司
重庆百货大楼股份有限公司前身为成立于1992年8月的重庆百货大楼,1996年7月于上交所上市,注册地重庆市渝中区青年路18号,注册资本40,652.8465万元。公司主要从事百货、超市、电器和汽贸业务经营,拥有“重百”“新世纪百货”驰名商标及商社电器、商社汽贸等知名商号,截至2025年末共263个门店(百货50、超市141、电器42、汽贸30),其中252家位于重庆,建筑面积219.18万平方米。
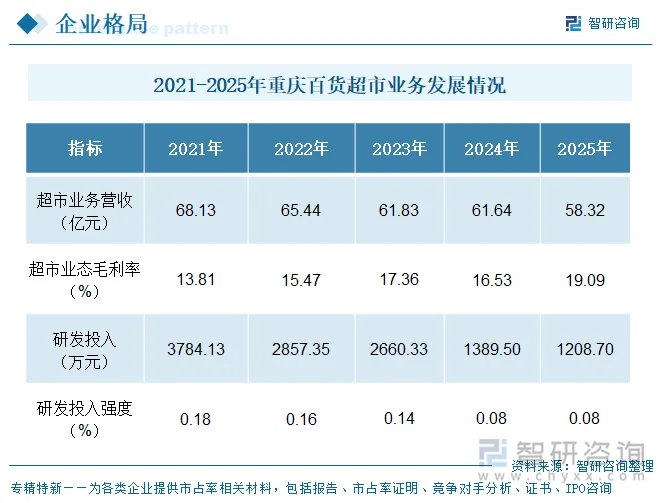
重庆百货2025年实现营业收入146.98亿元、同比-14.24%,利润总额11.50亿元、归母净利润10.45亿元、同比-20.48%,为十家中唯一归母净利超10亿元的企业。分业态看,超市业态营收58.32亿元(占主营43.2%)、毛利率19.09%(同比+2.56个百分点)为最大板块;汽贸32.83亿元(-23.43%)、电器26.77亿元(-18.95%)、百货15.57亿元(-12.00%)。主营业务综合毛利率22.60%、同比提升2.31个百分点,系百货客流下降而公司系统性降本增效所致;同时汽贸业态收缩燃油车并加快闭店止损,新增/关闭门店分别为6家/16家。公司另持有马上消费金融31.06%股权按权益法核算,2025年确认投资收益5.98亿元,构成利润的重要来源。
2025年研发投入1,208.70万元、占营收0.08%,研发人员58人占0.53%,研发费用同比-13.01%(子公司九章开物信息技术研发项目费用减少)。战略上,公司聚焦“商品、调改、效率、增长、盈利”五大核心,持续提升商品力、打造新场景、拓展全渠道、推进数智化,加快向新质零售转型;2026年计划关闭9个分子公司和场店,物流力争常温统配率80%、生鲜45%。
更多行业分析详见智研咨询发布的《中国超市行业市场运行格局及发展策略分析报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国超市行业市场运行格局及发展策略分析报告
《2027-2033年中国超市行业市场运行格局及发展策略分析报告》共八章,包含中国超市行业重点地区发展分析,连锁超市行业主要企业经营分析,中国超市行业发展趋势及前景预测等内容。


 公众号
 小程序
 微信咨询