内容概况:中国数据中心行业正由传统“数据仓库”向高密度、绿色化、智能化的算力枢纽转型,形成“电信运营商+第三方IDC+云服务”三足鼎立格局。2025年,中国数据中心行业市场规模为3182亿元,同比增长14.75%。
项目建设方面,2025—2026年呈现四类动态:备案端,内蒙古零碳智谷(200亿元)、企商在线乌兰察布(60亿元)等大规模智算产业园集中过审;签约端,中国电信数据中心为乌兰察布市境内智算中心项目等落地;开工端,闽宁双智算中心、中国电信粤港澳大湾区二期等密集动工。
上市企业:数据港(603881)、润泽科技(300442)、光环新网(300383)、奥飞数据(300738)、宝信软件(600845)、科华数据(002335)、英维克(002837)、优刻得(688158)、中国移动(600941)、中国电信(601728)、中国联通(600050)、万国数据(09698.HK)等
相关企业:北京秦淮数据有限公司、北京奕信通科技有限公司、上海曦智科技有限公司、广东云下汇金科技有限公司、广州连云大数据有限公司、光子芯云(乌兰察布)网络技术有限公司等
关键词:数据中心市场规模、数据中心项目建设情况、数据中心行业壁垒、数据中心项目建设风险
一、数据中心行业发展现状
数据中心(Data Center)指以互联网、云计算、大数据及人工智能应用需求为导向,集中部署服务器、存储、网络等ICT设备,并配套供配电、制冷、安防与运维系统,对外提供算力、存储与网络服务的新型基础设施。
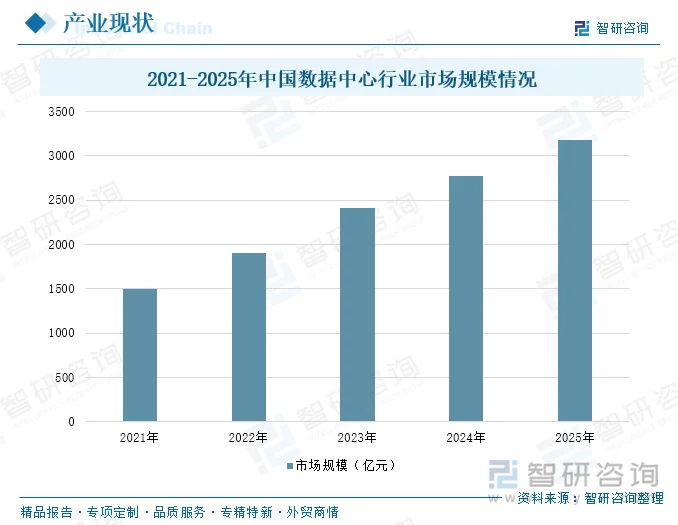
在“东数西算”工程纵深推进、AI大模型产业加速发展的双重驱动下,中国数据中心市场持续扩容。2025年,中国数据中心行业市场规模为3182亿元,同比增长14.75%。结构上看,增长动力正从传统通用算力转向以大模型为核心的智算算力。区域格局上,八大枢纽、十大数据中心集群成为供给重心,西部枢纽依托绿电与土地优势加速放量,市场呈现“电信运营商+第三方IDC+云服务”三足鼎立、集中度向头部集聚的态势。
相关报告:智研咨询发布的《中国数据中心行业市场发展前景及投资风险评估报告》
二、数据中心行业壁垒
1、能耗指标与电力资源壁垒
数据中心是典型的高耗能基础设施,能耗指标和电力获取构成中国数据中心行业最刚性的准入壁垒。在“双碳”目标下,国家对数据中心PUE(电能利用效率)管控持续收紧,新建大型数据中心PUE普遍要求降至1.25以下,国家算力枢纽节点要求更严至1.2以下,一线城市对新建数据中心的能耗指标审批极为严格,甚至长期冻结新增指标。这意味着企业能否拿到能耗指标,直接决定项目能否落地,而指标获取高度依赖地方政府的产业政策与资源统筹,新进入者难以突破。电力资源方面,高功率密度智算中心单机架功率从几kW跃升至数十kW乃至上百kW,供电容量、变电站接入、绿电直供成为选址核心约束。西部枢纽节点虽能源富集,但需配套绿电交易与余热回收方案;东部核心城市电力紧张、电价高企,进一步抬高中小玩家门槛。此外,能耗指标的获取往往与地方税收、就业、产业导入绑定,头部企业和国资背景运营商在指标争取上具备显著优势,形成“指标-电力-土地”三位一体的资源壁垒,新进入者即便有资本也难以在短期内突破。
2、资本投入与规模效应壁垒
数据中心属于重资产行业,资本投入强度大、回报周期长,规模效应构成显著的竞争壁垒。单座大型数据中心投资动辄数亿至数十亿元,智算中心因GPU服务器、液冷系统、高密度供电等配置,单机架投资强度较传统IDC大幅上升,AI训练集群的单项目投资可达数十亿元级别。除建设投资外,运营阶段的电费、带宽费、运维人力构成持续成本压力,只有达到一定机架规模和上架率,才能摊薄固定成本、实现盈利。头部企业凭借规模化采购降低服务器、电源、制冷设备成本,通过多园区布局和客户资源池提升上架率与议价能力,形成“规模-成本-客户”的正向循环。反观新进入者,前期资本开支巨大、客户爬坡期长、融资成本高,容易陷入上架率不足与现金流紧张的困境。同时,AI数据中心技术迭代快,GPU代际更新要求机房设计具备灵活性与兼容性,进一步增加投资不确定性。国资背景运营商和头部云商在融资渠道、信用评级、长期资金成本上优势明显,中小玩家难以在资本密集型竞争中持续投入,行业集中度因此不断提升,资本与规模构成难以逾越的进入壁垒。
3、客户资源与生态协同壁垒
数据中心的竞争力不仅取决于物理设施,更取决于客户资源绑定与产业生态协同能力,这构成软性但黏性极强的壁垒。头部第三方IDC和云数据中心依托长期服务互联网、金融、政务、AI等大客户,形成稳定的长约客户池和高上架率,客户迁移成本高、切换意愿低,新进入者难以在短期内撬动存量客户。云商则通过“云+数据中心”一体化服务锁定客户,将算力、存储、网络、AI平台打包输出,形成生态闭环,单纯提供机柜租赁的玩家议价能力弱、易被替代。在智算时代,客户对算力调度、模型训练支持、网络时延、运维响应提出更高要求,运营商需具备从芯片适配、集群组网到液冷运维的全栈服务能力,并与GPU厂商、云平台、行业ISV建立深度合作,这种生态协同需要长期积累,短期难以复制。此外,“东数西算”推动算力网络化调度,跨区域算力交易与互联互通要求运营商接入国家算力枢纽体系,具备网络资源与调度平台的企业更具优势。客户黏性、生态整合与算力网络接入能力共同构成后来者难以突破的软性壁垒,行业竞争从“卖机柜”转向“卖算力服务”,进一步抬高了进入门槛。
三、2025-2026年数据中心行业项目建设情况
1、备案/签约类
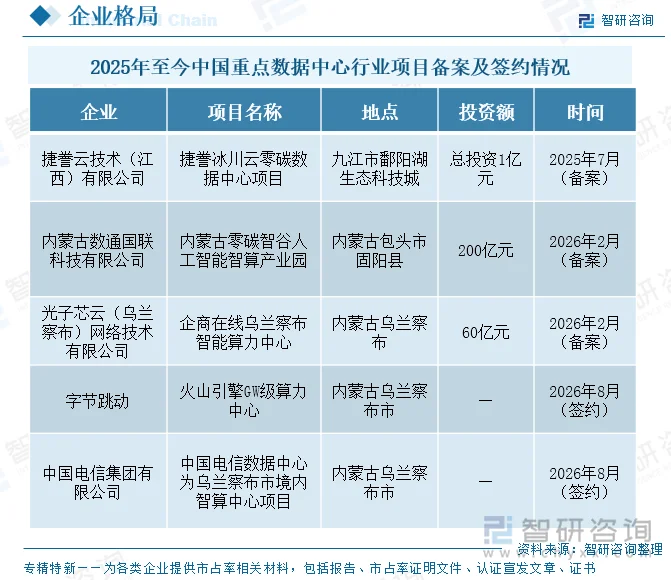
2025年至今,中国数据中心行业投资热度持续升温,且呈现出“备案储备”与“直接签约”并行的特征。2025年7月至2026年2月期间,多个项目完成备案,为后续开工奠定基础;而到了2026年8月,字节跳动与中国电信的项目则直接进入签约阶段,反映出行业在经历前期规划后,正加速向实质性落地转化。其次,从空间布局来看, 内蒙古成为绝对的“吸金”高地。这凸显了在“东数西算”战略引导下,依托内蒙古丰富的可再生能源与适宜的气候条件,西部地区对大型智算产业的集聚效应愈发显著,而东部及中部地区则更偏向于特色化、生态型的零碳项目。
2、开工类
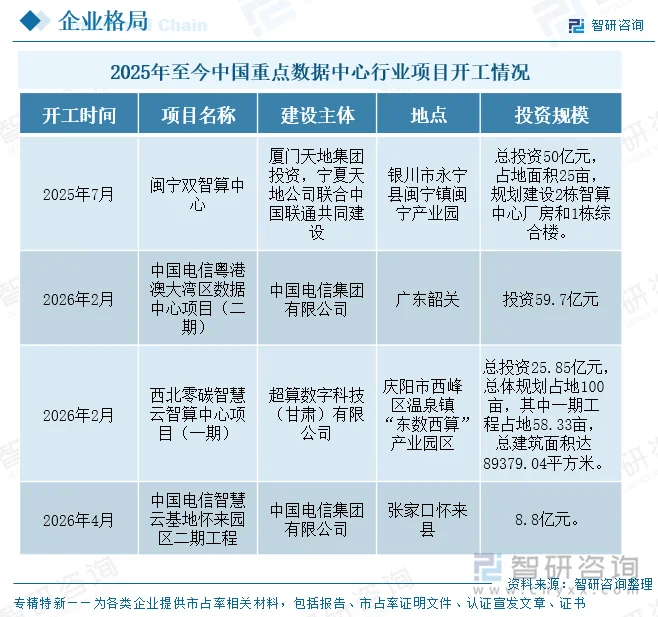
从2025年至今中国重点数据中心项目的开工情况看,行业已全面进入以智算为核心、以绿色低碳为底色的密集建设期。从地域布局与战略导向来看,项目建设深度契合“东数西算”与区域协同战略。四个重点项目中,除了中国电信在粤港澳大湾区枢纽节点(广东韶关)的布局外,西北地区表现抢眼,如宁夏银川的闽宁双智算中心、甘肃庆阳的西北零碳智慧云智算中心,均落地于西部算力枢纽或“东数西算”产业园区,充分利用西部资源;而张家口怀来县作为京津冀枢纽的节点,也迎来了中国电信基地的二期开工,呈现“东数西算”协同发展的格局。
四、数据中心项目建设风险
1、能评指标收紧与电力保障风险
数据中心属于高耗能基础设施,项目落地的首要风险在于能耗指标(能评)审批与电力保障。随着“双碳”目标推进,国家对新建大型数据中心PUE(电能利用效率)管控极严,一线城市及周边地区能耗指标审批日趋收紧,甚至出现“一指标难求”的局面。若项目未能提前锁定合规的能评指标,极易面临延期或流产风险。此外,随着AI大模型爆发,单机架功率从传统的几kW飙升至数十kW,对变电容量和供电稳定性提出极高要求。若地方电网配套建设滞后,或绿电(风、光)并网及交易机制不完善,项目即便建成也会面临“有算力、无电力”或电费成本过高导致无法运营的困境。
2、供需错配与上架率不足风险
行业正面临从“通用算力”向“智能算力”的转型阵痛,盲目建设与供需错配是重大经营风险。当前各地掀起“智算中心”建设热潮,部分地方政府或国资平台缺乏对本地实际算力需求的科学评估,导致项目同质化严重。若缺乏足够的大模型训练、推理或行业应用客户支撑,极易重蹈部分传统IDC“建而不用、高空置率”的覆辙。同时,AI算力技术迭代极快(如GPU代际更新迅速),若机房设计缺乏弹性,无法兼容下一代高密度服务器,或客户因技术路线变化而流失,将导致项目上架率长期低迷,难以在合理周期内收回巨额投资。
3、重资产投入与资金链断裂风险
数据中心是典型的重资产、长周期行业,资金链断裂风险贯穿建设与运营全程。当前智算中心单机架投资强度因高端GPU采购、液冷系统引入而大幅攀升,单项目动辄数十亿乃至百亿元。在建设期,若工程延期、原材料涨价或设备采购超支,极易导致预算超标;在运营初期,由于客户爬坡期长、折旧摊销巨大,现金流往往承压。对于缺乏雄厚资本或低息融资渠道的民营及地方中小型投资主体而言,一旦遭遇融资环境收紧、银行贷款政策变化或投资方撤资,极易引发项目停工、烂尾。这种资金的高杠杆运作对企业的现金流管理能力提出了极其严苛的考验。
4、技术选型滞后与供应链安全风险
在AI时代,技术迭代与关键设备供应链构成了不可忽视的风险。一方面,绿色低碳要求使液冷(冷板式或浸没式)技术成为必然趋势,若项目在初期架构设计上因循守旧,未预留液冷改造空间,后期将面临极高的改造成本。另一方面,高端AI芯片(GPU)及核心网络设备的供应受国际地缘政治与出口管制影响较大。若项目过度依赖单一供应商,或无法按期采购到适配的高端算力芯片,将导致算力集群无法按时交付或性能不达标。此外,国产算力生态的软硬件适配仍需磨合,技术路线选择失误可能导致项目建成即落后,丧失市场竞争力。
更多行业分析详见智研咨询发布的《中国数据中心行业市场发展前景及投资风险评估报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。
 智研咨询 - 精品报告

2027-2033年中国数据中心行业市场发展前景及投资风险评估报告
《2027-2033年中国数据中心行业市场发展前景及投资风险评估报告》共九章,包含中国领先数据中心企业竞争力分析,2027-2033年中国数据中心行业问题及策略分析,2027-2033年中国数据中心行业趋势及前景预测等内容。


 公众号
 小程序
 微信咨询