内容概况:近年来,中国炼焦精煤整体呈现“产量先升后降、需求持续攀升、供需缺口不断扩大”的态势,从产量看,国内炼焦精煤产量从2015年的43797万吨稳步增长,至2022年达到峰值49351万吨,随后出现回落,2024年降至47304万吨,2025年小幅回升至47952万吨,整体产能释放趋于平稳甚至略有收缩。从需求看,炼焦精煤需求量呈现出持续且较为强劲的增长势头,从2015年的48483万吨一路攀升至2025年的59700万吨。从供需格局看,国内炼焦精煤始终处于供不应求的状态,2015年供需缺口为4686万吨,而到了2023年后缺口显著扩大,2024年缺口高达12113万吨,2025年缺口仍在11748万吨的高位,这表明国内炼焦煤资源(尤其是优质主焦煤)相对稀缺,对进口资源的依赖度较强。
上市企业:山西焦煤(000983)、平煤股份(601666)、淮北矿业(600985)、盘江股份(600395)、中煤能源(601898)、兖矿能源(600188)、冀中能源(000937)
关键词:炼焦煤发展背景、炼焦煤产业链、炼焦煤供需现状、炼焦煤进出口贸易、、炼焦煤竞争格局、炼焦煤发展趋势
一、概述
炼焦煤(Coking Coal)是具有一定粘结性、在隔绝空气条件下加热时能够软化熔融并结成块状焦炭的烟煤总称。其核心工艺属性在于结焦性:通过配煤炼焦工艺,将不同煤种按比例混合后高温干馏,产出强度高、反应性适宜的冶金焦炭,进而用于生铁冶炼。炼焦煤既属于煤炭行业的分支,又因资源稀缺性与用途专一性,形成了相对独立的供需体系与价格机制。
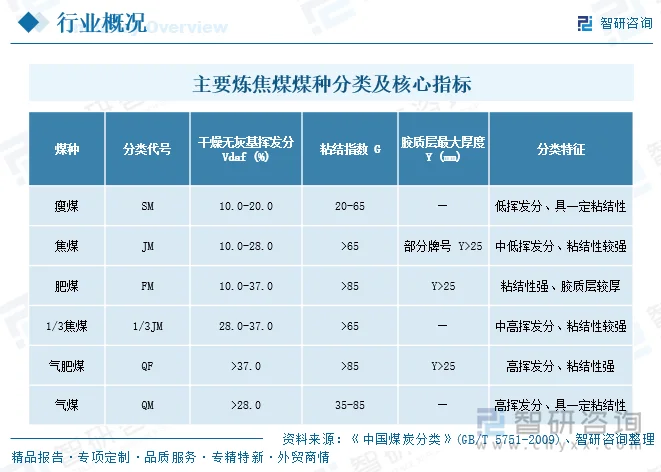
根据《中国煤炭分类》(GB/T5751-2009),我国烟煤按照挥发分、粘结指数等指标进一步划分为焦煤、肥煤、气煤、1/3焦煤、气肥煤、瘦煤等不同煤类,不同煤种在挥发分、粘结指数、胶质层最大厚度等分类指标上具有不同区间。煤种分类反映了炼焦煤基础属性的差异,也决定了其在下游使用中的适配范围。因此,炼焦煤并非同质化资源,煤种结构变化本身就会影响实际可用供给。
二、发展背景
1、政策背景
在双碳目标与能源安全双重约束下,煤炭行业政策聚焦反内卷、查超产、保安全、稳价格。炼焦煤作为稀缺保护性开采煤种,新增产能审批趋严,安监与超产核查常态化压缩了供给弹性;同时钢铁行业节能降碳专项行动压减粗钢产量,从需求端约束焦煤消费强度。政策在供需两端同时发力,目标是推动煤焦价格平稳运行与行业高质量、绿色化发展。
2、社会背景
城镇化与基础设施建设曾长期支撑钢材消费,但近年来房地产行业深度调整,建筑用钢需求持续走弱,带动焦煤需求结构发生变化。与此同时,制造业升级带动汽车板、取向硅钢、高端装备用钢等品种放量,对低硫、低灰优质焦煤的需求占比提升,资源结构性偏紧特征凸显。需求总量的平稳与需求结构的升级并存,正在重塑炼焦煤的供需匹配逻辑。
3、经济背景
宏观经济增速换挡与固定资产投资结构变化,使钢铁行业进入产量平台期,焦煤需求由增量驱动转向存量优化。国际方面,全球煤炭贸易格局调整与地缘贸易摩擦(如进口关税变化)重塑了进口焦煤的供应来源与成本曲线,内外价差成为影响国内煤价与进口节奏的关键变量,行业运行的国际联动性显著增强。
4、技术背景
大型智能化矿山建设提升了主产矿区的安全保障水平与开采效率,洗选工艺升级提高了炼焦精煤回收率与质量稳定性;下游干熄焦、余热回收等节能装备普及以及配煤技术进步,则在提升资源利用效率的同时降低了单位焦炭的焦煤消耗强度。数字化、智能化技术的渗透,正在从供给与需求两端同步改变炼焦煤行业的运行方式。
三、产业链
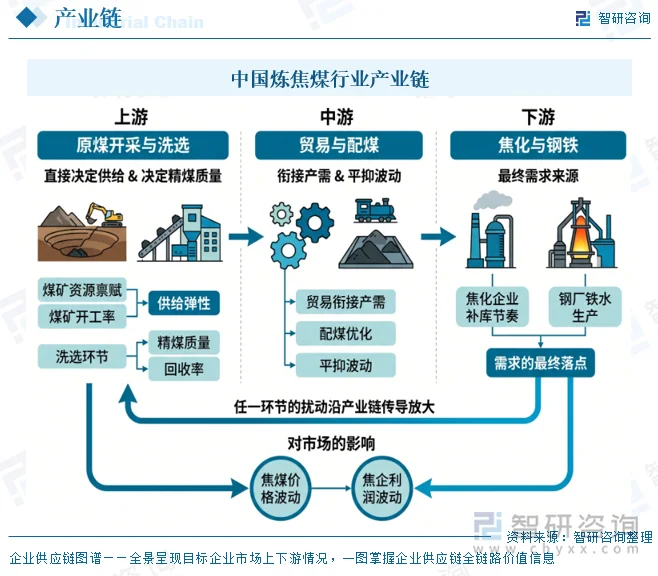
炼焦煤产业链呈上游原煤开采与洗选、中游贸易与配煤、下游焦化与钢铁的三级结构,上游煤矿的资源禀赋与开工率直接决定供给弹性,洗选环节决定精煤质量与回收率;中游贸易与配煤衔接产需、平抑波动;下游焦化企业的补库节奏与钢厂铁水生产则是需求的最终落点,任一环节的扰动都会沿产业链传导放大,最终体现在焦煤价格与焦企利润的波动上。
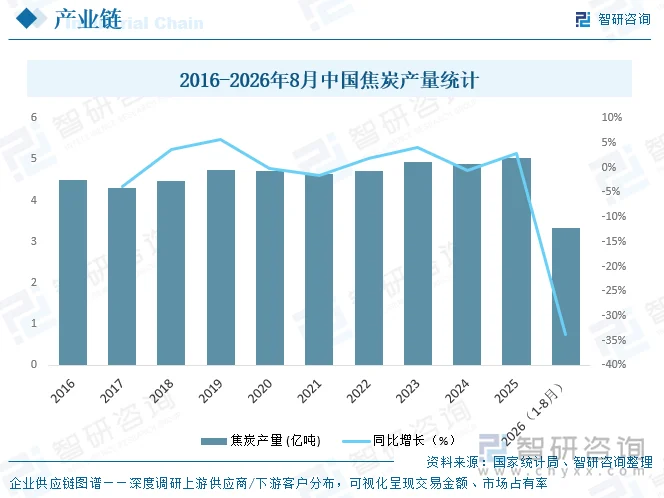
炼焦煤的消费几乎全部指向焦化与钢铁链条,焦炭是其唯一的大规模工业转化产品,焦煤经配煤、干馏制成焦炭,焦炭再于高炉中作为还原剂与燃料用于生铁冶炼,因此焦煤需求的终极变量是钢铁行业的生产节奏与钢材消费结构,据国家统计局数据显示,2025年中国焦炭产量达5.04亿吨,同比增长2.9%,2026年1-8月中国焦炭产量已完成3.34亿吨,铁水产量回升带动焦炭需求修复,但长期看,钢铁需求已进入平台期,焦煤消费的增长空间有限,行业将更多依赖结构升级与效率提升。
相关报告:智研咨询发布的《中国炼焦煤行业市场运行态势及产业前景研判报告》
四、发展现状
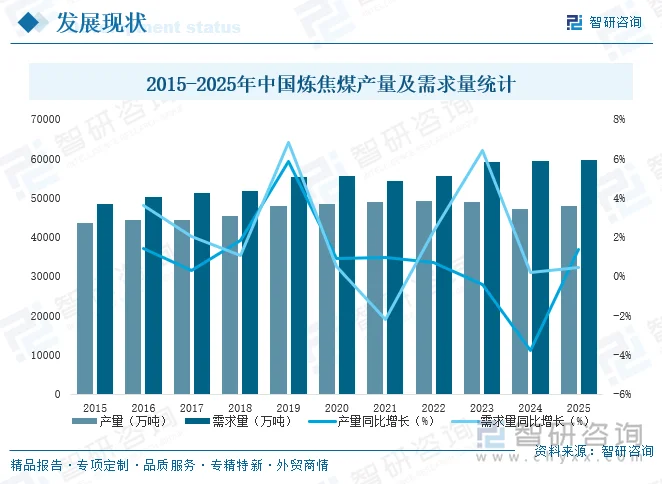
近年来,中国炼焦精煤整体呈现“产量先升后降、需求持续攀升、供需缺口不断扩大”的态势,从产量看,国内炼焦精煤产量从2015年的43797万吨稳步增长,至2022年达到峰值49351万吨,随后出现回落,2024年降至47304万吨,2025年小幅回升至47952万吨,整体产能释放趋于平稳甚至略有收缩。从需求看,炼焦精煤需求量呈现出持续且较为强劲的增长势头,从2015年的48483万吨一路攀升至2025年的59700万吨。从供需格局看,国内炼焦精煤始终处于供不应求的状态,2015年供需缺口为4686万吨,而到了2023年后缺口显著扩大,2024年缺口高达12113万吨,2025年缺口仍在11748万吨的高位,这表明国内炼焦煤资源(尤其是优质主焦煤)相对稀缺,对进口资源的依赖度较强。
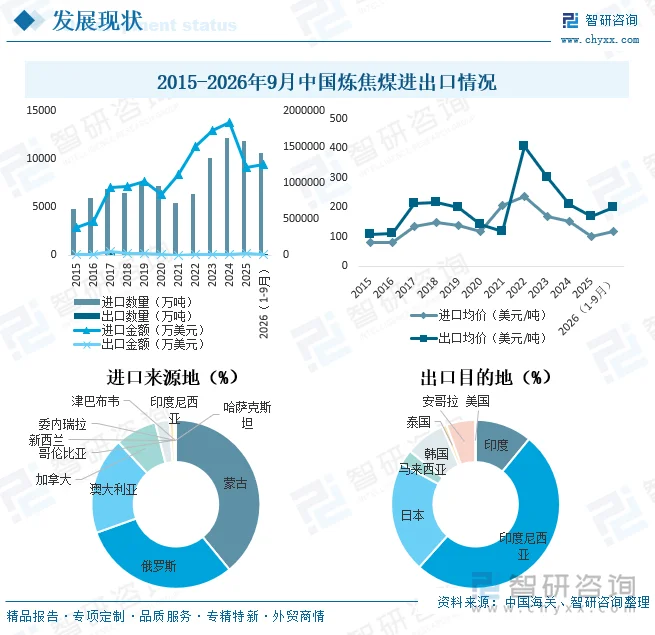
近年来,中国炼焦煤进出口呈现出显著的“大进小出、净进口规模持续扩大”的格局,在进口端,中国炼焦煤进口量呈震荡攀升态势,从2015年的4783万吨一路攀升至2024年的12185.9万吨历史高点,2026年前9个月进口量已达10700.6万吨。进口均价受全球大宗商品周期影响波动剧烈,从2016年低谷(79.4美元/吨)飙升至2022年峰值(236.8美元/吨),近年逐步回落至100-150美元/吨区间。在进口来源上,集中度极高,2026年1-9月,蒙古(39.09%)、俄罗斯(30.44%)和澳大利亚(18.60%)合计占据近九成份额,加拿大(7.93%)构成重要补充,反映出中国炼焦煤进口具有明显的地缘依赖和多极化特征。
在出口端,中国炼焦煤出口体量长期极小,且波动较大,出口量从2019年的139.7万吨骤降至2021年9.2万吨的冰点后,近年逐渐恢复至百万吨级别(2025年为117.7万吨)。出口均价整体略高于进口均价,且波动趋势相似。出口目的地高度集中于亚洲,印度尼西亚、日本和印度为主要流向,韩国、安哥拉等也有少量出口。
总体而言,结合国内供需缺口,中国作为全球最大的钢铁生产国,对炼焦煤的刚性需求长期存在,国内产量难以完全满足需求,导致对海外资源的依赖度居高不下,庞大的进口金额与微小的出口金额形成鲜明对比,中国在国际炼焦煤市场中具有绝对的“买方主力”地位。
五、竞争格局
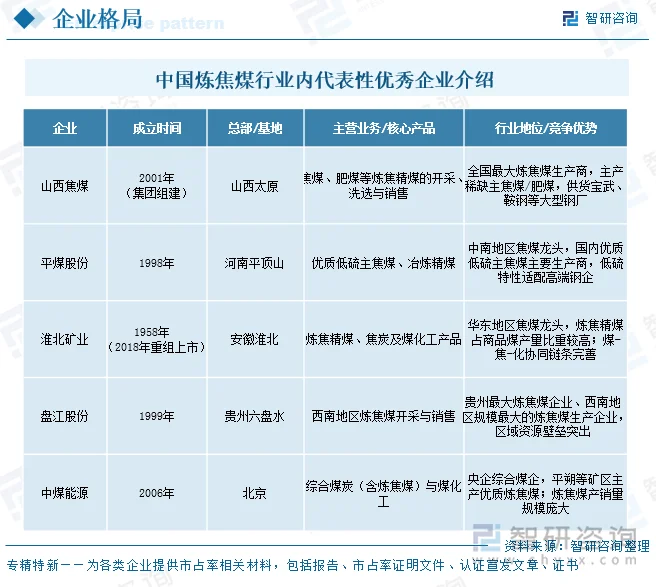
中国炼焦煤市场呈现头部集中、区域割据、中小企业众多的竞争格局。山西焦煤集团是全行业公认的绝对龙头,焦煤产量占全国比重领先,主产稀缺的主焦煤与肥煤,资源储量与产能规模均居首位;平煤股份、淮北矿业、盘江股份、冀中能源等区域龙头则分别立足华中、华东、西南、华北市场,凭借资源禀赋与运输半径优势成为当地大型钢厂的长期协议供应商;中煤能源、兖矿能源等央企综合煤企的焦煤业务规模亦不容忽视。由于优质主焦煤资源全球稀缺、新增产能受限,行业资源与安全壁垒高企,随着安监常态化与智能化改造推进,中小企业加速退出,行业集中度呈上升趋势。
六、发展趋势
1、优质稀缺资源的战略价值持续凸显
炼焦煤行业最突出的结构性特征,在于优质主焦煤、肥煤资源的稀缺性与不可替代性。随着主产区浅部资源逐步开采殆尽,深部开采的地质条件愈发复杂,安全投入与开采成本刚性抬升,新增优质产能的空间十分有限。与此同时,钢铁工业向高端化、精品化方向发展,对低硫、低灰、高粘结性骨架煤种的需求不降反升,资源端的优质稀缺与需求端的结构升级形成长期张力。可以预见,优质炼焦煤资源的战略属性将持续增强,掌握稀缺煤种资源禀赋、具备规模化洗选能力的企业将在产业链中获得更强话语权,资源价值重估与保护性开发将成为行业长期主题,竞争重心也将由产能规模转向资源品质与开发能力。
2、进口来源多元化与供应链韧性重构
我国炼焦煤进口长期依赖少数周边资源国,来源结构集中带来的供应链风险正在推动进口格局重塑。一方面,关税政策与国际贸易摩擦使部分远洋来源的份额波动加大,个别来源甚至阶段性退出中国市场;另一方面,陆路邻国凭借地理邻近与成本优势持续扩大供应,口岸基础设施与通关效率的改善正在改变进口煤的边际供给格局。未来,进口来源将进一步向多元化、区域化方向演进,海运煤与陆运煤、远距离与近距离来源之间的动态平衡将成为常态。对企业而言,构建多来源、多通道的采购体系,提升库存管理与价格风险管理能力,将成为焦化与钢铁企业平抑原料波动、保障供应链安全的核心课题。
3、智能化绿色化倒逼供给质量升级
煤炭行业智能化、绿色化转型正由示范走向普及。智能综采、无人运输、灾害智能监测等技术在炼焦煤矿区的应用,将持续提升单产水平与安全保障能力,缓解深部开采带来的成本压力;绿色矿山建设与生态修复约束,推动矿区开采方式向低扰动、可恢复方向转变。洗选环节的工艺升级将提高精煤回收率与质量稳定性,减少矸石排放与无效运输。对炼焦煤行业而言,智能化与绿色化不仅是政策要求,更是行业分化的加速器:具备资金、技术与人才优势的大型企业将率先完成升级并巩固成本优势,而中小矿井在安全环保投入刚性增长的背景下面临加速退出压力,行业供给质量与集中度有望同步提升。
4、需求平台期下产业链协同与一体化深化
在钢铁需求进入平台期的背景下,炼焦煤行业将由总量扩张转向存量优化。需求侧,电炉炼钢、废钢利用与低碳冶金技术的推广将在边际上改变长流程炼铁的原料结构,焦煤消费强度趋于平稳乃至缓慢下移;但高端钢材、精密铸造等领域的需求升级,又对优质焦煤形成结构性支撑。产业链层面,煤—焦—钢一体化协同将不断深化,长协机制、股权纽带与物流体系把上下游更紧密地联结起来,有助于熨平价格波动;部分龙头煤企亦沿煤—焦—化路径延伸至焦油深加工、氢能等高附加值领域,探索第二增长曲线。竞争格局上,拥有资源、渠道与一体化能力的领先企业将持续扩大优势,行业强者恒强的特征将更加明显。
更多行业分析详见智研咨询发布的《中国炼焦煤行业市场运行态势及产业前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国炼焦煤行业市场运行态势及产业前景研判报告
《2027-2033年中国炼焦煤行业市场运行态势及产业前景研判报告》共十二章,包含2022-2026年炼焦煤行业各区域市场概况,炼焦煤行业主要优势企业分析,2027-2033年中国炼焦煤行业投资前景预测分析等内容。


 公众号
 小程序
 微信咨询