内容概况:算力是数字经济核心底座,算力基础设施以服务器为基本单元在人工智能、大模型等新兴技术驱动下,全球算力规模呈爆发式增长。截至2025年,全球计算设备算力总规模达4495EFlops,同比增长117%;其中智能算力(以GPU等加速芯片承载的AI训练与推理算力)以3846EFlops占据85%已成为绝对主导。中国是全球算力产业的重要参与者,智能算力规模从2025年的1037.3EFLOPS预计增长至2028年的2781.9EFLOPS,2023—2028年复合增长率高达46.2%。2025—2026年,行业龙头超聚变创业板IPO拟募资80亿元,投向新一代算力基础设施研发及产业化等四大项目(均已完成备案),项目建设以备案(拟建)为主。
上市企业:紫光股份[000938]、中科曙光[603019]、浪潮信息[000977]、戴尔科技-C[DELL]、慧与科技(HPE)
相关企业:新华三集团、超聚变数字技术股份有限公司
关键词:算力产量、算力需求量、算力项目建设情况、算力行业壁垒、算力项目建设风险
一、算力行业发展现状
算力是以计算为核心,集存储、网络为一体的新型生产力,以算力基础设施(数据中心、智算中心、边缘节点等)的核心算力服务于社会各行各业的实质化需求,是激活数据要素潜能、推动科技创新与产业升级的核心支撑。算力产业围绕“算力”这一核心生产要素,涵盖算力的生产、调度、运营、适配及行业应用等产业全链条。从算力类型看,按服务对象与能力差异,全球算力可划分为基础算力、智能算力与超算算力三类。
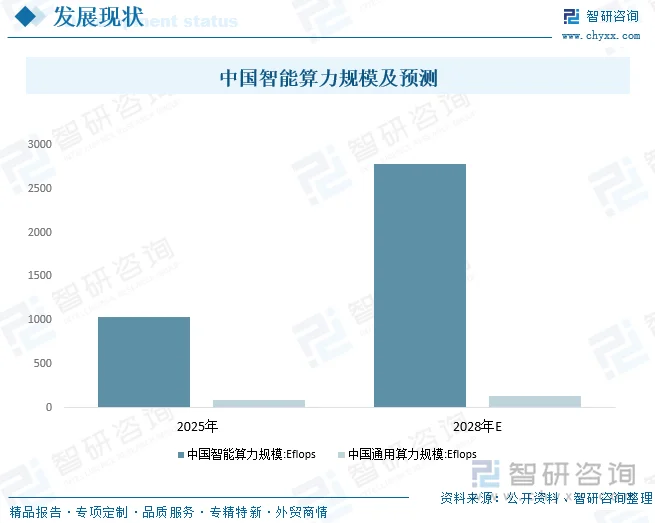
在人工智能、大模型等新兴技术驱动下,全球算力规模呈爆发式增长。截至2025年,全球计算设备算力总规模达4495EFlops,同比增长117%;其中智能算力(以GPU等加速芯片承载的AI训练与推理算力)以3846EFlops占据85%已成为绝对主导。中国是全球算力产业的重要参与者,智能算力规模从2025年的1037.3EFLOPS预计增长至2028年的2781.9EFLOPS,2023—2028年复合增长率高达46.2%。
相关报告:智研咨询发布的《中国算力行业市场现状调查及未来前景研判报告》
二、算力行业壁垒
算力基础设施行业呈现较高的竞争壁垒,招股书将其归纳为技术、供应链、生态、品牌及客户四类。具体如下:
1.技术壁垒
算力基础设施领域普遍具有技术密集特征,进入门槛极高。算力芯片依赖先进制程、架构设计、EDA工具与先进封装,研发投入大、迭代周期短、试错成本极高;服务器涉及电子技术、材料科学、热学、力学、计算机体系结构、软件工程及AI算力调优等多学科知识,需在高密度、高可靠、低功耗、液冷等方面实现系统级优化,对多物理场仿真、高速信号完整性、智能化运维提出严苛要求;数据中心则涉及智算集群架构、光互联、供配电、散热与网络调度等综合技术。此外,最终算力的高效输出无法依靠零部件或单一设备简单堆砌,需综合CPU、GPU、内存、硬盘等核心零部件特性实现高效整合与集群统一调度,并要求厂商针对金融级安全、工业级环境、AI场景内存带宽等提供定制化优化方案。新进入者缺乏多学科长期研发积累,难以在短期内构建可持续创新体系。
2.供应链壁垒
算力基础设施各层级均高度依赖供应链深度合作,形成强壁垒。算力芯片高度依赖海外高端光刻机、光刻胶、特种材料与代工产能,供给集中度高、交期长、存在断供风险;服务器的CPU、GPU、内存、接口芯片等关键元器件被少数国际厂商垄断,采购规模、锁价能力、备货周期直接决定成本与交付能力;数据中心及云服务则受土地、电力指标、能耗指标(PUE)、网络资源约束,资源获取与合规审批形成强壁垒。龙头厂商通过与加工厂家紧密合作、与零部件供应商深入适配及供货保障,基于资金实力与稳定性要求主要零部件厂商优先保障龙头需求;并建立完整供应链控制系统,将订单、仓储、物流、设备人员全连接,以缩短交付周期、提升供货稳定性与成本控制能力,进一步巩固供应链壁垒。
3.生态壁垒
生态壁垒主要体现在多算力生态适配能力与自身产品生态构建两方面。一方面,受异构算力及国内外多芯片体系同步发展趋势影响,整机厂商、云服务商均基于自身特性选择拥抱不同算力生态,并与CPU、GPU等核心硬件及操作系统、数据库、云计算平台等核心软件进行适配开发;在国产化生态下,与国产软件的协同优化能力是整机厂商进入关键领域的核心门槛。另一方面,主要算力芯片厂商、整机厂商专注自身生态构建,在掌握产业链核心环节基础上,通过开放合作构建生态、打造全栈算力产品矩阵、提供软硬一体化解决方案、联合生态伙伴提供垂直场景服务能力,从而提升产品生态的市场竞争力。新进入者缺乏跨生态适配经验与成熟伙伴体系,难以快速切入主流市场。
4.品牌及客户壁垒
领先的算力基础设施厂商在产品设计及推广中形成品牌声誉,巩固市场地位,新进入者缺乏品牌认可度,难以在短时间内取得客户信任。算力主要需求方集中于大型互联网、运营商及金融行业,对可靠性、安全性、兼容性要求极高,一般具有严格的认证体系、长期合作黏性及高昂的转换成本,部分行业客户存在高度定制化需求,新进入者难以快速切入主流市场。下游客户定制化需求显著,可能要求厂商协助参与其业务系统设计,客户黏性不断强化;一旦产品切入核心客户供应链体系,双方便形成长期稳定的合作基础,从而形成品牌及客户壁垒。2025年超聚变服务器出货量市占率位居中国第二、中国标准液冷服务器市占率连续四年第一,正是长期客户壁垒的体现。
三、2025-2026年算力行业项目建设情况
1、备案类/签约类
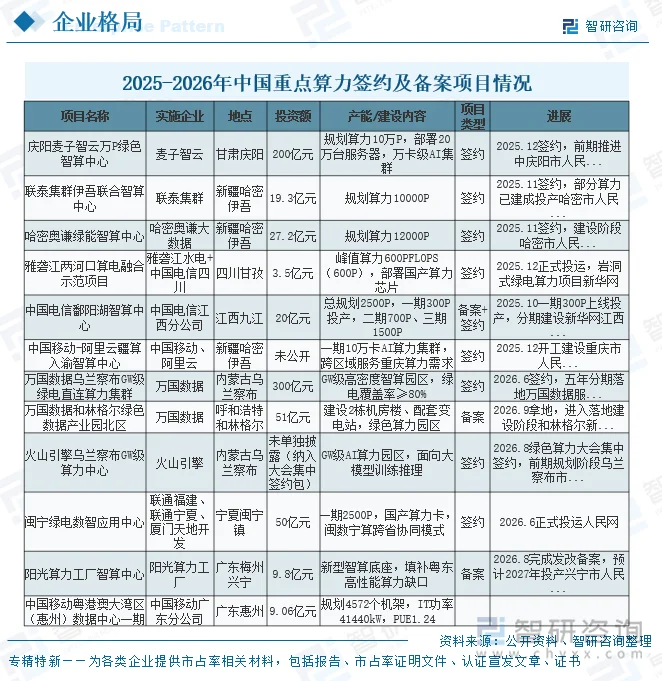
2025-2026年国内算力项目集中落地,项目主要布局在内蒙古乌兰察布、宁夏中卫、甘肃庆阳、新疆哈密等东数西算枢纽节点,依托绿电、冷凉气候优势重点发展绿色智算,同时粤港澳、江苏等东部区域同步布局低时延算力集群,兼顾本地大模型、政企推理需求。项目分为签约意向项目和发改备案项目两类:签约项目以头部IDC、云厂商为主,单体投资额高、偏向GW级大型集群;备案项目手续更落地,明确机架、P算力、建设周期。行业呈现两大特点:一是算电一体化、绿电直连成为主流设计思路,降低算力用电成本;二是算力供给分层,西部枢纽主打超大模型训练,东部节点侧重推理、行业算力服务。同时市场也出现供给节奏加快、算力消纳、能耗指标约束等挑战,部分项目为框架意向协议,落地进度存在不确定性。
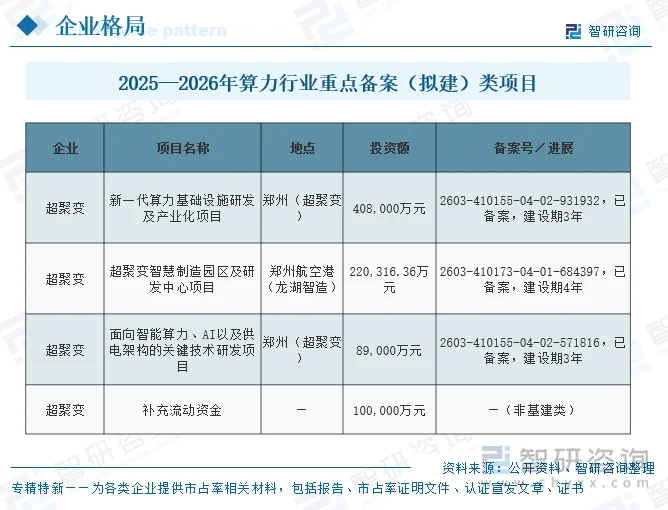
从项目储备来看,2025—2026年算力产业储备项目以备案拟建项目为主,除算力基础设施项目外,算力设备端产业化备案项目同样活跃。代表性事件为行业龙头超聚变创业板IPO申报,其四大募投项目均已完成备案,投向新一代算力基础设施研发及产业化、智慧制造园区及研发中心、智能算力与供电架构关键技术研发等方向;项目备案机关为河南省郑州航空港经济综合实验区,备案编号以“2603-”开头(代表2026年3月备案),建设期3—4年。四大项目合计总投资817,316.36万元、拟使用募集资金800,000万元,投向“通算+智算+绿色算力”三位一体体系,重点突破x86V9/V10系列服务器、多芯片生态AI加速卡与超节点集群、云边端融合边缘服务器、全液冷机柜与智能配电系统等方向,并布局兆瓦级供电散热与电子材料创新。
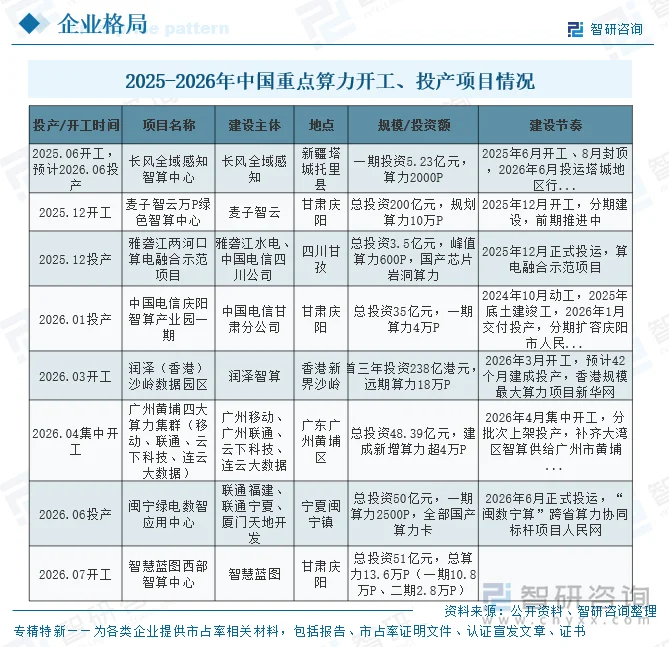
2、开工类/投产类
2025–2026年国内算力开工、投产项目持续落地,项目集中布局在甘肃庆阳、宁夏中卫、新疆塔城等东数西算西部枢纽节点,同时粤港澳大湾区、京津冀等东部算力节点同步落地低时延集群,形成西部主打大模型训练算力、东部侧重推理与行业算力服务的格局。从建设节奏来看,2025年以一批中型智算项目开工、小规模集群投产为主;2026年大型万P级项目集中开工,多个前期项目陆续点亮投产,算电协同、绿电直连、国产算力成为项目主流方向。项目呈现明显分层特征:西部项目普遍单体算力规模更大、重点匹配绿电资源;东部项目投资密度高、对网络时延要求严格,适配本地政企、AI应用需求。同时,算力项目建设仍受能耗指标、电力配套、服务器交付节奏约束,部分开工项目投产周期存在延后风险。
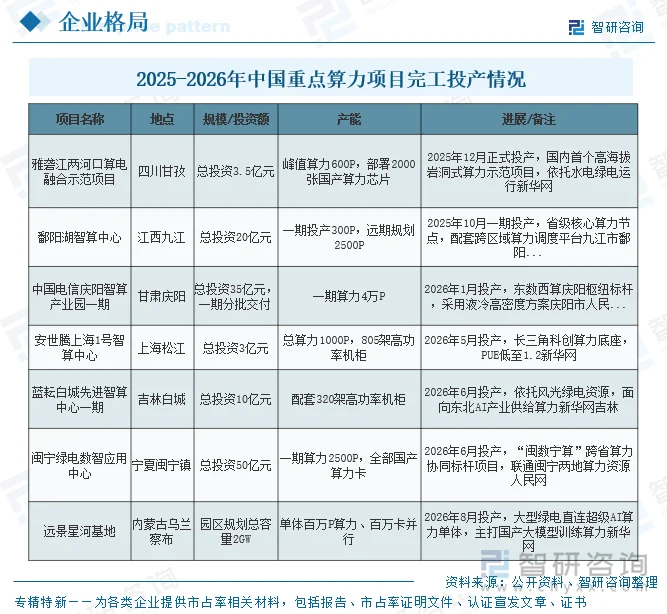
3、完工/投产类
2025—2026年国内完工投产算力项目持续落地,项目主要集中于内蒙古、宁夏、甘肃、四川等东数西算西部枢纽,依托风光、水电绿电资源打造算电协同、零碳算力底座;长三角、江西、吉林等区域同步投产推理与产业配套算力集群,形成西部主打大模型训练算力、东部就近支撑低时延推理和行业应用的供给格局。从项目特征来看,绿电直连、国产算力、液冷节能成为主流标签,多个跨省算力协同示范项目落地;大型单体超级算力项目在2026年集中点亮,算力体量显著抬升。同时项目分化明显,西部大型训练集群投资规模大、算力基数高,东部项目偏向中小型、高等级、面向本地政企与科创客户;已投产项目仍面临能耗指标约束、算力消纳、服务器供货波动等现实挑战。
四、算力项目建设风险
1.环保与安全合规风险
算力在生产过程中会产生大量的废液、酸雾和生活污水等,环保治理难度较大,环保投入占比较高。环评审批趋严,危废暂存、防渗、在线监测若不到位,面临限产、停产及处罚风险;浓硫酸、氨水等化学品泄漏还可能引发次生环境事故。
2.技术工艺与良率爬坡风险
腐蚀箔、化成箔核心工艺(扩面腐蚀、阳极氧化、比容控制)技术密集,高比容、高压/低压产品对槽液配方、电流密度、温度曲线要求苛刻。新产线投产初期易出现比容不达标、弯折性差、漏电流偏高等问题,良率爬坡周期可能长达6–12个月,直接拖累达产进度与单位成本。
3.市场供需与价格波动风险
算力下游高度集中于铝电解电容器,受消费电子、家电、新能源汽车、光伏逆变器景气度影响大。近年国内腐蚀/化成箔产能持续扩张,中低端产品已现同质化竞争,价格敏感度高。若项目投产恰逢下行周期或下游需求切换(如向固态电容、MLCC替代),将面临产能利用率不足、毛利率承压甚至亏损。
4.原材料与能源成本风险
上游依赖高纯铝箔、电解铝及磷酸、盐酸等化工辅料,电力是算力生产的主要成本项(腐蚀、化成均为高电耗工序)。铝价、化工原料价格及电费波动直接影响单位成本;若项目未锁定长期铝箔供应或未布局低电价区域,成本端话语权弱,抗周期能力不足。
更多行业分析详见智研咨询发布的《中国算力行业市场现状调查及未来前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。
 智研咨询 - 精品报告

2027-2033年中国算力行业市场现状调查及未来前景研判报告
《2027-2033年中国算力行业市场现状调查及未来前景研判报告》共十二章,包含2022-2026年中国算力产业重点企业运营状况分析,中国算力产业投资项目案例分析,中国算力产业发展前景及趋势分析等内容。


 公众号
 小程序
 微信咨询