内容概况:动力电池是技术壁垒极高、制造精度严苛的高端成套动力装备,被誉为工业制造领域“皇冠上的明珠”,是衡量国家先进制造水平、能源装备实力与综合国力的核心标志,具备突出的战略价值。近年来,在能源结构转型深化、新型电力系统建设提速、能源装备自主可控持续推进的多重驱动下,中国动力电池市场需求持续释放,产业规模稳步增长,据统计,2025年中国动力电池行业市场规模达795.20亿元,同比增长6.0%。
相关上市企业:宁德时代(300750)、比亚迪(002594)、中创新航(03931.HK)、国轩高科(002074)、亿纬锂能(300014)、瑞浦兰钧(00666.HK)、欣旺达(300207)、正力新能(03677.HK)
相关企业:爱尔集新能源(南京)有限公司、浙江吉曜通行能源科技有限公司、蜂巢能源科技股份有限公司、因湃电池科技有限公司、楚能新能源股份有限公司、江苏远航锦锂新能源科技有限公司、广州巨湾技研有限公司、SK新能源(江苏)有限公司、松下新能源(无锡)有限公司、三星环新(西安)动力电池有限公司
关键词:动力电池产业链、动力电池销量、动力电池装车量、动力电池竞争格局、动力电池发展趋势
一、概述
1、定义及分类
动力电池(PowerBattery)是指为纯电动、插电式混合动力等新能源汽车提供驱动动力的锂离子电池系统,通常由电芯、模组、电池包(Pack)及电池管理系统(BMS)构成,其核心功能是将存储的化学能转化为电能对外输出,具备高能量密度、高功率输出与长循环寿命等特征,是新能源汽车“三电”系统中价值量最高的核心部件。
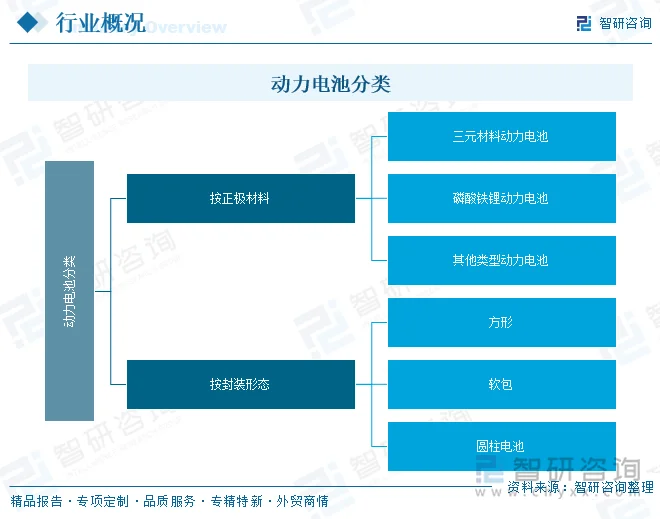
按正极材料划分,当前国内市场呈现磷酸铁锂(LFP)与三元锂(NCM/NCA)两大主流技术路线并立的格局,磷酸铁锂以成本低、安全性好见长,已成为国内装车量的绝对主力;三元锂凭借更高的能量密度,主要配套高端纯电动车型。按封装形态,则可分为方形、软包与圆柱电池,其中方形电池因结构强度与成组效率优势,占据国内大部分市场份额。
2、行业特点
动力电池行业兼具强周期与强技术迭代双重属性。一方面,其需求与新能源汽车产销高度绑定,随终端渗透率提升而迈入“TWh”规模化阶段,并呈现头部企业高度集中的竞争格局;另一方面,行业成本受碳酸锂等上游资源价格大幅波动的深刻影响,同时处于CTP/CTC、刀片电池、半固态电池等结构件创新与材料体系快速迭代的通道之中,技术领先者的规模与成本优势持续放大。
二、产业链
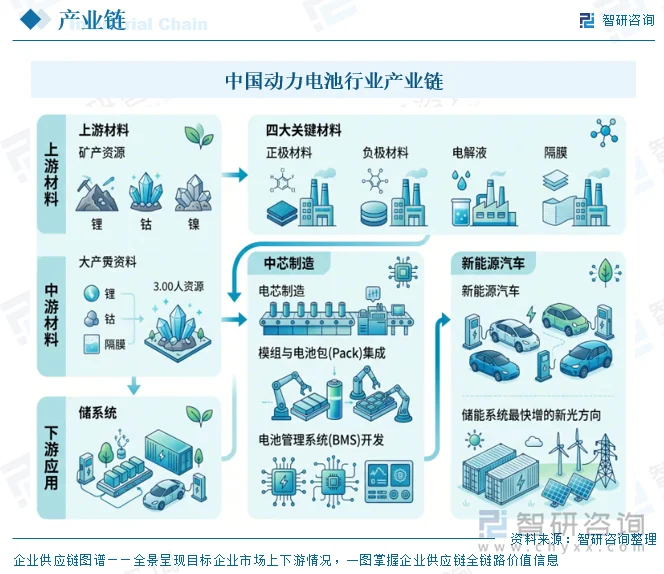
中国动力电池产业链呈“上游材料—中游制造—下游应用”的三级结构,上游涵盖锂、钴、镍等矿产资源及正极、负极、电解液、隔膜四大关键材料;中游为电芯制造、模组与电池包(Pack)集成、电池管理系统(BMS)开发;下游以新能源汽车为核心应用场景,并以储能系统为增长最快的新兴方向。
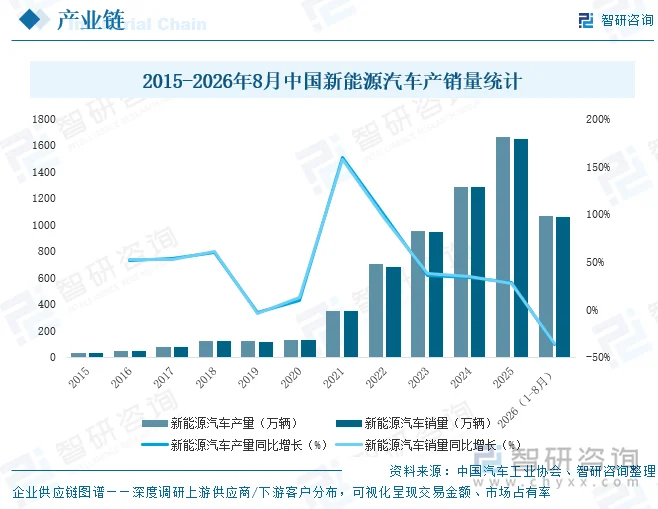
在下游应用中,新能源汽车是动力电池需求的基本盘,近年来,在“双碳”目标指引下,中国新能源汽车市场呈爆发式增长,据中国汽车工业协会数据显示,2015-2025年,中国新能源汽车产销量由34.05万辆、33.11万辆增长至1662.6万辆、1649万辆,占汽车总产销比重由约1.4%提升至48%左右,产业规模实现跨越式扩张。2026年1-8月,中国新能源汽车产量1066.8万辆、销量1065万辆,占比分别达52.67%和52.42%,渗透率已超过一半,这标志着中国新能源汽车已从早期政策培育阶段迈入大规模市场化普及阶段,成为推动我国汽车产业总量增长与结构转型升级的核心引擎,新能源汽车市场持续繁荣为动力电池行业发展提供强劲的增长动力。与此同时,新型储能产业迈入规模化提速发展阶段,成为继新能源汽车之后拉动动力电池需求扩容的第二增长极。
相关报告:智研咨询发布的《中国动力电池行业市场深度评估及未来发展潜力报告》
四、发展现状
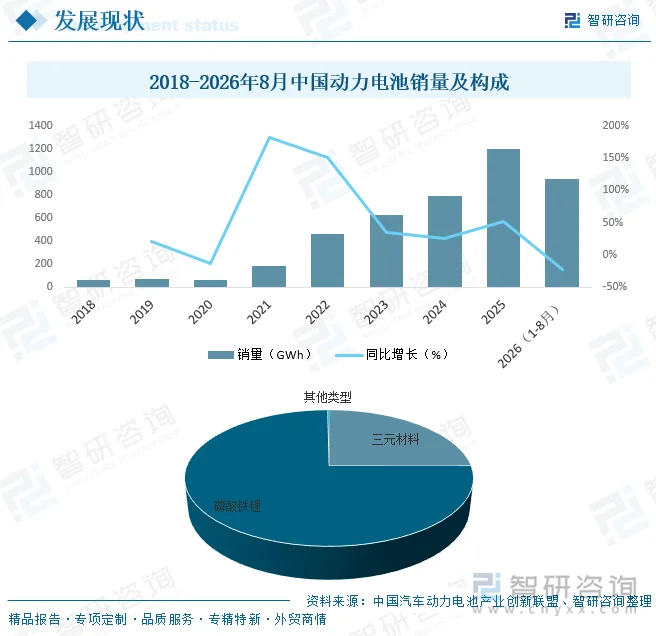
动力电池兼具能量密度较高、循环寿命较长、充放电效率优异、自放电率低且无记忆效应等特点,随着CTP、CTC等集成技术与材料体系的持续升级,其快充能力、低温性能、安全可靠性不断改善,而规模化生产又推动成本稳步下降,全生命周期的经济性与场景适配性持续增强,同时,动力电池在使用环节零排放、低噪声,对交通领域绿色转型和能源结构优化具有重要意义。据中国汽车动力电池产业创新联盟数据显示,2018—2025年中国动力电池销量总体呈快速扩张态势,从2018年的62.3GWh增长至2025年的1200.9GWh,其中2021年和2022年分别以182.4%和150.3%的增速实现爆发式增长,2023—2025年增速虽有波动,但仍保持较快增长,2026年1—8月销量达937.2GWh,同比增长38.7%。从结构看,2026年1—8月磷酸铁锂电池占比达74.77%,占据绝对主导地位;三元材料占比25.03%,其他类型仅占0.20%,表明中国动力电池市场结构明显向磷酸铁锂倾斜。
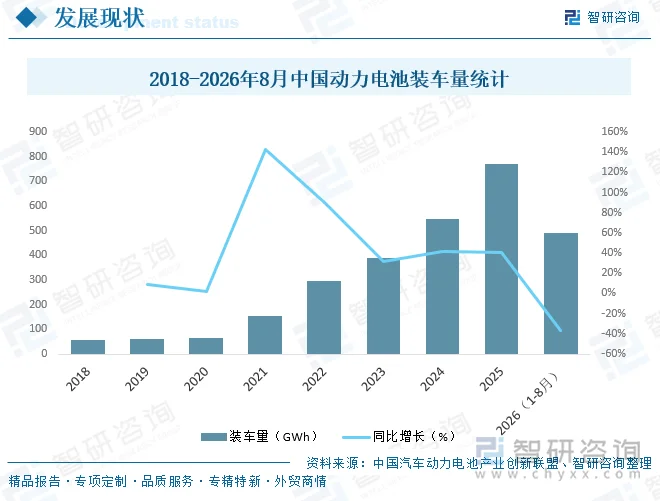
与销量走势相呼应,动力电池装车量也随着新能源汽车的加速普及而持续抬升,据中国汽车动力电池产业创新联盟数据显示,2018年国内动力电池装车量为56.9GWh,2019年增至62.2GWh,同比上升9.3%;2020年在行业周期性调整下增速显著放缓,全年装车量63.6GWh,仅同比微增2.3%。2021年开始,新能源汽车市场全面放量,装车量随之驶入快车道,当年大幅跃升至154.5GWh,同比激增142.9%;2022年高景气延续,装车量进一步达到294.6GWh,同比增长90.7%。2023—2025年,行业扩张节奏虽有所放缓,但总量仍在不断走高,三年装车量依次为387.7GWh、548.8GWh和769.7GWh,同比增速分别为31.6%、41.6%和40.3%,其中2025年装车规模刷新历史纪录。2026年1—8月,国内动力电池累计装车量达489.1GWh,同比增长17.0%。
五、竞争格局
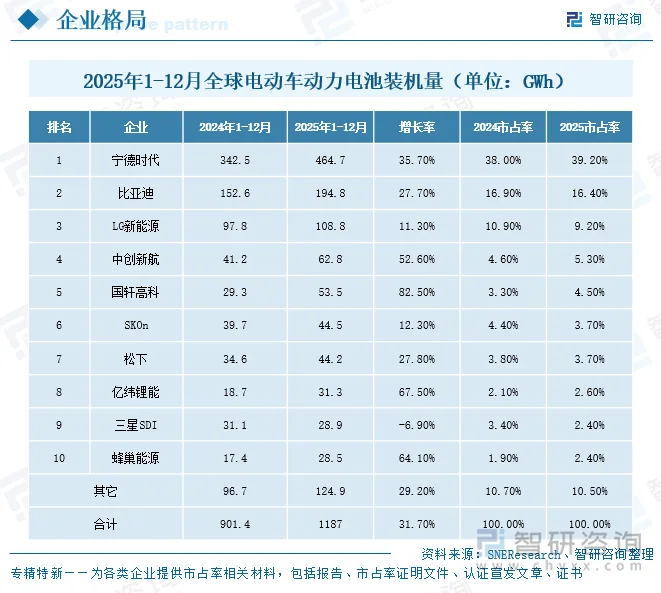
据SNEResearch数据显示,2025年全球电动车动力电池装机量达1187GWh,同比增长31.7%,竞争格局延续“中国主导、一超多强”的特征。宁德时代以464.7GWh、39.2%的市占率稳居第一,份额同比提升1.2个百分点;比亚迪以194.8GWh、16.4%位居第二,但份额略降0.5个百分点。中创新航、国轩高科、亿纬锂能、蜂巢能源等中国二线厂商增速普遍高于行业,其中国轩高科增长82.5%,推动中国六家企业合计市占率约70.4%,优势进一步扩大。韩系电池企业则普遍承压,LG新能源、SKOn、三星SDI份额分别降至9.2%、3.7%和2.4%,其中三星SDI同比下滑6.9%;松下份额基本持平于3.7%。整体看,全球动力电池市场头部集中度维持高位,中国企业主导地位强化,韩系份额收缩,日系相对稳定,二线中国厂商加速崛起。
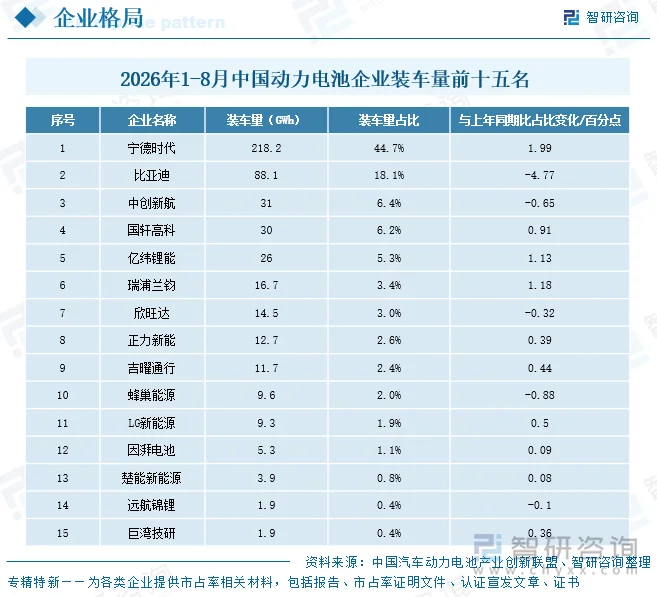
从国内市场来看,中国动力电池市场延续高度集中、龙头主导的竞争格局,2026年1—8月,前十五家企业合计装车量约480.8GWh,合计占比达98.7%,行业集中度极高,其中,宁德时代以218.2GWh、44.7%的份额稳居第一,且份额同比提升1.99个百分点,龙头地位进一步强化;比亚迪以88.1GWh、18.1%位居第二,但份额同比大幅下降4.77个百分点,领先优势有所收窄。前五家企业合计占比达80.7%,宁德时代与比亚迪两者合计占比62.8%,头部集中特征明显。第二梯队中,中创新航、国轩高科、亿纬锂能分别占比6.4%、6.2%和5.3%,其中中创新航份额同比小幅下降0.65个百分点,国轩高科和亿纬锂能则分别提升0.91和1.13个百分点;瑞浦兰钧、正力新能、吉曜通行等企业份额也有不同程度上升,蜂巢能源、欣旺达等则有所回落。整体来看,中国动力电池市场呈现“宁德时代一超、比亚迪紧随、第二梯队分化竞争”的格局,头部企业优势稳固,中后部企业份额争夺加剧,行业洗牌与集中趋势仍在延续。
六、发展趋势
1、技术路线多元化与材料体系持续迭代
未来一段时期,动力电池技术将沿“成本—安全—能量密度”三条主线并行演进。磷酸铁锂路线的主流地位仍将延续,并通过高压实、高电压平台与快充技术不断突破续驶与补能瓶颈,进一步向中高端车型与商用车渗透;三元路线则在高镍化、高锰化方向寻求性能与成本的再平衡,服务于高端长续航需求。与此同时,半固态电池将加快规模化装车,全固态电池的工程化与量产进程持续推进,钠离子电池等新体系作为补充路线也将在特定场景落地。整体看,材料体系与结构创新将更加注重系统级效率与全生命周期安全,技术领先者有望借此拉开代际差距。
2、竞争重心由规模扩张转向质量与效率
随着行业产能阶段性过剩与价格竞争加剧,动力电池的竞争逻辑正从“抢份额”转向“拼质量、拼效率、拼盈利”。低端同质化产能将加速出清,具备技术、客户结构与供应链采购优势的头部企业,盈利韧性明显更强,而缺乏差异化的中小厂商则面临更大的生存压力,行业“马太效应”或将进一步显现。企业降本的重心将从依赖原材料价格下行,转向依靠工艺改善、制造智能化与产业链协同来挖掘内生降本空间。优质产能、稳定交付与全生命周期服务体系,将成为决胜市场的新门槛。
3、储能崛起构筑第二增长曲线
在新能源汽车增速逐步趋缓的同时,储能正成长为动力电池企业业绩增长的关键一极,“动力+储能”双赛道并行格局日益清晰。随着新型电力系统建设推进、风光配储需求释放以及工商业与户用储能市场扩容,储能电池出货与出口有望延续高增长势头,其在电池企业收入结构中的权重将持续提升。储能对成本、循环寿命与安全性的独特要求,也将反向牵引电池技术与产品定义的演进,推动企业从单纯的电芯供应商向系统解决方案提供商转型。
4、全球化布局深化与本地化制造提速
在国内市场竞争白热化的背景下,海外市场将成为中国动力电池企业的重要增长极,出海方式也将由单纯的产品出口,升级为“产能出海+技术输出+本地运营”的深度全球化。头部企业加快在欧洲、东南亚、北美等地的建厂与研发中心布局,以贴近客户、规避贸易壁垒并降低物流与关税成本,同时通过本地化供应链与人才体系提升经营韧性。与此同时,海外市场的政策法规、碳足迹要求与本土化竞争,也将对企业的合规能力与全球化管理提出更高要求,能否高质量“走出去”将深刻影响未来的竞争位次。
更多行业分析详见智研咨询发布的《中国动力电池行业市场深度评估及未来发展潜力报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2025-2031年中国船用动力电池行业市场运行态势及产业需求研判报告
《2025-2031年中国船用动力电池行业市场运行态势及产业需求研判报告》共十章,包含中国船用动力电池行业重点企业推荐,2025-2031年中国船用动力电池产业发展前景与市场空间预测, 2025-2031年中国船用动力电池行业投资机会及风险分析等内容。


 公众号
 小程序
 微信咨询