上市企业:国货航(001391)、中国国航(601111)、海航控股(600221)、春秋航空(601021)、吉祥航空(603885)等
相关企业:顺丰航空有限公司、中国货运航空有限公司、中原龙浩航空有限公司、中州航空有限责任公司、中航货运航空有限公司、民航快递有限责任公司、湖北机场集团航空物流有限公司、上海翔运国际货运有限公司、湖南航空股份有限公司、广西北部湾航空有限责任公司等
一、概述
航空货运产品按运力组织分为两类形态:一是全货机运输,国货航形成以B777和B747货机为主力机型覆盖欧美长航距市场、以A330货机为辅助机型补充中远程市场的布局,报告期末拥有全货机28架(含4架已退役待转让),全货机执飞航线30条、业务版图覆盖14个国家的24个城市;二是客机腹舱运输,吉祥航空、春秋航空、海航控股、中国国航4家客运航空公司均以客机腹舱承载货运,其中中国国航的客机腹舱由国货航独家经营。按服务链条分,国货航业务覆盖航空货运服务、航空货站服务(拥有北京、天津、杭州、成都、重庆五地6大自有货站)与综合物流解决方案三大板块;客运航司的货运业务则主要为腹舱载运及配套货站服务。盈利模式上,全货机模式下运力与货源可自主调配,盈利取决于运价与成本的剪刀差;腹舱模式下货运是客运的增量业务,成本分摊口径直接影响毛利率水平,跨公司毛利率可比性需注意。
2025年中国航空货运市场量增质升:据民航局数据,全行业货邮运输量1,017.2万吨、同比增长13.3%,其中国际货邮运输量同比增长22.1%;货邮周转量413.1亿吨公里、同比增长16.7%;全行业运输总周转量1,640.8亿吨公里(+10.5%)、旅客运输量7.7亿人次(+5.5%),全行业全年实现盈利65亿元。全球市场方面,IATA数据显示2025年全球航空货运总需求(CTK)同比增长3.4%、运力(ACTK)增长3.7%,全年收益率同比下降1.5%但仍较2019年水平高出37.2%,预计2026年需求增长放缓至2.6%,呈“量增价跌、盈利中枢仍高于疫情前”特征。5家重点上市企业中,国货航是国内唯一载国旗飞行的货运航空公司、也是唯一以航空货运为主业的上市平台,2025年航空货运服务收入164.22亿元;中国国航为中国唯一载国旗飞行的航空公司、集团机队964架,货邮运输量153.79万吨;海航控股运营飞机359架、货邮运输量60.00万吨;吉祥航空、春秋航空分别为全服务与低成本民营航空代表,货运均为客机腹舱业务。行业竞争格局呈“专业货运航司(国货航、顺丰航空等)+客运航司腹舱货运+物流集成商”多元并存,跨境电商与高附加值货源结构升级是主要驱动力。
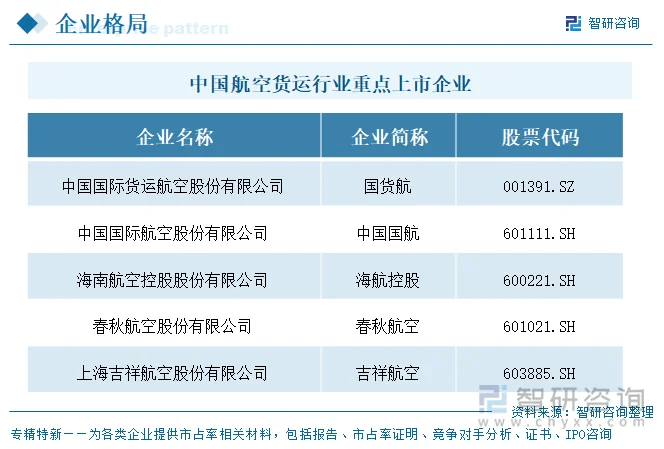
二、企业基本信息对比
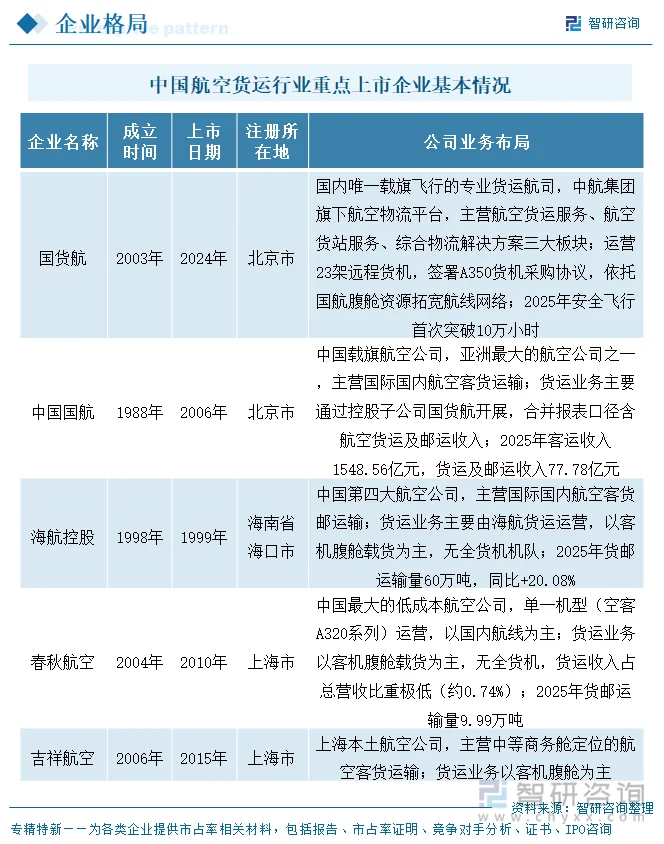
5家企业中海航控股上市最早——前身海南省航空公司1989年10月18日成立,1993年1月8日改组为股份有限公司,1997年6月26日B股上市、1999年11月25日A股登陆上交所,2017年5月更名为海航控股;中国国航2004年9月30日经国务院国资委批准以发起方式设立,2004年12月15日H股登陆港交所与伦交所、2006年8月18日A股上市;春秋航空2004年11月1日成立、2015年1月21日上交所上市;吉祥航空2006年3月23日成立、2015年5月27日上交所上市;国货航最新——前身中国国际货运航空有限公司2003年3月3日成立,2022年6月整体变更为股份公司,2024年12月30日深交所上市,2024年A股募资规模最大的IPO。注册地分别位于北京(国货航、中国国航)、上海(吉祥航空、春秋航空)、海南海口(海航控股)。控制权方面,国货航、中国国航为央企背景(实际控制人分别为中航集团、国务院国资委),海航控股实际控制人为方威(辽宁方大集团),吉祥航空实际控制人为王均金(均瑶集团),春秋航空实际控制人为王正华、王煜父子(春秋国旅)。业务布局上,国货航是唯一“纯货运”标的(货运收入占营业收入71.78%),其余4家均为客运为主、货运为辅——“体量大的客运航司货运占比反而低”:中国国航整体营收1,714.85亿元而货运收入占比仅4.53%(计算值),呈典型的“客运体量≠货运实力”格局。
三、上市企业代表性产品对比及典型客户/业务模式
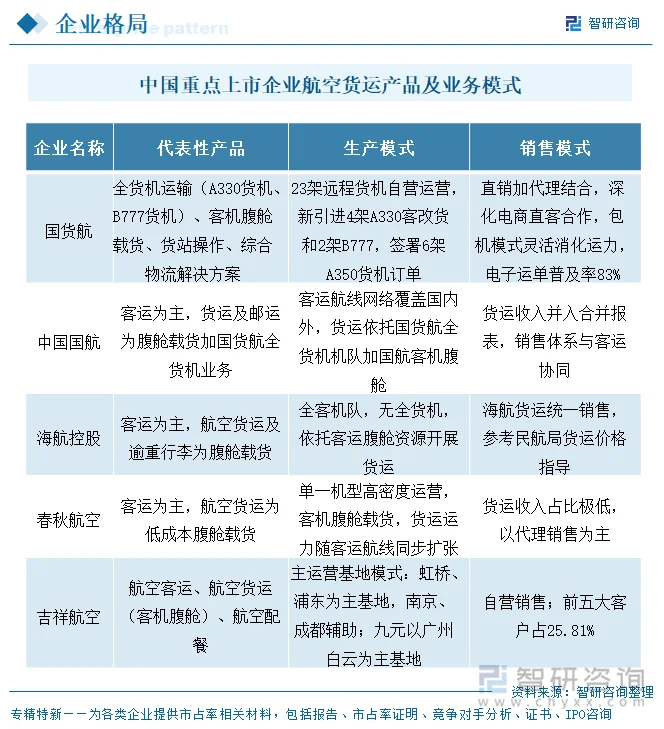
产品与运力结构上,国货航是5家中唯一运营全货机的企业:2025年末全货机28架(B777F13架、B747-400F3架、A330-200F8架),全货机执飞航线30条(国际27条、国内3条)、覆盖14个国家24个城市,并独家经营中国国航全部客机腹舱;2025年新引进2架B777货机、完成4架A330客改货改装,并签署6架A350货机订单。吉祥航空采用“全服务+低成本”双品牌,机队129架(吉祥航空103架:空客A320系列93架+波音B787系列10架;九元航空26架B737系列),平均机龄8.08年,货运全部来自客机腹舱。春秋航空为纯低成本模式,134架飞机全部为空客A320系列(单一机型、单一经济舱、统一配备CFM发动机),货运亦为腹舱载运。海航控股在中国六大区域运营8家航司,机队359架(波音271架、空客78架、巴航工业E190 8架、商飞C909 2架),平均机龄10.33年为5家中最高,并拥有海航货运、天津货运航空等货运业务布局。中国国航集团机队964架(国航股份533架),旗下控股深航、山航、澳门航空等,客机腹舱货运交由国货航独家经营,2025年因此向国货航确认客机货运独家经营收入71.94亿元。生产与销售模式上,全货机与腹舱运力均按航线网络计划性投放;销售端国货航前五大客户占36.81%(含关联方15.62%),客户以国际货代与头部电商直客为主,中国国航、吉祥航空、海航控股前五大客户占比分别为22.83%、25.81%、29.44%,春秋航空最低仅5.33%。
四、企业经营业绩对比
货运收入规模上,国货航以164.22亿元(同比+8.23%)居首,约为第2名中国国航(77.78亿元,+4.92%)的2.1倍;其后为海航控股32.32亿元(航空货运及逾重行李口径,+31.10%)、吉祥航空8.39亿元(+32.93%)、春秋航空1.58亿元(+23.39%)。看“货运纯度”,国货航货运收入占营业收入71.78%,为唯一以货运为主业的标的;其余4家客运航司货运占比均不足5%:中国国航4.53%、海航控股4.72%、吉祥航空3.77%、春秋航空0.75%(计算值,占主营业务收入)。企业整体营收方面,中国国航1,714.85亿元(+2.87%)居首但归母净利润亏损17.70亿元(亏损同比扩大646.04%);海航控股684.71亿元(+4.96%)、归母净利润19.80亿元(同比扭亏,上年亏损9.21亿元);国货航228.78亿元(+11.15%)、归母净利润25.85亿元(+32.33%);吉祥航空224.99亿元(+1.83%)、归母净利润10.40亿元(+13.71%);春秋航空214.60亿元(+7.30%)、归母净利润23.17亿元(+1.96%)。整体呈“货运收入排序≠整体营收排序”:国货航整体营收不足中国国航的1/7,货运收入却为其2.1倍,凸显航空货运作为独立赛道的配置价值。
货运业务毛利率分化极大:吉祥航空航空货运毛利率45.95%(同比增加6.61个百分点)最高,国货航航空货运服务16.83%(+0.30个百分点)次之,海航控股航空货运及逾重行李5.17%(-0.09个百分点)、中国国航航空货运及邮运3.88%(-1.46个百分点)居后,春秋航空未披露货运业务毛利率(分产品表未列货运营业成本)。盈利逻辑差异显著:国货航同时掌握全货机与国航腹舱两大运力资源,2025年主营业务综合毛利率16.76%(+1.44个百分点),三大板块中综合物流解决方案毛利率19.73%(+4.89个百分点)最高、航空货站服务仅5.42%;吉祥航空货运毛利率畸高或与其腹舱货运成本分摊口径有关(货运营业成本4.54亿元,占公司营业成本仅2.31%,计算值),跨公司比较需注意口径差异;中国国航货运毛利率3.88%为5家最低,其货运收入主要来自向国货航收取的客机货运独家经营费(71.94亿元,占其货运收入92.49%,计算值),盈利空间受关联协议定价约束。行业背景看,2025年全球航空货运收益率同比下降1.5%,中国国航每货运吨公里收益1.5399元(-1.70%),呈“量增价跌”,纯运力型盈利承压、综合服务型盈利更稳。
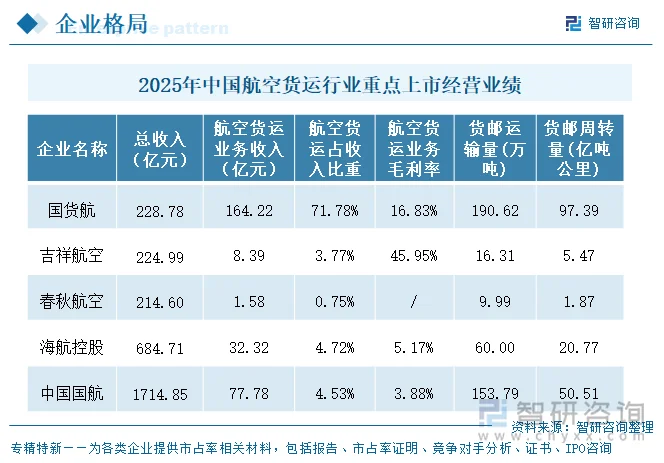
五、企业航空货运产品产销量
5家企业2025年货邮运输量合计约430.5万吨(国货航190.62+中国国航153.79+海航控股60.00+吉祥航空16.31+春秋航空9.99,据披露值加总),其中国货航占44.28%(计算值),是5家中唯一货邮运输量超150万吨的企业;对比行业总量1,017.2万吨,5家合计占比约42.32%(计算值)。增速上,5家货邮运输量全部实现正增长且多数跑赢行业整体增速(+13.3%),但低于国际货邮运输量增速(+22.1%),反映国际航线恢复与跨境电商仍是主要增量来源。产能利用以飞机日利用率衡量:国货航全货机日利用率13.38小时(+2.76%)最高,春秋航空9.97小时(+7.20%)、海航控股9.58小时、吉祥航空在册飞机9.64小时(可用11.60小时)、中国国航8.89小时。趋势上,国货航呈“量增利增”(运输量+16.08%、归母净利润+32.33%),中国国航则“量增亏损扩大”(运输量+3.90%、归母净亏损17.70亿元),货运端改善尚不足以对冲客运与成本端压力。
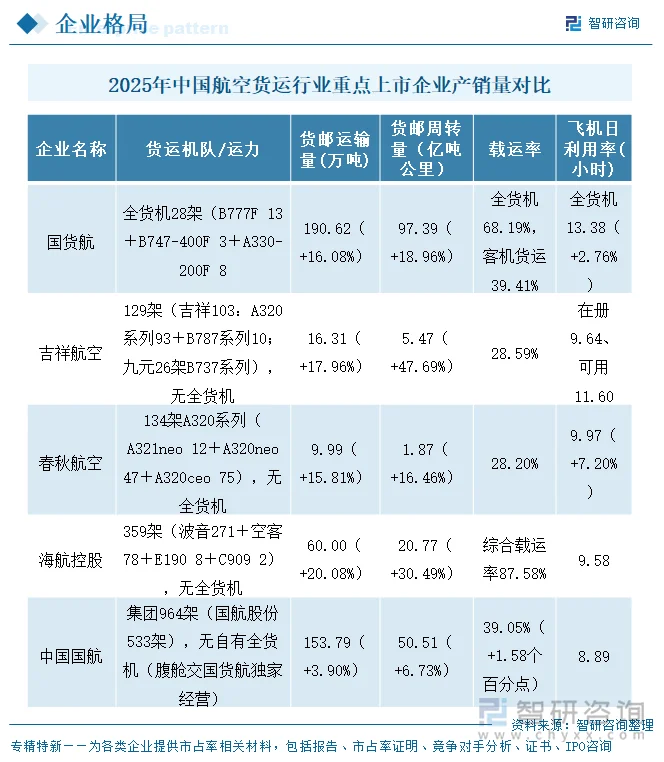
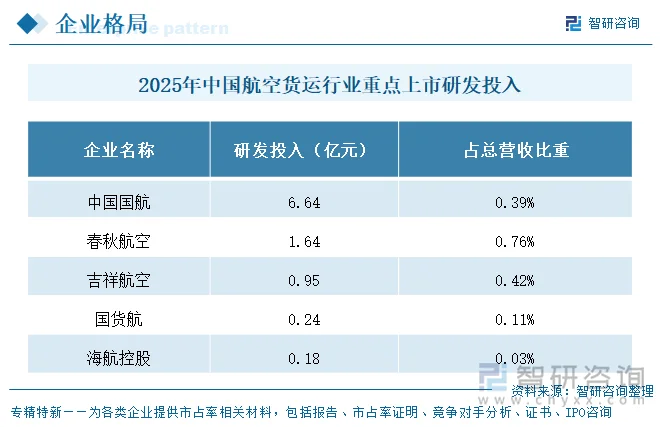
六、企业研发投入对比
2025年研发投入金额由高到低为中国国航6.64亿元(占营收0.39%,资本化比重34.08%)、春秋航空1.64亿元(0.76%,资本化0)、吉祥航空0.95亿元(0.42%,资本化0)、国货航0.24亿元(0.11%,资本化比重51.59%)、海航控股0.18亿元(0.03%,资本化未披露)。研发强度排序为春秋航空0.76%>吉祥航空0.42%>中国国航0.39%>国货航0.11%>海航控股0.03%,与金额排序错位,反映各家企业营收基数与业务结构差异。研发方向上,海航控股研发人员主要集中于海航技术与大新华飞维,研发集中于飞机维修相关项目;国货航研发聚焦安检智能识别、机务智能监控等航空物流场景,围绕三大创新实验室设立11个研发项目。研发人员上,中国国航3,145人(占2.92%,博士12人)、春秋航空384人(4.52%,博士1人)、吉祥航空287人(2.61%)、国货航133人(2.30%,博士1人)、海航控股119人(0.33%)。整体看航空运输业研发强度普遍低于1%,技术能力更多体现在运行系统与安全保障的持续性投入。
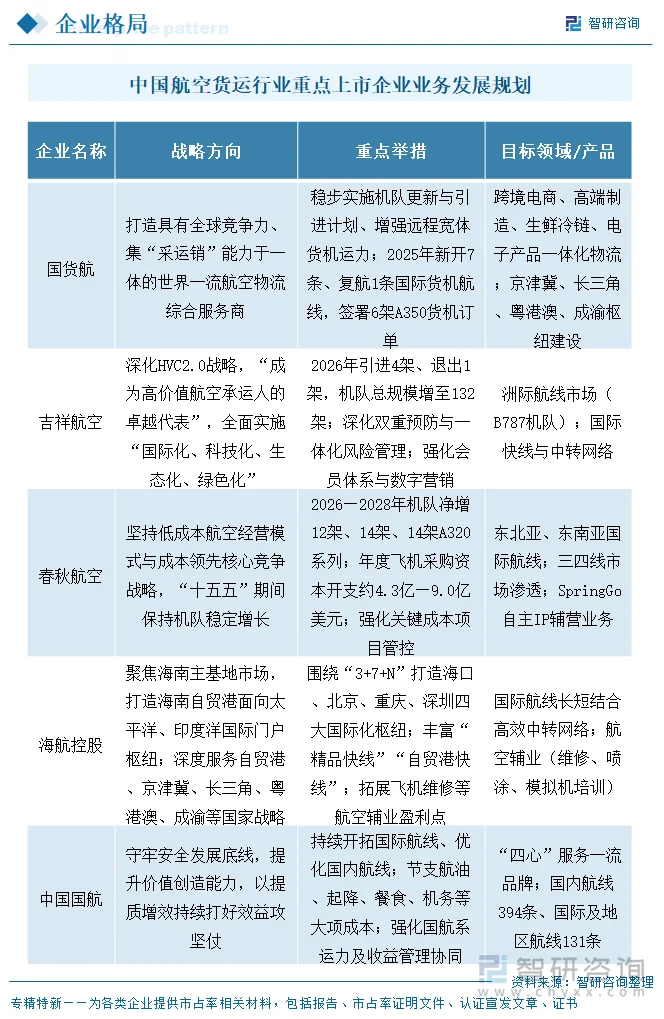
七、企业发展规划
5家企业2026年规划呈现四条主线。一是货运运力扩张:国货航将“稳步实施机队更新与引进计划,增强远程宽体货机运力”,2025年已签署6架A350货机订单,并统筹全球航线网络布局、拓展“一带一路”沿线国家和新兴市场;吉祥航空2026年计划引进4架、退出1架,机队总规模增至132架(吉祥104+九元28);春秋航空2026—2028年计划机队净增12架、14架、14架,年度飞机采购资本开支约4.3亿—9.0亿美元。二是枢纽与网络建设:国货航加快推进京津冀、长三角、粤港澳大湾区、成渝地区等关键区域航空货运枢纽建设与运营,推动“空”“地”物流资源一体化;海航控股围绕“3+7+N”国际航空枢纽和枢纽运营人建设方向,打造海口、北京、重庆、深圳四大国际化枢纽,服务海南自贸港建设;中国国航2026年以“提质增效持续打好效益攻坚仗”为工作重点。三是业务升级:国货航拓展跨境电商、高端制造、生鲜冷链、电子产品等领域一体化物流解决方案,持续深入建设电商平台;吉祥航空深化HVC2.0战略,紧扣“成为高价值航空承运人的卓越代表”愿景,全面实施“国际化、科技化、生态化、绿色化”;春秋航空坚持A320单一机型与成本领先战略,持续优化收益管控与辅营业务体系。四是安全与协同:国货航强化安全管理体系(SMS)与数字化建设,中国国航守牢安全发展底线、以“四心”服务打造一流品牌。
八、航空货运行业代表性上市企业—国货航
中国国际货运航空股份有限公司(证券简称国货航,代码001391,深交所)注册于北京市顺义区天柱路29号院,前身中国国际货运航空有限公司于2003年3月3日成立,由中国国航、中信泰富、首都机场集团共同投资组建,2022年6月整体变更为股份有限公司,2024年12月30日登陆深交所,成为中航集团第二家上市公司、2024年A股募资规模最大的IPO。公司是中航集团旗下航空物流专业力量、国内唯一载国旗飞行的货运航空公司,主营航空货运服务、航空货站服务、综合物流解决方案三大板块,并独家经营中国国航全部客机腹舱。控股股东为中国航空资本控股有限责任公司(持股39.40%),实际控制人为中国航空集团有限公司;国泰航空控制的国泰货运与朗星公司合计持股21.01%,中国国新控制的双百基金与国风投合计持股5.40%,股东结构多元且战略协同紧密(与菜鸟网络续签长期货包机航线协议、与深国际合作地面物流资源建设)。截至2025年末,公司拥有全货机28架(B777F13架、B747-400F3架、A330-200F8架,含4架已退役待转让),全货机执飞航线30条(国际27条、国内3条)、覆盖14个国家24个城市,拥有北京、天津、杭州、成都、重庆五地6大自有货站及1,500余条全球地面卡车航线;员工5,779人。
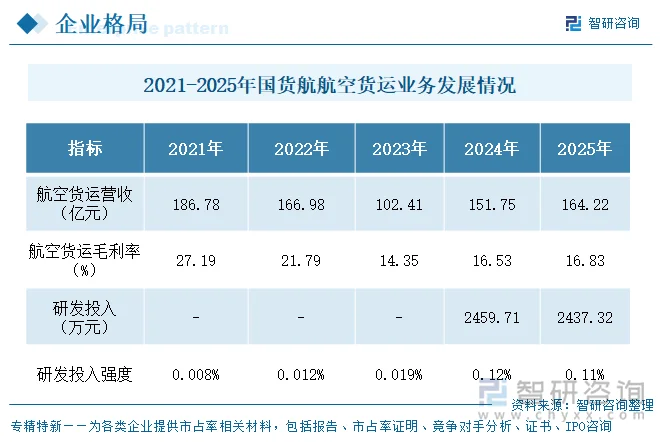
2025年公司实现营业收入228.78亿元、同比增长11.15%,归母净利润25.85亿元、同比增长32.33%,扣非归母净利润25.22亿元(+30.21%),经营活动现金流量净额42.57亿元(+36.63%),加权平均净资产收益率10.01%,呈“收入、利润、现金流三增”格局。业务结构上,航空货运服务收入164.22亿元(+8.23%)、占主营业务收入72.08%,毛利率16.83%(+0.30个百分点);综合物流解决方案收入49.63亿元(+24.86%)、毛利率19.73%(+4.89个百分点);航空货站服务收入13.98亿元(+4.60%)、毛利率5.42%(+2.39个百分点);分地区看国际收入189.72亿元、占比82.93%(+14.98%),国际化特征显著。运营指标上,货邮运输量190.62万吨(+16.08%)、货邮周转量97.39亿吨公里(+18.96%)、可用货运吨公里193.56亿吨公里(+15.71%);全货机载运率68.19%(-4.34个百分点,运力增速快于周转量增速所致)而客机货运业务载运率39.41%(+1.44个百分点)。拉长周期看,公司营业收入2021年239.58亿元、2022年227.85亿元、2023年149.19亿元、2024年205.84亿元、2025年228.78亿元,归母净利润43.03亿元、30.81亿元、11.53亿元、19.53亿元、25.85亿元——疫情期间运价冲高、2023年运价常态化后大幅回落,2024—2025年连续修复。
2025年公司研发投入合计2,437.32万元(24,373,158元),占营业收入0.11%,其中资本化1,257.31万元、资本化比重51.59%(同比提升12.72个百分点,系部分研发项目进入开发实施阶段并满足资本化确认条件);研发人员133人、占员工总数2.30%(本科102人、硕士15人、博士1人)。研发方向聚焦航空物流业务场景,围绕信息技术、机务智能监控和安检智能管理三大创新实验室设立11个研发项目,其中“民航货物X射线安检图像人工智能识别技术及示范应用项目”入选国家科技部重点研发计划应用示范单位并参展第三届民航科教创新成果展,货机全球智能装载监控系统、航空货运生产系统(ACCOS)等已上线应用;电子运单整体普及率达83%、同比提升4个百分点。战略上,公司定位“打造具有全球竞争力,集‘采运销’能力于一体的世界一流航空物流综合服务商”,发挥“载旗飞行”品牌价值,抓住中国产业升级、跨境电商发展和社会消费升级契机。2026年为“十五五”开局之年,公司围绕安全筑基、运力升级(增强远程宽体货机运力、做强优化航空运输主业)、产业协同(跨境电商、高端制造、生鲜冷链一体化物流)、枢纽攻坚(京津冀、长三角、粤港澳、成渝区域枢纽建设与多式联运衔接)、创新业务(电商平台建设与供应链整合路径)五大方向部署,持续推进数字化、科技创新与绿色发展。
更多行业分析详见智研咨询发布的《中国航空货运产业发展动态及竞争战略分析报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国航空货运产业发展动态及竞争战略分析报告
《2027-2033年中国航空货运产业发展动态及竞争战略分析报告》共八章,包含中国航空货运行业服务链整合分析,中国航空货运重点企业经营分析,中国航空货运行业发展前景预测分析等内容。


 公众号
 小程序
 微信咨询