内容概况:甲苯二异氰酸酯(TolueneDiisocyanate,简称TDI),是常用的多异氰酸酯的一种,具有强烈的刺激性气味,不溶于水,但可以与多种有机溶剂如乙醚、丙酮、苯等混溶。2025—2026年,中国TDI行业迎来了项目建设的集中“兑现期”,整体完成了从“规划扩能”向“量产释放”的实质性跨越。在此期间,头部企业的规模效应进一步凸显,万华化学福建工业园TDI二期装置(36万吨/年)于2025年顺利建成投产并产出合格产品,推动其TDI总产能跃升至147万吨/年,成为本轮产能扩张的核心驱动力。与此同时,存量产能的技改升级与合规运营也在稳步落地:甘肃银光15万吨/年TDI达产项目顺利完成竣工环保验收并实现平稳运行;沧州大化聚海分公司扩产改造二期工程在主体投产后,也于2025年全面转入稳定运行阶段。综合来看,这批重点项目的集中完工与投产,不仅大幅增强了国内的国产供应能力,也标志着TDI行业在重资产属性下,正加速向头部集中、装置大型化以及运营精细化方向深度演进。
上市企业:万华化学(600309)、沧州大化(600230)
相关企业:甘肃银光化学工业集团有限公司、Sadara Chemical Company、韩华思路信株式会社、巴斯夫(中国)有限公司、科思创(上海)投资有限公司
关键词:甲苯二异氰酸酯(TDI)产能、甲苯二异氰酸酯(TDI)产能利用率、甲苯二异氰酸酯(TDI)项目建设情况、甲苯二异氰酸酯(TDI)行业壁垒、甲苯二异氰酸酯(TDI)项目建设风险
一、甲苯二异氰酸酯(TDI)行业发展现状
甲苯二异氰酸酯(TolueneDiisocyanate,简称TDI),是常用的多异氰酸酯的一种,具有强烈的刺激性气味,不溶于水,但可以与多种有机溶剂如乙醚、丙酮、苯等混溶。目前,国内外TDI生产均为光气法工艺,即以一氧化碳和氯气为原料生产光气,再与甲苯二胺(由甲苯、氢气、硝酸生成)反应生产TDI。TDI主要用于生产海绵制品(软泡)、固化剂、密封剂和聚氨酯弹性体等,广泛应用于汽车、家具、房地产等行业。
2023年,巴斯夫率先关停德国路德维希港TDI约30万吨/年产能;随后4月日本东曹南阳工厂始建于1962年的TDI产能也在4月退出。2024年,阿根廷PetroquímicaRíoTercero公司关停欧洲唯一TDI产能。三井化学大牟田工厂原本拥有年产12万吨甲苯二异氰酸酯(TDI)装置,早在2025年5月初就停车检修,7月初检修完成后,其TDI产能按此前公布的调整计划从12万吨/年永久性缩减至5万吨/年。
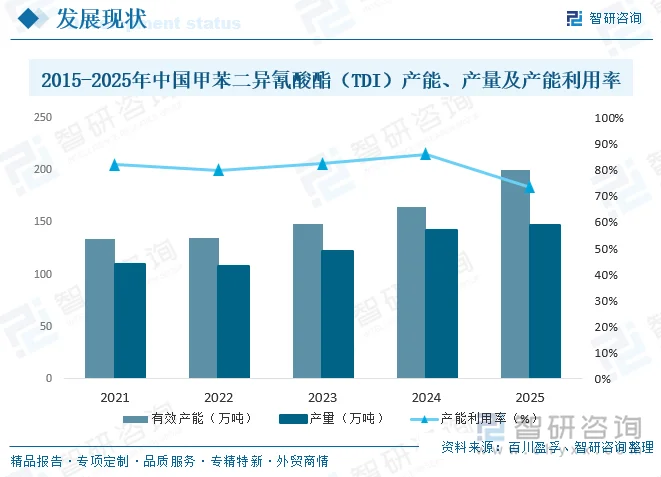
据百川盈孚数据显示,截至2026年6月,国内TDI有效产能为206万吨,2025年有效产能为200万吨,产量为147万吨,产能利用率为73.38%。近年来国内TDI有效产能快速扩张,从2021年的134万吨快速扩张至2025年的200万吨,国内TDI产能约占全球的5-6成左右。
相关报告:智研咨询发布的《中国甲苯二异氰酸酯行业市场现状分析及投资前景研判报告》
二、甲苯二异氰酸酯(TDI)行业壁垒
甲苯二异氰酸酯(TDI)行业是一个典型的多维高壁垒行业。从生产端看,光气化工艺的极高技术难度与安全风险构成了难以复制的硬核技术壁垒;从资本端看,重资产投入与严苛的规模效应限制了中小玩家的生存空间;从政策端看,日益趋紧的环保安评与审批制度筑起了坚固的准入防线;从市场端看,下游客户漫长的认证周期与强客户黏性进一步巩固了现有龙头的优势。这四大壁垒相互交织、环环相扣,共同塑造了TDI行业高度集中、寡头垄断的竞争格局。对于潜在的新进入者而言,不仅需要雄厚的资金与顶尖的技术实力,还需具备卓越的安全环保管理能力与深厚的市场底蕴,才能在激烈的行业洗牌中立足。
1、光气化工艺技术与安全壁垒
TDI生产涉及硝化、催化加氢与光气化等多道高危工序,工艺路线长且极为复杂。其中,光气作为剧毒化学品,其反应条件极为苛刻,且副产物复杂、腐蚀性极强,对工艺控制精度、设备材质选型以及泄漏防护能力提出了极高要求。新进入者不仅要全面掌握稳定的甲苯二胺合成与光化反应机理,还必须建立起成熟完善的光气安全运营体系与突发事故应急处理能力。此外,海外主流工艺历经数十年迭代,国内仅少数头部企业完成了全流程的自主技术掌握,大量非专利技术诀窍与工程实践经验构成了难以在短期内被复制的硬性技术壁垒。
2、重资产投入与规模效应壁垒
TDI行业属于典型的资本密集型产业,建设单套规模化生产装置往往需要极其庞大的资金投入。为了有效摊薄生产成本,企业通常还需要同步配套建设氯碱、硝酸、一氧化碳等上游原料的一体化设施,这进一步抬高了资金门槛。对于行业龙头而言,凭借庞大的产能规模,能够在原材料采购、能源消耗以及设备折旧等方面形成显著的成本优势,从而确立极低的单位成本。相反,新进入者若无法达到足够的产能规模,将长期承受单位固定成本偏高、盈利空间受限以及抗行业周期风险能力弱的劣势,这种严苛的规模经济门槛直接过滤掉了大量缺乏雄厚资金实力的潜在竞争者。
3、环保安评与行政审批壁垒
由于光气及光气化产品被列为国家重点监管的危险化学品,该行业在环保、安全与准入审批方面面临着极高的政策壁垒。任何新建或扩建项目都必须通过极其严格的环境影响评价、安全评价与职业卫生审查,并严格落实环保设施“三同时”验收制度。近年来,随着国家对化工行业安全环保监管的日益趋严,相关项目的审批周期长、执行标准高,且地方政府的准入政策不断收紧。这种严苛的行政审批与合规要求,使得中小投资者极难轻易获取新建产能指标,从而在政策端构筑了坚实的行业准入屏障。
4、下游客户认证与市场渠道壁垒
TDI下游广泛应用于软泡、汽车座椅、涂料固化剂等对产品质量要求极高的领域。下游客户对TDI产品的纯度、批次稳定性以及供应连续性高度敏感,因此通常设有严格的供应商准入机制,产品的认证与测试周期往往长达数月乃至数年之久。一旦供应商成功纳入其供应链体系,为保证生产稳定,客户通常不会轻易更换,从而形成较强的客户黏性。行业龙头企业凭借多年积累的质量口碑、全球化的销售网络以及强大的技术服务能力,已深度绑定国内外头部客户群体。新进入者在渠道开拓、品牌建设与客户信任建立方面,面临着明显的先发劣势和高昂的转换成本。
三、2025-2026年甲苯二异氰酸酯(TDI)行业项目建设情况
1、备案类
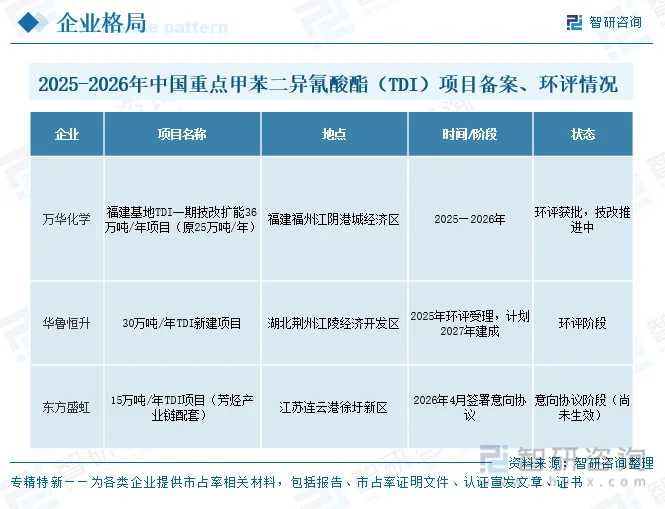
2025—2026年TDI行业新增备案与规划呈现“现有龙头技改+新玩家切入”两条主线。万华化学福建基地在一期25万吨/年基础上技改扩能至36万吨/年。新进入者方面,华鲁恒升30万吨/年TDI新建项目落户湖北荆州,已进入环评受理阶段,计划2027年建成;东方盛虹规划在连云港徐圩新区建设15万吨/年TDI装置,目前处于意向协议阶段,最终落地仍存不确定性。行业产能版图有望进一步重构。
2、开工类
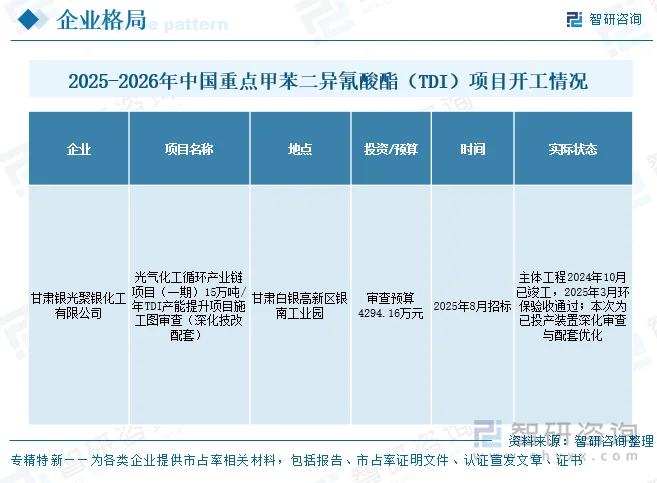
TDI为重资产、长周期产业,2025—2026年公开可查的TDI开工项目较少, 行业建设重心已由此前的大规模绿地新建,明显转向存量装置的深化技改与配套优化。以甘肃银光聚银化工为例,其15万吨/年TDI产能提升项目的主体工程实际上已于2024年10月竣工,并于2025年3月通过环保验收;2025年8月公开的施工图审查招标(预算4294.16万元),本质上是针对已投产装置的后续深化审查与配套完善,而非破土动工的新建项目。这一典型案例充分折射出当前行业的发展逻辑:在市场供需与安全环保合规门槛的双重约束下,企业更倾向于通过精细化技改来挖掘现有装置潜力、降低运营成本。整体而言,TDI行业已告别盲目扩产的阶段,进入以“存量优化、精益运营”为特征的稳健发展期。
3、完工类(投产/完工)
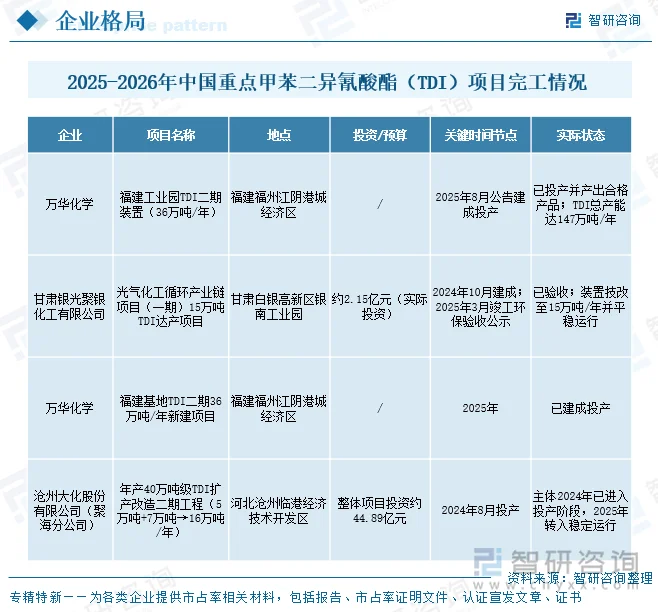
2025—2026年,中国TDI行业迎来了项目建设的集中“兑现期”,整体完成了从“规划扩能”向“量产释放”的实质性跨越。在此期间,头部企业的规模效应进一步凸显,万华化学福建工业园TDI二期装置(36万吨/年)于2025年顺利建成投产并产出合格产品,推动其TDI总产能跃升至147万吨/年,成为本轮产能扩张的核心驱动力。与此同时,存量产能的技改升级与合规运营也在稳步落地:甘肃银光15万吨/年TDI达产项目顺利完成竣工环保验收并实现平稳运行;沧州大化聚海分公司扩产改造二期工程在主体投产后,也于2025年全面转入稳定运行阶段。综合来看,这批重点项目的集中完工与投产,不仅大幅增强了国内的国产供应能力,也标志着TDI行业在重资产属性下,正加速向头部集中、装置大型化以及运营精细化方向深度演进。
四、甲苯二异氰酸酯(TDI)项目建设风险
1、产能过剩与新增产能消化风险
随着国内TDI产能的大幅扩张以及行业整体开工率的下滑,市场供应端压力日益凸显。与此同时,行业内仍有大量规划中的新增产能,若这些产能陆续落地投产,将进一步放大供给增量。TDI下游应用(如软泡)与房地产后周期、家具及床垫消费高度相关,若宏观经济及终端需求增长不及预期,新增产能的集中释放极易引发阶段性的供需失衡,导致产品价格承压回落。这种供大于求的市场格局不仅会加剧行业内的低价竞争,还将直接削弱项目建设方的预期投资回报率,使项目面临严峻的经济效益风险。
2、关键原料供应与成本波动风险
TDI生产高度依赖甲苯、液氯、一氧化碳、硝酸及能源等基础大宗原料,其价格受国际原油、煤炭价格以及氯碱行业周期的影响极其显著。在化工品市场整体偏弱震荡的背景下,原料端与产品端的价格剧烈波动会严重挤压装置的盈利空间。如果项目建设方缺乏完善的上游一体化配套设施,无法在内部实现关键原料的自给自足与成本对冲,就将在成本端承受极大的周期性冲击。这种供应链的脆弱性将显著削弱项目在行业低谷期的抗风险能力与持续盈利能力。
3、光气安全环保合规风险
光气化工艺属于国家重点严格监管的高危化工单元,其对安全、环保与职业健康的合规要求极高。在项目建设与日常运营中,任何微小的光气泄漏或安全事故都可能触发严厉的停产整顿处罚,并带来难以挽回的声誉损失。项目建设必须持续满足严苛的环评批复、“三同时”验收以及动态监管要求,必须通过竣工环保验收方可正式投产。随着国家安全环保标准的不断升级,项目面临的合规成本与运营门槛将长期处于高位,若企业的安全管控能力跟不上,将直接危及项目的合法存续。
4、大型装置技术放大与良率爬坡风险
TDI装置向大型化发展时,在工艺放大过程中面临着反应均匀性控制、能耗优化以及副产盐酸平衡等诸多复杂的工程难题。新投产的大型装置普遍存在产品良率波动与达产周期不确定的固有风险。对于行业新进入者而言,从掌握工艺包技术到实现长周期稳定量产,往往需要经历漫长且充满挑战的调试与爬坡期。一旦技术落地不及预期或工程放大出现瓶颈,将直接拖慢项目的投资兑现节奏,导致企业不仅无法按期实现盈利目标,还可能因低负荷试车背负沉重的财务负担。
更多行业分析详见智研咨询发布的《中国甲苯二异氰酸酯行业市场现状分析及投资前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。


 公众号
 小程序
 微信咨询