内容概要:算力是以计算为核心,集存储、网络为一体的新型生产力,产业围绕“算力”这一核心生产要素,涵盖算力的生产、调度、运营、适配及行业应用等产业全链条。在人工智能、大模型等新兴技术驱动下,全球算力规模呈爆发式增长。截至2025年6月,全球计算设备算力总规模达4495EFlops,同比增长117%;其中智能算力(以GPU等加速芯片承载的AI训练与推理算力)以3846EFlops占据85%已成为绝对主导。中国是全球算力产业的重要参与者,智能算力规模从2025年的1037.3EFLOPS预计增长至2028年的2781.9EFLOPS,2023-2028年复合增长率高达46.2%。
上市企业:紫光股份[000938]、中科曙光[603019]、浪潮信息[000977]、戴尔科技-C[DELL]、慧与科技(HPE)
相关企业:新华三集团、超聚变数字技术股份有限公司
关键词:算力行业政策、算力行业产业链、算力产业规模、算力细分构成、算力行业竞争格局、算力市场竞争格局、算力行业发展前景
一、算力行业定义及分类
算力是以计算为核心,集存储、网络为一体的新型生产力,以算力基础设施(数据中心、智算中心、边缘节点等)的核心算力服务于社会各行各业的实质化需求,是激活数据要素潜能、推动科技创新与产业升级的核心支撑。算力产业围绕“算力”这一核心生产要素,涵盖算力的生产、调度、运营、适配及行业应用等产业全链条。
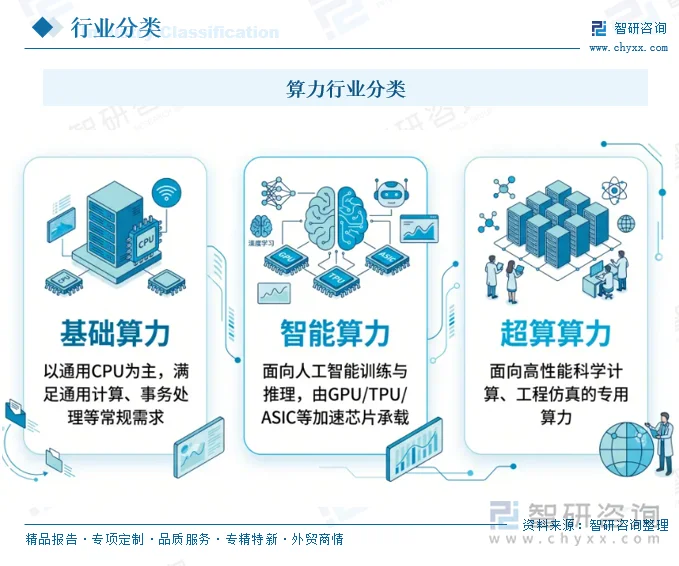
从算力类型看,按服务对象与能力差异,全球算力可划分为基础算力、智能算力与超算算力三类。
二、算力行业发展现状
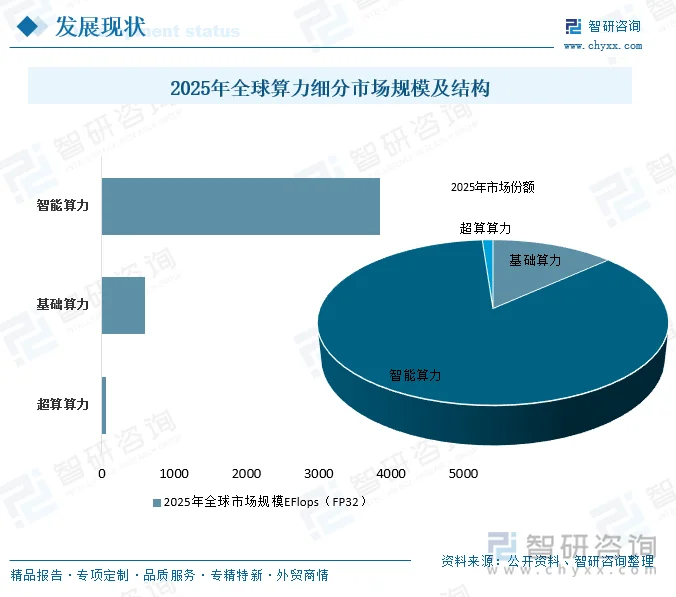
在人工智能、大模型等新兴技术驱动下,全球算力规模呈爆发式增长。截至2025年,全球计算设备算力总规模达4495EFlops,同比增长117%;其中智能算力(以GPU等加速芯片承载的AI训练与推理算力)以3846EFlops占据85%已成为绝对主导。
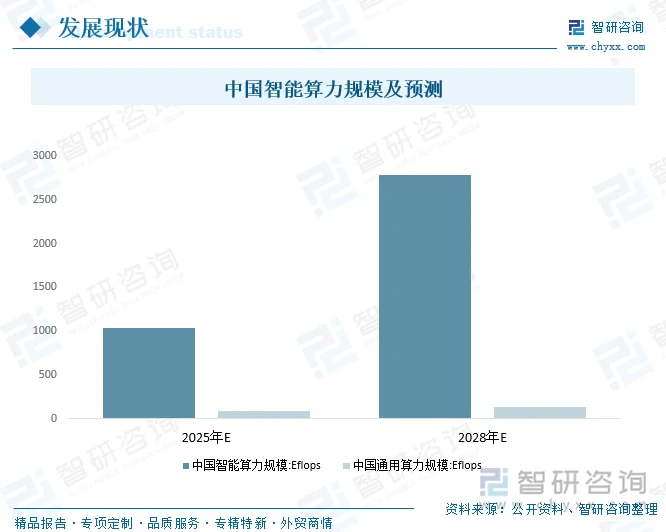
中国是全球算力产业的重要参与者,智能算力规模从2025年的1037.3EFLOPS预计增长至2028年的2781.9EFLOPS,2023—2028年复合增长率高达46.2%。
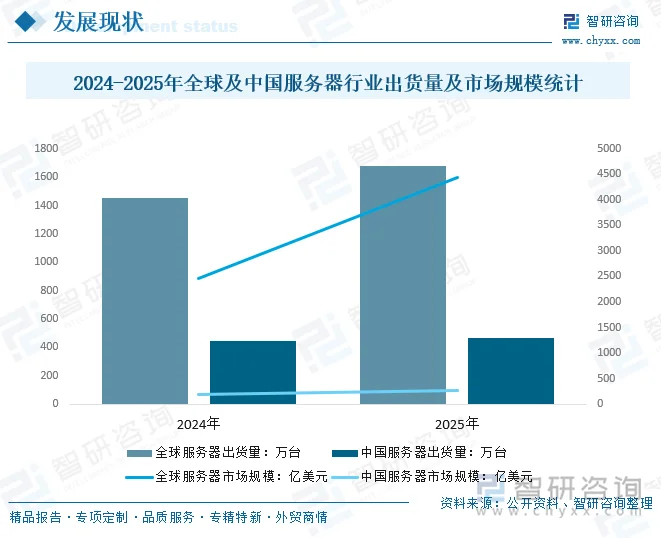
服务器是算力基础设施的基本算力单元,其市场规模可视为算力基础设施行业规模的重要参照。据IDC数据,2025年全球服务器市场出货量达1,678万台,同比增长15.3%;市场规模约4,441亿美元,同比大幅增长80.4%,核心驱动力为人工智能算力需求激增与生成式AI对高性能计算(HPC)服务器的指数级拉动。从区域看,2025年美国服务器出货量占比46%、中国占28%。
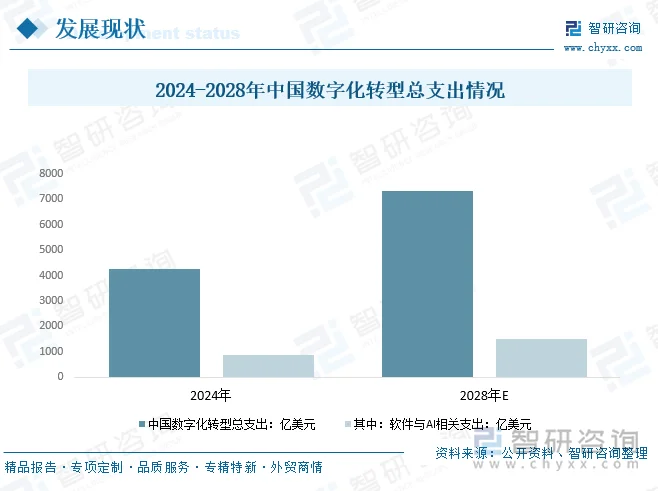
算力的最终价值通过行业应用落地释放,企业数智化转型构成算力需求的广阔下游。据IDC数据,2024年中国数字化转型支出约4270亿美元,2023—2028年复合增长率约15.6%,2028年有望突破7330亿美元;其中软件与AI相关支出占比约20%、增速领先(CAGR约19.8%),2028年前后市场规模将接近1500亿美元,是数字化转型中增长最快、战略价值最高的投资方向。
相关报告:智研咨询发布的《中国算力行业市场现状调查及未来前景研判报告》
三、算力行业产业链
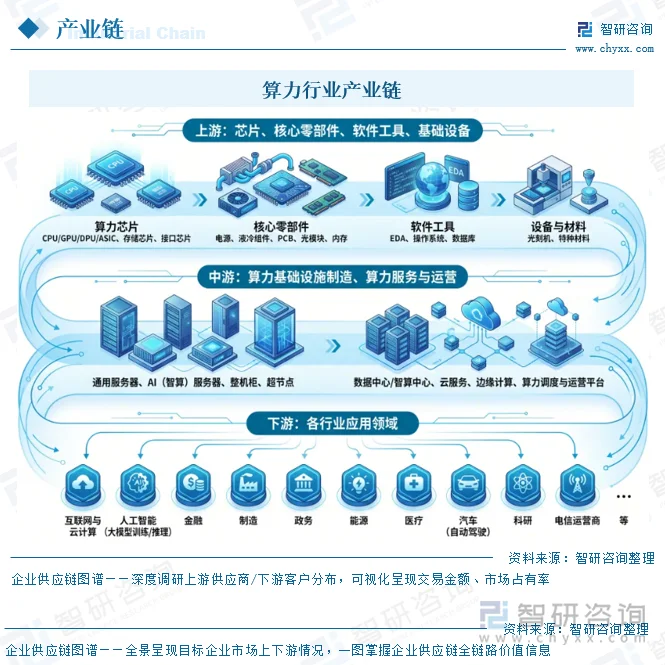
算力产业按照产业链可分为以芯片、服务器、数据中心/智算中心、云服务等算力设备及服务为核心的算力基础设施,以人工智能框架、模型、中间件等为核心的算力应用,以及最终实现AI技术在现实场景落地的数智化解决方案。
四、算力行业发展环境-相关政策
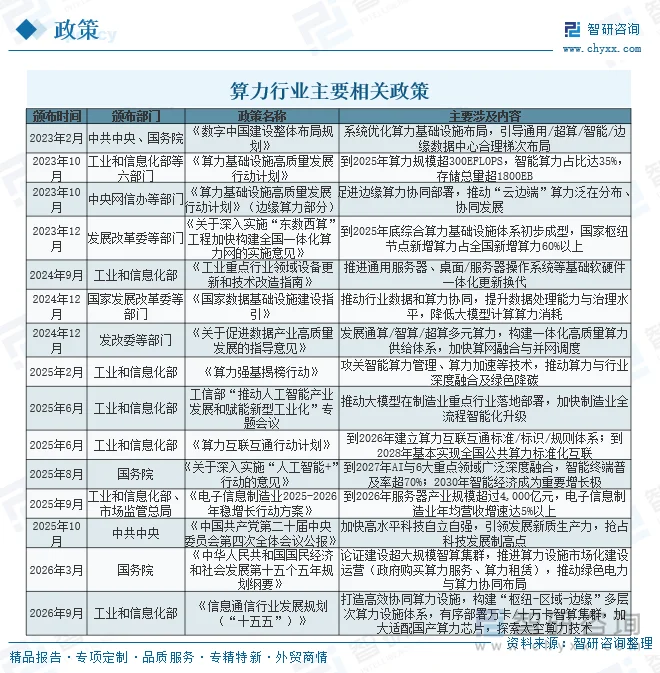
数字经济是国家近年来政策鼓励的重点与新质生产力培育的核心抓手,算力资源是制约数字经济发展的核心生产要素。最近五年,国家及各级政府密集出台一系列行业政策法规,一方面不断提升算力产业市场规模,另一方面强调算力基础设施自主可控,为国产服务器、操作系统、芯片提供更广阔应用空间。
五、算力行业竞争格局
1、主要企业
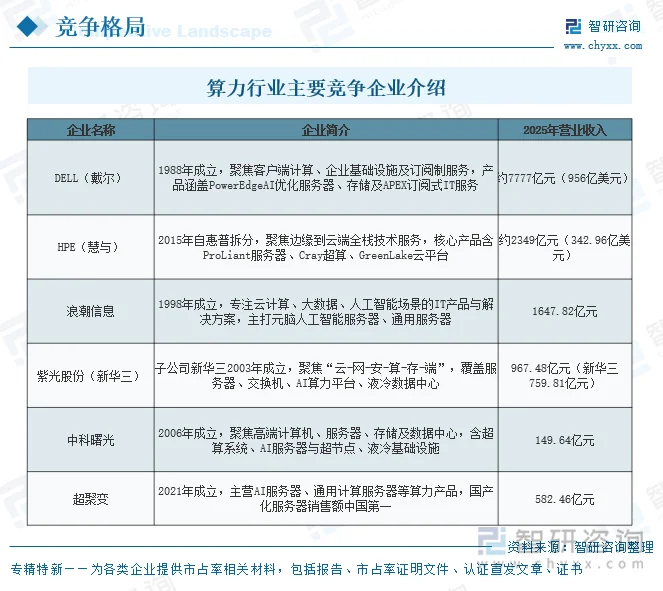
算力业务主要竞争企业既包括戴尔(DELL)、慧与(HPE)等国际厂商,也包括浪潮信息、紫光股份(新华三)、中科曙光等国内企业。2025年,DELL(戴尔)营业收入约7777亿元遥遥先,HPE(慧与)营业收入约2349亿元,紫光股份(新华三)营业收入为967.48亿元(新华三759.81亿元)。
2、代表企业-超聚变数字技术股份有限公司
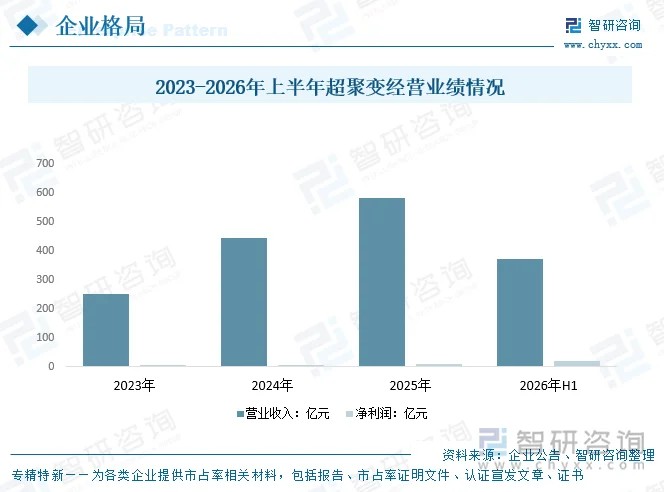
超聚变数字技术股份有限公司主要提供行业领先的AI服务器、通用计算服务器等算力产品,是国家级绿色供应链管理企业、制造业单项冠军企业。受益于AI算力需求爆发与国产化替代加速,超聚变营收规模快速增长:2023年营业收入250.92亿元,2024年增至442.67亿元,2025年进一步达582.46亿元;2026年上半年实现营业收入372.86亿元。净利润同步提升,2023—2025年分别为5.07亿元、7.22亿元、10.30亿元,2026年上半年达21.08亿元(受益于下游高景气与毛利率改善)。
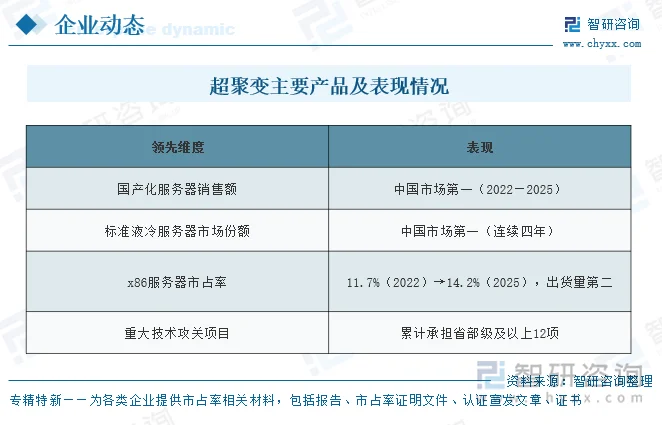
超聚变作为国内算力产业龙头企业,在部分细分赛道形成领先优势:国产化服务器销售额位居中国市场第一,整体市场地位稳居行业第一梯队;2022—2025年标准液冷服务器市场份额均稳居中国市场第一;服务器在中国x86服务器市场的占有率由11.7%提升至14.2%,出货量排名跃升至第二位。上述成绩体现公司“硬件+软件”协同的核心竞争力与在液冷、异构算力适配等领域的技术积累。
六、算力行业发展趋势
综合来看,算力产业正处于由“技术验证”迈向“商业闭环”的关键阶段:人工智能与大模型落地驱动智能算力成为绝对主导,异构计算、绿色低碳、超节点、国产化替代与AIInfra(智算基础设施)商业闭环共同重塑产业格局。算力基础设施正从“硬件堆叠”向“系统创新”质变,国产厂商依托架构与互联层面的系统性创新,在集群有效算力上逐步逼近国际一流水平。
1、智能算力主导化,全球算力规模高速扩张
智能算力已成为算力产业的核心驱动力,2025年占全球总算力达85%。预计未来五年全球算力规模以超过60%的速度增长,至2030年全球算力将超过50ZFlops、智能算力占比超95%。中国智能算力2023—2028年复合增长率预计达46.2%,远超通用算力,算力需求结构向AI训练与推理持续倾斜。
2、异构计算架构化,从单一CPU向多芯片协同转变
算力基础设施的算力芯片已从单一CPU架构转向“CPU+GPU+DPU+ASIC”的异构计算模式。异构架构通过统筹不同架构芯片协同工作,可针对通用计算、并行计算、AI训练推理等差异化任务进行最优算力匹配,显著提升系统整体算力密度与能效比,已成为算力基础设施供应商的核心竞争力与国产芯片“换道超车”的关键路径。
3、绿色低碳与液冷普及,算电协同成为国家级方向
AI训推高能耗推动数据中心用电需求持续提升,发展绿色算力已成业界共识。液冷技术从试点走向规模化普及,成为从液冷组件、液冷整机柜到液冷集群的多层级主流散热方案;国家持续强化算力与能源协同布局,算电协同已升级为国家级新基建方向,通过负荷调节与绿电供给结合提升电力系统运行效率。
4、单机柜算力密度提升,超节点成为AI训练新底座
传统服务器集群受芯片工艺极限与“内存墙”瓶颈制约,超节点作为整机柜级一体化紧耦合算力系统,通过芯片级高速互联、统一液冷供电与集中式管理,有效破解带宽、时延与运维瓶颈,已成为AI大模型训练的核心基础设施,并推动算力基础设施从“硬件堆叠”向“系统创新”质变。
5、国产化替代深化,自主可控构筑长期壁垒
在贸易摩擦与供应链不确定性助推下,中国将算力自主可控上升至前所未有的高度,关键算力基础设施去“卡脖子”化成为战略目标。鲲鹏、飞腾、昇腾等国产芯片生态日趋成熟,国产服务器在政府、金融、电信、能源、科研等关键行业渗透率稳步提升,下游需求方从“绝对性能优先”转向“供货稳定、成本可控、系统可预期”,国产替代进程全面加快。
6、商业模式跃迁,从“卖算力”走向“卖效果”的AIInfra闭环
以算力软硬协同为核心的AIInfra体系正成为竞争关键,算力服务商通过算力调度优化、模型工程化与行业知识深度融合,将分散算力转化为可量化、可复用的智能服务,构建起“算力筑基-平台赋能-场景变现”的商业闭环。未来竞争将不仅局限于算力性能与规模,更聚焦于场景适配度与商业闭环效率。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国算力行业市场现状调查及未来前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国算力行业市场全景调查及战略咨询研究报告
《2027-2033年中国算力行业市场全景调查及战略咨询研究报告 》共十一章,包含中国算力行业发展环境洞察,中国算力行业市场前景预测及发展趋势预判,中国算力行业投资战略规划策略及发展建议等内容。


 公众号
 小程序
 微信咨询