我公司拥有所有研究报告产品的唯一著作权,当您购买报告或咨询业务时,请认准“智研钧略”商标,及唯一官方网站智研咨询网(www.chyxx.com)。若要进行引用、刊发,需要获得智研咨询的正式授权。
- 报告目录
- 研究方法
报告导读:
算力是以计算为核心,集存储、网络为一体的新型生产力,产业围绕“算力”这一核心生产要素,涵盖算力的生产、调度、运营、适配及行业应用等产业全链条。在人工智能、大模型等新兴技术驱动下,全球算力规模呈爆发式增长。截至2025年6月,全球计算设备算力总规模达4495EFlops,同比增长117%;其中智能算力(以GPU等加速芯片承载的AI训练与推理算力)以3846EFlops占据85%已成为绝对主导。中国是全球算力产业的重要参与者,智能算力规模从2025年的1037.3EFLOPS预计增长至2028年的2781.9EFLOPS,2023-2028年复合增长率高达46.2%。
基于此,依托智研咨询旗下算力行业研究团队深厚的市场洞察力,并结合多年调研数据与一线实战需求,智研咨询推出《2027-2033年中国算力行业市场现状调查及未来前景研判报告》。本报告立足算力新视角,聚焦行业核心议题——变化趋势(怎么变)、用户需求(要什么)、投放选择(投向哪)、运营方法(如何投)及实践案例(看一看),期待携手行业伙伴,共谋行业发展新格局、新机遇,推动算力行业发展。
观点抢先知:
行业定义及分类:算力是以计算为核心,集存储、网络为一体的新型生产力,以算力基础设施(数据中心、智算中心、边缘节点等)的核心算力服务于社会各行各业的实质化需求,是激活数据要素潜能、推动科技创新与产业升级的核心支撑。从算力类型看,按服务对象与能力差异,全球算力可划分为基础算力、智能算力与超算算力三类。
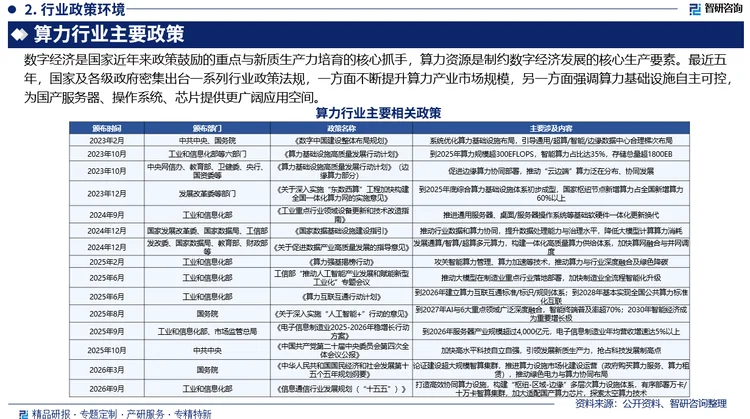
行业政策环境:数字经济是国家近年来政策鼓励的重点与新质生产力培育的核心抓手,算力资源是制约数字经济发展的核心生产要素。最近五年,国家及各级政府密集出台一系列行业政策法规,一方面不断提升算力产业市场规模,另一方面强调算力基础设施自主可控,为国产服务器、操作系统、芯片提供更广阔应用空间。
产业链核心节点:算力产业按照产业链可分为以芯片、服务器、数据中心/智算中心、云服务等算力设备及服务为核心的算力基础设施,以人工智能框架、模型、中间件等为核心的算力应用,以及最终实现AI技术在现实场景落地的数智化解决方案。
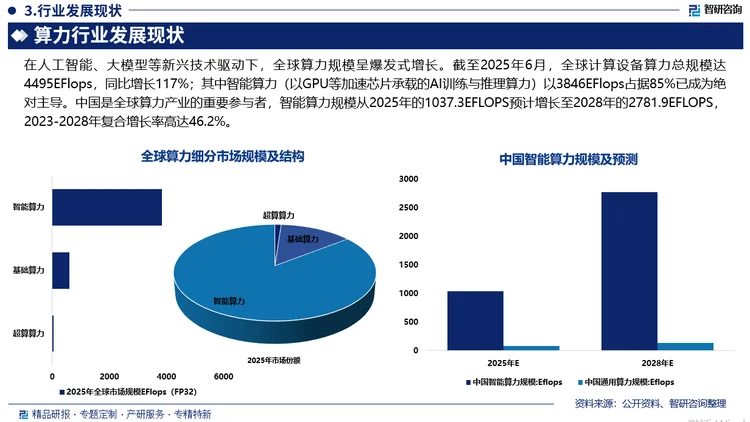
全球规模:在人工智能、大模型等新兴技术驱动下,全球算力规模呈爆发式增长。截至2025年6月,全球计算设备算力总规模达4495EFlops,同比增长117%;其中智能算力(以GPU等加速芯片承载的AI训练与推理算力)以3846EFlops占据85%已成为绝对主导。
中国规模:中国是全球算力产业的重要参与者,智能算力规模从2025年的1037.3EFLOPS预计增长至2028年的2781.9EFLOPS,2023—2028年复合增长率高达46.2%。
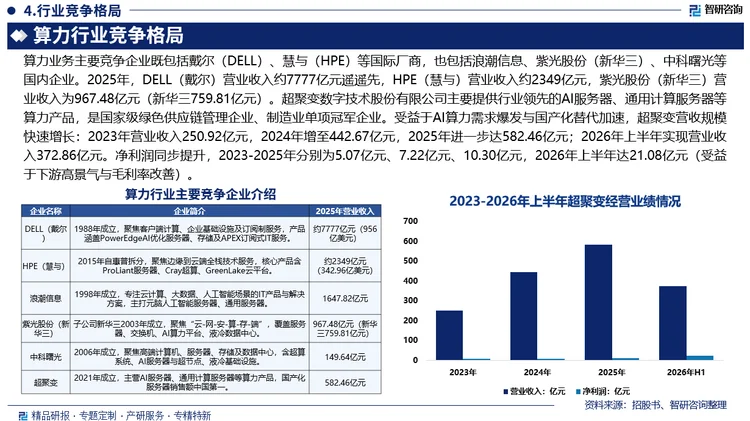
竞争情况:算力业务主要竞争企业既包括戴尔(DELL)、慧与(HPE)等国际厂商,也包括浪潮信息、紫光股份(新华三)、中科曙光等国内企业。2025年,DELL(戴尔)营业收入约7777亿元遥遥先,HPE(慧与)营业收入约2349亿元,紫光股份(新华三)营业收入为967.48亿元(新华三759.81亿元)。
市场趋势:算力产业正处于由“技术验证”迈向“商业闭环”的关键阶段:人工智能与大模型落地驱动智能算力成为绝对主导,异构计算、绿色低碳、超节点、国产化替代与AIInfra(智算基础设施)商业闭环共同重塑产业格局。算力基础设施正从“硬件堆叠”向“系统创新”质变,国产厂商依托架构与互联层面的系统性创新,在集群有效算力上逐步逼近国际一流水平。
报告相关内容节选: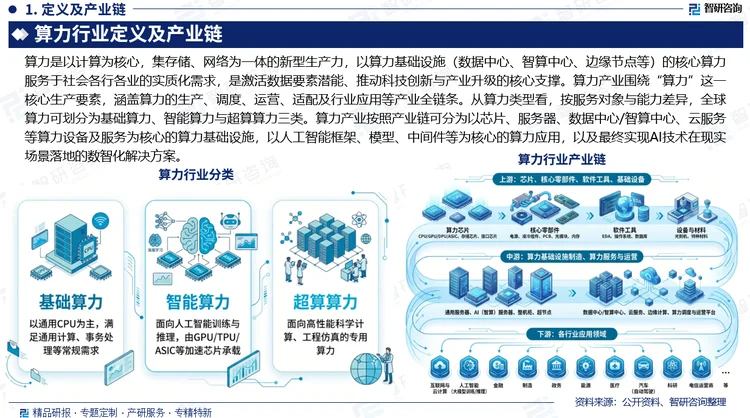
【特别说明】
1)内容概况部分为我司关于该研究报告核心要素的提炼与展现,内容概况中存在数据更新不及时情况,最终出具的报告数据以年度为单位监测更新。
2)报告最终交付版本与内容概况在展示形式上存在一定差异,但最终交付版完整、全面的涵盖了内容概况的相关要素。报告将以PDF格式提供。
第一章算力产业相关概述
1.1 算力基本介绍
1.1.1 算力概念界定
1.1.2 算力的分类
1.1.3 算力的衡量
1.2 算力产业发展特征
1.2.1 高能化
1.2.2 多样化
1.2.3 泛在化
1.2.4 绿色化
1.2.5 产业化
第二章2022-2026年全球算力产业发展状况分析
2.1 全球算力指数评估分析
2.1.1 算力指数评估
2.1.2 算力发展水平评估
2.1.3 算力的经济影响
2.1.4 算力发展行动建议
2.2 全球算力发展现状分析
2.2.1 算力规模现状
2.2.2 算力产业分析
2.2.3 算力技术进展
2.2.4 算力发展价值
2.2.5 算力竞争格局
2.2.6 各国算力水平
2.3 全球主要国家算力资源创新应用政策分析
2.3.1 美国
2.3.2 日本
2.3.3 欧盟
2.3.4 英国
第三章2022-2026年中国算力产业发展状况全面分析
3.1 中国算力产业相关政策分析
3.1.1 全国政策
3.1.2 地方政策
3.2 中国算力产业发展运行状况
3.2.1 算力发展环境
3.2.2 算力规模现状
3.2.3 算力供需水平
3.2.4 算力应用现状
3.2.5 算力经济地位
3.2.6 算力企业动态
3.2.7 算力产业主要短板
3.2.8 算力产业发展机遇
3.3 中国算力发展指数评估
3.3.1 指标建立依据
3.3.2 指标体系建立
3.3.3 算力发展指数
3.3.4 算力综合分指数
3.3.5 算力质效
3.3.6 算力存力分指数
3.3.7 算力性能分指数
3.3.8 算力运力分指数
3.3.9 算力发展指数与经济的关系
3.4 中国数字经济一线城市算力建设状况分析
3.4.1 算力建设优势条件
3.4.2 算力建设制约因素
3.4.3 算力建设思路分析
3.4.4 算力建设的突破口
3.5 中国算网协同发展及影响分析
3.5.1 算网协同发展历程
3.5.2 算网协同产业实践
3.5.3 对算力产业带来的影响
3.5.4 算网协同发展建议
3.6 中国算力产业发展对策分析
3.6.1 引导基础设施布局
3.6.2 促进核心技术研发
3.6.3 提升计算产品供给
3.6.4 优化网络数据服务
3.6.5 强化算力行业赋能
3.6.6 推进一带一路建设
3.6.7 其他发展策略分析
第四章中国八大算力枢纽布局状况分析
4.1 八大算力枢纽布局总析
4.2 京津冀枢纽
4.2.1 京津冀枢纽定位布局
4.2.2 京津冀枢纽数据中心发展现状
4.2.3 京津冀枢纽数据中心盘点
4.2.4 京津冀枢纽节点的独特优势
4.2.5 京津冀枢纽建设正式启动
4.2.6 张家口数据中心集群介绍
4.2.7 天津市算力资源创新应用分析
4.3 长三角枢纽
4.3.1 长三角枢纽建设定位
4.3.2 长三角枢纽发展规划
4.3.3 芜湖数据中心集群介绍
4.3.4 长三角生态绿色一体化发展示范区集群介绍
4.4 粤港澳大湾区枢纽
4.4.1 粤港澳大湾区枢纽建设定位
4.4.2 粤港澳大湾区枢纽建设的战略需求
4.4.3 粤港澳大湾区枢纽节点的建设方向
4.4.4 粤港澳大湾区枢纽的产业前景展望
4.4.5 粤港澳大湾区枢纽部署推动数据中心集群方案编制
4.4.6 韶关数据中心集群介绍
4.5 成渝枢纽
4.5.1 成渝枢纽建设定位
4.5.2 成渝枢纽相关解释
4.5.3 成渝枢纽建设优势
4.5.4 成都出台算力产业专项政策
4.5.5 天府数据中心集群介绍
4.5.6 重庆数据中心集群介绍
4.6 贵州枢纽
4.6.1 贵州枢纽建设定位
4.6.2 贵州枢纽发展优势
4.6.3 贵州枢纽准备状况
4.6.4 贵州枢纽发展机遇
4.6.5 贵州枢纽发展措施
4.6.6 贵安数据中心集群介绍
4.7 甘肃枢纽
4.7.1 甘肃枢纽建设定位
4.7.2 甘肃枢纽准备状况
4.7.3 甘肃枢纽推进策略
4.7.4 甘肃枢纽相关规划
4.7.5 庆阳数据中心集群介绍
4.8 宁夏枢纽
4.8.1 宁夏枢纽建设定位
4.8.2 宁夏枢纽准备状况
4.8.3 宁夏枢纽建设要求
4.8.4 宁夏枢纽建设方案
4.8.5 宁夏枢纽发展举措
4.8.6 中卫数据中心集群介绍
4.9 内蒙古枢纽
4.9.1 内蒙古枢纽建设定位
4.9.2 内蒙古枢纽发展优势
4.9.3 内蒙古枢纽准备状况
4.9.4 内蒙古枢纽建设状况
4.9.5 内蒙古枢纽发展机遇
4.9.6 内蒙古枢纽面临的挑战
4.9.7 内蒙古枢纽发展建议
4.9.8 和林格尔数据中心集群介绍
第五章2022-2026年中国算力核心产业发展状况分析
5.1 中国算力核心产业规模
5.2 云计算
5.2.1 云计算产业发展特点
5.2.2 云计算产业发展规模
5.2.3 云计算市场竞争格局
5.2.4 云计算服务商业模式
5.2.5 云计算企业典型模式
5.2.6 云计算产业发展前景
5.3 数据中心
5.3.1 数据中心规模分析
5.3.2 数据中心收入状况
5.3.3 数据中心需求状况
5.3.4 数据中心机柜分布
5.3.5 数据中心竞争分析
5.3.6 数据中心低碳发展
5.3.7 数据中心创新发展
5.3.8 数据中心投资规模
5.4 人工智能
5.4.1 人工智能行业发展特点
5.4.2 人工智能市场发展规模
5.4.3 人工智能算力规模分析
5.4.4 人工智能融资情况分析
5.4.5 人工智能企业主体分类
5.4.6 人工智能应用前景广阔
第六章2022-2026年中国算力产业上游核心环节——边缘计算发展分析
6.1 边缘计算基本概念
6.1.1 基本概念
6.1.2 基本特征
6.1.3 原理分析
6.1.4 核心技术
6.1.5 分类情况
6.2 2022-2026年全球边缘计算运行情况
6.2.1 全球布局情况
6.2.2 市场规模分析
6.2.3 市场产品结构
6.2.4 需求领域布局
6.2.5 市场区域分布
6.2.6 行业驱动因素
6.2.7 产业面临的挑战
6.2.8 市场支出预测
6.3 2022-2026年中国边缘计算行业发展概况
6.3.1 行业发展历程
6.3.2 行业政策环境
6.3.3 行业产生原因
6.3.4 产业发展结构
6.3.5 产业分类逐步明晰
6.3.6 服务商市场策略
6.3.7 行业关键技术演进
6.4 2022-2026年中国边缘计算市场运行情况
6.4.1 市场发展规模
6.4.2 市场产品结构
6.4.3 行业关注程度
6.4.4 市场需求分析
6.4.5 应用领域占比
6.4.6 应用场景分析
6.5 2022-2026年中国边缘计算企业发展分析
6.5.1 企业布局状况
6.5.2 企业竞争格局
6.5.3 产业联盟发展
6.5.4 商业模式分析
6.5.5 发展驱动因素
6.6 中国边缘计算行业发展问题及建议解析
6.6.1 边缘计算面临挑战
6.6.2 边缘计算研究思路
6.6.3 政策顶层设计建设
6.6.4 完善理论技术基础
6.6.5 加强技术应用规范
6.6.6 探索行业发展路径
6.7 边缘计算发展前景趋势展望
6.7.1 行业发展方向
6.7.2 技术发展趋势
6.7.3 信息化建设方向
第七章2022-2026年中国算力产业上游基础设施——算力网络建设分析
7.1 中国算力网络发展状况分析
7.1.1 政策形势
7.1.2 产业现状
7.1.3 产业标准
7.1.4 创新状况
7.2 中国算力网络核心技术体系分析
7.2.1 核心技术体系
7.2.2 核心技术构建
7.3 中国算力网络部署方案分析
7.3.1 算力基础设施部署
7.3.2 网络基础设施部署
7.3.3 算力使能层构建
7.3.4 算力网络安全
7.4 中国算力网络技术发展方向
7.4.1 泛在智能的新型算力
7.4.2 以数据为中心的多样性计算架构
7.4.3 光电联动的全光网技术
7.4.4 超低时延驱动的确定性网络
7.4.5 算网深度融合的原创技术
7.4.6 一体化信息基础设施构建
7.4.7 可信共享的算网服务
7.4.8 端到端的绿色低碳技术
7.4.9 能力内生的新安全理念
7.4.10 空天地一体的星云算网
7.5 中国算力基础设施建设面临的挑战和建议
7.5.1 算力基础设施建设面临的挑战
7.5.2 算力基础设施高质量发展的建议
第八章2022-2026年中国算力产业中游制造设备发展状况分析
8.1 半导体设备
8.1.1 市场销售规模
8.1.2 市场需求分析
8.1.3 企业竞争态势
8.1.4 企业产品布局
8.1.5 企业招标情况
8.1.6 市场国产化率
8.1.7 行业发展前景
8.2 服务器
8.2.1 行业发展历史
8.2.2 市场结构分布
8.2.3 整体市场规模
8.2.4 厂商市场份额
8.2.5 区域市场分析
8.2.6 市场竞争格局
8.2.7 市场出货量
8.2.8 行业发展机遇
8.2.9 行业发展趋势
8.3 超级计算机
8.3.1 行业发展历程
8.3.2 市场规模分析
8.3.3 区域格局分析
8.3.4 行业发展前景
第九章2022-2026年中国算力产业下游应用领域发展分析
9.1 智能制造
9.1.1 行业发展历程
9.1.2 行业发展成就
9.1.3 行业发展特征
9.1.4 行业发展经验
9.1.5 行业未来展望
9.1.6 算力赋能制造业数字化转型
9.2 工业互联网
9.2.1 产业增加值规模
9.2.2 产业竞争格局
9.2.3 行业投融资状况
9.2.4 行业创新发展行动
9.2.5 产业发展前景
9.2.6 算力在工业互联网领域的应用
9.3 智慧城市
9.3.1 建设历程
9.3.2 市场规模分析
9.3.3 试点地区数目
9.3.4 企业区域分布
9.3.5 发展水平评估
9.3.6 发展指数排名
9.3.7 技术发展分析
9.3.8 专利信息分析
9.3.9 算力在智慧城市中的应用
9.4 智能交通
9.4.1 产业总体架构
9.4.2 行业发展重点
9.4.3 行业运行情况
9.4.4 市场需求分析
9.4.5 市场竞争情况
9.4.6 市场区域格局
9.4.7 行业投资状况
9.4.8 算力在智能交通领域的应用
9.5 智慧教育
9.5.1 行业扶持政策
9.5.2 教育信息化现状
9.5.3 行业市场规模
9.5.4 市场发展热点
9.5.5 行业应用场景
9.5.6 行业融资现状
9.5.7 行业发展趋势
9.5.8 算力在智慧教育中的应用
9.6 金融产业
9.6.1 行业改革历程
9.6.2 市场规模分析
9.6.3 行业数字化转型分析
9.6.4 算力在金融产业领域的应用
第十章2022-2026年中国算力产业重点企业运营状况分析
10.1 中科曙光
10.1.1 企业发展概况
10.1.2 主营业务分析
10.1.3 业务经营分析
10.1.4 财务状况分析
10.1.5 核心竞争力分析
10.1.6 公司发展战略
10.1.7 未来前景展望
10.2 科大讯飞
10.2.1 企业发展概况
10.2.2 主营业务分析
10.2.3 业务经营分析
10.2.4 财务状况分析
10.2.5 核心竞争力分析
10.2.6 公司发展战略
10.2.7 未来前景展望
10.3 浪潮信息
10.3.1 企业发展概况
10.3.2 主营业务分析
10.3.3 业务经营分析
10.3.4 财务状况分析
10.3.5 核心竞争力分析
10.3.6 公司发展战略
10.3.7 未来前景展望
10.4 中国长城
10.4.1 企业发展概况
10.4.2 主营业务分析
10.4.3 业务经营分析
10.4.4 财务状况分析
10.4.5 核心竞争力分析
10.4.6 公司发展战略
10.4.7 未来前景展望
10.5 寒武纪
10.5.1 企业发展概况
10.5.2 主营业务分析
10.5.3 业务经营分析
10.5.4 财务状况分析
10.5.5 核心竞争力分析
10.5.6 公司发展战略
10.5.7 未来前景展望
10.6 国网信通
10.6.1 企业发展概况
10.6.2 主营业务分析
10.6.3 业务经营分析
10.6.4 财务状况分析
10.6.5 核心竞争力分析
10.6.6 公司发展战略
10.6.7 未来前景展望
10.7 易华录
10.7.1 企业发展概况
10.7.2 主营业务分析
10.7.3 业务经营分析
10.7.4 财务状况分析
10.7.5 核心竞争力分析
10.7.6 公司发展战略
10.7.7 未来前景展望
10.8 神州数码
10.8.1 企业发展概况
10.8.2 主营业务分析
10.8.3 业务经营分析
10.8.4 财务状况分析
10.8.5 核心竞争力分析
10.8.6 公司发展战略
10.8.7 未来前景展望
10.9 首都在线
10.9.1 企业发展概况
10.9.2 主营业务分析
10.9.3 业务经营分析
10.9.4 财务状况分析
10.9.5 核心竞争力分析
10.9.6 公司发展战略
10.9.7 未来前景展望
第十一章中国算力产业投资项目案例分析
11.1 天和防务5G通讯产业园天融大数据(西安)算力中心项目
11.1.1 项目基本概述
11.1.2 项目建设规模
11.1.3 项目效益分析
11.1.4 项目可行性分析
11.1.5 项目影响分析
11.1.6 项目存在的风险
11.2 亚康股份全国一体化新型算力网络体系(东数西算)支撑服务体系建设项目
11.2.1 项目基本情况
11.2.2 项目实施背景
11.2.3 项目投资必要性
11.2.4 项目投资可行性
11.2.5 项目投资测算
11.2.6 项目建设安排
11.2.7 项目经济效益
11.2.8 新增算力中心业务
第十二章中国算力产业发展前景及趋势分析
12.1 中国算力产业发展趋势分析
12.1.1 加快建设算力基础设施
12.1.2 营造良好算力发展环境
12.1.3 提升产业链供应链竞争力
12.1.4 强化算力应用需求牵引
12.1.5 持续扩大国际合作
12.1.6 其他发展趋势分析
12.2 2027-2033年中国算力产业预测分析
12.2.1 2027-2033年中国算力产业影响因素分析
12.2.2 2027-2033年中国算力市场规模预测
图表目录
图表1:算力按所运行算法和涉及的数据计算类型分类
图表2:全球计算力指数评估体系
图表3:全球计算力指数评估体系
图表4:各国计算力指数及排名
图表5:行业计算力水平评估
图表6:计算力的经济影响
图表7:2015-2026年全球算力规模情况
图表8:2026年全球算力规模分布情况
图表9:2017-2026年美国算力规模情况
图表10:2017-2026年日本算力规模情况
图表11:2023-2026年我国算力服务行业部分相关政策情况
图表12:2023-2026年部分省市算力服务行业相关政策情况
图表13:2022-2026年中国GDP发展运行情况
图表14:2011-2026年中国居民人均可支配收入情况
图表15:2008-2026年中国城镇及农村居民收入及消费支出情况
图表16:2022-2026年中国固定资产投资(不含农户)投资情况
图表17:2022-2026年中国社会消费品零售总额情况
图表18:2022-2026年中国货物进出口总额情况
图表19:2018-2026年中国算力行业市场规模情况
图表20:2015-2026年中国算力需求情况
图表21:2017-2026年中国在用算力中心标准机架数
图表22:2018-2026年中国算力产业应用场景(单位:亿元)
图表23:中国算力发展指标体系
图表24:省级行政区综合算力指数
图表25:我国省级行政区算力分指数-算力质效Top10
图表26:我国省级行政区存力分指数Top10
图表27:我国省级行政区存力分指数-存力性能Top10
图表28:我国省级行政区运力分指数Top10
图表29:2018-2026年中国算力核心产业规模
图表30:2015-2026年中国云计算市场规模
图表31:2027-2033年中国云计算市场规模预测
图表32:数据中心按算力分类
图表33:2015-2026年中国数据中心(IDC)市场规模
图表34:2015-2026年中国数据中心(IDC)各业务市场规模
图表35:2015-2026年中国各领域数据中心市场规模
图表36:2019-2026年中国在运营数据中心机架数量
图表37:2018-2026年中国数据中心投资规模
图表38:2016-2026年中国人工智能产业规模
图表39:国外主流大模型训练规模所需算力均不小
图表40:2015-2026年中国人工智能融资情况
图表41:2027-2033年中国人工智能产业规模
图表42:边缘计算与云计算协同点
图表43:边缘计算基本特征
图表44:边缘计算系统架构3.0
图表45:边缘计算分类
图表46:2016-2026年全球边缘计算市场规模走势图
图表47:2016-2026年全球边缘计算细分产品市场规模走势图
图表48:2016-2026年全球边缘计算细分应用市场规模走势图
图表49:2016-2026年全球边缘计算产业规模区域分布格局
图表50:2027-2033年全球边缘计算区域市场规模预测图
更多图表见正文……
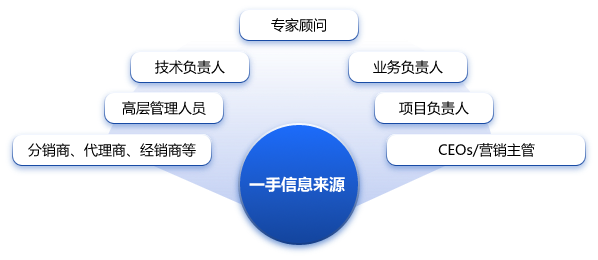
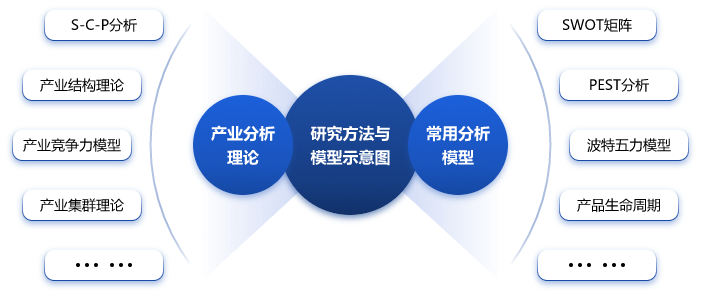
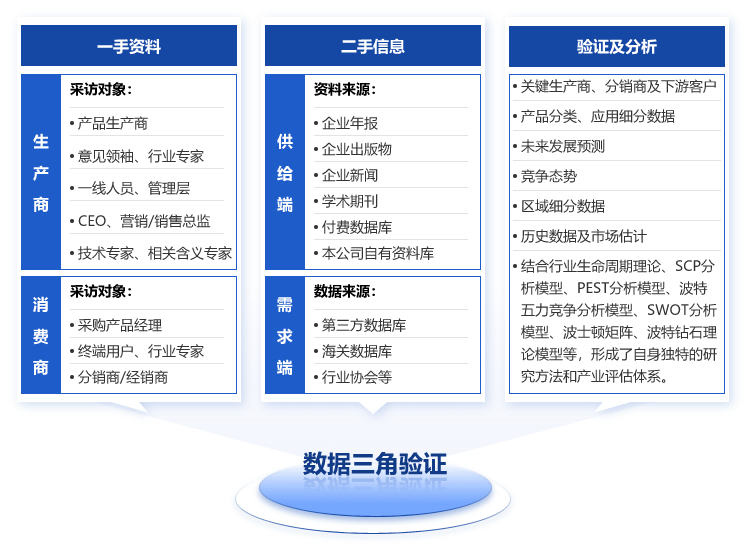
◆ 本报告分析师具有专业研究能力,报告中相关行业数据及市场预测主要为公司研究员采用桌面研究、业界访谈、市场调查及其他研究方法,部分文字和数据采集于公开信息,并且结合智研咨询监测产品数据,通过智研统计预测模型估算获得;企业数据主要为官方渠道以及访谈获得,智研咨询对该等信息的准确性、完整性和可靠性做最大努力的追求,受研究方法和数据获取资源的限制,本报告只提供给用户作为市场参考资料,本公司对该报告的数据和观点不承担法律责任。
◆ 本报告所涉及的观点或信息仅供参考,不构成任何证券或基金投资建议。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告或证券研究报告。本报告数据均来自合法合规渠道,观点产出及数据分析基于分析师对行业的客观理解,本报告不受任何第三方授意或影响。
◆ 本报告所载的资料、意见及推测仅反映智研咨询于发布本报告当日的判断,过往报告中的描述不应作为日后的表现依据。在不同时期,智研咨询可发表与本报告所载资料、意见及推测不一致的报告或文章。智研咨询均不保证本报告所含信息保持在最新状态。同时,智研咨询对本报告所含信息可在不发出通知的情形下做出修改,读者应当自行关注相应的更新或修改。任何机构或个人应对其利用本报告的数据、分析、研究、部分或者全部内容所进行的一切活动负责并承担该等活动所导致的任何损失或伤害。

01
智研咨询成立于2008年,具有18年产业咨询经验
02
智研咨询总部位于北京,具有得天独厚的专家资源和区位优势
03
智研咨询目前累计服务客户上万家,客户覆盖全球,得到客户一致好评
04
智研咨询不仅仅提供精品行研报告,还提供产业规划、IPO咨询、行业调研等全案产业咨询服务
05
智研咨询精益求精地完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确
06
智研咨询不定期提供各观点文章、行业简报、监测报告等免费资源,践行用信息驱动产业发展的公司使命
07
智研咨询建立了自有的数据库资源和知识库
08
智研咨询观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度




品质保证
智研咨询是行业研究咨询服务领域的领导品牌,公司拥有强大的智囊顾问团,与国内数百家咨询机构,行业协会建立长期合作关系,专业的团队和资源,保证了我们报告的专业性。
售后处理
我们提供完善的售后服务系统。只需反馈至智研咨询电话专线、微信客服、在线平台等任意终端,均可在工作日内得到受理回复。24小时全面为您提供专业周到的服务,及时解决您的需求。
跟踪回访
持续让客户满意是我们一直的追求。公司会安排专业的客服专员会定期电话回访或上门拜访,收集您对我们服务的意见及建议,做到让客户100%满意。