内容概况:受益于国内外药企研发投入增长与研发外包比例提升,近年来保持高速增长。2025年我国临床CRO市场规模达71亿美元,预计2026年提升至80亿美元。2026年国内重点临床试验CRO签约及备案项目,受托CRO包含泰格医药、药明康德、康龙化成、博济医药、北京岐黄科技、科文斯等国内外知名临床CRO机构,涵盖口服GLP1降糖药、抗肿瘤ADC、双抗、PROTAC靶向降解剂、中药创新药、肿瘤恶液质治疗药物等多种创新品种,适应症覆盖2型糖尿病、各类晚期实体瘤、卒中后抑郁、子宫内膜癌、肿瘤恶液质等,临床阶段分布在I期、I/II期、II期、II/III期、III期,部分III期项目为国际多中心试验,可支持国内外双报;项目状态有所区分,多数项目已完成CRO签约与临床试验备案,进入待招募、启动临床中心阶段,ZG006尚处于备案筹备阶段,MK2870依托长期框架服务持续推进全球同步入组,整体均属于临床试验正式入组前的商务委托与合规备案环节。
上市企业:泰格医药(300347,2012年创业板IPO)、药明康德(彼时NYSE:WX)、尚华医药(彼时NYSE:SHP)
相关企业:昆泰(QuintilesTransnational)、科文斯(Covance)、PPD(PharmaceuticalProductDevelopment)、百瑞精鼎(ParexelInternational)、依格斯(后被PPD收购)
关键词:临床试验CRO产量、临床试验CRO需求量、临床试验CRO项目建设情况、临床试验CRO行业壁垒、临床试验CRO项目建设风险
一、临床试验CRO行业发展现状/相关概述
临床试验CRO(ContractResearchOrganization,合同研究组织)是指通过合同形式为制药企业、生物技术公司及医疗器械企业等申办者,在药物或医疗器械研发过程中提供专业化外包服务的机构。其服务贯穿新药研发链条,涵盖I—IV期临床试验的监查与管理、数据管理与统计分析、生物样本检测(中心实验室)、受试者招募与现场管理(SMO)、注册事务及医学翻译等环节。与从事早期化合物筛选与合成的CRO不同,临床试验CRO聚焦于临床阶段,是连接申办者、临床研究机构与监管部门的枢纽,其专业服务能力直接影响新药临床研究的质量、效率与合规水平。
我国CRO行业起步于20世纪90年代中后期:1996年MDSPharmaService设立中国第一家真正意义上的CRO;随后昆泰、科文斯及Kendle等跨国CRO陆续在华设立分支机构,药明康德、尚华医药等本土企业亦快速发展,共同推动国内CRO产业成长。2003年《药物临床试验质量管理规范》(GCP)明确申办者可委托CRO执行临床试验任务,为行业规范化发展提供了制度基础。
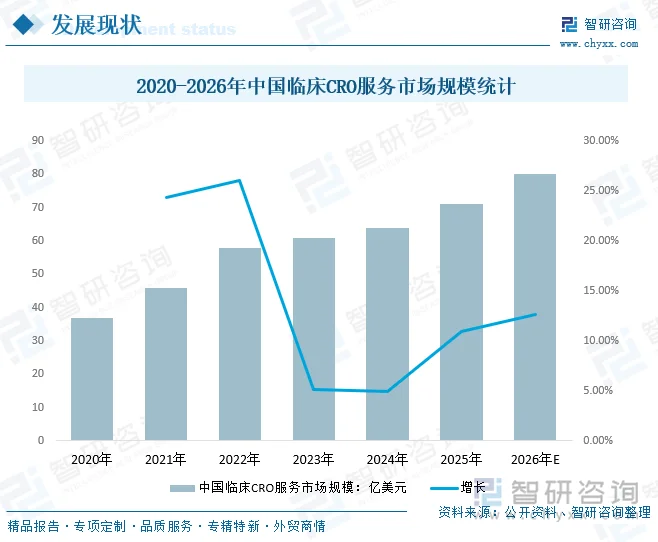
临床试验CRO行业作为制药企业研发产业链的重要一环,受益于国内外药企研发投入增长与研发外包比例提升,近年来保持高速增长。2025年我国临床CRO市场规模达71亿美元,预计2026年提升至80亿美元。依托国内持续扩容的创新药管线与不断增长的临床外包需求,预测期内国内临床CRO市场增速将领先全球及其他区域。
相关报告:智研咨询发布的《中国临床试验CRO行业市场全景评估及投资前景规划报告》
二、临床试验CRO行业壁垒
1、专业人才门槛
临床试验CRO属于人才密集型行业,服务提供高度依赖具有丰富经验的资深专业人才。该领域要求从业人员兼具医学、药学、生物统计学等专业知识,并拥有较强的项目管理与多方协调能力,能够统筹申办者、研究者、伦理委员会与监管机构等多方资源。目前我国行业内绝大多数从业人员经验较少,资深人才普遍紧缺且流动性高,且更倾向于向知名度高、待遇优厚、品牌声誉强的头部企业聚集。对于新进入者而言,在短期内招募并稳定一支兼具专业背景与实操经验的复合型人才队伍难度较大,构成了行业首要的专业人才门槛。
2、行业经验壁垒
由于临床试验专业性强、容错率低,医药企业在遴选CRO时通常倾向于选择在特定治疗领域拥有既往临床研究经验的服务商,以借助其积累的方法学与实操经验提升研究效率。同时,具有长期行业经验的CRO往往经营历史较长,在业界已形成较高的品牌保证,研究质量更有保障,能够有效降低因操作不规范或经验不足导致的试验失败风险,保护申办者利益。新设CRO缺乏可验证的项目履历与成功案例,在争取优质订单、尤其是创新药与国际多中心试验订单时处于明显劣势,行业经验由此形成显著的先发壁垒。
3、服务质量与网络壁垒
根据监管规定,药物临床试验须满足我国《药物临床试验质量管理规范》(GCP)要求,部分国际多中心试验还需符合ICH-GCP标准。此类试验往往需CRO统筹数十家研究中心、上百位研究者及近千名受试者,对服务组织的质量管理与流程规范提出极高要求。大型CRO通常拥有覆盖全国的业务网络与管理体系,具备承接国际多中心等高端试验的能力;而新设立的CRO在网点覆盖、跨区域协调与质量体系成熟度上均难以匹配,服务质量与网络能力构成难以在短期内逾越的壁垒。
4、资源网络壁垒
临床试验CRO需帮助申办者甄选合适的临床研究机构与研究者,并在服务过程中与机构维持长期稳定的合作关系,由此形成自身独有的服务资源网络。我国现有数百家临床研究机构,广泛分布于全国各地,新进入者很难在短期内与如此分散的机构群体建立广泛而深入的合作关系,其自身业务网络也难以覆盖主要研究中心。资源网络的积累依赖企业长期的运营沉淀与社会资源投入,是CRO企业承接大体量、多中心项目的基础能力,亦构成重要的进入壁垒。
三、2025-2026年临床试验CRO行业项目建设情况
1、备案类/签约类
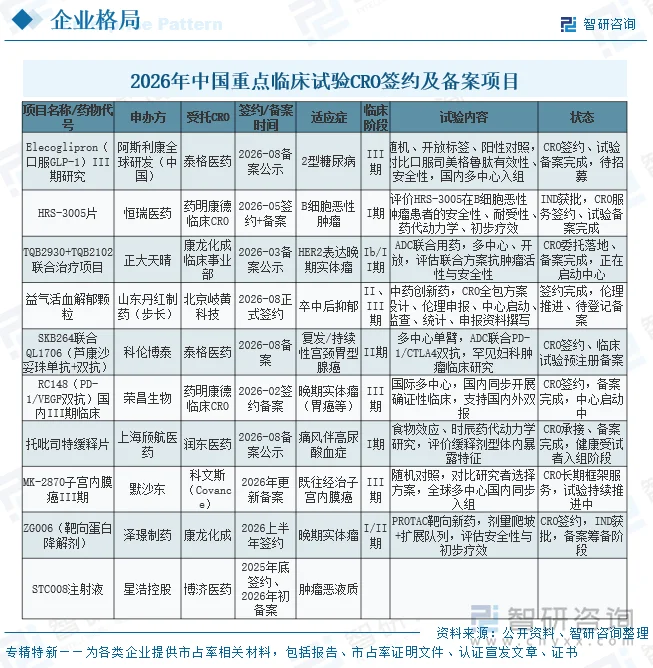
2026年国内重点临床试验CRO签约及备案项目,受托CRO包含泰格医药、药明康德、康龙化成、博济医药、北京岐黄科技、科文斯等国内外知名临床CRO机构,涵盖口服GLP1降糖药、抗肿瘤ADC、双抗、PROTAC靶向降解剂、中药创新药、肿瘤恶液质治疗药物等多种创新品种,适应症覆盖2型糖尿病、各类晚期实体瘤、卒中后抑郁、子宫内膜癌、肿瘤恶液质等,临床阶段分布在I期、I/II期、II期、II/III期、III期,部分III期项目为国际多中心试验,可支持国内外双报;项目状态有所区分,多数项目已完成CRO签约与临床试验备案,进入待招募、启动临床中心阶段,ZG006尚处于备案筹备阶段,MK2870依托长期框架服务持续推进全球同步入组,整体均属于临床试验正式入组前的商务委托与合规备案环节。
2、开工类/投产类
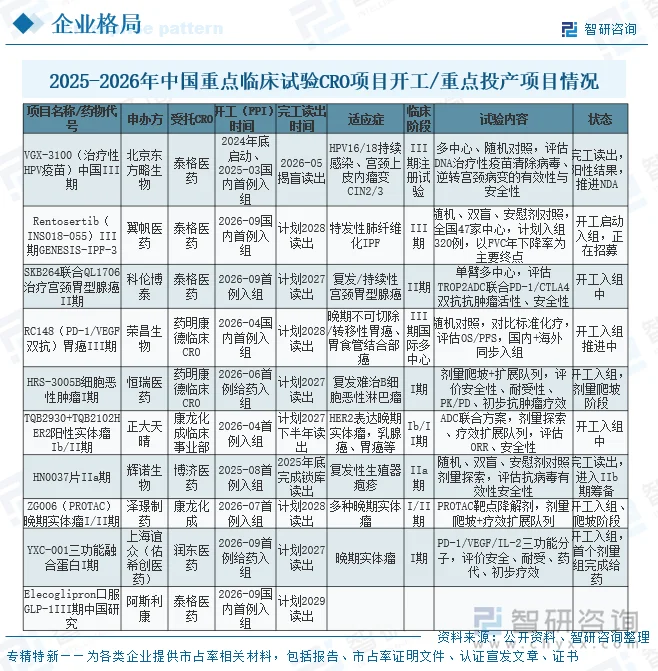
2025-2026年国内重点临床试验CRO开工项目,由泰格医药、药明康德临床CRO、康龙化成、博济医药、润东医药等头部CRO承接,涵盖治疗性HPV疫苗、特发性肺纤维化药物、ADC联合疗法、双抗、PROTAC、三功能融合蛋白、口服GLP‑1等创新品种,适应症覆盖宫颈病变、肺纤维化、胃癌、妇科肿瘤、淋巴瘤、晚期实体瘤、2型糖尿病等,临床阶段包含I期、I/II期、II期、IIb期、III期注册试验,以首例受试者入组(FPI)作为开工节点;其中VGX‑3100、HN0037两个项目已经完成试验、读出阳性临床结果并推进后续申报或下一阶段临床筹备,其余多数项目于2026年启动入组,尚处在招募、剂量爬坡阶段,计划在2027至2029年陆续读出顶线数据,部分III期项目采用国际多中心设计,国内数据同步支撑全球申报。
3、完工/投产类
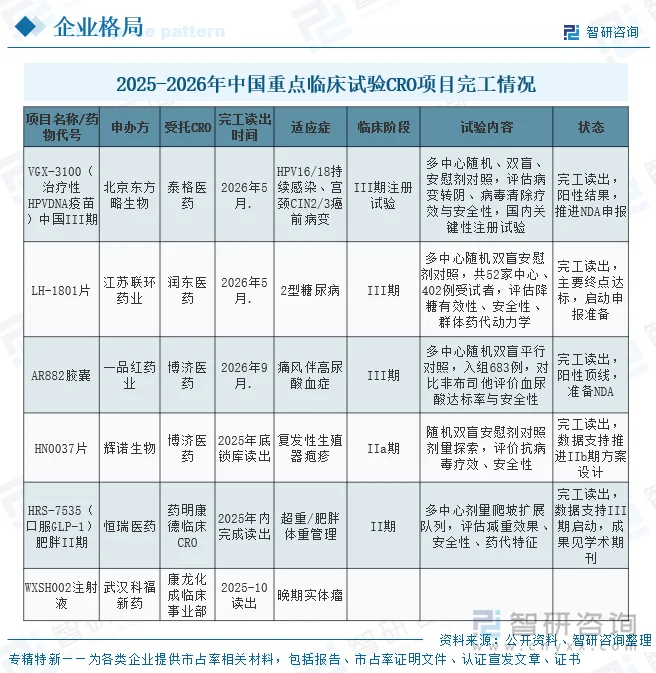
2025至2026年国内6项重点临床试验CRO完工项目,涵盖治疗性疫苗、降糖药、降尿酸药、抗病毒药物、GLP‑1减重药物、抗肿瘤注射液多个创新药赛道,受托CRO包含泰格医药、润东医药、博济医药、药明康德、康龙化成等国内头部临床CRO企业,项目以IIa、II期、III期注册临床试验为主,试验完成后均已完成数据库锁库、揭盲读出临床顶线数据,其中VGX‑3100、LH‑1801、AR882等III期项目取得阳性结果,已经启动NDA申报相关筹备工作,HN0037、HRS‑7535、WXSH002等早期临床项目读出的数据则支撑后续更高阶段临床试验方案的设计与推进。
四、临床试验CRO项目建设风险
临床试验CRO项目建设不同于普通厂房建设,兼具工程建设、医药合规、专业运营多重属性,主要风险如下:
1、资金投入风险
CRO实验室、生物样本库、检测平台前期土建、洁净工程、精密仪器采购投入高,项目回报周期长;若资金筹措不及预期、资金链紧张,容易出现工期延误、停工,同时后期运维、仪器校准、专业人员薪酬需要持续资金支撑,易发生预算超支。
2、专项工程建设风险
CRO场地对洁净度、供电稳定性、冷链系统、废气废液处理、生物安全防护有严格的GLP/GCP专项要求,常规建筑施工团队缺少医药工程经验,容易出现平面布局、人流物流设计不合理,洁净区、样本储存区验收不达标,后期改造成本高、周期长。
3、合规资质风险
场地建设阶段的布局、流程、设施需要匹配药监核查要求,建设方案如果未提前结合GCP、GLP规范设计,建成后难以通过核查备案;资质申报周期长、要求严苛,存在建好场地但无法取得对应试验资质、不能开展业务的风险。
4、专业人才与运营落地风险
CRO行业高度依赖临床试验项目经理、监查员、医学、统计、质量等专业团队,场地载体建成不等于具备运营能力,存在招不到成熟核心团队的风险;同时缺少稳定的药企客户、合作医院资源,会造成平台建成后业务量不足,利用率偏低。
5、供应链与配套配套风险
项目配套的试验仪器、试剂、冷链储运设备多为专业定制设备,供货周期长;生物样本转运、中心实验室、第三方检测、伦理合作等外部配套资源对接不畅,也会制约后续临床试验业务开展。
6、政策与市场风险
药品审评、临床试验监管政策持续更新,监管标准趋严;创新药行业融资环境波动,下游药企可能缩减临床研发预算、终止管线项目,叠加行业CRO竞争加剧,存在项目收益不及预期的风险。
7.管理与质量风险
建设、运维、临床试验业务分属不同体系,跨专业协同难度大;建设阶段遗留的硬件缺陷,会在后续临床试验核查中引发方案违背、数据溯源困难、核查发补等重大质量合规风险。
更多行业分析详见智研咨询发布的《中国临床试验CRO行业市场全景评估及投资前景规划报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。
 智研咨询 - 精品报告

2027-2033年中国临床试验CRO行业市场全景评估及投资前景规划报告
《2027-2033年中国临床试验CRO行业市场全景评估及投资前景规划报告》共九章,包含2022-2026年中国临床试验CRO行业竞争格局分析, 主要临床试验CRO企业或品牌竞争分析, 2027-2033年中国临床试验CRO行业发展前景预测等内容。


 公众号
 小程序
 微信咨询