内容概况:半导体掩膜版(Photomask,又称光罩、光刻掩膜版)是微电子制造光刻工艺中使用的图形转移母版,由不透明遮光薄膜在透明基板(石英或苏打玻璃)上形成精密图形,通过曝光将芯片设计图形"复印"到晶圆或面板上。2025—2026年,完工与投产环节是掩膜版国产化进程中最具实质意义的兑现窗口。清溢光电佛山南海生产基地总投资35亿元,涵盖高精度平板显示掩膜版与高端半导体掩膜版两大板块,于2025年11月14日正式投产,其中半导体板块聚焦180nm—28nm制程,并已引入电子束光刻机。路芯半导体一期覆盖130—40nm制程,2025年逐步实现量产,90nm及以上成套掩膜版已通过客户端验证并供货,40nm和28nm单片掩膜版亦已供货,40nm成套掩膜版仍在客户送样推进中,量产供货呈现“成套与单片并行、节点逐级爬坡”的特征。龙图光罩珠海一期“高端半导体芯片掩模版制造基地”于2025年第二季度正式投产,全年实现一定营收,但仍处于处于产能爬坡关键期。冠石科技宁波光掩膜版项目于2025年3月实现55nm光掩膜版交付验证及40nm光掩膜版生产线通线,28nm相关设备已全部提前交付并进入调试,标志着公司从55/40nm节点向28nm延伸的产能与技术闭环正在形成。
上市企业:龙图光罩(688721)、清溢光电(688138)、路维光电(688401)、冠石科技(605588)
相关企业:合肥丰创光罩有限公司、凸版(上海)企业管理有限公司、迪文普(上海)投资有限公司、无锡中微掩模电子有限公司、无锡迪思微电子股份有限公司
关键词:半导体掩膜版项目建设情况、半导体掩膜版行业壁垒、半导体掩膜版项目建设风险
一、半导体掩膜版行业发展现状
半导体掩膜版(Photomask,又称光罩、光刻掩膜版)是微电子制造光刻工艺中使用的图形转移母版,由不透明遮光薄膜在透明基板(石英或苏打玻璃)上形成精密图形,通过曝光将芯片设计图形"复印"到晶圆或面板上。按基板材质可分为石英掩膜版(高透光率、低膨胀系数,用于高精度半导体与高端显示)与苏打掩膜版(成本低,用于中低端封装与中小尺寸LCD);按下游应用可分为半导体芯片掩膜版、平板显示掩膜版、先进封装掩膜版及触控、电路板等掩膜版。
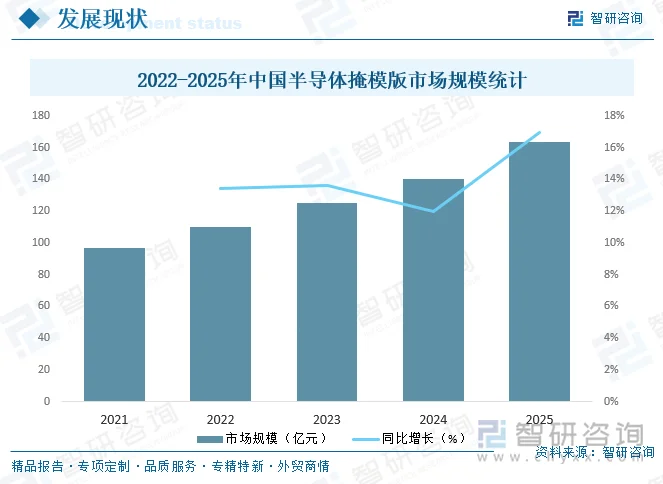
作为半导体光刻工艺的核心图形载体,掩模版素有芯片“设计母版”之称,是串联芯片设计端与晶圆制造端的关键纽带。从成熟制程到先进制程,每一代芯片的性能跃迁都依托于掩模版技术的精度升级,其品质表现与运行稳定性,不仅直接影响晶圆制造的良率水平与成本管控效果,更决定着芯片的性能上限与规模化量产的可行性,是半导体产业链中兼具高技术门槛与核心战略价值的关键环节,也是支撑中国芯片产业实现自主可控的重要基石。近年来,受益于半导体市场的整体繁荣,掩模版产业规模持续扩张,据统计,2025年中国半导体掩模版市场规模预计达164亿元,同比增长16.9%。
相关报告:智研咨询发布的《中国半导体掩膜版行业市场现状调查及投资机会研判报告》
二、半导体掩膜版行业壁垒
半导体掩膜版行业壁垒并非单一环节形成,而是由核心光刻与缺陷控制工艺、下游晶圆厂长周期认证、重资产投入与规模效应、关键设备与原材料进口依赖等多重因素交织叠加而成。技术能力决定产品能否达标,客户认证决定能否进入供应链,资金与规模决定能否持续运营,供应链安全则决定长期稳定交付能力。四者相互强化,使新进入者即便完成产线建设,也需经历漫长的工艺爬坡、客户验证和成本消化过程,短期内难以形成有效竞争力。因此,该行业具有较高的进入门槛和较强的先发锁定效应,头部企业凭借工艺积累、客户资源、产能规模和供应链管理能力持续巩固优势。
1、核心光刻与缺陷控制工艺技术壁垒
掩膜版制造涵盖CAM图形处理、激光直写与电子束光刻、显影刻蚀、缺陷检测等高度精密环节,对图形精度、线宽均匀性、位置精度和缺陷密度控制提出极高要求。随着制程节点向先进方向推进,OPC光学邻近修正、PSM相移掩模、电子束光刻等分辨率增强技术成为必备能力,行业研发投入强度长期较高。新进入者往往缺乏长期积累的工艺know-how、多节点量产经验和缺陷控制数据库,难以在短时间内满足晶圆厂对掩膜版质量的严苛要求。即使完成设备采购和产线搭建,技术放大、工艺调试与良率爬坡也往往需要较长时间,期间还面临图形补偿、刻蚀均匀性、缺陷检测与修复等多重挑战。因此,核心光刻与缺陷控制能力构成掩膜版行业最直接、最难复制的技术壁垒。
2、下游晶圆厂长周期认证壁垒
掩膜版承载芯片设计与工艺机密,晶圆厂对第三方掩膜版供应商实行严格且漫长的准入认证。供应商不仅需要证明产品在精度、可靠性和缺陷控制方面达标,还需通过样品验证、小批量供货和批量订单爬坡等环节。认证周期通常较长,第三代半导体掩模版客户验证周期尤为突出。一旦通过认证并进入供应链,客户黏性强、切换成本高,形成明显的先发锁定效应。对缺乏量产记录和头部客户背书的新进入者而言,即便完成产线建设,也需经历漫长的验证与导入过程,短期内难以转化为稳定营收。下游认证壁垒因此成为掩膜版企业进入高端供应链的关键障碍。
3、重资产投入与规模效应壁垒
掩膜版产线属于典型重资产投资,电子束光刻机、缺陷检测设备等核心装备价格高昂,单条高端产线投资规模巨大,设备购置及安装往往占据主要资本开支。行业呈现显著规模经济特征,产能利用率直接影响单位成本与盈利能力。新产线在爬坡期常面临折旧压力大、订单不足和亏损压力,缺乏资金实力与持续融资能力的中小主体难以承受长建设期和重资产负担。与此同时,头部企业凭借产能规模、客户资源和成本控制能力形成正循环,推动行业集中度持续提升。新进入者不仅需要巨额初始投资,还需具备持续资本投入和运营管理能力,才能跨越规模效应门槛。
3、关键设备与原材料进口依赖壁垒
高端掩膜版制造高度依赖进口设备与材料。电子束光刻机、缺陷检测设备等核心装备主要由海外厂商主导;空白掩膜版所需石英基板由海外寡头企业长期垄断,EUV与高端DUV基板国产化程度较低,国内石英基板进口依赖度较高。在贸易保护与出口管制背景下,关键设备与材料获取存在不确定性,供应链安全风险突出。新进入者不仅面临采购成本高、交付周期长和设备调试难等问题,还可能受到出口许可、技术服务和零部件供应限制。关键设备与原材料受制于人,进一步抬高了行业建设门槛,也使供应链韧性和国产替代能力成为掩膜版企业长期竞争的重要壁垒。
三、2025-2026年半导体掩膜版行业项目建设情况
1、备案类
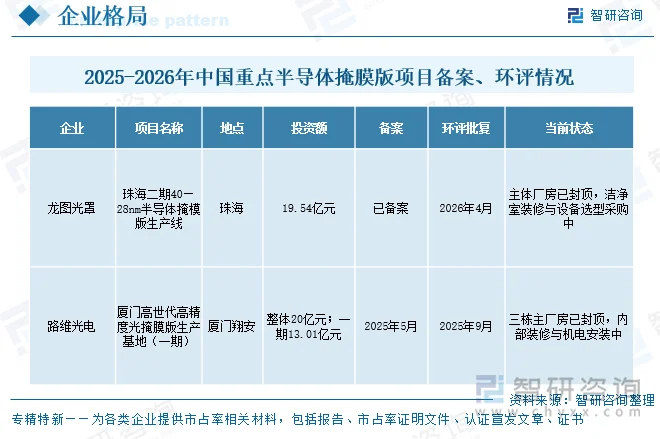
2025—2026年,半导体掩膜版行业新增备案项目向珠海、厦门等产业集聚区集中,以企业自有资金与再融资联合驱动,重点补齐130nm以下及高世代高精度产能短板。龙图光罩珠海二期40—28nm掩模版生产线总投资19.54亿元,环评于2026年4月获珠海市生态环境局批复,同月向特定对象发行股票事项经股东会审议通过;主体厂房已于2025年9月封顶,当前处于洁净室装修与设备选型采购阶段。路维光电厦门高世代高精度掩膜版生产基地项目整体计划总投资20亿元,一期总投资13.01亿元,备案于2025年5月完成,环评批复于2025年9月取得,项目用地于2025年6月摘牌;三栋主厂房已于2026年1月全面封顶,进入内部装修与机电安装阶段。两个代表性项目均已完成备案、用地与环评等前置程序,从前期筹备转入实质性建设阶段。
2、开工类
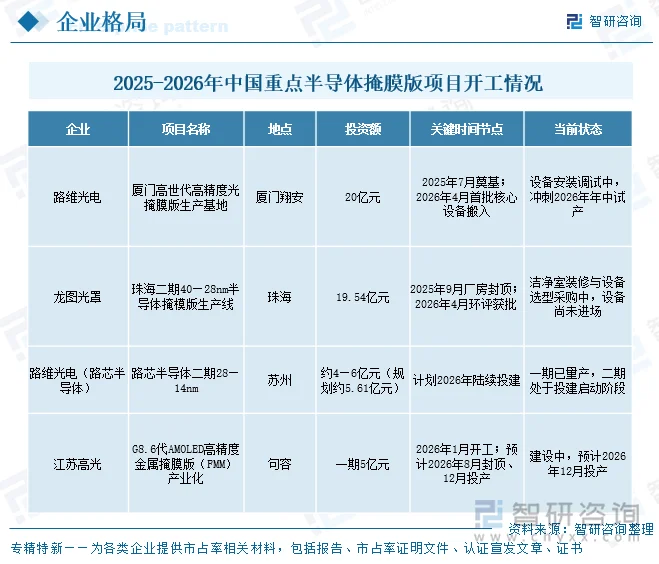
2025—2026年,半导体掩膜版新开工与在建项目密集推进,呈现“显示高世代+半导体中高端”双线并进格局。路维光电厦门高世代高精度掩膜版生产基地总投资20亿元,2026年4月23日首批核心工艺设备正式搬入,项目从工程建设阶段转入工艺设备安装调试阶段,明确冲刺2026年年中试产目标。龙图光罩珠海二期40—28nm掩模版生产线主体厂房已于2025年9月封顶,当前处于洁净室装修施工与设备选型采购阶段,环评于2026年4月获批,设备尚未进场,后续推进节奏与定增资金到位情况紧密相关。路芯半导体一期130—40nm已于2025年逐步量产,二期28—14nm规划投资约4—6亿元(具体规划约5.61亿元),计划于2026年陆续投建,处于从一期量产向二期启动过渡的阶段。江苏高光G8.6代AMOLED高精度金属掩膜版(FMM)产业化项目一期总投资5亿元,2026年1月开工,预计2026年8月底主体封顶,项目方预计2026年12月底投产,届时将形成G8.6代AMOLED金属掩膜版的国产化供应能力。
3、完工类
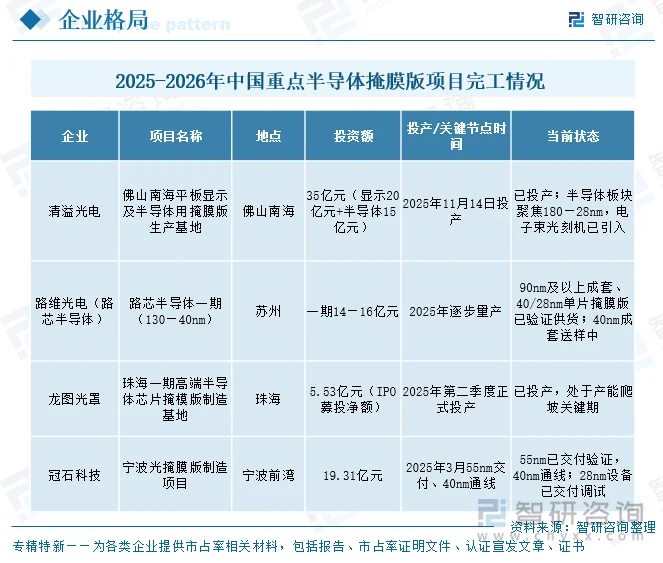
2025—2026年,完工与投产环节是掩膜版国产化进程中最具实质意义的兑现窗口。清溢光电佛山南海生产基地总投资35亿元,涵盖高精度平板显示掩膜版与高端半导体掩膜版两大板块,于2025年11月14日正式投产,其中半导体板块聚焦180nm—28nm制程,并已引入电子束光刻机。路芯半导体一期覆盖130—40nm制程,2025年逐步实现量产,90nm及以上成套掩膜版已通过客户端验证并供货,40nm和28nm单片掩膜版亦已供货,40nm成套掩膜版仍在客户送样推进中,量产供货呈现“成套与单片并行、节点逐级爬坡”的特征。龙图光罩珠海一期“高端半导体芯片掩模版制造基地”于2025年第二季度正式投产,全年实现一定营收,但仍处于处于产能爬坡关键期。冠石科技宁波光掩膜版项目于2025年3月实现55nm光掩膜版交付验证及40nm光掩膜版生产线通线,28nm相关设备已全部提前交付并进入调试,标志着公司从55/40nm节点向28nm延伸的产能与技术闭环正在形成。整体来看,国产高端掩膜版已从“规划布局”进入“量产兑现”阶段,但各项目在盈利节奏、成套供货能力和高端节点覆盖上仍存在明显梯度,成熟制程替代的广度在扩大。
四、半导体掩膜版项目建设风险
1、技术放大与良率爬坡风险
掩膜版从研发样品走向稳定量产,存在显著的工程放大难度。电子束光刻、缺陷控制、OPC补偿等关键工艺需要在真实产线上反复磨合,工艺窗口窄、参数敏感,任何环节波动都可能影响线宽均匀性、位置精度和缺陷密度。新产线投产初期往往产能利用率偏低、良率不稳定,普遍经历亏损爬坡期。若企业高估客户导入节奏和订单释放速度,可能出现设备闲置、折旧高企而订单不足的局面,拖累当期业绩并延缓投资回收。同时,从样品验证、小批量供货到批量订单爬坡周期较长,工艺调试和人才经验积累难以一蹴而就,项目建设期与达产期存在被拉长的风险。技术放大与良率爬坡能力不足,将直接影响项目能否按计划形成有效产能和盈利能力。
2、关键设备与原材料“卡脖子”风险
高端掩膜版制造高度依赖进口设备和材料,电子束光刻机、缺陷检测设备以及高端石英基板等关键环节主要由海外厂商主导,国内高端基板国产化程度不足。在出口管制与地缘政治背景下,核心装备获取周期可能延长甚至受限,从而迟滞项目建设进度、抬高建设成本,并带来供应链安全隐忧。新进入者往往议价能力弱、备件和技术服务保障不足,设备交付、安装调试及材料验证任一环节受阻,都可能影响产线爬坡和客户导入。若关键原材料供应出现波动,产品良率和交付稳定性也将受到冲击。企业虽可通过提前锁定供应、推进国产材料验证等方式缓释风险,但短期内难以完全替代,关键设备与原材料受制于人仍是项目建设的重要不确定性。
3、重资产折旧与现金流压力风险
掩膜版项目单体投资规模大、建设周期长,设备购置及安装占据主要资本开支,投产后新增折旧摊销较为可观。在客户验证和产能爬坡期内,收入增长往往难以覆盖刚性折旧和运营成本,企业资产负债率可能攀升。若再融资节奏不及预期,或经营现金流回笼慢于项目建设投入,将面临较大的资金链与偿债压力。同时,核心设备专用性强,产能利用不足时折旧压力更加突出,财务费用和折旧可能侵蚀利润,进而影响后续研发投入和客户导入。项目建设需在扩产节奏、订单落地和资金安排之间保持平衡,避免因过度超前投资形成“重资产、低利用、高折旧”的被动局面。现金流管理能力不足,可能使项目在爬坡期陷入经营与融资的双重压力。
4、产能过剩与需求兑现不及预期风险
在国产替代预期下,多家企业同期大规模扩产,高世代显示与中高端半导体掩膜版产能可能集中释放。若下游面板与晶圆景气波动、客户认证进度放缓,可能出现阶段性产能利用率不足与价格竞争,成熟制程领域尤为明显。此外,先进制程掩膜版仍主要由晶圆厂内部配套,第三方厂商实际可触达市场有限,规划产能与实际需求之间存在错配风险。项目建成后若订单释放不及预期,产能爬坡和投资回收期将被拉长,低利用率下的折旧压力与价格竞争可能形成双重挤压。企业需警惕同质化扩产和客户导入节奏误判,合理评估第三方可服务市场空间,避免因阶段性产能过剩导致项目收益不达预期。
更多行业分析详见智研咨询发布的《中国半导体掩膜版行业市场现状调查及投资机会研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。
 智研咨询 - 精品报告

2027-2033年中国半导体掩膜版行业市场现状调查及投资机会研判报告
《2027-2033年中国半导体掩膜版行业市场现状调查及投资机会研判报告》共十四章,包含2027-2033年半导体掩膜版行业投资机会与风险,半导体掩膜版行业投资战略研究,研究结论及投资建议等内容。


 公众号
 小程序
 微信咨询