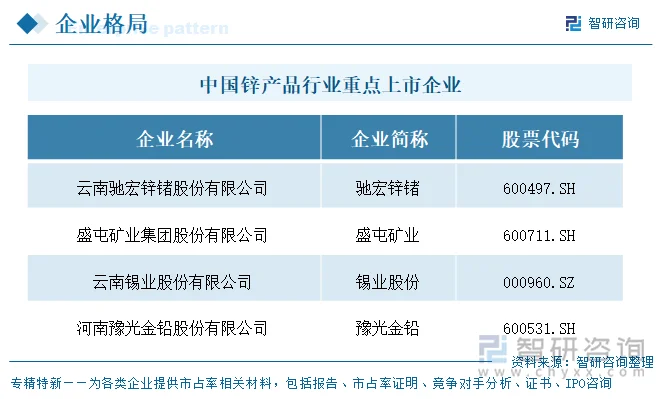
上市企业:驰宏锌锗(600497)、盛屯矿业(600711)、锡业股份(000960)、豫光金铅(600531)等
相关企业:济源市万洋冶炼(集团)有限公司、云南云铜锌业股份有限公司、江西宝海微元再生科技股份有限公司、江苏双盛锌业股份有限公司、河南豫光锌业有限公司、四川西昌合力锌业股份有限公司、宣威市金龙福利锌业有限公司、湖北兴泰莱锌业有限公司、浙江光华新材料有限公司、湖南三立集团股份有限公司等
一、概述
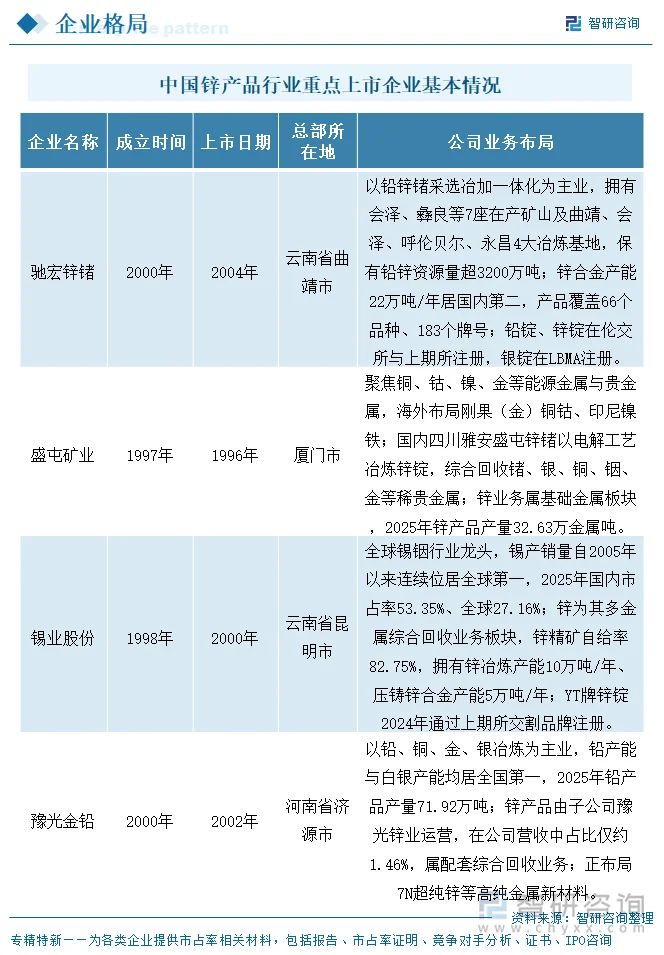
锌是重要的有色金属基础原材料,广泛应用于镀锌钢材、黄铜合金、锌氧化物、电池及压铸合金等领域,处于有色金属产业链的冶炼加工环节。根据4家年报披露,锌产品业务可分为三类形态:一是以锌锭、锌合金为主业的专业化冶炼企业,如驰宏锌锗;二是以铜、钴、镍等能源金属为主业、锌作为基本金属板块配套的综合矿业集团,如盛屯矿业;三是铅、锡、铜等主产品冶炼过程中综合回收锌的多元化有色企业,如豫光金铅(铅冶炼副产锌)、锡业股份(锡铟冶炼副产锌)。本次对比的4家企业2025年合计锌产品收入约239.68亿元,4家分别位于云南、福建、河南,均依托各自区域的有色产业集群与资源禀赋开展锌冶炼业务。
4家企业中,上交所3家(驰宏锌锗、盛屯矿业、豫光金铅),深交所1家(锡业股份)。盛屯矿业曾用简称为雄震矿业,2011年更名后转型为综合矿业集团。
二、企业基本情况及业务布局
4家企业成立时间跨度从1997年到2000年,上市时间集中在1996—2004年,均为较早进入资本市场的有色国企或改制企业。区位上呈现明显的资源与产业集群导向:驰宏锌锗与锡业股份均位于云南,依托云南丰富的铅锌锡铟矿产资源;豫光金铅位于河南济源,是中原地区重要的铅锌冶炼产业集群;盛屯矿业总部位于厦门,但其锌冶炼产能实际布局在四川雅安,利用当地水电资源发展电解锌,属于典型的两头在外冶炼加工模式。
4家企业按锌业务定位可分为三类。第一类是铅锌专业化企业,以驰宏锌锗为代表,锌产品收入占总营收58.36%,拥有从矿山到合金深加工的完整产业链,是4家中唯一以锌为核心主业的企业。第二类是能源金属综合矿业集团,以盛屯矿业为代表,锌业务仅占其营收21.56%,公司重心在刚果(金)铜钴与印尼镍,锌业务更多是国内四川基地的配套冶炼。第三类是多金属综合回收型企业,锡业股份与豫光金铅锌业务占比分别仅6.28%和1.46%,锌是其主产品(锡或铅)冶炼过程中的综合回收品种,凭借伴生矿自给与副产品成本优势实现高毛利率。
三、锌产品代表性产品对比及业务模式
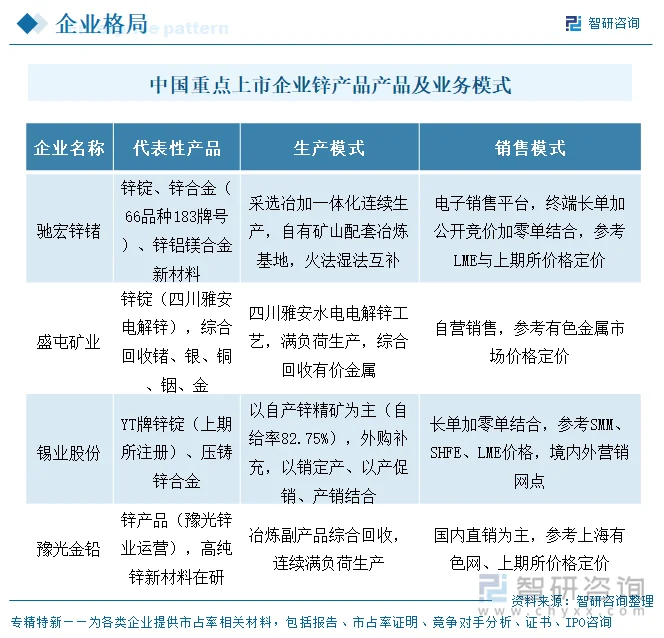
产品高端化程度差异显著。驰宏锌锗锌合金产能22万吨/年、国内第二,覆盖66个品种183个牌号,其锌铝镁合金新材料耐蚀性较传统产品提升5倍,产品溢价能力最强;锡业股份YT牌锌锭2024年刚通过上期所注册,压铸锌合金产能5万吨/年;盛屯矿业与豫光金铅的锌产品以普通电解锌锭为主,深加工布局相对薄弱。
产销模式上,4家均采用长单加零单结合的灵活销售方式,定价参考LME、SHFE、SMM等公开市场价格,并普遍运用期货套期保值对冲价格波动。驰宏锌锗依托电子销售平台实现应招必招的合规化销售;锡业股份在境内北京、上海及境外美国、德国、香港设有营销网点,国际化程度最高;豫光金铅以国内直销为主,客户集中在河南、河北、山东等周边省份。
四、企业经营业绩对比
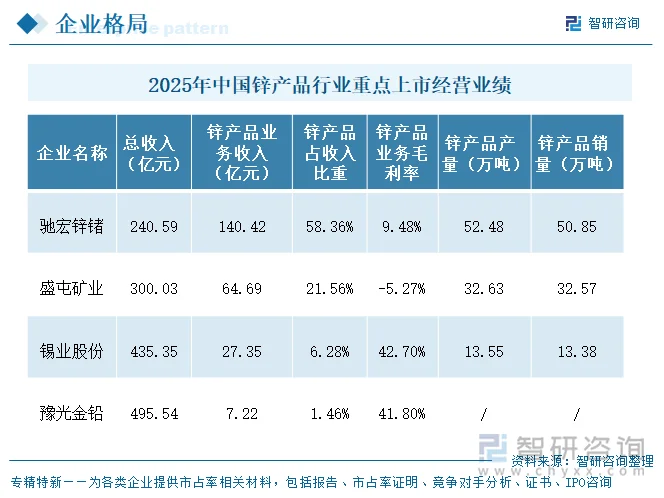
锌产品收入规模排序为:驰宏锌锗(140.42亿元)大于盛屯矿业(64.69亿元)大于锡业股份(27.35亿元)大于豫光金铅(7.22亿元),头尾相差近20倍。总营收维度,豫光金铅以495.54亿元居首,但其锌产品仅7.22亿元、占比1.46%,公司重心在铅铜金银;锡业股份总营收435.35亿元,锌产品占比6.28%;盛屯矿业总营收300.03亿元,锌业务占比21.56%;驰宏锌锗总营收240.59亿元,锌产品占比58.36%,是4家中唯一锌业务占比超过50%的企业。
毛利率分化是本部分最显著的特征。锡业股份锌产品毛利率42.70%、豫光金铅41.80%,两家均因锌为多金属冶炼副产品、原料以自产精矿为主、综合回收成本低廉而实现高毛利;驰宏锌锗毛利率9.48%,同比下降5.07个百分点,主因2025年锌加工费下行压缩盈利空间,且公司第四季度因锌加工费降低及固定资产报废处置出现单季亏损;盛屯矿业锌产品毛利率为-5.27%,是4家中唯一亏损的企业,同比下降3.66个百分点,反映其四川雅安锌冶炼基地在原料成本上行与加工费下行的双重挤压下陷入亏损。
锌产品产量排序为:驰宏锌锗(52.48万吨,锌锭及锌合金口径)大于盛屯矿业(32.63万吨,金属吨口径)大于 锡业股份(13.55万吨)。驰宏锌锗产量同比+8.18%,是3家中唯一产量显著增长的企业,与其扩能提产及锌合金产能释放相印证;盛屯矿业产量基本持平(+1.11%);锡业股份产量同比-6.95%,主动收缩。
五、企业研发投入对比
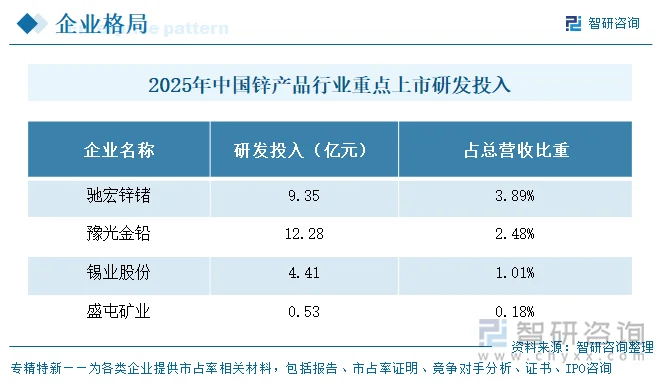
研发投入绝对规模排序为:豫光金铅(12.28亿元)大于驰宏锌锗(9.35亿元)大于锡业股份(4.41亿元)大于盛屯矿业(0.53亿元)。但投入强度(占营收比重)排序与绝对规模不同:驰宏锌锗3.89%居首,豫光金铅2.48%次之,锡业股份1.01%,盛屯矿业仅0.18%。
驰宏锌锗研发投入9.35亿元中费用化8.95亿元、资本化0.40亿元,资本化比重4.28%,研发方向聚焦锌铝镁合金、富锗铅锌成矿系统、湿法锌冶炼中温矿化沉铁等;锡业股份研发人员1426人、占员工总数11.23%,重点攻关湿法炼锌除镁新工艺、选矿节能降碳等;盛屯矿业研发人员仅173人、占比1.84%,研发投入强度在4家中最低。豫光金铅研发投入12.28亿元全部费用化、无资本化,与其向高纯金属、铅合金、铜箔等新材料转型的投入方向一致。
六、企业发展规划
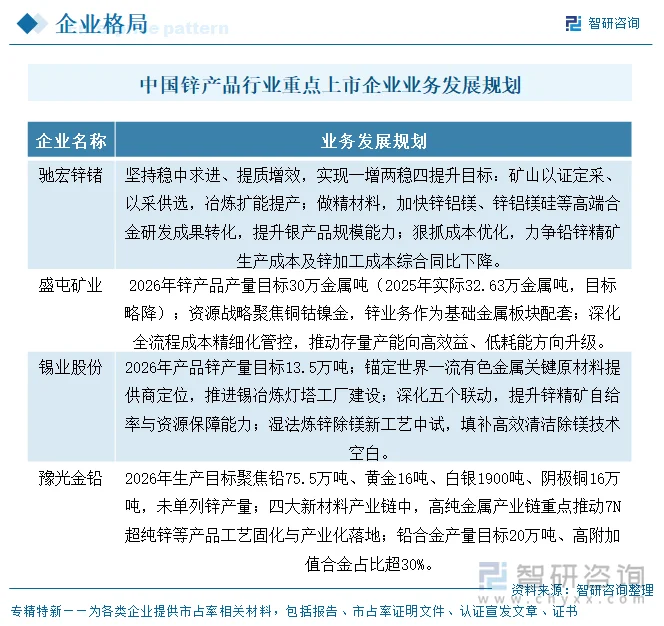
4家企业的规划可归纳为三条主线。第一条是做强锌主业、延伸高端合金,以驰宏锌锗为代表,聚焦锌铝镁、锌铝镁硅等高端合金研发成果转化,提升银产品规模能力;锡业股份亦在推进湿法炼锌除镁新工艺中试。第二条是主业聚焦、锌业务配套,盛屯矿业2026年锌产量目标30万金属吨(较2025年实际32.63万吨略降),资源重心继续放在铜钴镍金;豫光金铅2026年生产目标未单列锌产量,高纯金属产业链重点推动7N超纯锌产业化。第三条是精益运营、降本增效,4家企业均在2026年规划中强调成本管控、智能化改造与绿色低碳转型。
七、锌产品行业代表性上市企业分析——驰宏锌锗
云南驰宏锌锗股份有限公司成立于2000年7月,2004年4月在上海证券交易所上市(600497.SH),前身为一五计划156个重点项目之一的会泽铅锌矿,现为中铝集团旗下铅锌锗上市平台。公司是国内铅锌行业产业链最完整的企业之一,拥有会泽、彝良、荣达甲乌拉、永昌、西藏鑫湖、青海鸿鑫等7座在产矿山,铅锌精矿金属产能42万吨/年;曲靖、会泽、呼伦贝尔、永昌4大冶炼基地铅锌精炼产品产能62.5万吨/年,其中电锌产能46.5万吨/年、锌合金产能22万吨/年居国内第二。公司保有铅锌资源量超3200万吨,会泽矿石品位27%、彝良20%,资源禀赋行业领先。铅锭、锌锭在伦交所与上期所注册,品牌价值55.21亿元。
2025年公司实现营业收入240.59亿元,同比增长27.96%;归母净利润10.35亿元,同比下降19.91%;利润总额13.98亿元,同比增长4.87%;经营性净现金流37.63亿元,同比增长59.06%。营收增长主要由锌、银产品产销量增加及锌产品贸易量扩大驱动;净利润下滑主因第四季度锌加工费降低压缩盈利空间,叠加年底固定资产报废处置,第四季度归母净利润为-2.88亿元。
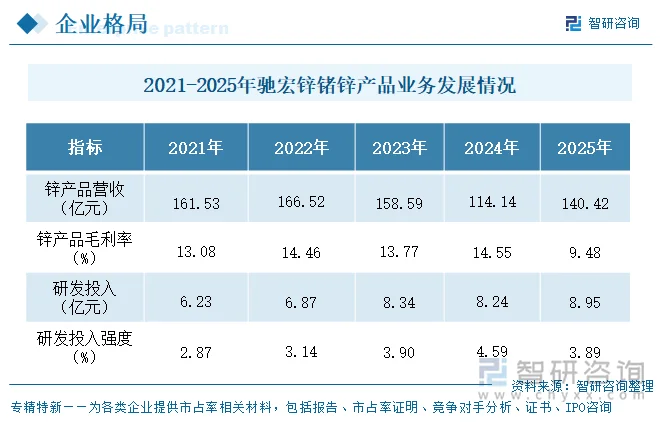
锌产品业务方面,2025年锌产品收入140.42亿元,同比+23.02%,毛利率9.48%,同比下降5.07个百分点;锌锭及锌合金产量52.48万吨,同比+8.18%;销量50.85万吨,同比+4.77%;库存0.73万吨,同比-26.05%。在4家对比企业中,驰宏锌锗锌产品收入规模最大、产量最高、产业链最完整,但毛利率受加工费下行影响明显承压,与锡业股份(42.70%)、豫光金铅(41.80%)凭借副产品回收实现的高毛利形成鲜明对比。
更多行业分析详见智研咨询发布的《中国锌产品行业市场全景调研及发展趋向研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国锌产品行业市场全景调研及发展趋向研判报告
《2027-2033年中国锌产品行业市场全景调研及发展趋向研判报告》共十二章,包含锌产品行业投资与趋势预测分析,锌产品行业发展预测分析,锌产品企业管理策略建议等内容。


 公众号
 小程序
 微信咨询