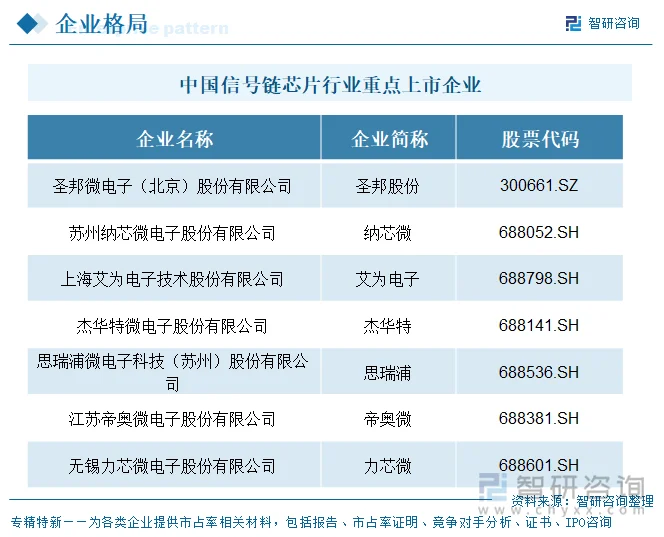
上市企业:圣邦股份(300661)、纳芯微(688601)、艾为电子(688798)、杰华特(688141)、思瑞浦(688536)、帝奥微(688110)、力芯微(688601)等
相关企业:核芯互联科技(青岛)有限公司、北京士模微电子有限责任公司、上海芯炽科技集团有限公司、无锡中微爱芯电子有限公司、苏州顺芯半导体有限公司、成都芯思源科技有限公司、南京芯视元电子有限公司、深圳英集芯科技股份有限公司(非上市主体板块除外)、上海贝岭创芯微电子有限公司、深圳市华邦微半导体有限公司等
一、概述
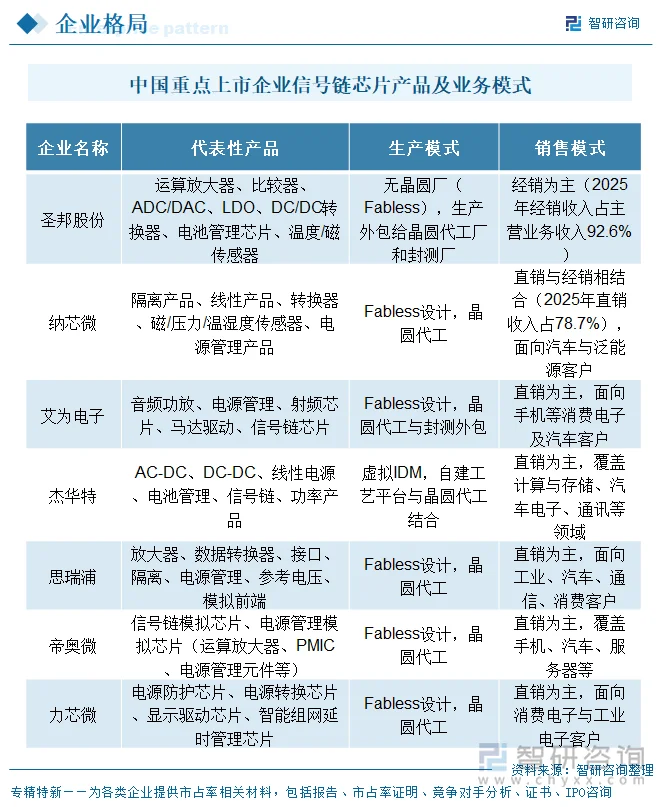
信号链芯片是模拟芯片的核心门类之一,指对真实世界模拟信号进行采集、调理、放大、转换及处理的集成电路,涵盖运算放大器、比较器、数据转换器(ADC/DAC)、接口、隔离、电压基准、模拟前端等细分产品。模拟芯片处于电子产业链上游,产品具有品类繁多、单一品类规模小但生命周期长、应用领域广泛的特点,下游覆盖消费电子、工业、汽车、通信、计算机、人工智能等领域。本次对比的7家企业均为国内模拟芯片设计企业,业务重心各有侧重:圣邦股份、思瑞浦、帝奥微以信号链与电源管理并重,纳芯微聚焦传感器、信号链、电源管理三大方向,艾为电子以数模混合为主,杰华特、力芯微以电源管理为主。
2025年信号链芯片行业景气度回升,7家上市模拟芯片企业营收整体增长,思瑞浦、纳芯微、杰华特增速领先。行业呈现明显的头部集中与盈利分化:圣邦股份以38.98亿元营收、5.47亿元归母净利润居首,信号链收入14.71亿元、毛利率58.17%均列第一;思瑞浦、纳芯微信号链收入紧随其后;而杰华特、帝奥微仍处亏损状态,力芯微净利同比大幅下滑,盈利分化剧烈。
决定企业竞争力的核心变量是产品品类广度与高端化能力。圣邦股份凭借全品类平台与高毛利率信号链产品构筑壁垒,思瑞浦、纳芯微以信号链为核心实现较快增长;研发投入强度普遍高达20%以上,帝奥微、杰华特投入强度居前但尚未转化为稳定盈利。随着汽车电气化、工业4.0及人工智能应用落地,信号链芯片需求有望持续扩张,具备平台化能力与高景气赛道卡位优势的企业更具中长期成长潜力。
二、企业基本情况及业务布局
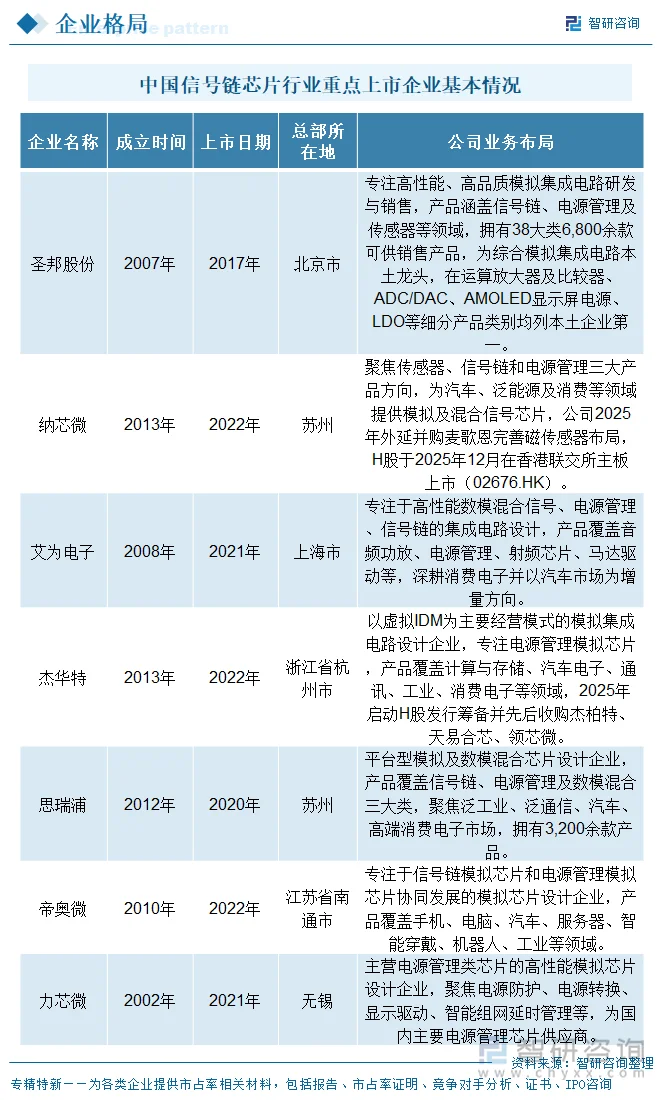
7家企业成立时间横跨2002年至2013年,力芯微(2002年)最早,纳芯微与杰华特(均为2013年)最晚;上市时间集中在2020年至2022年,思瑞浦(2020年)最早,圣邦股份早在2017年上市。从上市节奏看,多数企业成立十余年后登陆科创板,属典型的研发驱动型模拟芯片企业。区位上,圣邦股份位于北京,纳芯微、思瑞浦位于苏州,艾为电子位于上海,帝奥微注册于江苏南通、办公地设在上海,杰华特位于杭州,力芯微位于无锡,整体呈现长三角与一线城市研发资源集聚的分布特征。
7家企业业务布局可分为三类。第一类是全品类模拟平台型企业,以圣邦股份、思瑞浦为代表,产品覆盖信号链、电源管理及数模混合多品类,构建平台化竞争力;第二类是围绕特定下游领域深耕的信号链型企业,以纳芯微为代表,聚焦传感器、信号链、电源管理并锚定汽车与泛能源赛道;第三类是电源管理为核心、信号链为延伸的企业,以杰华特、力芯微为代表,信号链收入规模相对较小。艾为电子则以数模混合为主线,电源管理与信号链并进,主战场为消费电子。共同的新方向集中在汽车电子、人工智能、机器人、服务器与光模块等高景气赛道。
三、信号链芯片代表性产品对比及业务模式
产品结构上,圣邦股份、思瑞浦、帝奥微以运算放大器、数据转换器、接口、隔离等典型信号链品类为主,其中圣邦股份信号链类产品线最全,涵盖运算放大器、比较器、ADC/DAC、接口电路、电压基准、EEPROM等;纳芯微信号链以隔离产品、线性产品、转换器及传感器为主;杰华特信号链芯片(含高速信号产品、驱动产品)收入2025年快速增长。7家企业生产模式均为无晶圆厂(Fabless)设计模式,将晶圆制造、封装测试外包给代工厂,仅杰华特采用虚拟IDM模式并自建工艺平台。
销售模式上,7家企业均以直销或直销加经销相结合为主。圣邦股份以经销为主(2025年经销收入占主营业务收入约92.6%),纳芯微直销与经销结合(直销收入占比约78.7%),其余企业以直销为主,面向下游消费电子、工业、汽车、通信等终端客户。产品型号与品牌方面,圣邦股份、思瑞浦、纳芯微均披露了细分产品规格与技术指标,具备较强的品牌影响力。
四、公司经营业绩
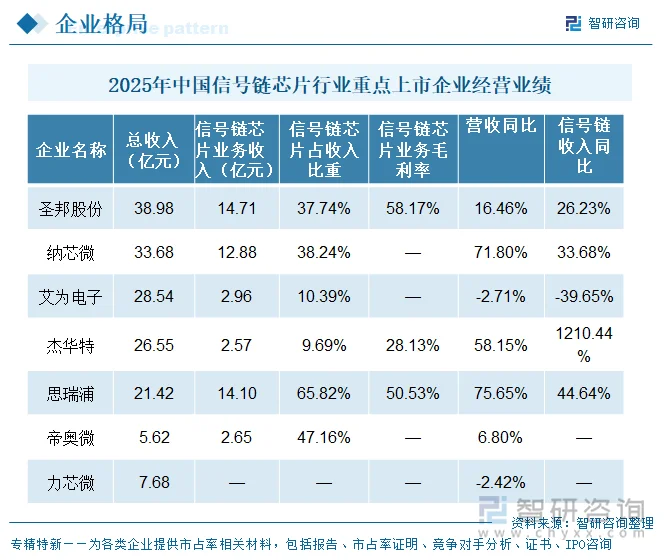
2025年营收规模排序为:圣邦股份(38.98亿元)大于纳芯微(33.68亿元)大于艾为电子(28.54亿元)大于杰华特(26.55亿元)大于思瑞浦(21.42亿元)大于力芯微(7.68亿元)大于帝奥微(5.62亿元)。增速上,思瑞浦(+75.65%)、纳芯微(+71.80%)、杰华特(+58.15%)大幅增长,艾为电子(-2.71%)、力芯微(-2.42%)小幅下滑,圣邦股份(+16.46%)、帝奥微(+6.80%)稳健增长。7家营收合计162.47亿元,其中前四家(圣邦、纳芯微、艾为、杰华特)合计约127.75亿元,头部集中特征明显。
信号链芯片业务收入排序为:圣邦股份(14.71亿元)大于思瑞浦(14.10亿元)大于纳芯微(12.88亿元)大于艾为电子(2.96亿元)大于帝奥微(2.65亿元)大于杰华特(2.57亿元)。信号链芯片收入增速分化:杰华特(+1210.44%)因基数低而暴增,思瑞浦(+44.64%)、纳芯微(+33.68%)、圣邦股份(+26.23%)较快增长,艾为电子(-39.65%)下滑明显。毛利率方面,圣邦股份信号链芯片毛利率58.17%、思瑞浦50.53%领先,杰华特28.13%相对偏低。
五、企业信号链芯片产销量
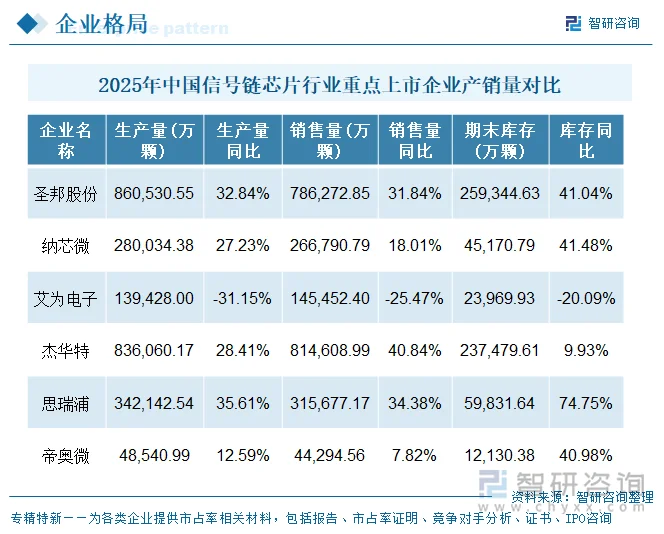
信号链芯片销售量规模排序为:纳芯微(266,790.79万颗)大于艾为电子(145,452.40万颗)大于思瑞浦(315,677.17万颗)大于帝奥微(44,294.56万颗),杰华特、圣邦股份按集成电路整体口径披露(杰华特集成电路销量814,608.99万颗、圣邦股份786,272.85万颗),力芯微未单列信号链产销量。信号链芯片销量增速以思瑞浦(+34.38%)、纳芯微(+18.01%)、帝奥微(+7.82%)为正,艾为电子(-25.47%)因主动调减产能与库存而下滑。
产销率与库存信号方面,思瑞浦信号链芯片产品产销率92.26%,电源管理产品产销率96.39%,信号链库存同比增长74.75%,主要系销量增加、适量备货所致;纳芯微信号链芯片产品库存同比增长41.48%,公司说明系根据订单量增加和市场预期调整备货量;杰华特集成电路产销率97.43%,创历史新高;艾为电子信号链芯片主动调减产能与库存(库存同比-20.09%),产销率超100%。整体看,2025年行业信号链芯片产品量价齐升、库存合理回补,反映下游需求回暖。
六、研发投入
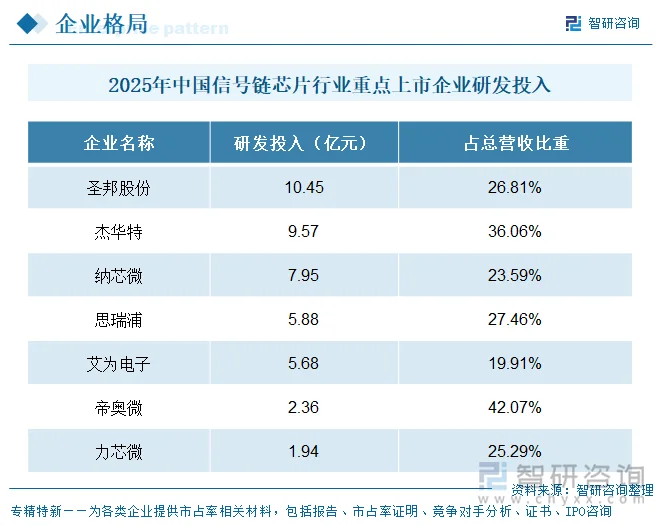
研发投入绝对规模排序为:圣邦股份(10.45亿元)大于杰华特(9.57亿元)大于纳芯微(7.95亿元)大于思瑞浦(5.88亿元)大于艾为电子(5.68亿元)大于帝奥微(2.36亿元)大于力芯微(1.94亿元)。研发投入强度(占营收比重)排序为:帝奥微(42.07%)大于杰华特(36.06%)大于思瑞浦(27.46%)大于圣邦股份(26.81%)大于力芯微(25.29%)大于纳芯微(23.59%)大于艾为电子(19.91%)。圣邦股份研发投入绝对规模最大,反映其全品类平台的持续投入;杰华特、帝奥微投入强度高但其营收基数较小,高研发投入是模拟芯片企业保持竞争力的核心特征。7家企业研发投入均未资本化。
七、公司发展规划
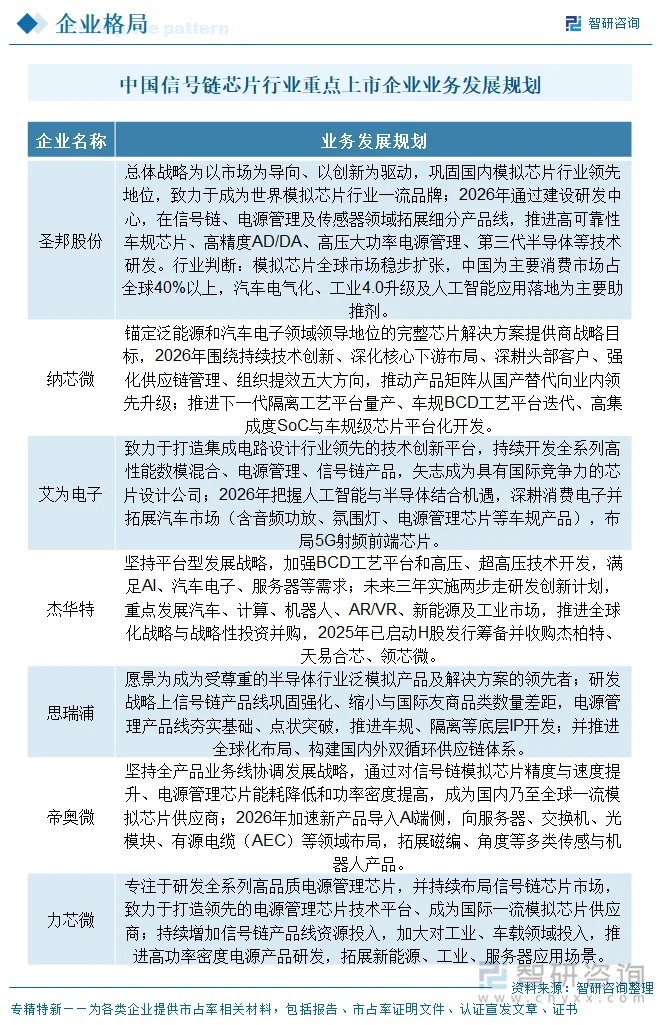
7家企业规划可归纳为三条主线。第一条是信号链品类做深做强,圣邦股份、思瑞浦、帝奥微持续拓展信号链细分产品线并缩小与国际厂商差距;第二条是向汽车电子、人工智能、服务器、光模块等高景气赛道延伸,纳芯微、杰华特、帝奥微均将汽车与AI应用列为重点;第三条是通过并购整合与全球化布局做大平台,杰华特2025年收购杰柏特、天易合芯、领芯微并启动H股筹备,纳芯微并购麦歌恩并H股上市,思瑞浦推进全球化研发与销售网络。
八、信号链芯片行业代表性上市企业分析——圣邦股份
圣邦微电子(北京)股份有限公司成立于2007年,2017年6月在深交所创业板上市(300661.SZ),总部位于北京,是国内领先的综合模拟集成电路设计企业。公司专注于高性能、高品质模拟集成电路的研发与销售,产品覆盖信号链、电源管理及传感器等领域,拥有38大类6,800余款可供销售产品。
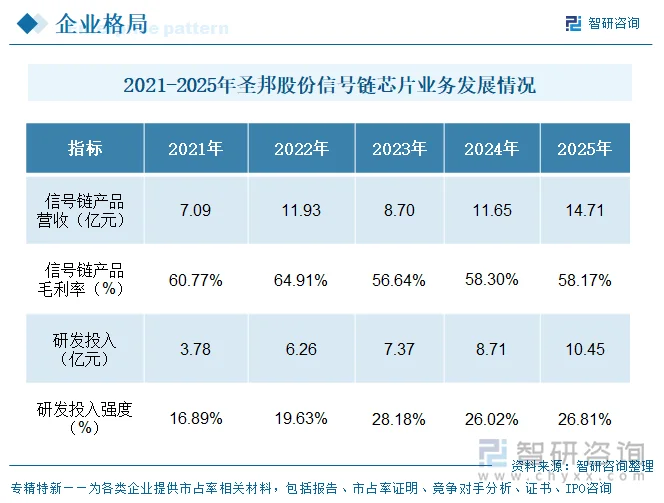
2025年公司实现营业收入38.98亿元,同比增长16.46%;归母净利润5.47亿元,同比增长9.36%;扣非归母净利润4.28亿元。信号链芯片产品收入14.71亿元,同比增长26.23%,毛利率58.17%,占总营收比重约37.74%,是公司盈利质量最高的业务板块;电源管理产品收入23.80亿元,同比增长9.08%,毛利率46.38%。在7家对比企业中,圣邦股份营收、归母净利润均排名第一,信号链收入规模与毛利率均居首位,综合模拟芯片龙头的平台化优势明显。
从盈利结构看,公司信号链芯片产品毛利率(58.17%)显著高于电源管理产品(46.38%),反映其在高性能运算放大器、数据转换器等高端品类上的技术溢价。
更多行业分析详见智研咨询发布的《中国信号链芯片行业市场运行态势及产业需求研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国信号链芯片行业市场运行态势及产业需求研判报告
《2027-2033年中国信号链芯片行业市场运行态势及产业需求研判报告》共九章,包含中国信号链模拟芯片行业市场痛点及产业转型升级发展布局,中国信号链模拟芯片行业代表性企业案例研究,中国信号链模拟芯片行业市场前景预测及投资策略建议等内容。


 公众号
 小程序
 微信咨询