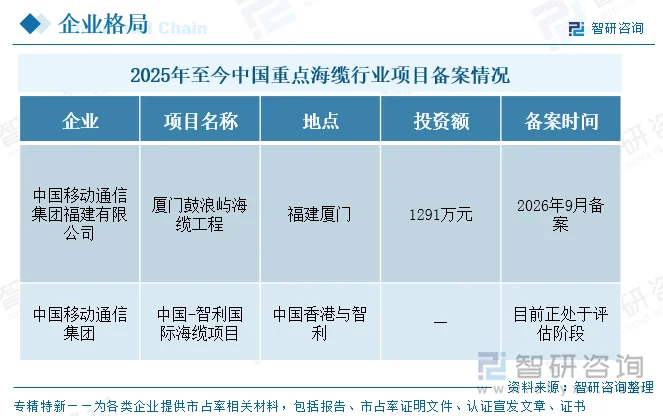
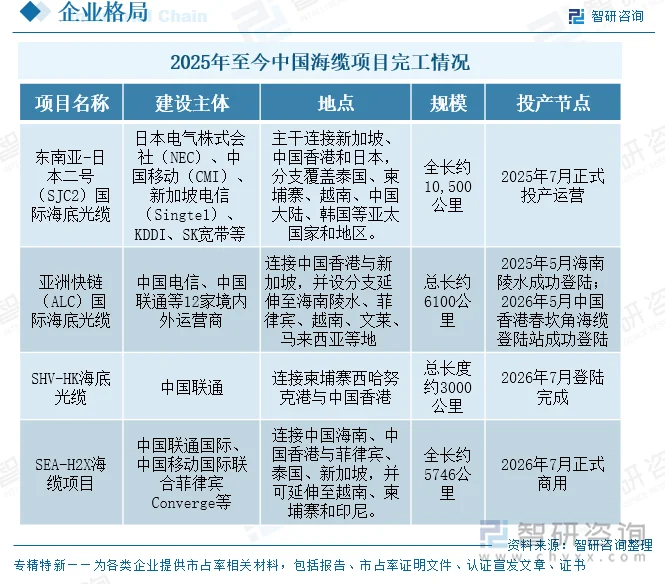
内容概况:海缆(海底电缆)用于海上风电阵列与送出海缆、跨海联网、海洋油气平台供电等场景,按功能分海底电缆、海底光缆、光电复合缆及附件。2025年,中国海缆行业市场规模为249.8亿元,同比增长20.62%。2025年以来,中国海缆项目形成“国内补强+全球拓展”双轨格局。国内由中移动福建公司备案厦门鼓浪屿中小规模工程;国际由中移动推进连接香港与智利的跨洋通道,深化中拉互联。同时,项目进入集中投产期:完工项目全聚焦亚太跨境干线,覆盖内地、东南亚及日韩,大幅提升跨洋传输能力。
上市企业:东方电缆(603606.SH)、中天科技(600522.SH)、亨通光电(600487.SH)、起帆电缆(605222.SH)、宝胜股份(600973.SH)、汉缆股份(002498.SZ)、长飞光纤(601869.SH/6869.HK)、太阳电缆(002300.SZ)、远东股份(600869.SH)、永鼎股份(600105.SH)
相关企业:远东海缆有限公司、山东万达电缆有限公司、渤海东方海缆(山东)有限公司、长飞(江苏)海洋科技有限公司等
关键词:海缆市场规模、海缆项目建设情况、海缆行业壁垒、海缆项目建设风险
一、海缆行业发展现状
海缆(海底电缆,Submarine Cable)是敷设于海底、用于电力输送与信息传输的特种线缆,是海上风电场、跨海电网互联、海洋油气平台供电及海岛联网的关键“大动脉”。按敷设形态可分为静态海缆(埋设于海床,技术成熟)与动态海缆(悬浮于水中,需耐受洋流波浪反复弯折疲劳,技术壁垒更高)。其上游为交联聚乙烯绝缘料、阻水带、镀锌铠装钢丝、光纤与铜铝导体,中游为导体拉丝、绝缘挤出、铠装、附件制造与海缆敷设,下游为近海与深远海风电场、海上油气平台。海缆长期运行于高压、腐蚀、洋流载荷的复杂海底环境,对阻水、防腐、抗疲劳弯折与水压耐受能力要求远高于陆缆。
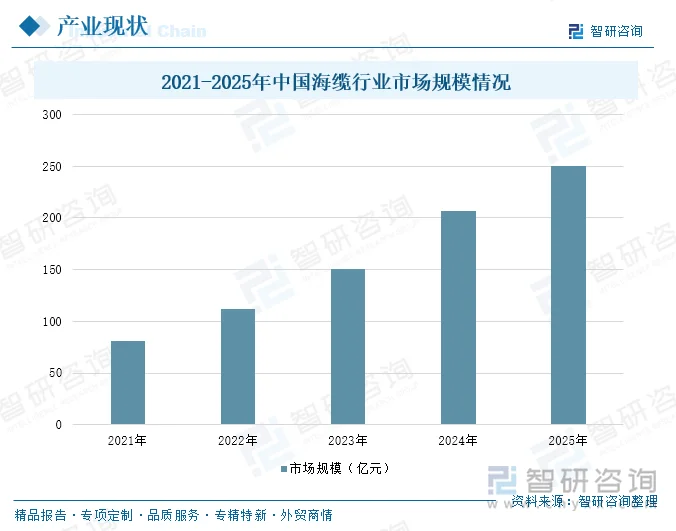
海缆需求核心由海上风电驱动。随着海上风电由近海走向深远海,单机容量提升、离岸距离增大,海缆使用长度与电压等级同步抬升,500kV高压交流、±500kV柔性直流及动态海缆需求快速增长,海缆成为风电产业链中稀缺的“抗通缩”环节。2025年,中国海缆行业市场规模为249.8亿元,同比增长20.62%。
相关报告:智研咨询发布的《中国海缆行业市场现状分析及发展趋向研判报告》
二、海缆行业壁垒
1、技术与资质壁垒:高压深海产品的工程化能力门槛
海缆行业的核心技术壁垒集中在高压/超高压绝缘工艺、深海机械保护结构设计以及长期运行可靠性验证三个层面。以海上风电送出缆为例,220kV及以上交联聚乙烯绝缘海缆的制造涉及超净绝缘料挤出、脱气工艺控制、大长度无接头生产等关键环节,任何局部缺陷都可能导致运行击穿,对生产线洁净度和工艺稳定性要求极高。±320kV及以上直流海缆的绝缘设计、空间电荷抑制技术更是全球少数企业掌握的能力。深海动态缆还需解决反复弯曲疲劳、铠装层应力分布等复合力学问题。除制造技术外,资质壁垒同样显著:海缆产品需通过型式试验、预鉴定试验(如长期老化、弯曲、冲击试验),进入电网和风电业主供应链还需经过严格的供应商认证和运行业绩积累,新进入者往往需要数年时间才能获得市场准入。此外,海缆敷设与运维涉及海洋工程施工资质、海域使用许可,施工船舶与专业团队的组织能力构成另一道工程化门槛。整体而言,该壁垒的本质是“材料—工艺—验证—业绩”的长周期闭环,难以通过短期资本投入快速突破。
2、装备与资源壁垒:海缆船及专用产线的稀缺性约束
海缆行业的第二道壁垒来自专用装备与稀缺资源的占有。制造端,高压海缆生产线(VCV立塔、大长度成缆机、铠装机)投资规模大、建设周期长,立塔高度和洁净等级直接决定可生产电压等级,国内具备220kV以上立塔产线的企业数量有限。施工端,海缆敷设船是行业最关键的稀缺资源之一:专业敷设船需具备动力定位、埋设犁/冲埋设备、大直径转盘或退扭架等配置,单船造价高、建造周期长,全球在役专业海缆船数量有限,且部分高端船舶由欧洲企业控制。海上风电抢装期或跨洋光缆建设高峰期,敷设船资源紧张会直接制约项目交付节奏,拥有自有船队的企业在竞标和工期保障上具备明显优势。运维环节同样需要专用船舶与水下机器人(ROV)装备。此外,海缆项目还受海域使用审批、施工窗口期(避开台风季、渔业期)等资源性约束。该壁垒的特点是“资本+时间+供应链”三重锁定:即便资金充足,船舶建造和产线爬坡仍需数年,且高端装备的全球供应链本身集中,短期内难以复制。
3、市场与客户壁垒:业主认证体系与项目业绩的锁定效应
海缆行业的第三道壁垒体现在市场准入与客户关系层面。海缆属于典型的项目型、高可靠性要求产品,业主(电网公司、风电开发商、通信运营商)在选择供应商时高度依赖历史运行业绩和认证体系。以海上风电为例,开发商通常要求供应商具备同电压等级、类似水深和容量的成功并网案例,并通过严格的资格预审;电网互联项目则涉及入网检测、系统联调等长流程审核。这种“业绩换订单”的机制形成强者恒强的锁定效应:头部企业凭借早期项目积累的运行业绩和业主信任,在后续招标中占据优势,新进入者即便产品通过型式试验,也常因缺乏实际运行记录而被排除在核心项目之外。客户粘性还体现在定制化设计与全生命周期服务上:海缆项目从选型、敷设到运维监测往往由同一供应商深度参与,更换供应商的转换成本高。国际市场层面,通信光缆还面临供应链安全审查、地缘政治等非技术性准入限制。总体来看,该壁垒的核心是信任与业绩的累积效应,突破周期长,且与品牌、服务网络和长期客户关系深度绑定,构成行业格局稳定的重要原因。
三、2025-2026年海缆行业项目建设情况
1、备案类
2025年至今中国重点海缆行业项目备案情况呈现出“立足国内基建补强、面向全球拓展通道”的双轨并行格局。国内方面,中国移动通信集团福建有限公司备案了“厦门鼓浪屿海缆工程”,选址福建厦门,该项目旨在完善局部岛屿与陆地间的通信基础设施,属于中小规模区域性工程。国际方面,中国移动通信集团推进了“中国-智利国际海缆项目”,连接中国香港与智利,属于跨度极大的跨国跨洋战略通道,旨在深化中拉通信互联。
2、完工类
2025年至今,国内国际通信海缆项目进入集中投产落地的高峰期,已完工项目全部聚焦亚太区域跨境通信干线,形成覆盖中国内地、东南亚、日韩的大容量通信网络,大幅提升了我国与亚太国家的跨洋数据传输能力。从项目结构来看,完工项目均采用多方联合建设模式,中国移动、中国电信、中国联通三大运营商深度参与,同时联合海外主流电信运营商共同推进,既分摊了长距离海缆的高额建设成本,也保障了沿线各国的网络接入权益。项目路由设计上不再局限于单一两点连接,普遍设置多分支登陆点,同步覆盖海南陵水、中国香港等核心通信枢纽,进一步强化了海南自贸港作为国际通信门户的战略地位。
四、海缆项目建设风险
1、海域审批与用海协调风险
海缆项目建设首先面临海域使用审批的不确定性。海缆路由需穿越多个海域功能区,涉及海洋渔业、航运、军事、生态保护等多重利益相关方,路由选划往往需要在渔业养殖区、锚地、航道、海洋保护区之间反复协调,审批周期长且存在变数。部分项目因路由与既有管线、渔业作业区冲突,需重新选划甚至调整风电场布局,导致工期延误。用海审批还涉及海域使用金、生态补偿等程序,地方审批标准和节奏差异较大。此外,海缆敷设施工需办理海上施工许可、通航安全评估等手续,跨省项目还需协调多地主管部门,协调成本高。审批环节的任何滞后都会传导至设备排产和施工窗口安排,是项目推进中最常见的前置性风险。
2、施工窗口与敷设船资源风险
海缆敷设高度依赖海上施工窗口和专用船舶资源,构成项目建设的关键约束。施工窗口受台风季、季风、渔业捕捞期等因素限制,一年中有效作业天数有限,窗口一旦错过可能延误数月乃至跨年。专业海缆敷设船全球数量有限,在海上风电集中建设期和跨洋光缆建设高峰期,船舶资源紧张、租费上涨,部分企业因无法锁定船舶而被迫调整工期。埋设犁、冲埋设备、退扭架等专用装备及熟练施工团队同样稀缺,施工质量直接关系海缆运行安全,冲埋深度不足或敷设张力控制不当会留下锚害隐患。此外,恶劣海况下的施工安全风险、设备故障和海上作业事故也可能导致项目中断,施工环节的风险具有明显的季节性和资源刚性特征。
3、供应链与原材料价格波动风险
海缆项目建设还面临供应链稳定性和原材料成本波动的风险。海缆主要原材料包括铜导体、铝、交联聚乙烯绝缘料、钢丝/钢带铠装材料等,铜价受国际大宗商品市场和汇率影响波动较大,直接推高项目造价,若合同未约定价格调整机制,制造企业和业主均面临成本压力。高端绝缘料、部分铠装材料和关键设备存在供应商集中问题,一旦供应链中断或交货延迟,将影响海缆排产和交付节奏。海缆生产依赖大长度无接头工艺和立塔产线,产能爬坡需要时间,在需求集中释放时可能出现排产紧张。此外,海缆船、埋设设备等装备的零部件供应和维修保障也构成潜在风险,供应链的任何一个环节受阻都可能传导至项目建设进度。
4、技术适配与运行安全风险
海缆项目在技术层面存在适配性和长期运行安全风险。随着海上风电向深远海、大容量、漂浮式方向发展,动态海缆、高压直流海缆等新产品面临更复杂的力学和电气工况,技术成熟度和工程验证经验相对不足,设计选型不当可能导致运行故障。海缆敷设后长期处于高压、腐蚀、洋流冲刷和人类活动(锚害、拖网)环境中,外力破坏是海缆故障的主要诱因,埋深不足或路由保护不到位会显著增加故障概率。海缆一旦发生故障,抢修需动用专用船舶和ROV设备,定位和修复周期长、成本高,对项目发电收益和供电可靠性造成直接影响。此外,海缆在线监测、故障预警和运维能力不足,也使运行风险难以及时发现和处置,技术适配与运维保障构成项目全生命周期的重要风险点。
更多行业分析详见智研咨询发布的《中国海缆行业市场现状分析及发展趋向研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。
 智研咨询 - 精品报告

2027-2033年中国海缆行业市场现状分析及发展趋向研判报告
《2027-2033年中国海缆行业市场现状分析及发展趋向研判报告》共九章,包含中国海缆行业重点企业发展分析,2027-2033年中国海缆行业发展前景预测,中国海缆企业管理策略建议等内容。


 公众号
 小程序
 微信咨询