内容概况:黄金是具有货币、金融与商品三重属性的战略性矿产。2025年我国国内原料产金381.339吨,黄金消费量950.096吨,高金价重塑行业格局。行业进入壁垒集中于资源、深部技术、环保合规与重资产规模效应四方面。在高金价与“资源安全”双重驱动下,2025年至今,中国重点黄金项目投产呈“国内外双线发力、大产能集中释放”特征。
上市企业:紫金矿业(601899.SH/2899.HK)、山东黄金(600547.SH/1787.HK)、中金黄金(600489.SH)、赤峰黄金(600988.SH)、山金国际(000975.SZ)、湖南黄金(002155.SZ)、西部黄金(601069.SH)、四川黄金(001337.SZ)、恒邦股份(002237.SZ)、招金矿业(HK.1818)、灵宝黄金(HK.3330)、中国黄金(600916.SH)、洛阳钼业(603993.SH)
相关企业:中国黄金集团有限公司、山东招金集团有限公司、新疆有色金属工业(集团)有限责任公司、卡蒂诺资源公司等
关键词:黄金产量、黄金需求量、黄金储量、黄金项目建设情况、黄金行业壁垒、黄金项目建设风险
一、黄金行业发展现状
黄金是具有货币、金融与商品三重属性的战略性贵金属,兼具储备资产、投资保值与工业应用价值,被誉为“金属之王”。从产业链看,黄金行业上游为地质勘探与矿山开采,中游为矿石选矿、冶炼与精炼(产出金锭、合质金、金精矿),下游覆盖黄金珠宝首饰、金条金币等投资品,以及电子、新能源等工业用金。按资源属性,可分为岩金(地下开采为主)、砂金及伴生金(有色金属采选副产);按开采深度,近年加速向千米乃至2000米级深井演进。黄金的稀缺性、抗通胀与避险属性,使其在全球央行储备与民间投资中占据不可替代的地位。
2025年,在全球央行持续购金、地缘冲突与美元信用弱化等因素推动下,国际金价上演历史性牛市。据中国黄金协会统计,2025年我国国内原料产金381.339吨,同比增加4.097吨、同比增长1.09%;进口原料产金170.681吨、同比增长8.81%;国内原料与进口原料共计生产黄金552.020吨、同比增长3.35%。我国大型黄金集团境外矿山矿产金约90吨、同比增长25%,出海产能进入释放期。
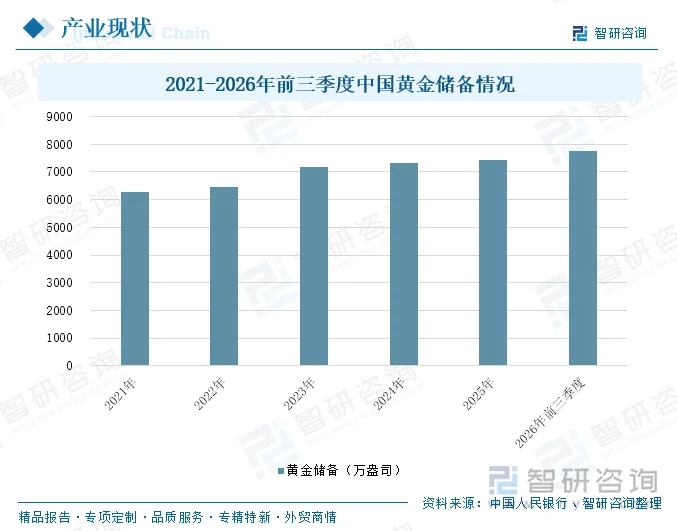
从消费端看,2025年我国黄金消费量950.096吨、同比下降3.57%,结构分化显著:黄金首饰363.836吨、同比下降31.61%;金条及金币504.238吨、同比增长35.14%,首次超越黄金首饰消费量;工业及其他用金82.022吨、同比增长2.32%。价格方面,2025年底伦敦现货黄金定盘价4307.95美元/盎司,较年初上涨62.90%;上海黄金交易所Au9999收盘价974.90元/克,较年初上涨58.78%。截至2025年底,我国黄金储备2306.32吨;2026年9月末进一步增至7747万盎司,央行连续23个月增持,凸显“资源安全”战略取向。
相关报告:智研咨询发布的《中国黄金行业发展模式分析及未来前景规划报告》
二、黄金行业壁垒
1、资源禀赋与探矿增储壁垒
优质黄金资源是全球竞争的核心战略资产,而高品位、大型金矿日益稀缺。我国金矿点多面广、单矿规模偏小,且浅部易采资源逐步消耗,新增储量更多来自深边部与境外新区,找矿难度与成本持续抬升。一座大型金矿从普查到储量核实、矿权办理,往往耗时数年至十年以上,需持续投入大量勘探资金。2025年辽宁大东沟探明国内首个千吨级(1444.49吨)低品位超大型金矿,凸显超大型高品位资源的稀缺性。对新进入者而言,缺乏成熟矿权储备与探矿能力,难以建立可持续的产能基础,资源壁垒成为行业首要门槛。
2、深部开采与工程化技术壁垒
随着浅部资源枯竭,黄金开采加速向千米乃至2000米级深井迈进,工程化技术壁垒显著抬高。以山东黄金三山岛副井为例,2025年井筒掘砌到底,刷新亚洲最深竖井纪录,此类超深竖井需攻克高地应力、岩爆、突水、高温及提升运输等系统性难题。与此同时,生物氧化提金、原矿焙烧、全泥氰化—树脂浸出等选冶工艺,以及井下智能开采系统,构成了高门槛的技术体系。深部开采对施工组织、装备水平与安全管控要求极高,建设周期长、试生产爬坡不确定性大,缺乏深部工程经验与核心技术积累的企业难以复制。
3、环保安评与绿色矿山合规壁垒
黄金采选冶全过程涉及氰化提金、尾矿堆存与重金属管控,环保与安全生产监管极为严格。2025版《国家危险废物名录》对全泥氰化尾渣作出区分并移出名录,同时企业对氰渣绿色化利用与规范化管理提出更高要求。新建及改扩建矿山须通过环境影响评价、安全预评价等多重审批,并持续满足绿色矿山建设标准与能耗、水耗约束。尾矿库建设与安全运维更受重点监管,安评合规周期长、投入大。对于拟进入者,环评安评不达标或尾矿库选址受限,将直接制约项目落地与产能释放,合规能力已成为重要竞争壁垒。
4、资本开支与规模效应壁垒
黄金矿山属典型重资产行业,一座中型以上金矿从建设到达产,资本开支往往达数十亿乃至百亿元级,且投资回收期长。以山东黄金烟台区域为例,焦家、新城、三山岛三大资源整合与扩界扩能工程预算合计约259.59亿元。大型黄金集团依托规模优势与低成本矿山(如山东黄金境内矿山克金成本显著低于行业平均)构建成本护城河,抗金价波动能力强。高企的初始投资、较长的建设回收周期,以及项目融资与现金流管理能力要求,将资金实力不足、缺乏低成本资产组合的中小主体挡在门外,行业集中度因此持续提升。
三、2025-2026年黄金行业项目建设情况
1、矿权类
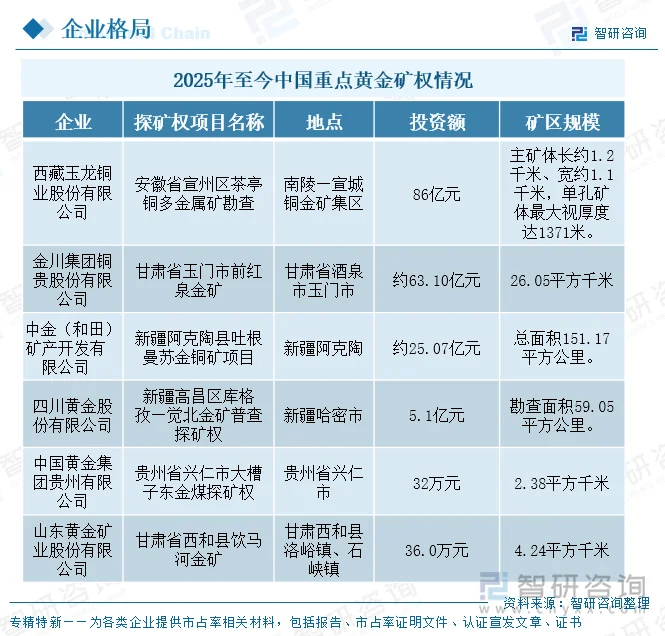
2025年至今,中国黄金矿产资源的获取与勘探呈现出“头部企业主导、资金与规模两极分化、跨区域布局”的显著特征。从企业格局来看,获取重点矿权的核心主体多为大型国资背景或上市矿业龙头,如西藏玉龙铜业、金川集团、中金集团、四川黄金及山东黄金等,这反映出在战略性矿产资源领域,资金雄厚、具备抗周期风险能力的大型企业占据绝对主导地位。
2、投产类
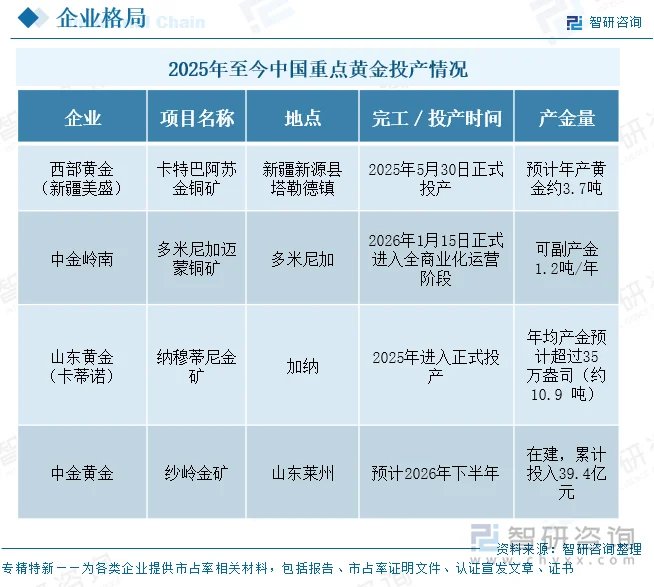
2025年至今,中国重点黄金项目的投产情况呈现出“国内外双线发力、大产能项目集中释放、伴生金与技改扩能并重”的显著特征。从建设主体与区域布局来看,以中金黄金、中金岭南、山东黄金及西部黄金为代表的大型矿业龙头是投产的主力军。在国内,新疆和山东是新增产能的核心区域。例如,西部黄金旗下的新疆新源县卡特巴阿苏金铜矿已于2025年5月30日正式投产,预计年产黄金约3.7吨;中金黄金在山东莱州的纱岭金矿预计于2026年下半年投产,该项目累计投入已达39.4亿元,体现了国内深部及大型金矿建设的资金密集性。在海外,中资矿企的国际化战略成效显著,山东黄金在加纳的纳穆蒂尼金矿于2025年正式投产,年均产金量预计超35万盎司(约10.9吨),成为拉动产量增长的强劲引擎;中金岭南在多米尼加的迈蒙铜矿也计划于2026年1月15日进入全商业化运营,可年产副产金1.2吨。
四、黄金项目建设风险
1、地质资源与工程条件风险
黄金项目建设首要面临的是地质不确定性。尽管前期进行了详查或勘探,但深部矿体形态、品位变化及断层破碎带等复杂地质条件往往在施工中才完全暴露。这容易导致实际可采储量低于预期、采矿方法需临时变更等问题。特别是当前国内新建及改扩建项目多向深部延伸(如山东胶东、小秦岭等老矿区),面临高地应力、高温、突水等复杂工程地质挑战,不仅大幅增加支护与排水成本,还可能引发工程延期。若资源禀赋不及预期,将直接导致项目经济效益测算失真,甚至面临投资沉没的风险。
2、安全环保与合规监管风险
黄金开采属于高危行业,且对生态环境影响显著,安全与环保合规是项目建设的“高压线”。近年来,国家对矿山安全生产标准不断提高,尾矿库治理、深井通风及爆破作业等环节监管极其严格;同时,“双碳”目标下的生态红线管控和环保督察常态化,要求新建项目必须同步落实绿色矿山标准。在建设期,若发生安全事故或环保违规,极易面临停工整改、行政处罚甚至项目叫停。此外,矿山用地审批、林地草地占用及社区拆迁等环节若引发群体性事件,将导致项目进度严重滞后,带来难以估量的合规成本和时间成本。
3、资金筹措与建设成本超支风险
黄金项目属于典型的资本密集型工程,资金链安全是建设顺利推进的命脉。项目从基建、设备采购到试车投产,资金需求巨大且集中。建设期内,若遇宏观经济波动导致信贷收紧、融资成本上升,或企业自身现金流断裂,极易造成工程停滞。同时,建设成本超支风险突出:一方面,钢材、水泥、人工等要素价格波动会推高工程造价;另一方面,深部开拓、智能化采选设备及环保设施的投入标准不断提升。若叠加项目工期延误,财务费用将持续侵蚀项目利润,导致实际投资回报率远低于可研预期。
4、金属价格波动与产能释放风险
黄金项目建设周期通常长达3-5年,项目立项时的金价预期与投产时的市场环境往往存在错位。黄金价格受全球货币政策、地缘政治及美元指数等多重因素影响,具有极强的波动性。若项目建设期间或刚投产时遭遇金价大幅下行周期,将直接压缩项目的利润空间,甚至导致高成本矿山陷入亏损。此外,项目建设完成后的“达产达标”也存在风险,如设备调试不顺利、选矿回收率未达设计指标、当地熟练产业工人短缺等,均会导致产能释放滞后。无法按期实现设计产能,意味着前期巨额投资无法按时转化为现金流,加重企业的财务负担。
更多行业分析详见智研咨询发布的《中国黄金行业发展模式分析及未来前景规划报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。
 智研咨询 - 精品报告
2027-2033年中国黄金行业发展模式分析及未来前景规划报告
《2027-2033年中国黄金行业发展模式分析及未来前景规划报告》共十三章, 包含2022-2026年黄金首饰行业分析,重点企业经营状况分析,中国黄金行业的投资潜力及前景分析等内容。


 公众号
 小程序
 微信咨询