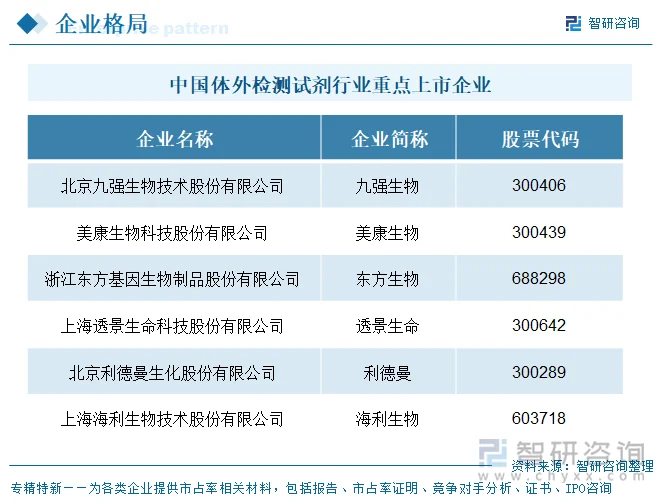
上市企业:九强生物 (300406)、美康生物 (300439)、东方生物 (688298)、透景生命 (300642)、利德曼 (300289)、海利生物 (603718)等
相关企业:安徽深蓝医疗科技股份有限公司、成都宜乐芯生物科技有限公司、江苏博闻生物科技有限公司、上海捷门生物技术有限公司、武汉康珠生物技术有限公司、北京万泰德瑞诊断技术有限公司、苏州长光华医生物医学工程有限公司、南京诺尔曼生物技术股份有限公司、浙江世纪康大医疗科技有限公司、上海奥普生物医药股份有限公司等
一、概述
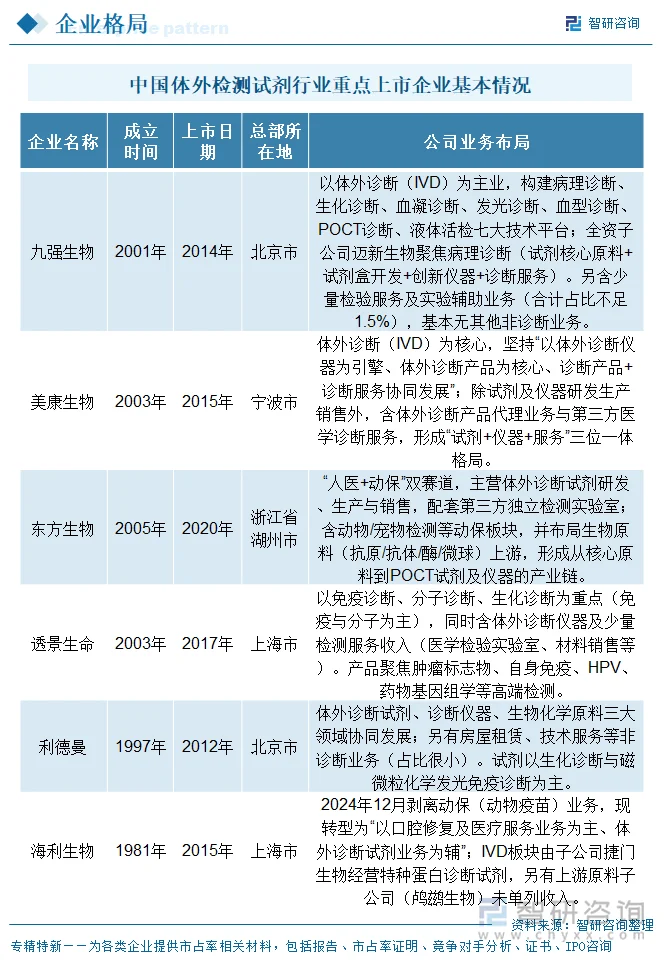
体外检测试剂(简称IVD试剂)是医疗器械领域用于体外检测人体样本(血液、体液、组织等)的试剂产品,处于医疗器械产业链中游,上游为抗原、抗体、酶、微球、校准品与质控品等生物原料,下游为各级医院、第三方医学检验实验室与疾控机构。依据技术路线可划分为生化诊断试剂、免疫诊断试剂(化学发光、胶体金、酶联免疫、流式荧光等)、分子诊断试剂(PCR、FISH、基因测序相关)、血凝诊断试剂、血型诊断试剂与病理诊断试剂(免疫组化)等细分品类;按应用场景又可分为传染病、心血管、肿瘤、内分泌、优生优育、药物基因组学等检测方向。本次对比的六家企业均将体外诊断试剂列为核心或重要业务,但业务纯度差异明显:九强生物、透景生命、东方生物试剂收入占营业收入比重超过95%,美康生物与利德曼约七成,海利生物已于2024年12月剥离动保业务、转型为口腔修复及医疗服务为主、试剂为辅(占比约三成)。行业整体在2025年面临集采降价、医保控费与终端需求波动三重压力,六家企业试剂收入普遍下滑,仅东方生物逆势增长,盈利水平分化显著。
六家企业沪深分布为:上交所3家(九强生物、东方生物、海利生物,其中东方生物为科创板、海利生物与九强生物为主板/创业板平移口径),深交所3家(美康生物、透景生命、利德曼均为创业板)。六家公司注册地集中于北京(九强生物、利德曼)、上海(透景生命、海利生物)、浙江湖州与宁波(东方生物、美康生物),呈现长三角与京津冀两大体外诊断产业集群,与两地生物医药园区、人才与资本市场资源高度相关。
二、企业基本情况及业务布局
六家公司成立时间跨度较大:最早为海利生物(前身上海松江生物药品厂成立于1981年),其后利德曼(1997年)、九强生物(2001年)、美康生物与透景生命(均2003年)、东方生物(2005年)。多数企业从有限公司整体变更为股份有限公司后上市,成立至上市间隔约4至19年不等:利德曼(1997—2012)、九强生物(2001—2014)、美康生物(2003—2015)、透景生命(2003—2017)间隔均在10年以上,经历较长培育期;东方生物(2005—2020)间隔约15年。注册地址方面,四家位于直辖市核心园区(北京海淀/亦庄、上海浦东/临港),两家位于浙江(湖州安吉、宁波鄞州),均依托当地生物医药产业集群、港口与人才资源,区位资源导向特征明显。
按主业结构可将六家企业归为三类。第一类为试剂专业化平台型:九强生物以七大技术平台构建纯IVD主业,试剂收入占比95.14%;透景生命聚焦免疫与分子诊断高端检测,试剂占比95.24%;东方生物“人医+动保”双赛道但以POCT试剂为绝对主业(占比98.22%),并向上游生物原料延伸。第二类为“试剂+仪器+服务”综合型:美康生物以仪器为引擎、试剂为核心、诊断服务协同发展,试剂占比67.64%,另有约两成第三方医学诊断服务形成缓冲;利德曼覆盖试剂、仪器、原料三大领域,试剂占比73.59%。第三类为转型多元型:海利生物已剥离动保、转型口腔修复及医疗服务为主、IVD为辅,试剂占比仅33.24%,是样本中试剂依赖度最低、主业结构最特殊的一家。共同新方向是向上游原料自产与仪器绑定延伸,以应对集采与价格竞争。
三、体外检测试剂代表性产品对比及业务模式
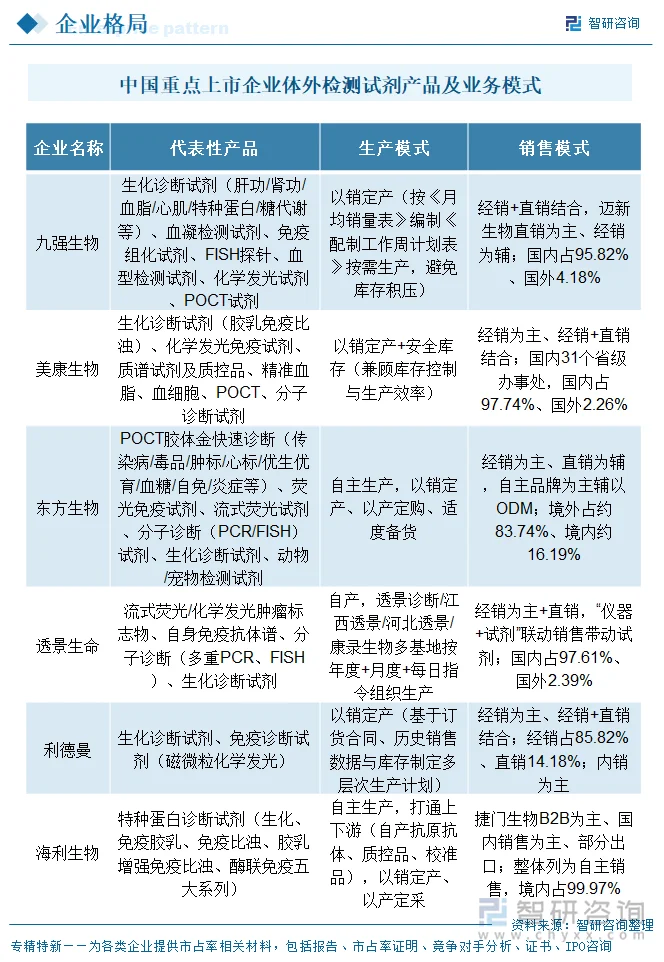
代表性产品按技术路线分组:九强生物以生化诊断与血凝诊断试剂为支柱,并借迈新生物补强病理诊断(免疫组化、FISH);美康生物、利德曼以生化诊断试剂为基础,分别向化学发光、质谱、精准血脂与磁微粒化学发光免疫诊断延伸;东方生物以POCT胶体金快速诊断为核心,覆盖传染病、毒品、肿标、心标等数十个检测方向,并布局流式荧光与分子诊断;透景生命以流式荧光/化学发光肿瘤标志物、自身免疫与HPV检测见长,属高端免疫与分子诊断;海利生物(捷门生物)专注特种蛋白诊断试剂五大系列。
产销模式高度趋同:生产端普遍采用“以销定产”,避免库存积压;销售端均为“经销为主+直销为辅”或“经销+直销结合”,且以内销为主导。内销占比普遍超过95%(海利生物99.97%、透景生命97.61%、美康生物97.74%、九强生物95.82%),仅东方生物以外销为主(境外约83.74%),形成显著的出口导向特征,其业绩与海外POCT市场需求及价格竞争高度相关。
四、公司经营业绩
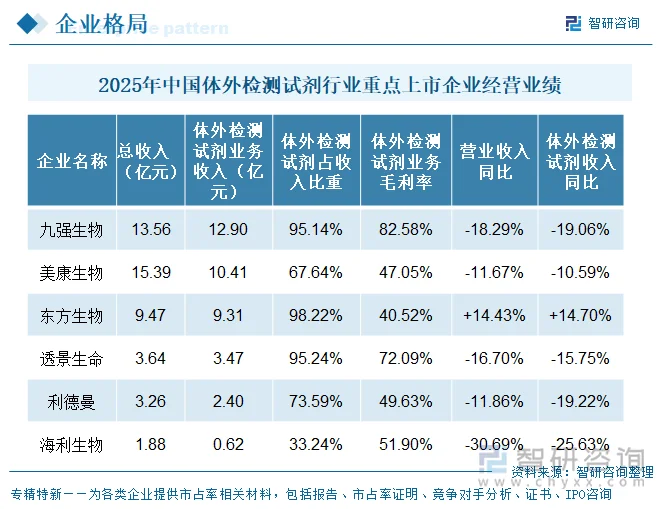
2025年六家公司营业收入排序为:美康生物15.39亿元、九强生物13.56亿元、东方生物9.47亿元、透景生命3.64亿元、利德曼3.26亿元、海利生物1.88亿元,首尾相差约8.2倍。增速方面六家五降一升:五家同比下滑,降幅区间为11.67%(美康生物)至30.69%(海利生物);唯一正增长为东方生物(+14.43%),其逆势增长主要得益于境外POCT需求与产品放量。海利生物降幅最大,主因2024年12月剥离动保业务致收入基数与结构变化,叠加税收优惠收紧与产品价格下跌。整体看,样本企业营收规模与试剂业务纯度正相关,纯试剂平台(九强、东方、透景)规模波动更直接地反映试剂景气。
按2025年试剂营业收入降序,六家依次为:九强生物12.90亿元、美康生物10.41亿元、东方生物9.31亿元、透景生命3.47亿元、利德曼2.40亿元、海利生物0.62亿元,头部两家(九强、美康)合计占六家试剂总收入的约60%,集中度较高。试剂收入同比同样五降一升:九强生物-19.06%、美康生物-10.59%、东方生物+14.70%、透景生命-15.75%、利德曼-19.22%、海利生物-25.63%;东方生物为唯一增长者,海利生物降幅最深(受业务剥离与价格下行双重影响)。
毛利率是分化最剧烈的指标,按盈利能力分档:高毛利(>70%)为九强生物82.58%、透景生命72.09%,二者凭借血凝/病理/流式荧光/高端免疫等强壁垒品类维持超高盈利;中高毛利(40%—55%)为海利生物51.90%、利德曼49.63%、美康生物47.05%;较低毛利为东方生物40.52%,其以外销POCT胶体金为主、直面海外价格竞争,毛利率显著低于内销高端平台型企业。毛利率同比变动分化:透景生命+3.30pct、东方生物+8.77pct、九强生物+1.82pct逆势提升(成本管控与结构优化),而利德曼-2.90pct、美康生物-2.27pct、海利生物-10.03pct下滑,海利生物降幅最大,反映其特种蛋白试剂价格承压与规模收缩。
五、企业体外检测试剂产销量
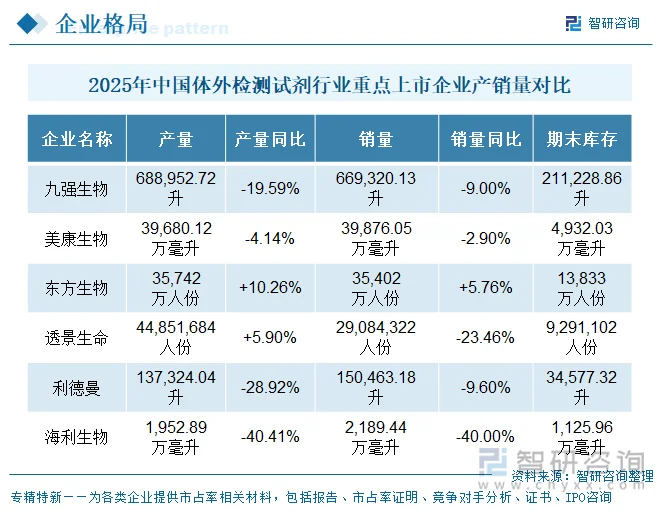
从2025年体外检测试剂产量变动看,呈“二增四降”格局:透景生命产量同比+5.90%(逆势扩产)、东方生物+10.26%增长;其余四家下滑,其中海利生物-40.41%、利德曼-28.92%、九强生物-19.59%、美康生物-4.14%。东方生物“价量齐升”与其收入正增长相互印证,而海利生物产销量同降约四成,与其业务剥离及需求收缩一致。
产销率与库存信号分化:东方生物销量+5.76%、库存-17.04%,呈去库存且量价齐升的健康态势;透景生命产量+5.90%但销量-23.46%、库存+8.48%,出现“增产的同时销量大幅回落、库存累积”的背离,年报披露其产销量表以“医疗器械行业”口径列示;利德曼销量-9.60%降幅小于产量-28.92%,库存-5.53%显示以去库存为主;九强生物销量-9.00%、库存-10.38%同步收缩;美康生物产销均小幅回落、库存-3.82%平稳。
六、研发投入
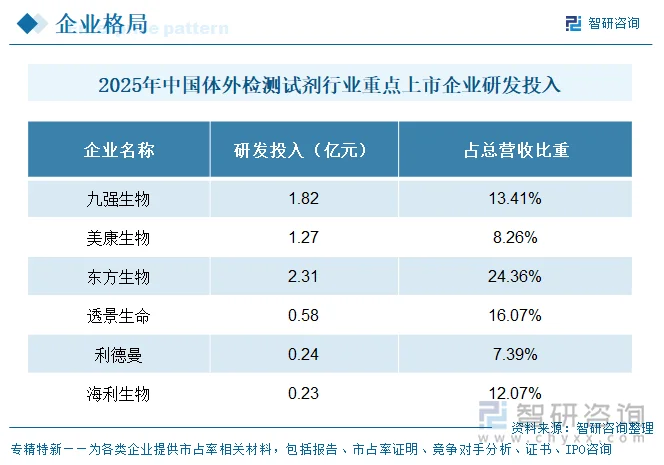
研发投入绝对规模第一为东方生物2.31亿元、九强生物1.82亿元、美康生物1.27亿元,三者合计占六家研发总投入的约八成;投入强度(占营收比重)第一则为东方生物24.36%,其后透景生命16.07%、九强生物13.41%、海利生物12.07%、美康生物8.26%、利德曼7.39%。东方生物以最高强度投入与其外销POCT快速迭代、原料自产战略匹配;透景生命高强度支撑流式荧光/分子诊断高端管线;九强生物在营收下滑背景下仍维持13.41%的强度,体现平台型企业的研发刚性。
从变动看,六家企业研发投入合计随营收下滑而普遍收缩(利德曼0.24亿、海利生物0.23亿规模最小),呈现行业性研发收缩;但东方生物、透景生命、九强生物等试剂纯度高、盈利强的企业仍保持两位数强度,与中小企业在集采与减值下“被动”维持或收缩形成对比。
七、公司发展规划
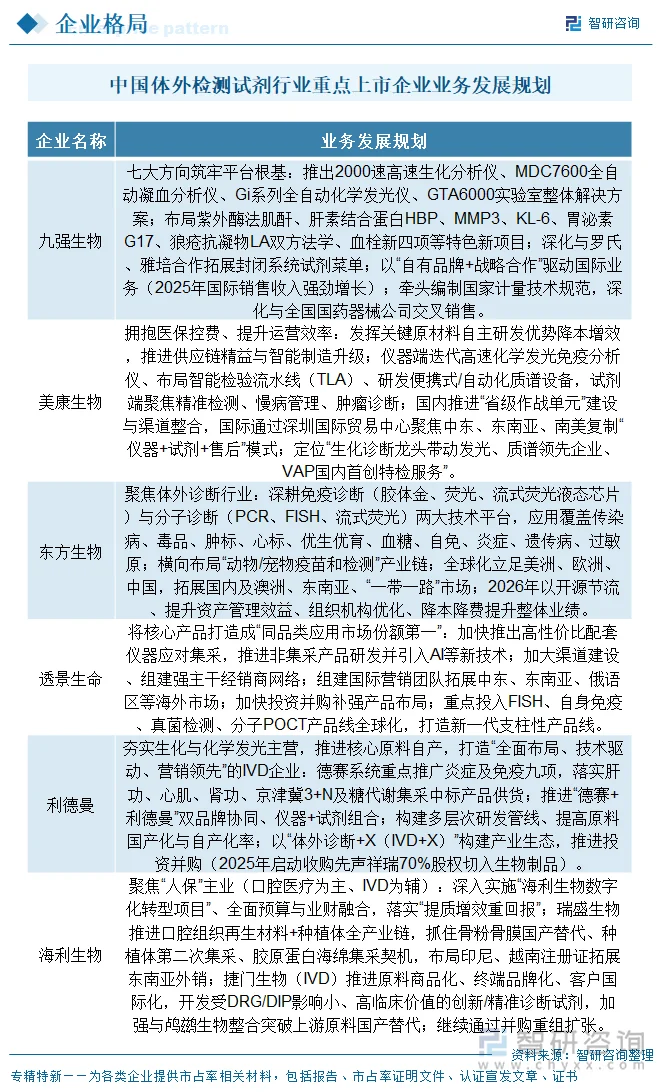
六家企业的发展规划可归纳为三条主线。主线一“做强试剂主业、巩固技术平台”:九强生物推出2000速生化仪、MDC7600凝血仪、Gi系列发光仪与GTA6000整体解决方案,并布局HBP、KL-6、狼疮抗凝物LA等特色项目;美康生物迭代高速化学发光仪、布局TLA智能流水线与便携式质谱;透景生命以“同品类市场份额第一”为目标、加快高性价比仪器应对集采;利德曼推进“德赛+利德曼”双品牌与仪器+试剂组合。
主线二“延链补链、寻找第二曲线”:东方生物横向布局动物/宠物疫苗与检测产业链、推进全球化(美洲、欧洲、东南亚、“一带一路”);海利生物以口腔修复材料+种植体全产业链为第二曲线,并借捷门生物向上游原料国产替代突破;美康生物推动质谱项目、VAP/VLP精准血脂检测独立运营;透景生命以投资并购补强产品布局。主线三“结构优化、精益运营与国际化”:多家强调降本增效、数字化转型、渠道整合与海外团队建设(中东、东南亚、俄语区等)。
八、体外检测试剂行业代表性上市企业分析——九强生物
九强生物(北京九强生物技术股份有限公司,300406)成立于2001年3月,2014年10月在深圳证券交易所上市,注册地位于北京市海淀区。公司是国内体外诊断产业领军企业之一,以试剂为主业,构建病理诊断、生化诊断、血凝诊断、发光诊断、血型诊断、POCT诊断、液体活检七大技术平台,全资子公司迈新生物聚焦病理诊断,形成“试剂核心原料+试剂盒开发+创新仪器+诊断服务”布局;2025年试剂收入占比达95.14%,为样本中试剂纯度最高的企业之一,并参与国家计量技术规范编制,具较强标准话语权。
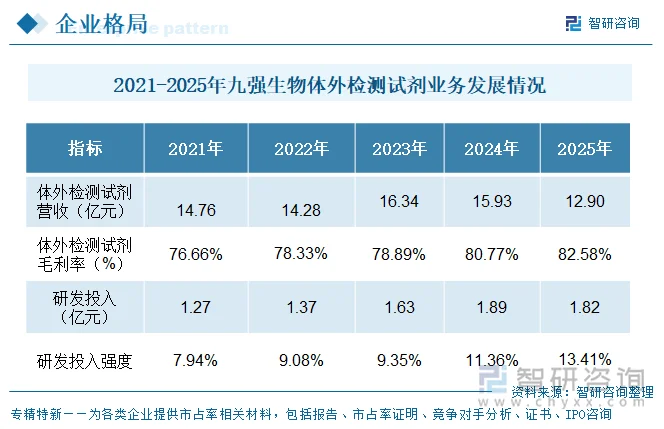
经营业绩方面,九强生物总营收由2023年17.42亿元回落至2024年16.59亿元、2025年13.56亿元,三年持续下滑,主因行业集采降价、医保控费与终端需求承压;试剂收入同步由2024年15.93亿元降至2025年12.90亿元(同比-19.06%)。但盈利能力逆势提升:2025年试剂毛利率82.58%,同比提升1.82个百分点,显著高于样本均值,得益其生化、血凝、病理等高壁垒品类与成本管控。产量由2024年85.68万升降至2025年68.90万升(-19.59%),销量由73.55万升降至66.93万升(-9.00%),产销同步收缩但毛利率不降反升,显示其以质代量的经营取向,在六家中盈利质量最优。
更多行业分析详见智研咨询发布的《中国体外诊断试剂行业市场竞争现状及未来趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国体外诊断试剂行业市场竞争现状及未来趋势研判报告
《2027-2033年中国体外诊断试剂行业市场竞争现状及未来趋势研判报告》共十一章,包含体外诊断试剂投资建议,中国体外诊断试剂产业市场竞争策略建议,体外诊断试剂行业投资风险及建议等内容。


 公众号
 小程序
 微信咨询