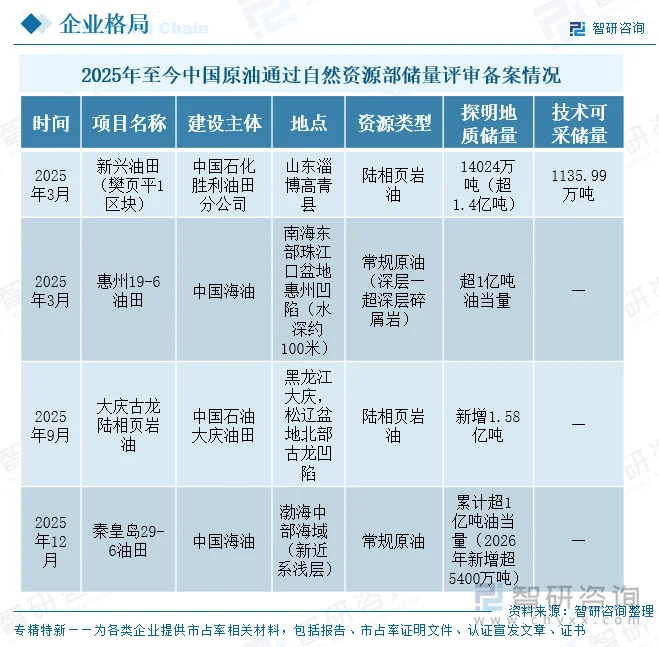
内容概况:2025年以来,我国原油探明储量评审备案呈现“陆相页岩油与海域常规原油双线突破”的鲜明特征。陆相页岩油方面,中国石化胜利油田新兴油田(樊页平1区块)以14024万吨探明地质储量、1135.99万吨技术可采储量通过备案,成为我国首个亿吨级页岩油田;中国石油大庆油田古龙陆相页岩油新增探明储量1.58亿吨,标志页岩油从技术探索迈入规模提交阶段。海域常规原油方面,中国海油惠州19-6油田探明储量超1亿吨油当量,是我国首次探获的海上深层—超深层碎屑岩大型整装油田;秦皇岛29-6油田累计探明超1亿吨油当量,2026年新增超5400万吨。四个项目分别由中国石化、中国石油、中国海油主导,形成差异化分工格局,为原油增储上产奠定资源基础。
上市企业:中国石油(601857/0857.HK)、中国石化(600028/0386.HK)、中国海油(600938/0883.HK)、上海石化(600688/0338.HK)、华锦股份(000059)、荣盛石化(002493)、恒力石化(600346)、恒逸石化(000703)、东方盛虹(000301)、桐昆股份(601233)、万华化学(600309)、联合能源集团(00467.HK)
相关企业:深中国石油天然气股份有限公司大庆油田有限责任公司、中国石油天然气股份有限公司长庆油田分公司、中国石油天然气股份有限公司塔里木油田分公司、中国石油天然气股份有限公司新疆油田分公司、中国石油天然气股份有限公司辽河油田分公司、中国海洋石油集团有限公司天津分公司、中国海洋石油集团有限公司深圳分公司、中国海洋石油集团有限公司湛江分公司、陕西延长石油(集团)有限责任公司、新疆广汇石油有限公司等
关键词:原油产量、原油对外依存度、原油进出口、原油项目建设情况、原油行业壁垒、原油项目建设风险
一、原油行业发展现状
原油行业是以石油天然气勘探、开发、储运、炼制及化工转化为核心的基础能源产业,贯穿“勘探开发—储运接卸—炼化加工—化工新材料”完整产业链。上游环节通过陆地与海上钻井、采油将地下油气资源转化为商品原油;中游依托原油码头、长输管道与地下/地面储库实现资源的接卸与战略储备;下游以炼化一体化装置将原油加工为汽柴油、烯烃、芳烃及高端化工材料。按资源属性,行业可划分为陆上常规油气、海洋油气、页岩油(非常规)以及与之配套的储备与炼化产能。
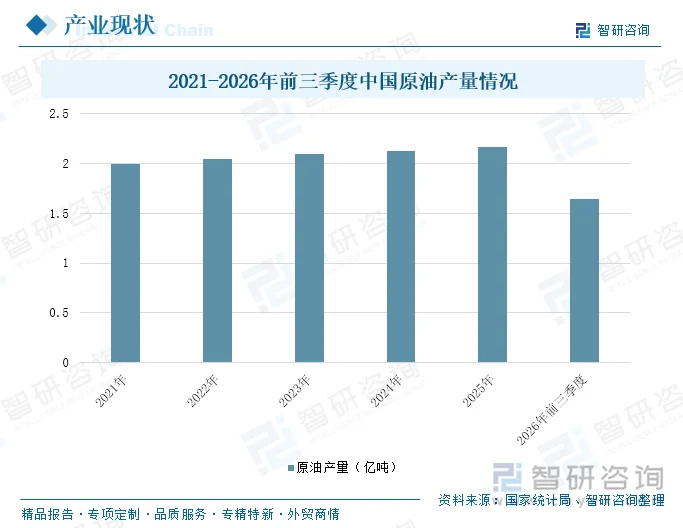
我国是全球第一大原油进口国、第二大炼油国与石油消费国。受“增储上产”七年行动计划推动,国内原油产量自2018年低点持续回升,2021年逼近2亿吨、2022年重返2亿吨,2023年达2.09亿吨、2024年达2.13亿吨,2025年进一步增至2.16亿吨,连续四年增产并刷新历史纪录。同期进口量在2024年小幅回落至5.53亿吨后,2025年回升至5.78亿吨(同比+4.4%),对外依存度维持在约72%的高位。2026年前三季度,中国原油产量为1.65亿吨,同比增长1.21%。
相关报告:智研咨询发布的《中国原油行业市场行情监测及发展趋向研判报告》
二、原油行业壁垒
1、资源探矿权与开发许可壁垒
油气勘探开发实行国家一级登记管理,探矿权、采矿权须由自然资源主管部门依法授予,且通常集中于“三桶油”等具备资质的央企与地方骨干企业,新进入者难以直接获取整装资源区块。海上油气更需海域使用权、环境影响评价与安全生产许可证叠加审批,前置门槛极高。以渤海、南海大型油田为例,从风险勘探到提交探明储量往往耗时5—8年、前期投入数十亿甚至上百亿元,资源禀赋与行政许可的双重锁定,使行业呈现强牌照属性与高度集中的竞争格局。
2、资本与技术密集壁垒
无论是海上平台、深水钻采还是千万吨级炼化一体化装置,均属典型重资产项目。华锦阿美项目总投资达837亿元,大连石化(西中岛)项目685亿元,镇海、古雷等基地投资规模均超百亿元。技术上,稠油热采、深水钻完井、大型乙烯裂解、芳烃联合等核心工艺长期由国际巨头与国内央企掌握,需长期工程积累与专利沉淀;炼化装置还需通过所罗门等国际绩效对标,良率与能耗指标直接决定项目经济性,形成显著的资本与技术双重壁垒。
3、长周期认证与一体化协同壁垒
原油行业下游客户(航司、车企、高端材料厂商)对油品与化工原料的质量、稳定性及供货连续性要求苛刻,新装置产品需经历较长的客户认证与试用周期;同时炼化一体化强调“油头化尾”的物料互供与园区协同,单一企业难以独立构建从原油到高端材料的完整产业链。国家石油储备库更要求库址地质、水封条件与应急调运体系经国家级论证,区位与基础设施的不可复制性进一步抬高了进入门槛。
4、安全环保与合规壁垒
油气勘探开发与炼化加工属高危、高排放行业,须通过安全预评价、环境影响评价、节能审查及职业卫生等多重合规审查。地下水封洞库、盐穴储库等储备工程对地质构造、水文条件要求严苛,环保与安评不达标即面临停建风险。在“双碳”目标下,新建炼化项目还需配套碳捕集、绿电直连等减碳方案,合规成本与审批复杂度持续上升,对建设主体的资金实力与合规管理能力提出更高要求。
三、2025-2026年原油行业项目建设情况
1、通过自然资源部储量评审备案类
2025年以来,我国原油探明储量评审备案呈现“陆相页岩油与海域常规原油双线突破”的鲜明特征。据自然资源部评审备案信息,2025年至今,这个新兴油田、惠州19-6油田、大庆古龙陆相页岩油、秦皇岛29-6油田四个项目先后通过评审备案,标志着我国原油增储上产进入新阶段。其中,中国石化胜利油田新兴油田(樊页平1区块)以14024万吨探明地质储量、1135.99万吨技术可采储量通过备案,成为我国首个亿吨级页岩油田。
2、投产类
2025年至今,中国番禺11-12/10-1/10-2油田调整联合开发项目、渤中26-6油田(一期)、曹妃甸6-4油田综合调整项目、涠洲11-4油田调整及围区开发项目、渤海垦利10-2油田群开发项目(一期)等项目相继投产,有效保障原油需求。
2025年至今中国重点原油行业项目投产情况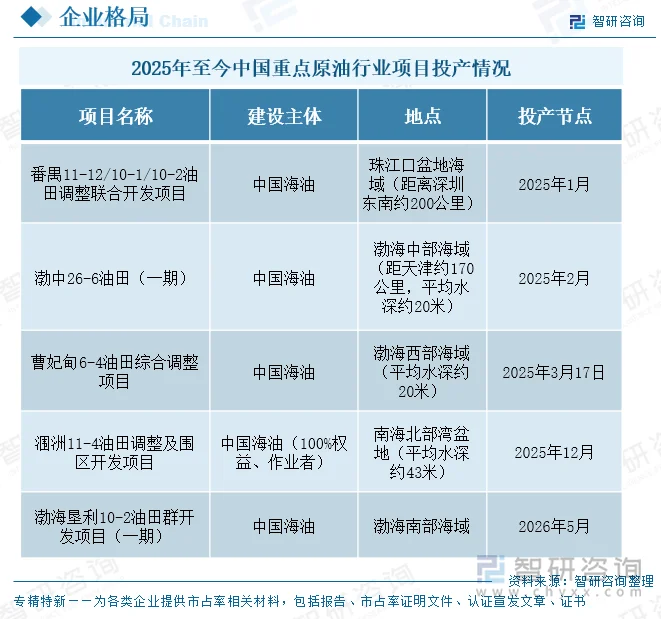
四、原油项目建设风险
1、资源禀赋与储量备案风险:优质储量接续不足与备案不确定性
中国原油行业项目建设首先面临资源端的硬约束。东部老油田(大庆、胜利、辽河等)已进入高含水、高采出程度阶段,自然递减率居高不下,新建产能多依赖加密井、调整井和老区挖潜,单井产量低、稳产难度大;西部及海上新区虽有大发现,但多位于深层、超深层、致密、稠油或深海等复杂地质条件,钻完井周期长、单井投资高、产能到位率存在不确定性。储量备案环节亦构成风险:探明储量须经自然资源部评审备案方可作为开发依据,备案对资料完整性、储量参数合理性要求严格,若区块地质认识不足或资料不达标,可能反复补正、延迟备案,进而影响开发方案批复与产能建设排产。此外,优质储量向国有油企集中,中小主体获取可开发储量困难,储量接续不足将直接制约项目开工与投产节奏,形成“有投资、无优质储量可动”的被动局面。
2、审批合规与政策监管风险:多环节许可与政策变动的不确定性
原油上游项目审批链条长、合规要求高,构成显著的政策性风险。一个油田产能建设项目通常需经历矿权取得、年度开发方案批复、储量备案、环评、安评、水土保持、用地用海审批等多道环节,涉及自然资源、生态环境、应急管理、林草、海事等多部门,任一环节滞后都可能导致开工延期。近年来环保与生态红线管控趋严,部分区块位于生态敏感区、水源保护区或海洋生态红线附近,环评公示期长、公众参与要求高,存在被要求调整方案甚至否决的风险。同时,油气矿业权竞争性出让、税费政策、成品油与原油进口配额管理等政策仍处调整期,政策变动可能改变项目经济性与合规成本。对国有油企而言,合规成本尚可内部消化;对民营及合资主体,跨环节审批协同难度更大,制度性交易费用可能显著推高项目前期成本与时间成本。
3、投资成本与油价波动风险:重资产投入与回报周期的不匹配
原油上游是典型的重资产、长周期、高投入行业,投资与成本风险贯穿项目全生命周期。一口陆上水平井投资数千万元,海上探井动辄数亿元,从勘探、评价到产能建设、投产通常需5—8年,而国际油价受地缘政治、供需格局、OPEC+产量政策及宏观经济影响剧烈波动,油价下行时项目内部收益率可能迅速由正转负。上游项目还面临成本刚性上升压力:钻井工程、压裂材料、人工及设备费用逐年上涨,老油田措施增产边际成本递增,深海与超深井作业日费高企,投资超支和工期延误时有发生。此外,融资环境对非国有主体不够友好,信贷门槛高、融资成本高,而项目回报周期长、现金流回收慢,资金链紧张可能迫使项目缩减规模或延期。油价、成本与融资三重不确定性叠加,使原油生产项目的经济性评估与投资决策面临较大挑战。
4、施工安全与生产运营风险:高风险作业与稳产难度并存
原油生产项目建设与运营阶段面临突出的安全与运营风险。钻井、压裂、井下作业、海上平台安装等属高风险作业,井喷、井漏、火灾爆炸、硫化氢泄漏、海上溢油等事故一旦发生,不仅造成人员伤亡与财产损失,还会引发环境事件、监管处罚与舆情压力,导致项目停工整改。稠油热采、注水注气、三次采油等工艺对设备与操作要求高,老油田管网老化、腐蚀穿孔风险突出,跑冒滴漏与环境污染隐患长期存在。运营层面,老油田自然递减、含水上升使稳产难度加大,新井产能递减快于预期将影响产量目标实现;海上项目还受台风、海况等自然条件制约,作业窗口有限。此外,原油生产对地质建模、油藏管理、工程技术等复合型人才依赖度高,人才储备不足或关键岗位流失亦会削弱项目运营能力,安全与稳产风险相互交织,构成项目全周期的重要不确定性。
更多行业分析详见智研咨询发布的《中国原油行业市场行情监测及发展趋向研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。
 智研咨询 - 精品报告
2027-2033年中国原油行业市场行情监测及发展趋向研判报告
《2027-2033年中国原油行业市场行情监测及发展趋向研判报告》共十章,包含原油行业竞争格局分析,中国原油重点企业发展分析,2027-2033年中国原油行业发展前景预测等内容。


 公众号
 小程序
 微信咨询