内容概况:乙烯是由两个碳原子和四个氢原子组成的化合物,化学式C₂H₄。2014年以来,中国乙烯产量和表观消费量总体呈持续增长态势,产量由2014年的1696.7万吨增至2025年的4150.8万吨,表观消费量由1846.4万吨增至4431.2万吨,消费规模始终高于产量,产需缺口由2014年的149.7万吨波动扩大至2025年的280.4万吨。2026年1—8月,乙烯产量为2788.3万吨,表观消费量为2888.0万吨,产需缺口99.7万吨,延续了产需同步扩张、消费略高于产量的格局。2025—2026年是百万吨级乙烯项目的密集投产兑现期,广西石化、万华烟台二期、巴斯夫湛江、独山子塔里木二期等项目相继产出合格产品,标志着国产乙烯从“规划扩能”走向“规模量产”,中西部零碳石化样板与外资全球最大在华单体项目同步落地。与此同时,中沙古雷项目已进入投料试车冲刺阶段。
上市企业:中国石化(600028)、恒力石化(600346)、中国海油(600938)、中国石油(601857)、东方盛虹(000301)、荣盛石化(002493)、中国三江化工(02198.HK)
相关企业:陕西延长石油(集团)有限责任公司、浙江石油化工有限公司、辽宁宝来企业集团有限公司、连云港石化有限公司、中海壳牌石油化工有限公司、山东裕龙石化有限公司、福建联合石油化工有限公司、宁夏宝丰能源集团股份有限公司、上海赛科石油化工有限责任公司
关键词:乙烯产量、乙烯表观消费量、乙烯项目建设情况、乙烯行业壁垒、乙烯项目建设风险
一、乙烯行业发展现状
乙烯是由两个碳原子和四个氢原子组成的化合物,化学式C₂H₄。两个碳原子之间以双键连接。乙烯存在于植物的某些组织、器官中,是由蛋氨酸在供氧充足的条件下转化而成的。乙烯是合成纤维、合成橡胶、合成塑料(聚乙烯及聚氯乙烯)、合成乙醇(酒精)的基本化工原料,也用于制造氯乙烯、苯乙烯、环氧乙烷、醋酸、乙醛、乙醇和炸药等,尚可用作水果和蔬菜的催熟剂,是一种已证实的植物激素。
目前乙烯的生产路径主要分三种,分别为石油烃裂解法、甲醇制乙烯法和乙烷制乙烯法。乙烯主要应用于生产聚乙烯、乙二醇、苯乙烯、聚氯乙烯、环氧乙烷等化工品,这些化工品可进一步制成合成树脂、包装膜、塑料袋、聚酯纤维、树脂、PS、 ABS、建筑材料、型板、地板、板材、软管、聚酯聚合物、包装材料、日用品等产品。
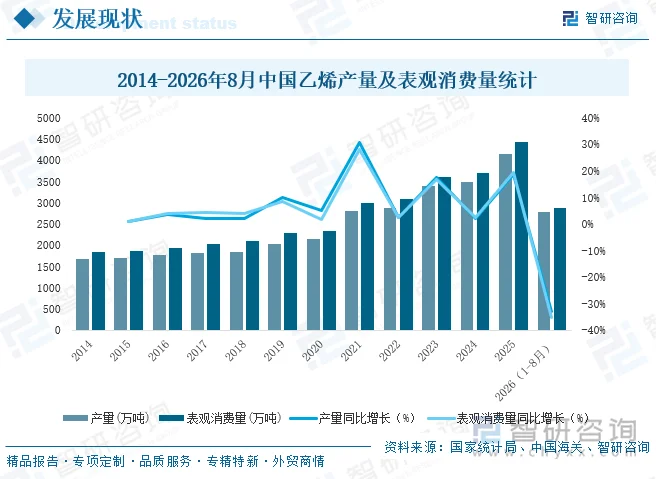
乙烯是石油化工最基本、最重要的基础原料之一,2014年以来,中国乙烯产量和表观消费量总体呈持续增长态势,产量由2014年的1696.7万吨增至2025年的4150.8万吨,表观消费量由1846.4万吨增至4431.2万吨,消费规模始终高于产量,产需缺口由2014年的149.7万吨波动扩大至2025年的280.4万吨。2026年1—8月,乙烯产量为2788.3万吨,表观消费量为2888.0万吨,产需缺口99.7万吨,延续了产需同步扩张、消费略高于产量的格局。
相关报告:智研咨询发布的《中国乙烯行业市场全景调研及未来趋势研判报告》
二、乙烯行业进入壁垒
乙烯重资产投入与规模效应构成资金和成本门槛,核心工艺与工程技术形成技术与工程业绩门槛,原料资源获取与供应链锁定带来资源与区位门槛,环保安评与碳排放合规则抬升审批与低碳转型门槛。四类壁垒相互强化,使新进入者同时面临高资本开支、高技术依赖、高资源获取难度和高合规成本,中小资本难以进入主流赛道,行业格局更倾向于向具备大型化、一体化、低碳化能力的头部企业集中。
1、重资产投入与规模效应壁垒
乙烯属于典型资本密集型产业,单套装置大型化趋势明显,新建大型乙烯及下游一体化基地需要巨额初始投资,对企业的资金实力和融资能力构成很高门槛;煤化工路线因流程更长,单位产能投资强度更高。规模效应是核心护城河,大型化装置在能耗、物耗和单位固定成本上明显优于中小装置,行业政策也鼓励装置大型化、限制低效小产能。新进入者不仅要承担巨额资本开支,还要承受较长建设周期和投产爬坡期的现金流压力。缺乏规模与成本优势的项目很难在通用料“红海”中存活,中小资本基本被排除在主流赛道之外。
2、核心工艺与工程技术壁垒
乙烯生产核心在于裂解技术与重大装备,技术壁垒高且集中。裂解炉、裂解气压缩机、制冷压缩机组等关键装备长期由国际工程公司主导,大型乙烯成套技术的系统集成创新与工程设计构成实质门槛。我国已自主攻克绿色高效大型乙烯成套技术,推动国产化率显著提升,但在高端牌号、催化剂体系、长周期稳定运行等方面仍需积累。新进入者缺乏自主工艺包和工程业绩,往往只能依赖引进技术,并承担高昂许可费与周期风险;技术迭代慢又会削弱其成本与产品竞争力,难以形成持续优势。
3、原料资源获取与供应链壁垒
乙烯竞争力高度依赖原料成本与供应稳定性,不同路线对资源禀赋要求差异巨大,形成天然进入壁垒。油头路线与原油、石脑油进口及沿海港口物流深度绑定;气头路线流程短、收率高,但国内乙烷资源匮乏、高度依赖进口,供应链安全存在隐忧;煤头路线依托富煤禀赋具有一定成本竞争力,却受能耗双控、水资源和碳约束,新增审批难度很大。此外,优质石化基地的码头、管廊、绿电等配套资源稀缺且区位锁定,先进入者通过一体化布局和长约锁定原料,进一步抬高后来者的资源获取门槛。
4、环保安评与碳排放合规壁垒
在碳达峰碳中和与节能降碳攻坚背景下,环保、安全与碳排放已从合规成本升级为核心门槛。乙烯及下游装置属于高能耗高排放流程工业,新建项目须通过严格环评、安全审查和高耗能高排放项目联合评估论证,煤制烯烃还面临能耗、碳减排与水资源等多重红线。政策要求能效标杆产能比例大幅提高、基准以下产能基本清零,倒逼老旧装置改造或退出。新进入者从纳规、环评到核准的审批链条长、不确定性高,且须配套碳捕集、绿电耦合等减碳设施,显著抬升前期投入与合规成本,缺乏低碳技术和资金储备者难以获得新建许可。
三、2025-2026年乙烯行业项目建设情况
1、备案类
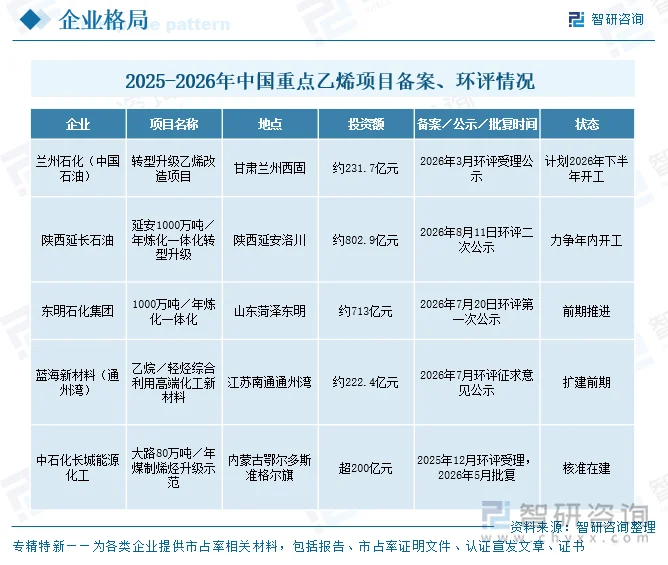
2025—2026年,一批百万吨级乙烯及炼化一体化项目集中进入环评公示、发改委纳规与核准前期阶段,呈现“老厂减油增化改造+新增民营/央企基地”双线推进、向西北煤炭资源地与沿海高端新材料园区集聚的特征。此类项目投资额普遍在200亿—800亿元区间,下游普遍配套POE、EVA、UHMWPE等高端聚烯烃,凸显“油化并举、高端突围”的立项逻辑。其中,中石化长城能源化工大路煤制烯烃升级示范项目于2025年12月获生态环境部受理环评文件,2026年5月正式获批,是五个项目中唯一已完成环评批复、进入核准在建阶段的项目。
2、签约类
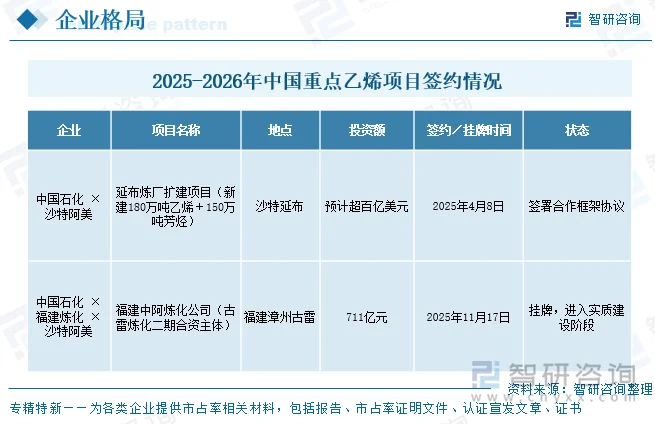
2025—2026年,乙烯领域战略合作与合资签约活跃,主线是“中国炼化巨头+中东油气巨头”的深度绑定,标志性项目多落子“一带一路”与沿海基地,体现国内企业借助外资资源与技术、共同布局高端石化品的趋势。中国石化与沙特阿美于2025年4月签署延布炼厂扩建项目合作框架协议,拟新建180万吨/年乙烯及150万吨/年芳烃装置,总投资预计超百亿美元;同年11月,中国石化、福建炼化与沙特阿美三方合资的福建中阿炼化公司在漳州古雷挂牌,运营总投资711亿元的古雷炼化二期项目,规划150万吨/年乙烯装置,项目进入实质建设阶段。
3、开工类
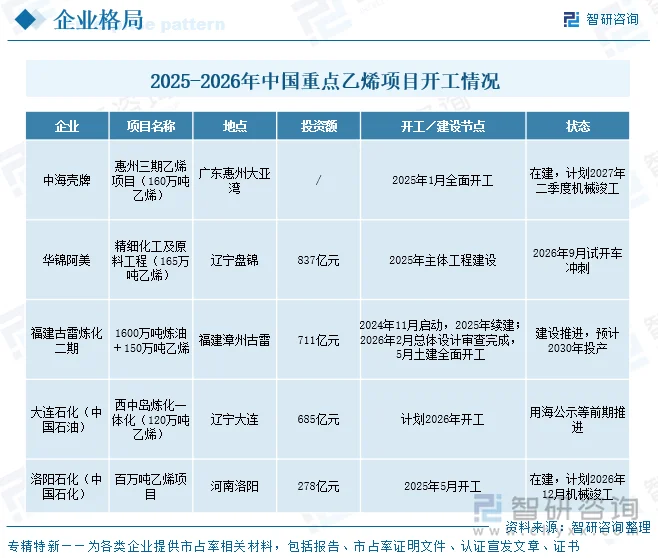
2025—2026年,新开工与处于主体建设关键期的百万吨级乙烯项目集中放量,以中海壳牌惠州三期、华锦阿美、古雷炼化二期等为代表,建设主体涵盖中外合资、央企与地炼转型企业,多数计划于2026—2028年建成,将进一步推高行业总产能。其中,中海壳牌惠州三期乙烯项目于2025年1月全面开工,计划2027年二季度机械竣工;华锦阿美精细化工及原料工程2026年9月已进入试开车冲刺阶段;古雷炼化二期2026年2月完成总体设计审查、5月土建全面开工,预计2030年投产;洛阳石化百万吨乙烯项目已于2025年5月正式开工,计划2026年12月机械竣工;大连石化西中岛项目尚处前期阶段,计划2026年开工。
4、完工类(投产/完工)
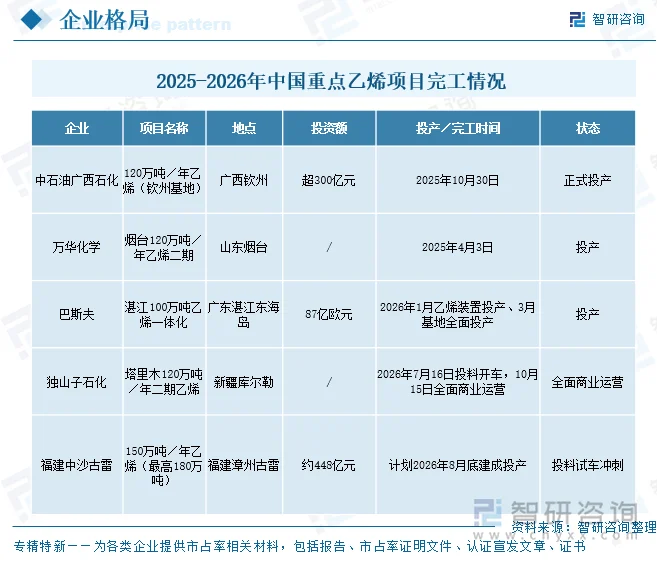
2025—2026年是百万吨级乙烯项目的密集投产兑现期,广西石化、万华烟台二期、巴斯夫湛江、独山子塔里木二期等项目相继产出合格产品,标志着国产乙烯从“规划扩能”走向“规模量产”,中西部零碳石化样板与外资全球最大在华单体项目同步落地。与此同时,中沙古雷项目已进入投料试车冲刺阶段。
四、乙烯项目建设风险
1、产能过剩与需求兑现不及预期风险
当前国内乙烯产能扩张节奏较快,大型炼化一体化与乙烯项目集中释放,而下游聚乙烯、乙二醇等核心衍生物需求增速趋于放缓,产能投放速度明显快于需求增长,通用料领域已出现结构性过剩和价格承压迹象。市场供强需弱格局若延续,行业开工率可能进一步回落,部分机构甚至判断乙烯行业将面临较长调整周期。对在建和拟建项目而言,最大风险在于投产时点与景气低点错配:项目建成后若遇到需求不足、价格低迷,可能出现投产即亏损、产能利用率不足等问题,重资产项目的投资回收期被显著拉长,现金流平衡难度加大。尤其在通用料同质化竞争加剧的背景下,缺乏高端牌号和差异化产品支撑的项目,盈利兑现的不确定性更高。
2、关键原料供应与成本波动风险
乙烯盈利对原料价格高度敏感,而我国乙烯原料结构对外依存度较高,供应链稳定性构成突出短板。油头路线与原油、石脑油国际价格紧密挂钩,气头路线依赖进口乙烷,运输通道和贸易环境变化均可能影响原料稳定供应;煤头路线则同时受煤炭价格与碳成本约束。当国际油价低位运行或乙烷运输受限时,轻烃路线的成本优势可能被削弱;若原料长约覆盖不足或进口通道受阻,装置现金成本将大幅波动,直接影响达产后的盈利兑现。对缺乏上游资源配套的单一裂解装置而言,原料采购议价能力和抗风险能力更弱,一旦原料价格或供应出现阶段性冲击,项目可能面临成本倒挂和开工负荷被动下调的风险。
3、大型装置技术落地与调试爬坡风险
大型乙烯装置工艺复杂、系统集成度高,从机械竣工到产出合格产品,再到长周期稳定运行,存在显著的工程与调试风险。电驱乙烯三机、全电驱裂解炉、碳捕集等新型低碳装备虽然有利于降低排放,但也带来首次工业化应用的不确定性,可能延长调试周期、增加开车难度。大型装置“一次开车成功”高度依赖工程管理水准、设备交付质量和操作团队经验,若关键机组交付或调试不及预期,将导致投产节点后延,资本化利息和折旧压力上升,对建设方现金流形成考验。即使顺利投料,爬坡阶段仍可能面临负荷提升缓慢、产品质量波动、非计划停车等问题,进而影响项目达产进度和前期盈利能力。
4、环保安全与碳排放合规风险
在节能降碳攻坚和“两高”项目严监管背景下,乙烯项目的环保、安全与碳约束持续收紧。新建和改扩建项目须满足能耗标杆、碳排放等量置换、污染物区域削减等硬性要求,煤制烯烃还受能耗与水资源红线制约,环评和核准周期长、不确定性高。若项目在建设期遭遇政策收紧、碳排放指标无法落实或发生安全事故,可能面临停工整改、投资超支甚至停建风险;运营期若能效未达标杆,也将承受限产和碳成本上升压力。合规能力已成为项目成败的关键变量,缺乏低碳技术储备、碳指标安排和安全管理能力的项目,即使建成也可能因合规问题无法稳定运营,进而影响投资回报。
更多行业分析详见智研咨询发布的《中国乙烯行业市场全景调研及未来趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。
 智研咨询 - 精品报告
2026-2032年中国乙烯行业市场全景调研及未来趋势研判报告
《2026-2032年中国乙烯行业市场全景调研及未来趋势研判报告》共八章,包含中国乙烯产业链结构及全产业链布局状况研究,中国乙烯行业重点企业布局案例研究,中国乙烯行业市场及投资战略规划策略建议等内容。


 公众号
 小程序
 微信咨询