内容概况:中国稀土行业凭借资源与政策双重管控、复杂的冶炼分离技术以及下游高端磁材与全产业链协同,构筑了极高的行业壁垒,确立了全球主导地位。当前,行业正加速向高附加值环节延伸,2025年至今的项目开工与投产呈现出“规模大、聚焦深、区域高度集中(特别是包头)且向绿色智造转型”的显著特征,全产业链迎来产能释放期。
上市企业:北方稀土(600111)、中国稀土(000831)、盛和资源(600392)、广晟有色(600259)、厦门钨业(600549)、包钢股份(600010)、金力永磁(300748)、中科三环(000970)、正海磁材(300224)、宁波韵升(600366)、银河磁体(300127)、大地熊(688077)、英洛华(000795)、中科磁业(301141)、中钢天源(002057)、有研新材(600206)、安泰科技(000969)、北矿科技(600980)等
相关企业:中国稀土集团有限公司、中稀江西稀土有限公司、中国南方稀土集团有限公司、中国稀有稀土股份有限公司、中国稀土集团产业发展有限公司等
关键词:稀土产量、稀土项目建设情况、稀土行业壁垒、稀土项目建设风险
一、稀土行业发展现状
稀土(Rare Earth,简称RE)是元素周期表中17种元素的统称,包括镧系15种元素及与其化学性质相近的钪(Sc)和钇(Y)。稀土凭借独特的磁、光、电、催化等物理化学性能,被誉为“工业维生素”和“新材料之母”,是现代高新技术、国防军工与新能源产业不可替代的战略资源。按元素性质,稀土分为轻稀土(镧、铈、镨、钕等)与中重稀土(铽、镝、钐等);按产品形态,产业链自上而下包括稀土矿开采、冶炼分离(产出稀土氧化物、金属)、功能材料(以钕铁硼永磁材料为主)及终端应用。其中,烧结钕铁硼永磁材料(NdFeB)是应用最广、价值链最高的核心环节,广泛应用于新能源汽车驱动电机、风力发电、工业机器人、消费电子及人形机器人等领域。
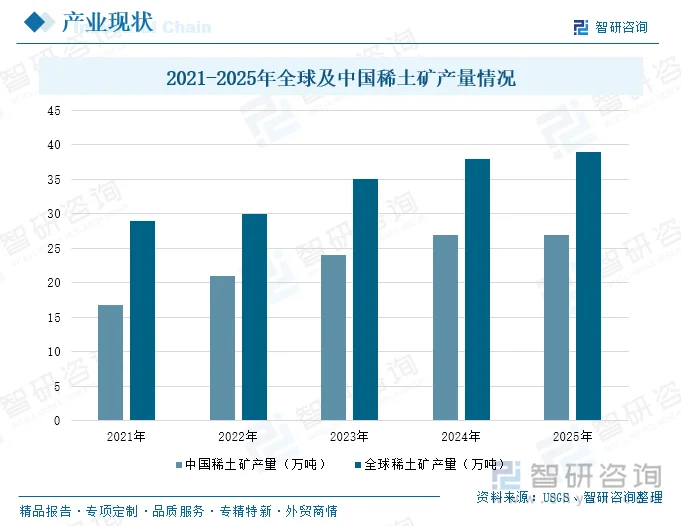
中国是全球稀土产业链的主导者。2025年全球稀土矿产量约39万吨,中国产量约27万吨,占全球比重约69%;同时,中国控制全球近90%的冶炼分离产能,2025年稀土永磁产量达28.42万吨,占全球91.62%。从供给侧看,国家对稀土实行开采总量控制指标管理,指标由六大稀土集团(北方稀土、中国稀土集团、广东稀土、厦门钨业等)集中执行。
相关报告:智研咨询发布的《中国稀土行业竞争战略分析及市场需求预测报告》
二、稀土行业壁垒
1、资源禀赋与政策管控壁垒
中国稀土行业的首要壁垒建立在资源禀赋与国家政策管控的双重基础之上。从资源端看,中国稀土储量居全球前列,更重要的是拥有内蒙古白云鄂博、四川凉山等轻稀土基地以及江西、广东等南方离子吸附型中重稀土矿,后者是全球稀缺的中重稀土资源,赋存类型独特、不可复制,构成了天然的资源护城河。从政策端看,中国实行稀土开采总量控制指标和冶炼分离总量控制指标制度,由工信部、自然资源部按年度下达,新增产能须符合规划与准入条件;同时实施严格的行业准入、环保核查和出口管理,对部分中重稀土相关物项实施出口管制。这些制度性安排使新进入者难以获得采矿权和指标配额,形成“资源+牌照”的双重门槛。此外,稀土矿权集中在中国稀土集团、北方稀土等大型集团手中,行业集中度高,中小企业生存空间有限。资源的地理专属性、指标的稀缺性以及政策的持续收紧,共同构筑了新进入者几乎无法绕开的进入壁垒。
2、冶炼分离技术与环保壁垒
冶炼分离是中国稀土行业最核心的技术壁垒所在。稀土17种元素化学性质极为相似,共生性强,要将混合稀土矿分离为单一高纯元素,需要经过萃取、沉淀、灼烧等多道复杂工序,其中串级萃取工艺的配方、级数设计、流量控制等参数高度依赖长期经验积累和工艺技术,难以通过简单引进设备复制。中国经过数十年发展,在萃取剂体系、分离工艺、自动化控制等方面形成完整技术体系,分离纯度和收率处于全球领先水平,尤其在中重稀土高纯分离上优势明显。与此同时,冶炼分离属于高污染环节,产生大量含酸废水、放射性废渣和废气,环保治理投入大、合规要求严。中国近年来持续提高环保标准,要求企业配套完善的废水、废渣处理设施并通过环评,这使新建分离产能的资金门槛和合规成本显著抬升。技术积累的长期性、工艺参数的隐蔽性以及环保投入的刚性,共同构成后来者难以短期跨越的壁垒,也是海外重建分离产能面临的主要障碍。
3、下游永磁材料与产业链协同壁垒
中国稀土行业的第三重壁垒体现在下游深加工,尤其是钕铁硼永磁材料环节及全产业链协同能力。钕铁硼是稀土最大的下游应用,高性能钕铁硼(如晶界渗透、重稀土减量技术)的配方设计、晶粒控制、镀层工艺等直接决定磁体性能,头部企业通过长期研发积累形成专利和工艺壁垒,并在新能源汽车驱动电机、风电、变频家电等高端客户认证中建立粘性——车规级认证周期长、切换成本高,新进入者难以快速导入。中国已形成从稀土采选、冶炼分离到金属冶炼、磁材加工、终端应用的完整产业链,上下游就近配套、规模效应和成本控制能力突出,这种集群优势使单一环节的海外产能难以与之竞争。此外,稀土回收利用体系逐步完善,进一步巩固了资源循环和成本优势。技术专利、客户认证、规模成本与产业链协同四者叠加,使中国在稀土功能材料特别是高端永磁领域保持较强的主导地位,构成下游环节的综合壁垒。
三、2025-2026年稀土行业项目建设情况
1、开工类
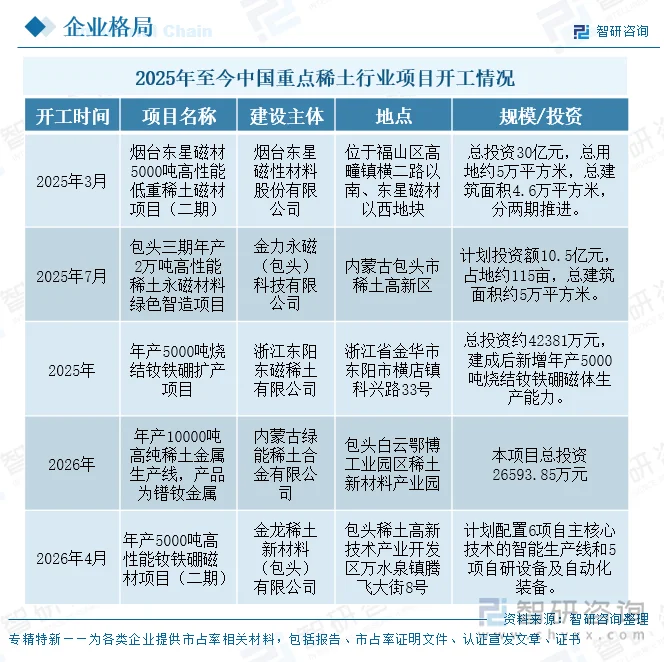
从2025年至今中国重点稀土行业项目开工情况来看,我国稀土产业下游深加工及新材料领域投资热度持续高涨,项目呈现出“规模大、聚焦深、区域集中”的显著特征,反映出行业正加速向高附加值环节延伸。2025年3月,烟台东星磁材5000吨高性能低重稀土磁材项目(二期)率先开工,总投资达30亿元,总用地约5万平方米、总建筑面积4.6万平方米,分两期推进;同年7月,金力永磁(包头)三期年产2万吨高性能稀土永磁材料绿色智造项目启动,计划投资10.5亿元,占地约115亩,总建筑面积约5万平方米。进入2026年,开工热度不减,内蒙古绿能稀土合金年产1万吨高纯稀土金属(镨钕金属)生产线开工建设,项目总投资26593.85万元;金龙稀土新材料(包头)年产5000吨高性能钕铁硼磁材项目(二期)于2026年4月开工,计划配置6项自主核心技术的智能生产线和5项自研设备及自动化装备。
2、投产类
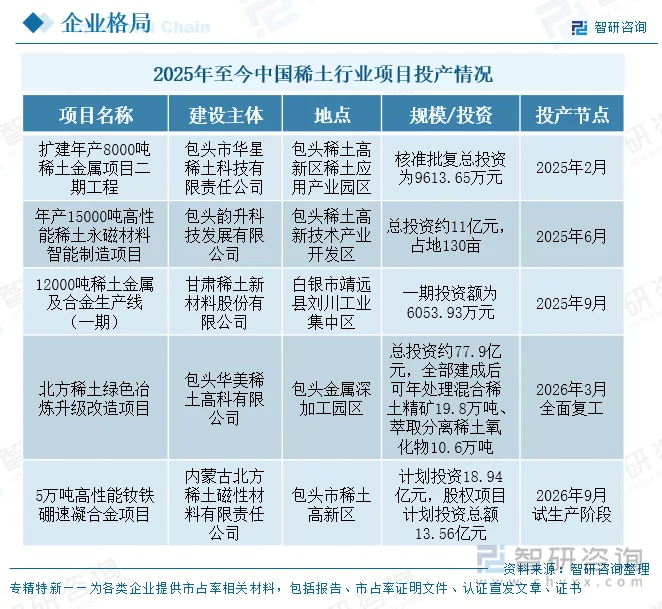
从2025年至今中国稀土行业重点项目投产情况来看,我国稀土产业正迎来产能释放期。投产项目贯穿了上游冶炼分离、中游金属合金冶炼到下游高端永磁材料的全产业链,且呈现出“深加工规模宏大、核心区域高度聚集、绿色智能转型加速”的显著特征。2025年2月,包头市华星稀土科技有限责任公司扩建年产8000吨稀土金属项目二期工程完成核准批复并投产,总投资9613.65万元;同年6月,包头韵升科技发展有限公司年产15000吨高性能稀土永磁材料智能制造项目投产,总投资约11亿元、占地130亩;9月,甘肃稀土新材料股份有限公司12000吨稀土金属及合金生产线(一期)投产,一期投资额6053.93万元。进入2026年,包头华美稀土高科有限公司北方稀土绿色冶炼升级改造项目于3月全面复工,总投资约77.9亿元,全部建成后可年处理混合稀土精矿19.8万吨、萃取分离稀土氧化物10.6万吨;内蒙古北方稀土磁性材料有限责任公司5万吨高性能钕铁硼速凝合金项目于9月进入试生产阶段,计划投资18.94亿元。
四、稀土项目建设风险
1、政策与配额管控风险
稀土作为国家战略资源,开采与冶炼分离长期实行总量控制指标管理,《稀土管理条例》确立了从开采、冶炼分离到进出口全链条的配额制度,项目能否落地首先取决于能否取得合规指标。当前中重稀土指标基本零增长、轻稀土指标增速收窄,新增冶炼分离项目普遍要求产能置换或减量置换,企业即便完成前期投入,也可能因指标未获批而无法按期开工。此外,进口矿、副产矿、独居石等原料的冶炼分离也已纳入总量管理,过去依靠进口矿绕过配额的路径被堵死。政策口径一旦收紧,在建项目的产能利用率、达产时间都会受到直接影响,前期投资回收周期被动拉长,形成典型的政策性搁置风险。
2、资源与原料保障风险
项目的产能设计往往以稳定的精矿供应为前提,但国内稀土原料供给高度集中且刚性。轻稀土主要依赖包头白云鄂博矿,中重稀土依赖南方离子吸附型矿,单一矿源波动即会传导至全国。近年缅甸、越南等境外原矿进口渠道持续收缩,进口量明显下滑,部分依赖进口矿的企业面临“有产能、无原料”的困境。同时,独居石、氟碳铈矿等伴生放射性原料采购半径有限,跨区域调配受运输与许可限制。若项目未同步锁定长期原料协议或配套矿权,一旦矿源枯竭、品位下降或供应中断,产能将长期空置,摊销成本高企,投产即亏损的风险显著上升。
3、环保与安全合规风险
稀土冶炼分离过程大量使用酸、碱和有机萃取剂,产生酸性废水、高盐废液及含放射性钍、铀的废渣,环保与辐射安全是项目建设的硬约束。环评审批需对废水零排放、危废处置、辐射防护作出完整设计,配套的废水处理站、危废暂存库、在线监测系统投入占总投资比重较高。近年来环保督察与行业专项整治常态化,标准持续加严,企业可能面临“建成即整改、整改再投资”的被动局面。此外,稀土金属电解环节涉及高温、强腐蚀与氢气爆炸风险,安全生产许可与危化品管理一旦不达标,将直接导致停产整顿,工期与收益双双受损。
4、市场与价格波动风险
稀土价格历史上呈现剧烈周期波动,镨钕氧化物、氧化镝铽等品种价格在短期内可翻倍或腰斩。项目多依据价格高点测算收益,一旦下游新能源车、风电或机器人需求不及预期,磁材订单收缩、价格快速回落,项目便面临产能过剩与盈利倒挂。同时,行业投资热度上升带来新建磁材、金属产能集中释放,若供给增速超过需求增速,将加剧价格竞争与开工率下滑。此外,出口管制、海外供应链重建等外部因素也会扰动全球定价,使企业难以形成稳定预期。对以固定投资回收为基础的制造项目而言,价格波动直接冲击现金流与投资回收期。
更多行业分析详见智研咨询发布的《中国稀土行业竞争战略分析及市场需求预测报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。
 智研咨询 - 精品报告
2027-2033年中国稀土行业竞争战略分析及市场需求预测报告
《2027-2033年中国稀土行业竞争战略分析及市场需求预测报告》共十二章,包含中国稀土行业投资分析,中国稀土行业前景展望,中国稀土行业研究结论等内容。


 公众号
 小程序
 微信咨询