内容概况:专业视听行业是以“声、光、电、视、讯”系统解决方案为核心的技术密集型产业。中国专业视听行业在政策扶持、新基建驱动以及国产替代进程加速的多重利好下,形成了兼具规模优势与创新活力的发展格局。本土企业持续进行技术追赶,不断缩小与国际知名企业的差距,国内专业视听市场发展迅速,增速高于全球平均水平。据统计,2025年我国专业视听行业市场规模为829亿美元,预计2026年将突破880亿美元。2023—2025年行业代表企业营收保持在27亿—30亿元区间,保伦股份(itc)在公共广播、专业扩声、会议领域市占率连续三年第一。2026年其IPO拟募资15.83亿元投向五大项目,项目以备案拟建为主。
上市企业:淳中科技(603516.SH)、魅视科技(001229.SZ)、艾比森(300389.SZ)、浩洋股份(300833.SZ)、苏州科达(603660.SH)、维海德(301318.SZ)、利亚德(300296.SZ)、大丰实业(603081.SH)
相关企业:L-Acoustic/阿酷司、Harman/哈曼、Bosch/博世、Shure/舒尔、TOA株式会社、霍尼韦尔、雅马哈、Crestron/快思聪、QSC、广州市迪士普音响科技有限公司、深圳市台电实业有限公司、广州市锐丰音响科技股份有限公司、广东保伦电子股份有限公司、广东保伦电子股份有限公司
关键词:专业视听市场规模、专业视听项目建设情况、专业视听行业壁垒、专业视听项目建设风险
一、专业视听行业发展现状/相关概述
专业视听行业是以“声、光、电、视、讯”系统解决方案为核心的技术密集型产业。其中,“声”指声学与音频技术(公共广播、专业扩声),“光”指光学应用与光影调控(舞台灯光、景观照明),“电”指电信号处理与电子控制(分布式管理平台、中控系统),“视”指视频信号处理与影像技术(以LED显示屏为核心的显示终端),“讯”指通信互联与信息传输(智慧会议系统)。上述技术及产品深度融合,为教育、政府机关、公检法司、企业、文旅、交通、医疗、国防军事等下游提供智能化、数字化整体解决方案。
中国专业视听行业在政策扶持、新基建驱动以及国产替代进程加速的多重利好下,形成了兼具规模优势与创新活力的发展格局。本土企业持续进行技术追赶,不断缩小与国际知名企业的差距,国内专业视听市场发展迅速,增速高于全球平均水平。据统计,2025年我国专业视听行业市场规模为829亿美元,预计2026年将突破880亿美元。

相关报告:智研咨询发布的《中国专业视听行业市场研究分析及产业前景研判报告》
二、专业视听行业壁垒
专业视听行业呈现产品与服务多元、产业链条交织、参与主体较多、竞争格局充分开放的特征,行业集中度相对分散。新进入者面临以下五重进入壁垒,具体如下。
1.技术壁垒
专业视听行业涉及音视频编解码、信号传输、显示控制、硬件架构设计及系统集成等多个技术领域,是计算机、通信、电子、软件多学科交叉应用的产业。企业需具备持续的研发投入能力、深厚的技术积累以及软硬件协同开发的综合经验,方能实现产品的稳定可靠并满足不断升级的市场需求。新进入企业面临核心技术积累的瓶颈,在短期内难以全面掌握关键技术并形成成熟的产品体系。此外,在技术快速迭代背景下,企业不仅需要掌握底层技术,还需具备快速响应客户个性化需求、将技术转化为高性能产品的能力,这对新进入者的技术整合能力、市场响应速度及持续创新水平提出了较高要求。
2.人才壁垒
本行业属于技术密集型产业,对复合型人才依赖度较高。随着技术升级和产品迭代加速,企业对具备多学科背景、掌握软硬件协同开发能力的高层次研发人才的需求持续增长。一支结构稳定、经验丰富的研发团队是企业保持竞争力的重要因素。由于行业内兼具深厚理论知识与丰富项目经验的复合型人才相对稀缺,企业通常需要通过内部长期培养来构建核心团队,该过程需投入较高的人力与时间成本。新进入企业难以在短期内完成成熟研发团队的组建与磨合,面临人才方面的进入门槛。
3.品牌和客户壁垒
专业视听行业具有客户合作惯性强、品牌认知周期长的特点。下游系统集成商和贸易商在选型时,通常优先考虑供应商的品牌声誉、产品可靠性、供货稳定性及售后服务体系,且倾向于与已有成功合作经验的厂商保持长期合作关系。终端用户(如政府、学校、大型企业)在项目招标中,亦将供应商的行业知名案例、技术积淀、综合解决方案能力及品牌知名度作为重要评审依据。品牌信誉的建立与优质客户资源的积累,需要企业在产品研发、质量控制、市场推广和售后服务等领域进行长期资源投入并经大量项目实践检验,新进入企业在缺乏成功案例和市场口碑的情况下难以在短期内获得主流客户群体的认可。
4.资金和规模壁垒
本行业具备资金密集型特征。企业需持续投入资金用于技术研发、生产线智能化改造、检测实验环境建设及市场品牌推广,以保持产品竞争力并扩大市场份额。已形成规模优势的企业,能够通过集中采购、精益生产和精细化管理有效控制成本,并具备更强的供应链议价能力,同时能灵活满足客户多样化的定制需求。此外,行业内产品品类丰富、型号众多,系统兼容性要求高,企业需具备持续的资金实力,才能支撑多系列产品的并行开发、生产验证与市场导入,形成完整的产品矩阵。新进入企业在缺乏足够资金支持和规模效应的前提下,难以在短期内完成产品线的全面布局和稳定交付。
5.资质壁垒
专业视听产品应用广泛,其安全性、兼容性与性能指标受到监管,行业准入标准较高。在产品层面,根据销售区域和应用场景的不同,企业需取得相应的市场准入认证:境内销售通常需获得中国国家强制性产品认证(CCC)、电信设备进网许可证、无线电发射设备型号核准证等;境外销售则需符合目标市场法规,取得CE、FCC、RoHS等国际认证。在企业层面,下游客户在招投标及供应商准入过程中,通常对企业的财务状况、质量管理体系(如ISO9001)、生产检测能力、过往项目业绩及信用记录设有明确门槛,部分关键领域或特定项目还需通过国家权威检测机构的专项技术鉴定。上述资质的获取周期较长、审核严格,要求企业具备扎实的技术基础和完善的管理体系,新进入企业需同时满足产品合规标准与资质准入门槛,需投入较高时间及资金成本,短期难以突破,构成行业的实质性进入壁垒。
三、2025-2026年专业视听行业项目建设情况
1、备案类/签约类
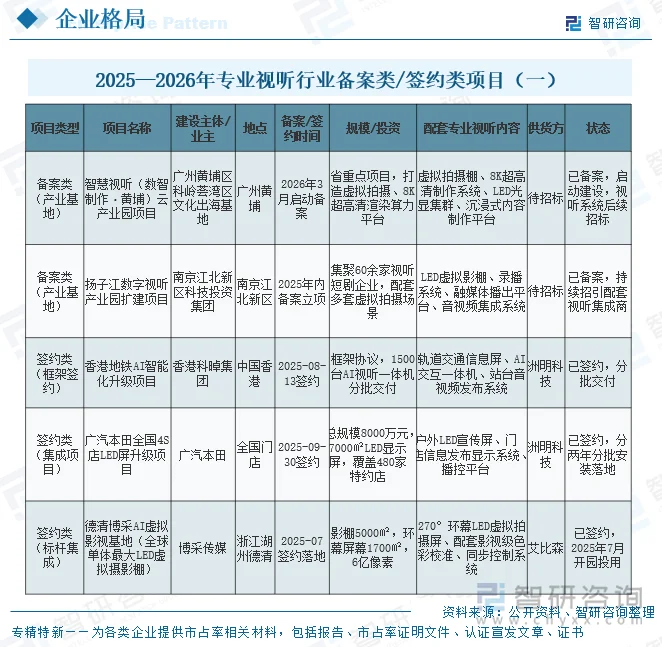
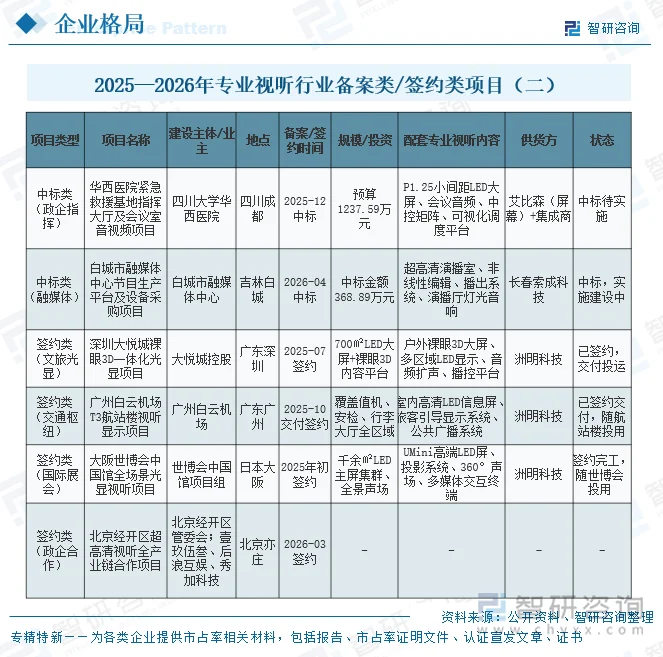
专业视听行业没有单一超级龙头垄断,项目极度分散,大量百万级政务、学校、医院音视频集成项目,备案项目大多是土建/园区基建备案,音视频、LED、音响系统一般属于二次招标。2025—2026年专业视听行业备案、签约及中标项目,项目类型包含产业基地备案、框架签约、集成项目、政企指挥及融媒体中标、文旅/交通枢纽/国际展会视听项目等,分布于广州、南京、成都、吉林白城、深圳、广州、北京以及中国香港、日本大阪等地,供货方主要有洲明科技、艾比森、长春索成科技等;项目场景覆盖虚拟拍摄产业园、轨道交通、汽车门店、影视基地、医院应急指挥、融媒体中心、裸眼3D文旅、机场枢纽、国际展馆等,配套虚拟拍摄棚、LED显示大屏、音视频控制系统、播控平台、AI视听一体机、会议音频、可视化调度平台等专业视听产品,项目进度分化,部分产业基地已备案启动建设等待招标,多个集成订单完成签约分批交付或已投用,部分政企项目中标后正在实施建设。
2、开工类/投产类
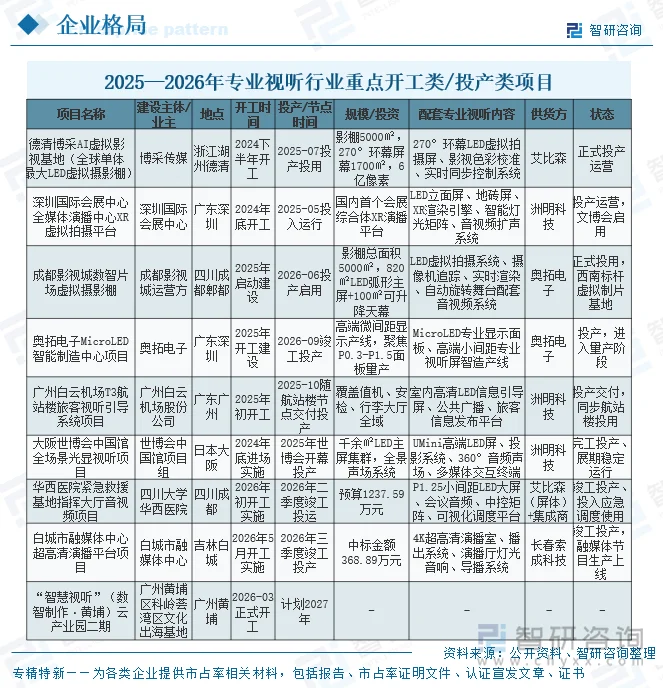
2025—2026年专业视听行业重点开工及投产项目,项目分布在浙江德清、广东深圳、四川成都、广州、四川成都、吉林白城以及日本大阪等地,供货主体主要包括艾比森、洲明科技、奥拓电子、长春索成科技,应用场景涵盖LED虚拟影视基地、会展XR演播、MicroLED智能制造、机场交通枢纽、国际展会、医院应急指挥、融媒体中心、视听产业园等领域,配套环幕虚拟拍摄屏、XR演播平台、MicroLED显示面板、LED信息引导屏、音视频及可视化调度、高清演播播出等视听系统;项目建设时序差异较大,多数项目已于2025至2026年陆续竣工投产、投入运营,广州黄埔“智慧视听”二期项目2026年3月开工,计划2027年建成。
3、完工/投产类
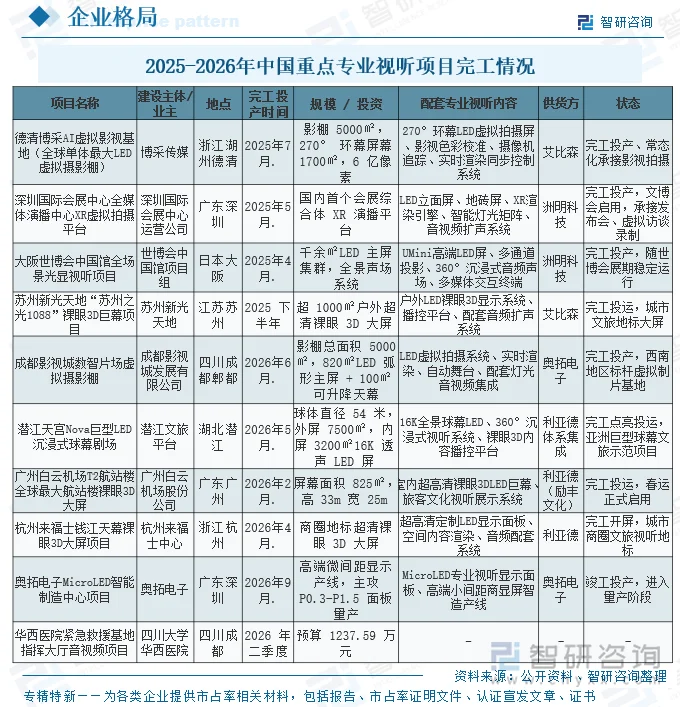
2025–2026年多个专业视听完工投产项目分布于浙江、广东、日本大阪、江苏、四川、湖北等地,供货方包含艾比森、洲明科技、奥拓电子、利亚德等企业,应用场景覆盖虚拟影视拍摄基地、会展XR演播、国际展馆、文旅裸眼3D大屏、球幕剧场、交通枢纽、应急指挥以及MicroLED显示制造产线,配套虚拟拍摄环幕、XR渲染平台、裸眼3DLED、全景球幕、高清巨幕、音视频集成、MicroLED显示面板等视听产品,项目集中在2025年4月至2026年9月陆续完工投运,部分项目成为区域标杆、行业标志性示范项目。
四、专业视听项目建设风险
1、需求与方案风险
专业视听项目在前期方案阶段容易面临业主需求反复变动的问题,尤其是XR虚拟影棚、沉浸式文旅这类重体验类项目,业主往往难以在项目初期形成清晰、量化的建设标准,在实施过程中持续调整屏体规格、视听效果、功能模块等要求,不仅会带来现场返工,拉长整体工期,还容易推高项目建设成本,同时虚拟拍摄项目还存在业主预期效果和硬件渲染能力不匹配的问题,给后期验收埋下隐患。项目前期方案设计容易出现漏项,专业视听系统是显示、音频、中控、渲染服务器、同步控制系统、供电散热、结构承重等多系统组合的工程,设计阶段若忽略建筑承重、弱电带宽、机房制冷等配套条件,等到进场施工后才发现配套条件不达标,将直接阻碍项目推进。沉浸式裸眼3D、球幕影棚类项目还存在硬件建设与内容制作进度脱节的风险,硬件系统按期完工交付,但定制化视听内容制作周期较长,内容呈现效果达不到约定标准,会造成硬件系统闲置,项目无法完成最终投产验收。
2、供货与供应链风险
应链端的不确定性同样会影响项目推进,高端小间距LED、MicroLED屏体、影视级同步控制器等核心器件产能弹性有限,行业订单集中释放时容易出现物料交付延期的情况,叠加驱动IC等元器件供给波动,进一步拉长供货周期。异形大屏、球幕、天幕等定制化显示产品还存在屏体一致性管控难度大的问题,不同批次器件参数存在差异,拼接后容易出现色差、亮度不均等问题,这类观感问题往往会成为项目验收的卡点。专业视听项目普遍存在多方分包的情况,屏体供应商、音响厂商、中控设备商、内容制作团队、钢结构及弱电施工单位分头参与建设,各参与方之间的工作界面、责任边界不容易划分清晰,系统联调出现故障时容易出现责任推诿,拉长调试周期。
3、现场施工与工程风险
现场施工层面受制于土建配套进度,多数专业视听集成属于场馆、园区、交通枢纽基建完成后的二次配套工程,项目进场时间高度依赖土建、机房、强电、空调等前置工程的交付节奏,一旦前置工程延期,视听系统施工窗口就会被压缩。户外裸眼3D大屏、高空天幕、巨型球幕项目多涉及高空作业,施工会受到天气条件、建筑幕墙结构、夜间施工许可、物业管理规定等外部条件约束;老旧场馆改造项目还普遍存在管线空间不足的情况,现场改造难度往往高于前期预判。XR虚拟摄影棚对同步性能要求极高,屏幕追踪、摄像机定位、实时渲染引擎、灯光音响需要实现毫秒级协同联动,系统联调逻辑复杂,联调不顺利会直接造成项目投产节点延后。
4、验收、回款与商务风险
商务与回款是专业视听集成项目的突出风险,沉浸式文旅项目的视听效果带有较强的主观属性,不像工业装备具备清晰的量化验收指标,部分业主会以观感不满足预期为由推迟验收,或是扣减项目款项。政务平台、国企文旅、交通类项目付款节奏大多按照建设节点分批支付,还普遍设置1至3年的质保期,项目完工投用后尾款、质保金回收周期较长,持续占用厂商和集成商的现金流。文旅产业园、文化场馆类项目受地方财政状况、招商进度影响较大,项目完成备案或者签订供货合同之后,如果业主资金收紧,可能出现预算缩减、项目暂缓甚至停建的情况,造成订单缩水或者合同取消。
5、技术迭代与运维风险
行业快速的技术迭代也给建成项目带来隐性风险,MicroLED、8K超高清、实时渲染等视听技术迭代速度快,项目建设周期通常在半年到一年,等到项目交付投产时,新一代硬件方案已经推向市场,业主很可能提出额外的升级改造诉求,增加项目方的投入压力。VP影棚、大型异形文旅大屏设备体量庞大,零部件繁多,很多文旅场景需要7×24小时不间断运行,后期故障发生概率更高,长期运维、备件储备、现场响应都会形成持续压力;同时不同品牌软硬件之间通信协议不统一,也会造成后续系统扩容、功能升级困难。
6、政策与外部风险
户外商圈大屏需要完成外立面改造审批、消防验收,同时各地对户外屏幕的亮度、播放时长、光污染管控以及播放内容都有监管要求,若前期合规评估不到位,项目建成后面临整改调整的可能。沉浸式文旅类视听项目投运后的价值依托客流支撑,如果后续文旅政策变化、游客流量不及预期,业主方有可能压缩后期运维预算,影响系统长期稳定运行。
更多行业分析详见智研咨询发布的《中国专业视听行业市场研究分析及产业前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。
 智研咨询 - 精品报告

2026-2032年中国专业视听行业市场研究分析及产业前景研判报告
《2026-2032年中国专业视听行业市场研究分析及产业前景研判报告》共九章,包含2021-2025年专业视听行业各区域市场概况,专业视听行业主要优势企业分析,2026-2032年中国专业视听行业发展前景预测等内容。


 公众号
 小程序
 微信咨询