


上市企业:西藏珠峰(600338)、金徽股份(603132)、山金国际(000975)、国城矿业(000688)等
相关企业:上海格派镍钴材料股份有限公司、江西江钨钴业有限公司、金川集团镍钴股份有限公司、浙江嘉利珂钴镍材料有限公司、赣州吉锐新能源科技股份有限公司、湖南邦普循环科技有限公司、南通新宙邦资源再生有限公司、湖南金帛新材料有限公司、江苏凯力克钴业股份有限公司、赣州逸豪优美科实业有限公司等
一、概述
铅精矿是有色金属铅锌矿及多金属矿经采选(磨矿、浮选)产出的初级矿产品,通常以含铅为主、伴生银(部分含锌铜),是下游铅冶炼企业生产铅锭、铅合金及铅酸蓄电池的核心原料,处于“矿山采选—冶炼—精深加工”产业链上游。从年报披露看,四家样本企业均布局于铅锌铜银多金属矿山采选环节,但产品结构与资源禀赋差异明显:西藏珠峰控股的塔中矿业为塔吉克斯坦超大型铅锌铜银多金属矿山,铅精矿(含银)为其主营业务收入支柱;金徽股份深耕甘肃西成铅锌矿田,铅精矿(含银)与锌精矿并重;山金国际以矿产金为主业,铅锌银由玉龙矿业伴生产出,铅精矿为次要产品;国城矿业的铅精矿则与其钼精矿、锌精矿、钛白粉等共同构成多元产品矩阵。
行业层面, 2025年全球铅精矿产量微增,但受极端天气、矿石品位下降及外部干扰影响,部分在产矿山产量不及预期,而原生铅冶炼复产增产带动需求增长,供需缺口扩大、加工费承压;铅的需求以铅酸蓄电池为核心刚性支撑,储能等新场景拓宽空间。整体看,铅精矿盈利高度依赖矿山资源禀赋与入选品位,多金属伴生特征使企业在主业之外普遍向锂、金、铜等战略金属延伸。
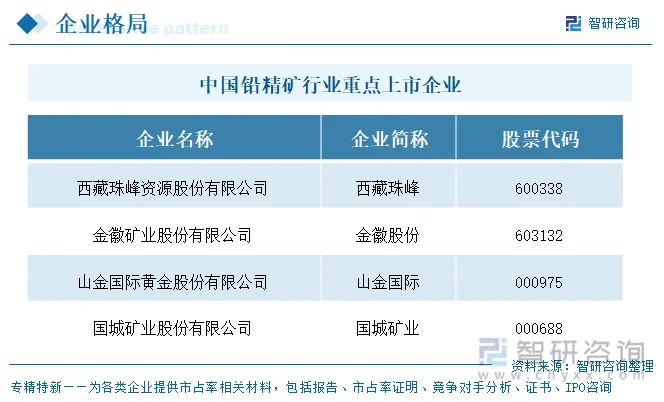
二、企业基本情况及业务布局
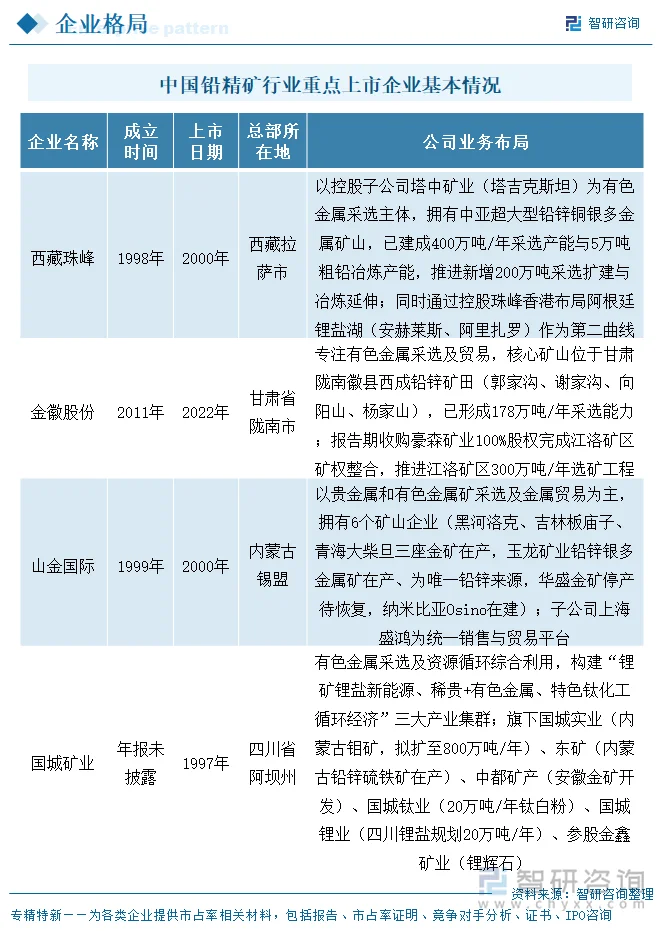
四家企业中,上市时间跨度从1997年至2022年:国城矿业最早于1997年在深交所挂牌(前身为涪陵建筑陶瓷,历经主业重定位),西藏珠峰与山金国际均于2000年上市,金徽股份最晚于2022年登陆上交所,上市与成立间隔最长者经历较长培育期。成立年份方面,西藏珠峰(1998年)、山金国际(1999年)成立较早,金徽股份前身成立于2011年(2020年完成股份制改制)。
总部区位呈现鲜明的资源导向特征:西藏珠峰注册于拉萨,面向其境外塔吉克斯坦矿山与南美盐湖的跨境资源布局;金徽股份注册于甘肃陇南徽县,紧贴西成铅锌矿田;山金国际注册于内蒙古锡林郭勒盟(办公地在北京),依托玉龙矿业等北方矿山;国城矿业注册于四川阿坝马尔康(办公地在北京),矿山与冶炼基地主要分布在内蒙古。整体均围绕自有或控股矿山资源选址。
按主业定位可将四家企业归为两类:一是以铅锌铜银采选为主业的专业化资源型企业,代表为西藏珠峰与金徽股份,前者以境外超大型多金属矿山+冶炼产能为核、后者聚焦西成矿田采选并推进江洛矿区扩建;二是综合平台型企业,代表为山金国际(黄金为主、有色为辅、贸易为补充)与国城矿业(钼+铅锌+钛化工+锂盐多产业集群)。两类企业均围绕自有矿山资源组织生产,资源禀赋决定产品结构与盈利厚度。
三、铅精矿代表性产品对比及业务模式
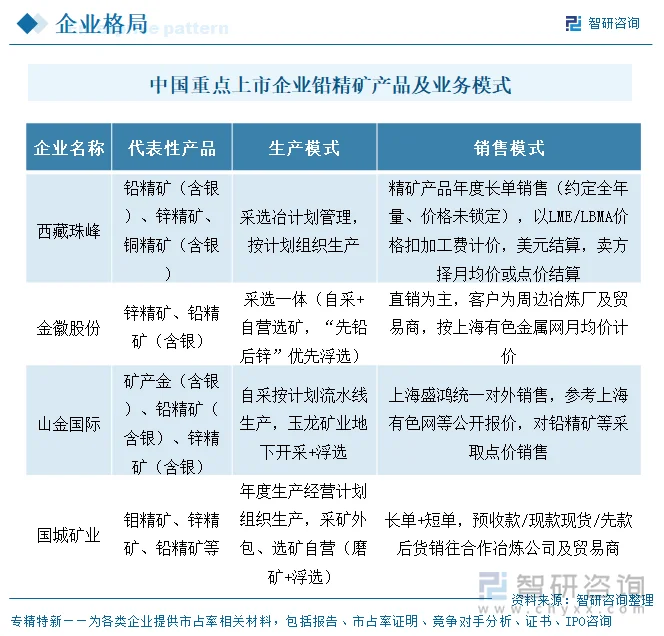
代表性产品上,西藏珠峰、金徽股份、山金国际均在分产品表中单列铅精矿(含银)或铅精矿收入,口径分别对应“铅精矿(含银)”与“铅精矿”;国城矿业单列“铅精矿”行,但其营收占比仅2.48%,与钼精矿(50.77%)、钛白粉(28.67%)相比属次要精矿品种。山金国际虽单列铅精矿,但同时存在合并口径“铅锌精矿含银”(含铅锌合计10.27亿元),该合并口径非纯铅精矿,横向比较时不应直接并列排名。
产销模式方面,四家均以自采或控股矿山为基础、选矿自营为主;销售端西藏珠峰采用年度长单+点价/月均价(美元结算),金徽股份以直销周边冶炼厂、按上海有色金属网月均价计价为主,山金国际由上海盛鸿统一销售平台对外、对铅精矿等采取点价,国城矿业以“长单+短单”结合、预收款/先款后货销往合作冶炼及贸易企业。下游客户主要为冶炼厂与贸易商,产品定价普遍挂钩公开市场价格。
四、公司经营业绩
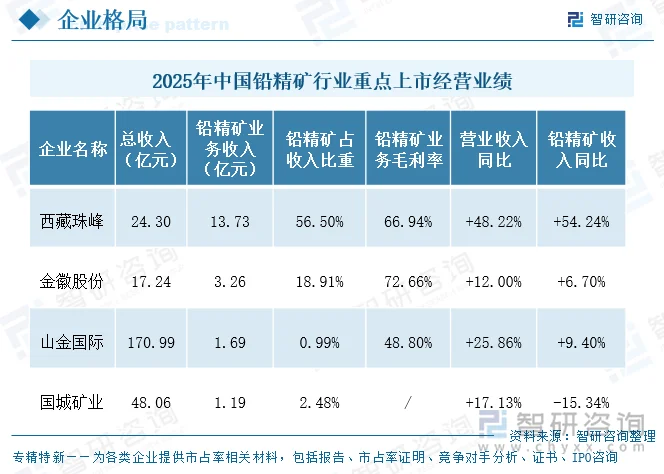
四家企业2025年营业收入均实现正增长,规模排序为山金国际(170.99亿元)居首,其后为国城矿业(48.06亿元)、西藏珠峰(24.30亿元)、金徽股份(17.24亿元);首尾规模相差约9.9倍。增速上,西藏珠峰以+48.22%领涨,山金国际+25.86%、国城矿业+17.13%、金徽股份+12.00%紧随,增长动能主要来自矿产金量价齐升(山金国际)、塔中矿业产能释放与铅锌量价回暖(西藏珠峰)以及钛白粉板块放量(国城矿业)。
按2025年铅精矿营业收入排序,西藏珠峰以13.73亿元绝对领先,金徽股份3.26亿元次之,山金国际1.69亿元、国城矿业1.19亿元;首尾相差约11.5倍,集中度极高,西藏珠峰一家占据样本铅精矿收入合计的逾七成。增速分化明显:西藏珠峰+54.24%、山金国际+9.40%、金徽股份+6.70%为正,国城矿业-15.34%为唯一负增长。从铅精矿占总营收比重看,西藏珠峰达56.50%(高度依赖),金徽股份18.91%(中度依赖),国城矿业2.48%、山金国际0.99%(低度依赖);后两者铅精矿仅为多元产品中的伴生或次要项,主业波动对其整体营收冲击有限,多元化形成缓冲。
毛利率是分化最剧烈的指标:金徽股份铅精矿(含银)毛利率72.66%最高,西藏珠峰66.94%次之,山金国际48.80%,三家企业毛利率均较上年提升(+4.11、+10.59、+4.67个百分点),反映入选品位与成本管控改善;国城矿业铅精矿毛利率因营收占比未达10%披露门槛、年报未单列。高毛利率区间(48%—73%)体现铅锌多金属矿山的资源禀赋优势,差异主要源于矿山品位、伴生银计价与采选成本。
五、企业铅精矿产销量
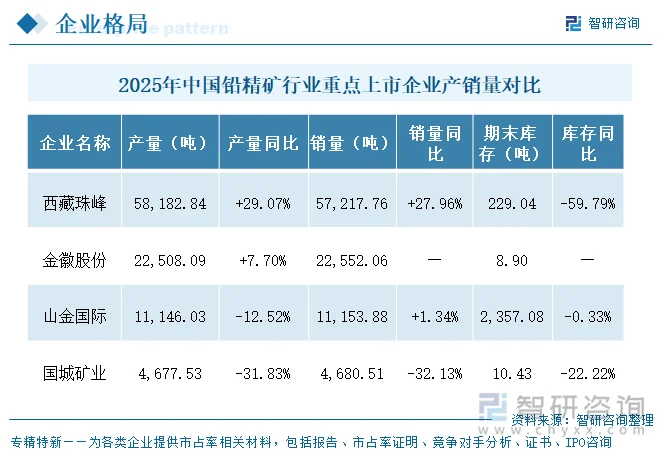
2025年产量端呈明显两极:西藏珠峰铅精矿(含铅)产量58,182.84吨、同比+29.07%,金徽股份22,508.09吨、同比+7.70%,两者逆势扩产;山金国际11,146.03吨、同比-12.52%,国城矿业4,677.53吨、同比-31.83%,两者产量下滑。在铅精矿价格与加工费承压的背景下,西藏珠峰、金徽“价弱量增”与山金、国城的“量价齐弱”形成对照,前者以产量扩张对冲价格下行。
库存信号分化:西藏珠峰期末库存229.04吨、同比-59.79%,去库存成效显著;山金国际库存2,357.08吨、同比-0.33%基本平稳;国城矿业库存10.43吨、同比-22.22%。金徽股份期末库存仅8.90吨、销量与产量近乎一致,亦无积压。
六、研发投入
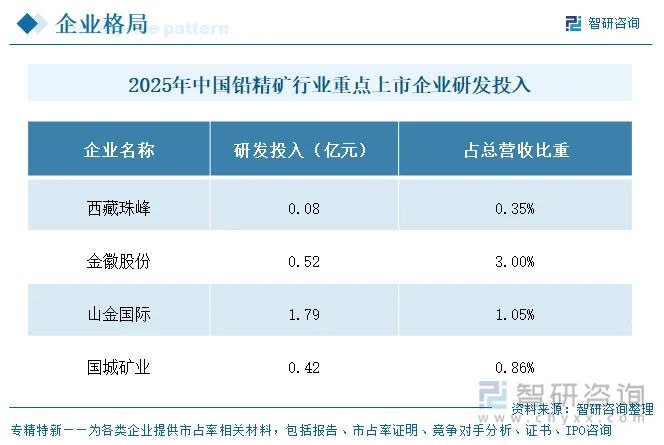
2025年研发投入绝对规模以山金国际1.79亿元居首(含资本化),国城矿业0.42亿元、金徽股份0.52亿元次之,西藏珠峰0.08亿元最小;投入强度(占营收比重)则呈相反排序:金徽股份3.00%最高,山金国际1.05%、国城矿业0.86%,西藏珠峰仅0.35%最低。绝对规模第一与投入强度第一并非同一家企业,山金国际凭借大体量营收摊薄了强度,金徽股份则以高研发强度支撑采选工艺与资源增储。
四家研发投入占营收比重均不高(0.35%—3.00%),且多为费用化(西藏珠峰、金徽股份资本化比重为0,山金国际资本化1,542,427.14元、占比0.86%,国城矿业资本化比重0.00%)。行业整体研发投入强度有限,矿企竞争优势更依赖资源禀赋与采选效率而非研发,金徽股份的3.00%已属样本中相对突出者。
七、公司发展规划
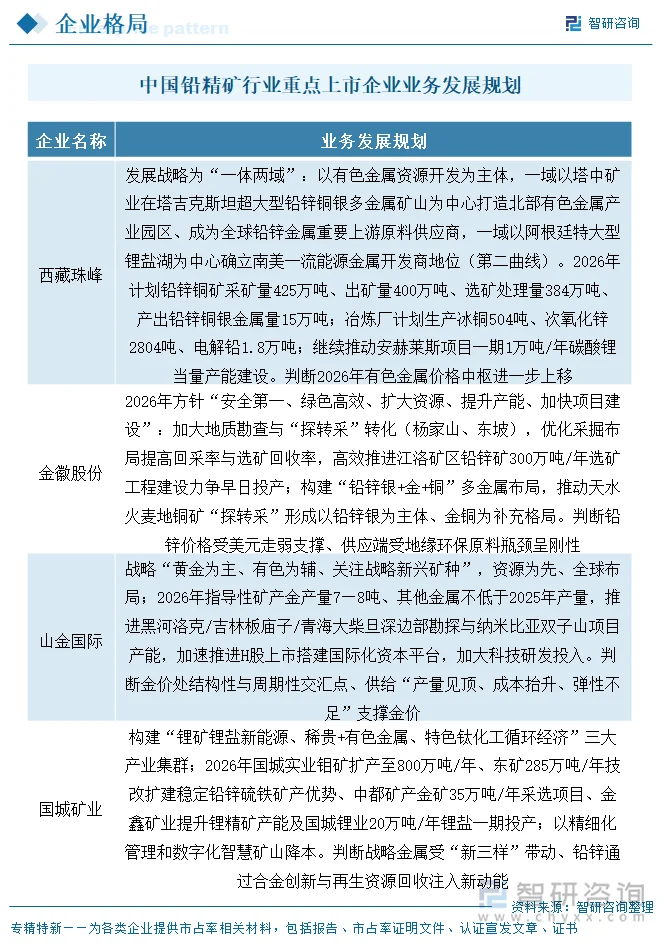
四家企业的发展规划可归纳为三条主线。其一,做强主业、巩固资源壁垒:西藏珠峰推进塔中矿业采选扩建与冶炼延伸、2026年计划产出铅锌铜银金属量15万吨;金徽股份推进江洛矿区300万吨/年选矿工程与“探转采”转化;国城矿业推进东矿285万吨/年技改与钼矿扩产。其二,延链补链、寻找第二曲线:西藏珠峰与国城矿业分别押注南美锂盐湖与国内锂盐,金徽股份构建“铅锌银+金+铜”多金属布局,山金国际在黄金主业之外关注战略新兴矿种,行业普遍从单一铅锌向多金属、新能源材料延伸以规避单一价格波动风险。其三,结构优化与精益运营:各企业均强调数字化智慧矿山、精细化管理降本与安全生产。
八、铅精矿行业代表性上市企业分析——西藏珠峰
西藏珠峰资源股份有限公司(600338,上交所)成立于1998年,2000年上市,总部位于拉萨。公司控股的塔中矿业是中亚地区极具发展潜力的铅锌铜银多金属矿山开发企业,主要产品为铅精矿(含银)、锌精矿和铜精矿(含银),已建成400万吨/年采选产能与5万吨粗铅冶炼产能,并推进新增200万吨采选扩建及冶炼产业链延伸,行业地位上致力于成为全球铅锌金属重要的上游原料供应商。
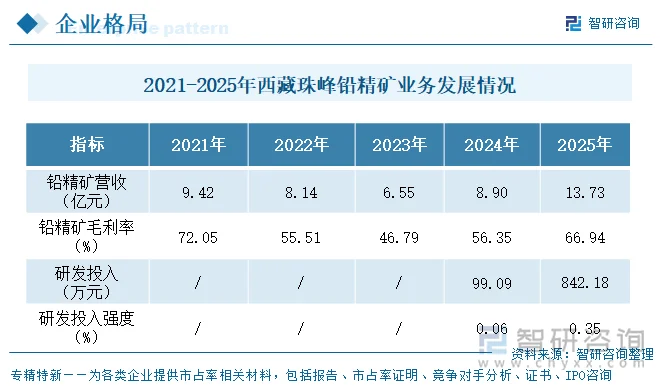
经营业绩方面,公司总营收由2023年14.68亿元增至2025年24.30亿元,两年增长约65%,增长主要来自塔中矿业产能释放与铅锌量价回暖;铅精矿(含银)2025年收入13.73亿元、毛利率66.94%(较上年增加10.59个百分点),毛利率提升归因于入选品位与成本改善;铅精矿(含铅)产量58,182.84吨、销量57,217.76吨,产销基本匹配且期末库存同比下降59.79%,去库存成效显著。
更多行业分析详见智研咨询发布的《中国铅精矿行业市场运行态势及发展潜力研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国铅精矿行业市场运行态势及发展潜力研判报告
《2027-2033年中国铅精矿行业市场运行态势及发展潜力研判报告》共九章,包含2027-2033年铅精矿行业发展战略研究,2027-2033年铅精矿行业投资策略探讨,2027-2033年铅精矿行投资风险评估等内容。


 公众号
 小程序
 微信咨询



