内容概况:改性塑料领域的技术迭代与应用场景的持续拓展,推动行业市场体量稳步增长,据统计,2025年中国改性塑料行业市场规模达4107.1亿元,同比增长19.6%,这一增速明显领先于塑料加工行业整体水平,充分彰显出高性能改性材料在制造业转型升级大趋势下的高成长属性。与此同时,国内企业在核心配方技术、改性制备工艺及规模化生产能力上持续取得突破,中高端产品的进口替代节奏不断加快,本土品牌的市场占有率稳步攀升,叠加新材料领域产业政策的定向扶持,以及行业绿色化、功能化的发展导向,行业在规模快速扩容的同时实现了发展质量的同步提升。
相关上市企业:金发科技(600143)、会通股份(688219)、江苏博云(301003)、奇德新材(300995)、国恩股份(002768)、普利特(002324)、道恩股份(002838)、银禧科技(300221)、沃特股份(002886)、南京聚隆(300644)、聚石化学(688669)、聚赛龙(301131)、科拜尔(920066)
相关企业:巴斯夫(中国)有限公司、科思创聚合物(中国)有限公司、杜邦中国集团有限公司、LG化学(广州)工程塑料有限公司、广东中塑新材料股份有限公司、广东省天行健新材料股份有限公司、苏州禾昌聚合材料股份有限公司、深圳市富恒新材料股份有限公司
关键词:改性塑料行业市场政策、改性塑料产业链、改性塑料产量、塑料改性化率、改性塑料市场规模、改性塑料竞争格局、改性塑料发展趋势
一、概述
1、定义及分类
改性塑料是以初级形态树脂为主要成分,以能改善树脂力学、流变、燃烧性、电、热、光、磁等某一方面或某几方面性能的添加剂或其他树脂等为辅助成分,通过填充、增韧、增强、共混、合金化等技术手段,得到的具有均一外观的材料。相较于基础树脂,改性塑料在阻燃、强度、耐候、环保等基础性能和易成型、色彩丰富、吸震消音等方面具备显著优势,是实现“以塑代钢”“以塑代木”的关键载体,也是汽车、家用电器、电子通信、新能源、医疗器械等下游产业升级的重要支撑。
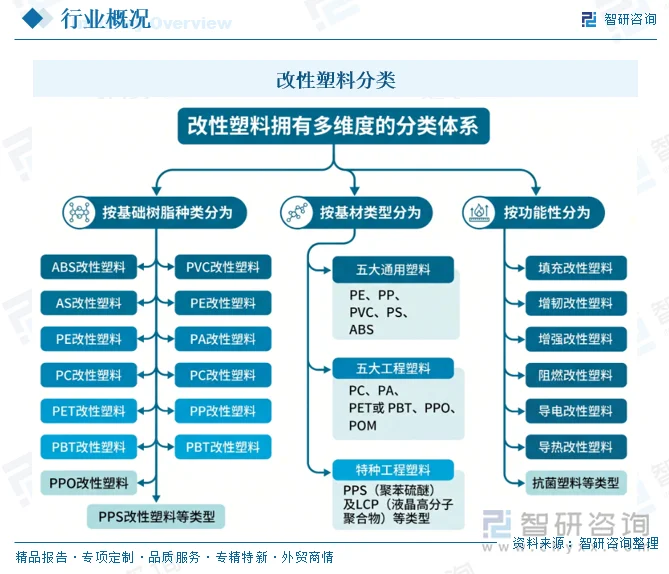
改性塑料拥有多维度的分类体系,按基础树脂种类分为ABS改性塑料、PVC改性塑料、AS改性塑料、PE改性塑料、PA改性塑料、PC改性塑料、PET改性塑料、PP改性塑料、PBT改性塑料、PPO改性塑料、PPS改性塑料等类型;按基材类型分为五大通用塑料(PE、PP、PVC、PS、ABS)、五大工程塑料(PC、PA、PET或PBT、PPO、POM)以及特种工程塑料如PPS(聚苯硫醚)及LCP(液晶高分子聚合物)等类型;按功能性分为填充改性塑料、增韧改性塑料、增强改性塑料、阻燃改性塑料、导电改性塑料、导热改性塑料、抗菌塑料等类型。
2、行业特点
改性塑料是典型的“配方驱动”行业,技术研发、助剂复配与下游应用验证构成核心竞争力,不同应用领域对材料性能要求千差万别,需深度定制开发,部分高端应用验证周期长、客户黏性高。同时,行业下游应用极为广泛,家电为第一大应用领域,其次为汽车、电子电器、办公设备与电动工具,改性材料已成为多产业轻量化与功能化升级不可或缺的配套材料。
二、市场政策
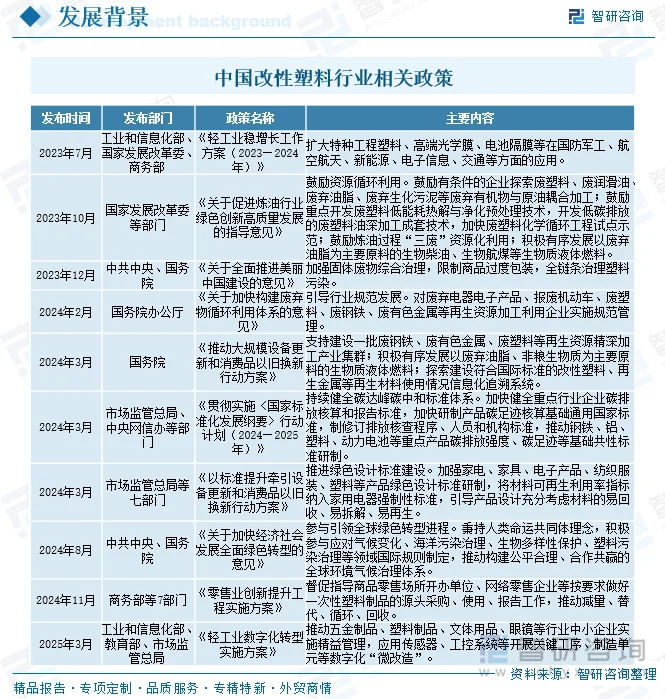
近年来,国家层面围绕改性塑料及其上下游出台了一系列政策,形成“高端应用拓展—绿色循环利用—标准体系支撑—数字化升级”协同推进的导向:一方面鼓励特种工程塑料、高端光学膜、电池隔膜等在国防军工、航空航天、新能源、电子信息、交通等领域扩大应用;另一方面强化塑料污染全链条治理和废弃物循环利用,支持废塑料化学循环工程试点示范、再生资源规范管理和再生资源精深加工产业集群建设,探索改性塑料等再生材料使用情况信息化追溯;同时加快塑料产品碳足迹、碳排放强度及绿色设计标准研制,将材料可再生利用率纳入相关标准,推动一次性塑料制品减量、替代、循环、回收,并引导塑料制品行业中小企业开展数字化“微改造”。总体看,政策既强调改性塑料在战略性新兴产业中的高端化发展,也突出其绿色化、循环化、标准化和数字化转型,为行业规范发展与创新能力提升提供了有力支撑。
三、产业链
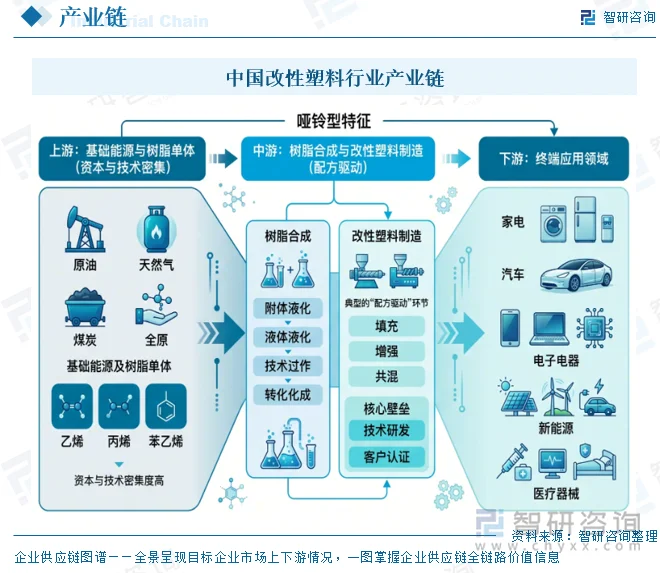
中国改性塑料产业链呈“哑铃型”特征,上游为原油、天然气、煤炭等基础能源以及乙烯、丙烯、苯乙烯等树脂单体,资本与技术密集度高;中游为树脂合成与改性塑料制造,属于典型的“配方驱动”环节,技术研发和客户认证是核心壁垒;下游对接家电、汽车、电子电器、新能源、医疗器械等终端应用。
相关报告:智研咨询发布的《中国改性塑料行业市场行情动态及竞争战略分析报告》
四、发展现状
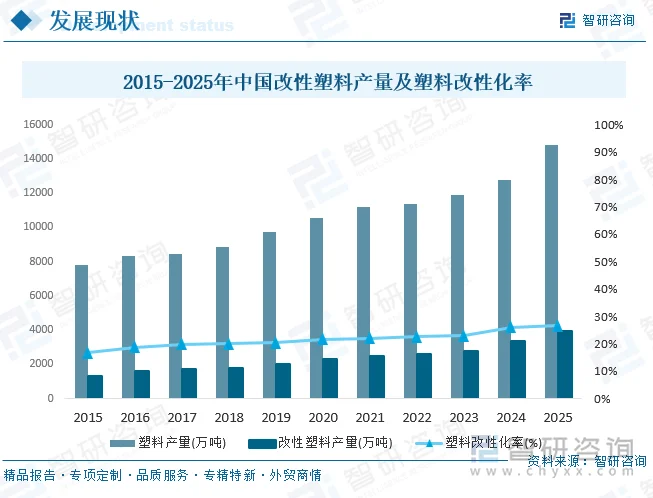
中国改性塑料产业起步时间相对偏晚,但整体发展增速表现亮眼,近些年,家电、乘用车等传统下游赛道在促消费政策的托举下,需求端保持平稳运行的态势,同时,光伏储能、高端电子制造、低空经济等新兴领域规模快速扩张,持续催生对轻量化、阻燃、高强度类高性能改性材料的新增需求,叠加“以塑代钢”的产业发展趋势,以及双碳目标带动的轻量化发展导向,行业的市场应用边界得到持续拓展,匹配不断扩容的市场需求,国内石化产业链体系持续完善,为行业供给了充足的基础树脂原料,改性配方技术与生产工艺的不断成熟,推动产品性能持续迭代升级,再加上高端改性塑料领域广阔的进口替代空间,共同驱动国内产能实现有序扩张,据统计,2015到2025年十年间,中国塑料总产量从7807.66万吨增长至14792.8万吨,改性塑料产量从1307万吨攀升至3927万吨,塑料改性化率也由16.74%提升至26.55%,行业整体延续持续增长的发展格局。但与欧洲等发达经济体相比,国内行业发展水平仍存在不小差距,未来在汽车轻量化、家电、电子电气、新能源等领域的拉动下,仍具备充足的增长空间与发展潜力。
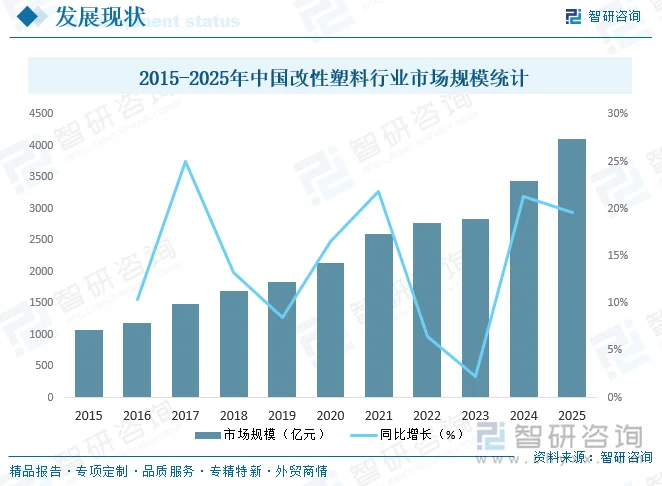
市场规模方面,改性塑料领域的技术迭代与应用场景的持续拓展,推动行业市场体量稳步增长,据统计,2025年中国改性塑料行业市场规模达4107.1亿元,同比增长19.6%,这一增速明显领先于塑料加工行业整体水平,充分彰显出高性能改性材料在制造业转型升级大趋势下的高成长属性。与此同时,国内企业在核心配方技术、改性制备工艺及规模化生产能力上持续取得突破,中高端产品的进口替代节奏不断加快,本土品牌的市场占有率稳步攀升,叠加新材料领域产业政策的定向扶持,以及行业绿色化、功能化的发展导向,行业在规模快速扩容的同时实现了发展质量的同步提升。
五、竞争格局
中国改性塑料产业起步较晚,整体技术水平与发达经济体仍有不小差距,早期海外龙头企业通过代理合作或自建生产基地的方式进入国内,占据了市场主要份额,目前高端市场仍由巴斯夫、沙比克、科思创、杜邦等跨国化工巨头主导。近年在产业政策加持与行业参与者的持续攻坚下,本土企业实现快速成长,具备自主研发能力的厂商逐步扩大中端市场占比,并持续向高端领域渗透,如金发科技等,但低端赛道聚集了大量中小型厂商,主打初级改性产品,盈利空间较薄,市场竞争充分,因此,全行业虽体量庞大,但整体集中度并不高。
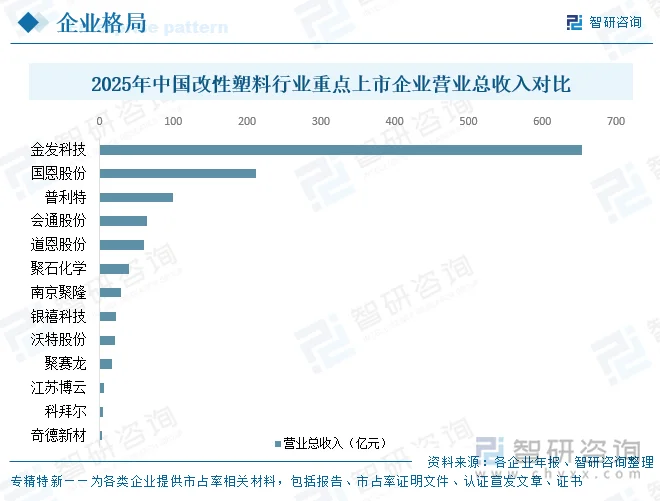
目前,中国改性塑料行业内上市企业主要包括金发科技、会通股份、江苏博云、奇德新材、国恩股份、普利特、道恩股份、银禧科技、沃特股份、南京聚隆、聚石化学、聚赛龙、科拜尔等,2025年行业营收呈现清晰的梯队分层,金发科技以654亿元营业总收入稳居行业首位,体量大幅领先同业,龙头地位稳固;国恩股份以212.5亿元位列第二,与后续梯队拉开明显差距;普利特、会通股份、道恩股份构成第三梯队,营收规模处于60亿至100亿元区间;聚石化学、南京聚隆、银禧科技、沃特股份、聚赛龙等企业营收集中在16亿至40亿元;江苏博云、科拜尔、奇德新材等营收不足6亿元,归为第四梯队。整体而言,行业营收向头部集中的特征显著,头部企业与中小厂商规模差距悬殊,形成了“龙头引领、中小厂商分散布局”的竞争格局,在行业高端化、全球化的发展趋势下,具备规模优势、技术积累与优质客户资源的头部企业更具扩张动能,未来行业集中度仍有进一步提升的空间。
六、发展趋势
1、高端化突破与进口替代加速
改性塑料行业正从规模扩张向高质量发展转型,补齐高端短板成为核心主线。长期以来,车规级材料、特种工程塑料等高端领域被跨国企业以专利壁垒牢牢掌控,国内企业在长链尼龙、液晶聚合物、聚醚醚酮等品类上长期面临“高端失守”的局面。随着下游改性塑料、半导体、航空航天等产业对关键材料的自主可控诉求空前提升,本土头部企业正以前所未有的力度加大研发投入与产能布局,围绕高温尼龙、LCP、PEEK、长玻纤增强材料等方向加速攻关。研发体系从单一配方改良走向“材料—工艺—应用”一体化解决方案,客户认证周期虽长但一旦突破便形成强黏性。未来行业竞争焦点将从通用改性产能的量的比拼,转向高端专用材料国产替代深度的较量,具备全链条正向开发能力的企业有望在新一轮产业分工中占据主动。
2、绿色化与可持续发展成为主线
在“双碳”目标与全球循环经济法规趋严的背景下,绿色低碳已从可选命题变为行业生存的必答题。欧盟碳关税等外部规制倒逼出口企业加速生命周期评价体系建设,再生料掺混比例与可追溯性成为下游整机厂采购的硬性门槛。生物基改性材料、可降解改性塑料及化学回收与物理回收双轨体系正从概念走向规模化验证,头部企业通过共建联合实验室、并购回收网络等方式切入“材料设计—仿真模拟—回收处理”全流程服务。与此同时,下游家电、汽车客户对低散发、无卤阻燃、免喷涂等环保属性的要求持续抬升,推动配方体系向无毒、低挥发、可循环方向重构。绿色化不再只是合规成本,而是重塑竞争格局、构建客户壁垒与品牌溢价的战略支点。
3、产业链一体化与智能制造纵深推进
为摆脱上游原料周期波动与下游客户强势议价的双重挤压,纵向一体化已成为头部企业的共同选择。领先企业通过自建或并购向上游树脂单体与聚合环节延伸,锁定关键原料供应、平滑成本曲线,并依托一体化优势支撑定制化改性需求;向下则通过大客户绑定与全球化基地布局贴近终端交付。在生产端,智能制造与数字化正重塑改性工厂的形态,基于大数据与算法优化的配方开发、工艺参数调优显著提升了研发效率与良品率,服务型制造与工艺云平台开始渗透中小客户市场。一体化与智能化双轮驱动,使行业从松散的物理共混加工,升级为具备技术密度与规模效应的现代材料工业。
4、下游新兴应用场景持续拓展
改性塑料的应用边界正随新一轮科技与产业变革快速外延。改性塑料三电系统、光伏边框、储能电池壳体等场景,对阻燃、导热、耐候等改性指标提出了全新要求,单车用塑量较传统燃油车大幅跃升;低空经济、人形机器人与四足机器人、人工智能服务器液冷散热等前沿领域,催生了对轻量化结构件、电磁屏蔽复合材料、特种工程塑料的增量需求。消费电子在小型化、环保化趋势下持续拉动高端改性材料升级,医疗健康领域对抗菌、生物相容材料的需求也在打开新空间。应用结构的多元化,既为行业打开了穿越传统周期的增长通道,也对企业跨学科的材料设计与快速响应能力提出了更高要求。
更多行业分析详见智研咨询发布的《中国改性塑料行业市场行情动态及竞争战略分析报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国改性塑料行业市场行情动态及竞争战略分析报告
《2027-2033年中国改性塑料行业市场行情动态及竞争战略分析报告》共九章,包含中国改性塑料重点企业发展分析,中国改性塑料行业发展前景及趋势分析,中国改性塑料行业投资分析等内容。


 公众号
 小程序
 微信咨询