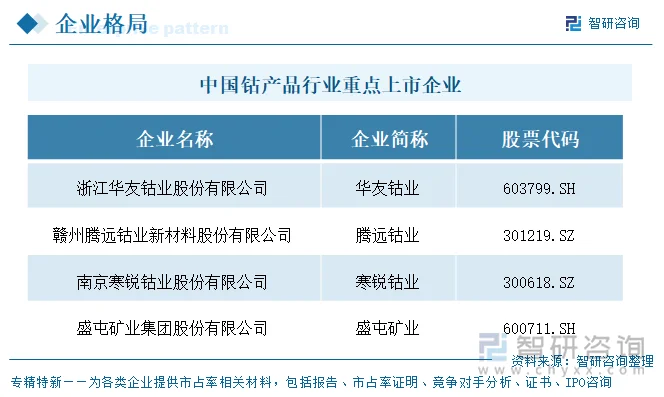
上市企业:华友钴业(603799)、腾远钴业(301219)、寒锐钴业(300618)、盛屯矿业(600711)等
相关企业:上海格派镍钴材料股份有限公司、江西江钨钴业有限公司、金川集团镍钴股份有限公司、浙江嘉利珂钴镍材料有限公司、赣州吉锐新能源科技股份有限公司、湖南邦普循环科技有限公司、南通新宙邦资源再生有限公司、湖南金帛新材料有限公司、江苏凯力克钴业股份有限公司、赣州逸豪优美科实业有限公司等
一、概述
钴是重要的战略性有色金属,广泛应用于新能源锂电池、3C消费电子、高温合金、硬质合金等领域。钴产品产业链涵盖上游钴矿采选、中游钴冶炼(氢氧化钴、硫酸钴、四氧化三钴等钴盐及钴粉)、下游三元前驱体与正极材料。2025年全球钴原料产量约30.45万金属吨,同比增长5%,增量主要来自刚果(金)和印尼;中国是钴消费大国,但钴资源匮乏,主要依靠从刚果(金)进口。本次对比的4家企业按产业链布局可分为两类:一是拥有完整钴产业链的一体化企业(华友钴业、寒锐钴业),二是以钴新材料加工为主的企业(腾远钴业、盛屯矿业)。
4家企业中,上交所2家(华友钴业、盛屯矿业),深交所2家(腾远钴业、寒锐钴业,均为创业板)。华友钴业除A股外还在瑞士交易所发行GDR。按2025年钴产品收入排序,依次为华友钴业、腾远钴业、寒锐钴业、盛屯矿业。
二、企业基本情况及业务布局
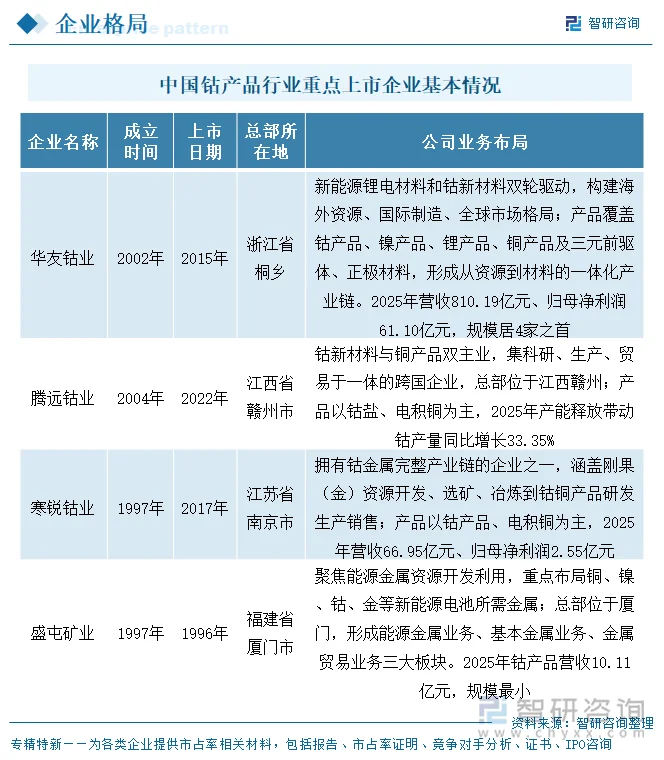
4家企业成立时间集中在1997—2004年间,上市时间跨度从1996年到2022年。腾远钴业2022年上市为最新;盛屯矿业1996年上市为最早,但注册信息显示其前身1992年已改制组建为股份有限公司,2011年由雄震矿业更名而来。区位上,华友钴业(浙江桐乡)与寒锐钴业(江苏南京)位于长三角,腾远钴业位于江西赣州稀土与有色金属产业集群,盛屯矿业位于福建厦门。
4家企业业务布局可分为三种类型。第一类是钴新材料一体化龙头,以华友钴业为代表,从资源到材料全产业链覆盖,钴产品收入仅占总营收6.21%,镍、正极材料等贡献主要收入;第二类是钴铜双主业企业,腾远钴业、寒锐钴业以钴产品和铜产品为核心,钴产品收入占比分别为46.02%、34.44%,对钴业务依赖度高;第三类是能源金属综合平台,以盛屯矿业为代表,钴、铜、镍、锌多金属并重,钴产品收入占比仅3.37%。
三、钴产品代表性产品对比及业务模式
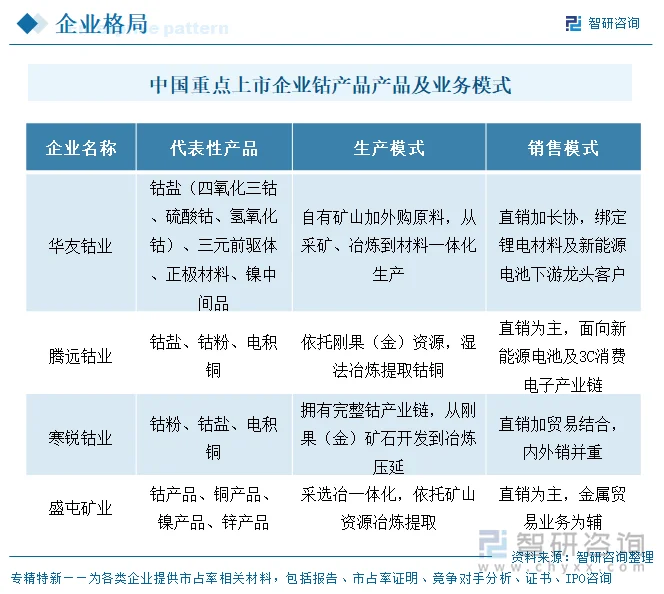
产品结构上,华友钴业产品线最全,涵盖钴盐、三元前驱体、正极材料到镍中间品,钴产品为其中间环节;腾远钴业、寒锐钴业以钴盐、钴粉及电积铜为主;盛屯矿业钴产品为能源金属多品种之一。生产模式上,华友钴业、寒锐钴业均拥有从矿山开采到冶炼的完整产业链,腾远钴业依托刚果(金)资源进行湿法冶炼,盛屯矿业为采选冶一体化。
销售模式上,4家企业均以直销为主,面向新能源锂电池、3C消费电子及硬质合金产业链下游。华友钴业采用直销加长协模式,与新能源电池龙头客户深度绑定;寒锐钴业内销外销并重,腾远钴业与盛屯矿业以直销加金属贸易结合的方式运营。
四、公司经营业绩
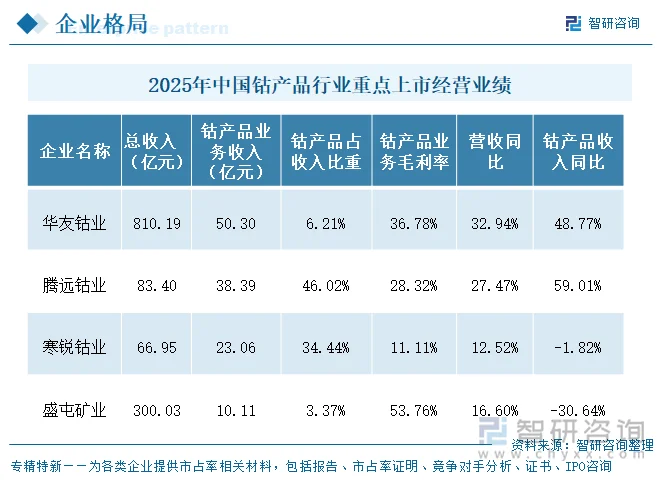
2025年整体营收规模排序为:华友钴业(810.19亿元)大于盛屯矿业(300.03亿元)大于腾远钴业(83.40亿元)大于寒锐钴业(66.95亿元)。4家营收均实现增长,增速排序为华友钴业(+32.94%)大于腾远钴业(+27.47%)大于盛屯矿业(+16.60%)大于寒锐钴业(+12.52%)。钴产品收入规模排序为:华友钴业(50.30亿元)大于腾远钴业(38.39亿元)大于寒锐钴业(23.06亿元)大于盛屯矿业(10.11亿元)。
钴产品收入同比增速分化明显:腾远钴业(+59.01%)与华友钴业(+48.77%)大幅增长,寒锐钴业(-1.82%)与盛屯矿业(-30.64%)下滑。毛利率方面,盛屯矿业钴产品毛利率高达53.76%,华友钴业36.78%,腾远钴业28.32%,寒锐钴业11.11%最低。需注意各家钴产品口径不同:华友钴业含钴盐及中间品,盛屯矿业钴产品规模小、毛利率基数高。
五、企业钴产品产销量
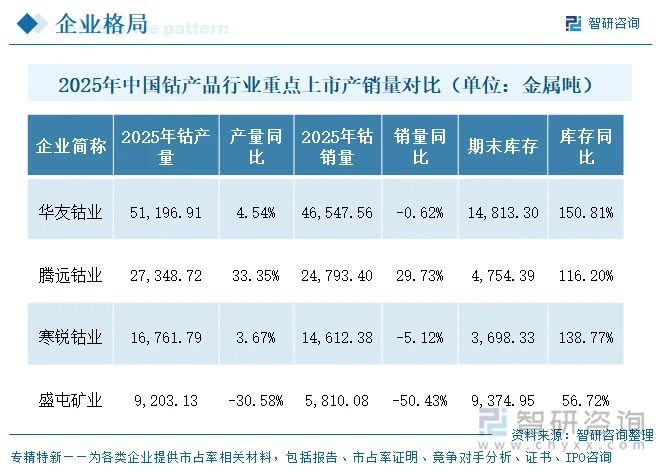
2025年钴产量规模排序为:华友钴业(51,196.91吨)大于腾远钴业(27,348.72吨)大于寒锐钴业(16,761.79吨)大于盛屯矿业(9,203.13吨)。产量增长最突出的是腾远钴业(+33.35%),得益于产能释放;华友钴业(+4.54%)与寒锐钴业(+3.67%)小幅增长;盛屯矿业产量下降30.58%。
4家企业钴产品库存均大幅增加:华友钴业库存+150.81%、寒锐钴业+138.77%、腾远钴业+116.20%、盛屯矿业+56.72%。寒锐钴业年报说明钴产品库存增加主要由于刚果产品库存增加所致;行业整体呈现主动备货加产销量错配的库存上行特征。产销率方面,腾远钴业产销率约90.7%相对均衡,盛屯矿业产销率仅约63.1%,销量降幅(-50.43%)远大于产量降幅,去库存压力较大。
六、研发投入
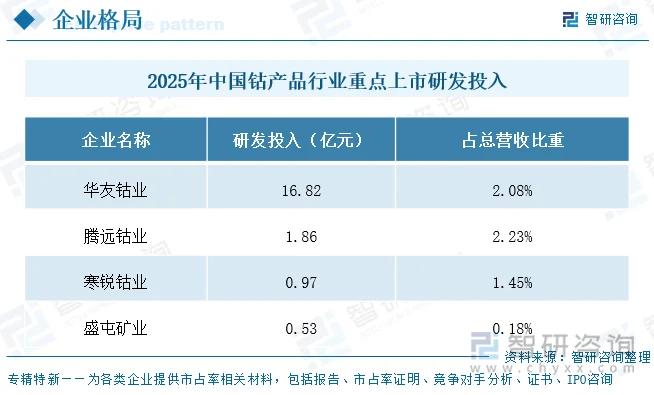
2025年研发投入绝对规模排序为:华友钴业(16.82亿元)大于腾远钴业(1.86亿元)大于寒锐钴业(0.97亿元)大于盛屯矿业(0.53亿元)。研发投入强度(占营收比重)排序为:腾远钴业(2.23%)大于华友钴业(2.08%)大于寒锐钴业(1.45%)大于盛屯矿业(0.18%)。华友钴业研发投入绝对规模最大且研发人员1,708人,是其从资源型企业向新能源材料平台转型的技术支撑;盛屯矿业研发投入强度最低,体现其以资源开采冶炼为主的业务结构。4家研发投入均未资本化。
七、公司发展规划
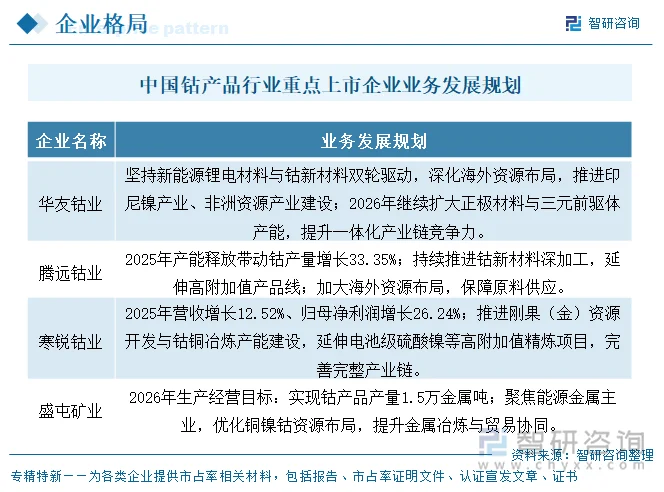
4家企业规划可归纳为三条主线。第一条是钴新材料深加工与产业链延伸,腾远钴业、寒锐钴业持续推进高附加值产品线;第二条是海外资源布局与一体化建设,华友钴业、寒锐钴业深化刚果(金)、印尼资源开发;第三条是能源金属多金属协同,盛屯矿业设定2026年钴产品产量1.5万金属吨目标,聚焦铜镍钴协同发展。
八、钴产品行业代表性上市企业分析——华友钴业
浙江华友钴业股份有限公司成立于2002年,2015年1月在上海证券交易所上市(603799.SH),总部位于浙江桐乡,是新能源锂电材料与钴新材料领域的龙头企业,中国企业500强。公司构建了海外资源、国际制造、全球市场的经营格局,打造新能源产业、新材料产业、印尼镍产业、非洲资源产业以及循环产业五大事业群,实现从钴资源开采到三元前驱体、正极材料的一体化产业链。
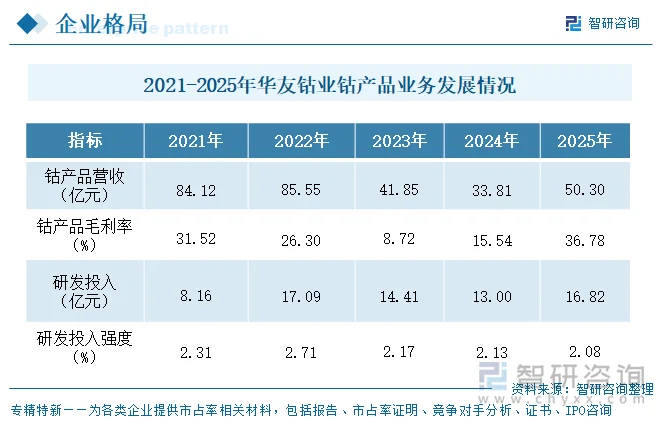
2025年公司实现营业收入810.19亿元,同比增长32.94%;归母净利润61.10亿元,同比增长47.07%;扣非归母净利润57.93亿元,同比增长52.64%。钴产品收入50.30亿元,同比+48.77%,毛利率36.78%,同比提升21.24个百分点,反映2025年钴价回升加高附加值产品占比提升。镍产品收入258.95亿元、同比+81.50%,正极材料收入149.69亿元、同比+73.91%,成为营收增长的主要驱动力。
更多行业分析详见智研咨询发布的《中国钴产品行业市场竞争态势及前景战略研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国钴产品行业市场竞争态势及前景战略研判报告
《2027-2033年中国钴产品行业市场竞争态势及前景战略研判报告》共十章,包含2022-2026年中国钴产品行业上下游主要行业发展现状分析,2027-2033年中国钴产品行业发展预测分析,钴产品行业投资前景研究及销售战略分析等内容。


 公众号
 小程序
 微信咨询