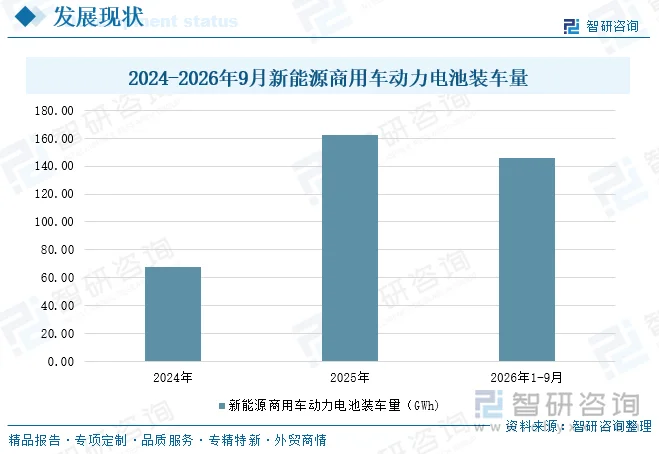
内容概况:新能源商用车动力电池指装配于新能源客车、货车、专用车等商用车型、为其驱动系统提供电能的锂离子电池系统,是商用车电动化的核心部件。2025年国内新能源商用车动力电池装车量达到162.41GWh,同比大幅增长140.8%,增速显著高于乘用车电池赛道,成为动力电池行业最亮眼的增量板块。这一轮爆发,依托“双碳”政策持续推进、营运车辆淘汰更新、港口矿区及城配物流场景电动化落地,叠加换电模式商业化成熟,电动重卡、新能源厢货、环卫车等车型放量拉动电池需求快速上行,商用车电动化进程正式进入规模化放量阶段。进入2026年,增长势头延续,1-9月新能源商用车动力电池累计装车量达145.86GWh,已经达到2025年全年装车规模的89.8%,新能源商用车动力电池行业集中度较好,2026年1-9月,前十家企业市占率达96.7%;前五企业市占率达86.1%,其中宁德时代一家企业占据了43.7%的市场份额;第二梯队企业,亿纬锂能、中创新航、比亚迪、国轩高科市占率分别为14.1%、10.7%、9.6%、8.1%。
上市企业:宁德时代(300750)、比亚迪(002594)、亿纬锂能(300014)、国轩高科(002074)、中创新航(03931,港股)、孚能科技(688567)、欣旺达(300207)、瑞浦兰钧(00666,港股)
相关企业:楚能新能源股份有限公司、三一红象电池有限公司、中汽新能(天津)电池科技有限公司、浙江吉曜通行能源科技有限公司、清陶(昆山)能源发展集团股份有限公司等
关键词:新能源商用车动力电池产业链、新能源商用车动力电池装车量、新能源商用车动力电池行业现状、新能源商用车动力电池企业格局、新能源商用车动力电池集中度、新能源商用车动力电池发展趋势
一、新能源商用车动力电池行业相关概述
新能源商用车动力电池指装配于新能源客车、货车、专用车等商用车型、为其驱动系统提供电能的锂离子电池系统,是商用车电动化的核心部件。不同于乘用车,商用车承担城市配送、干线运输、矿山工程重载作业,对电池的安全性、循环寿命、快充能力、复杂工况适应性提出极高要求。磷酸铁锂因循环寿命长、热稳定性好、成本较低,成为当前商用车领域主流技术路线。
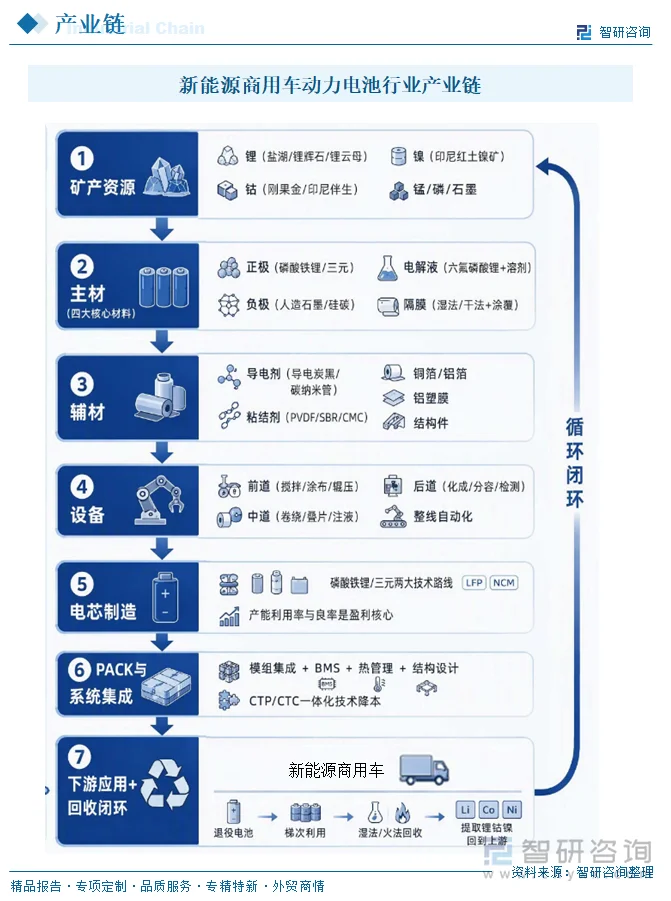
从新能源商用车动力电池产业链看,上游为锂、磷、铁、镍等矿产资源及正极材料、负极材料、电解液、隔膜四大主材与结构件;中游为电芯制造、电池包(PACK)集成、电池管理系统(BMS)与热管理;下游为新能源客车、货车、专用车整车制造及公交、物流、矿山、港口等运营场景,并进一步延伸至充换电运营与动力电池回收利用环节。
二、新能源商用车行业发展现状分析
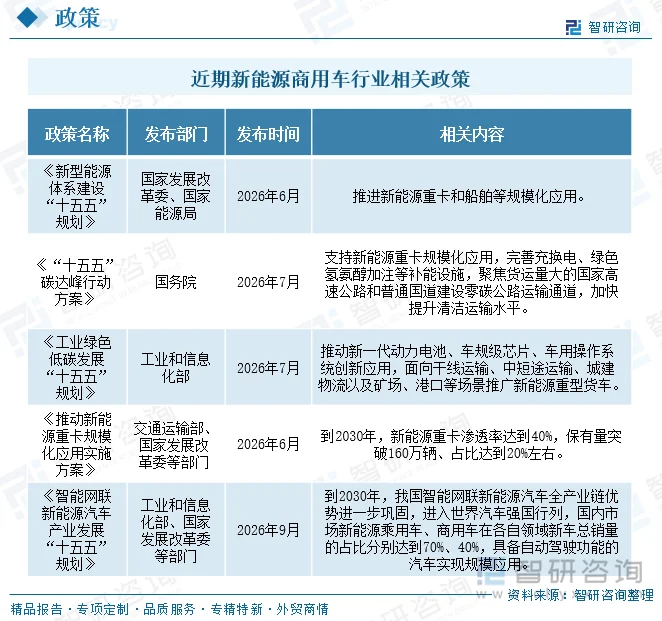
“十五五”期间,零碳公路将逐渐走向网络化、规模化,新能源商用车则成为推动交通运输领域节能减排、实现汽车强国战略的重要抓手。技术、市场与政策协同发展的关键机遇期正在到来。近期我国发布一系列政策支持新能源商用车规模化发展,如《推动新能源重卡规模化应用实施方案》提出,到2030年,新能源重卡渗透率达到40%,保有量突破160万辆、占比达到20%左右。《智能网联新能源汽车产业发展“十五五”规划》提出,到2030年,我国智能网联新能源汽车全产业链优势进一步巩固,进入世界汽车强国行列,国内市场新能源乘用车、商用车在各自领域新车总销量的占比分别达到70%、40%,具备自动驾驶功能的汽车实现规模应用。
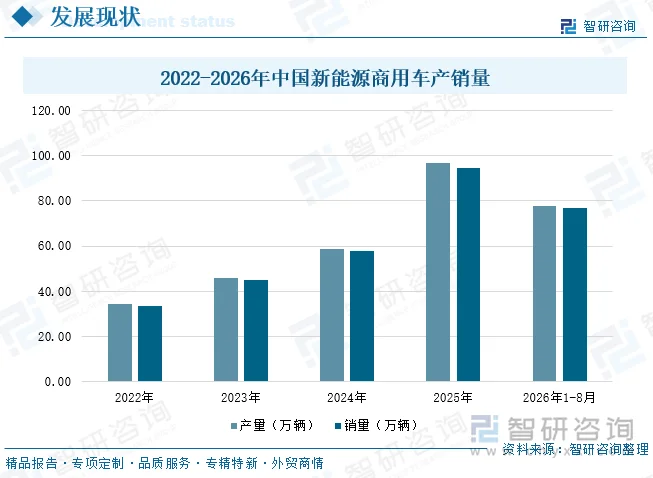
近年来新能源商用车在国内销量与渗透率快速攀升。中汽协数据显示,2025年新能源商用车国内销量达94.58万辆,同比增长64.1%;2026年1-8月销量达76.70万辆,同比增长42%。这一轮增长,是政策引导、运营经济性提升、场景适配成熟共同作用的结果。在“双碳”目标与大气污染治理要求下,各地持续推进城市配送、环卫、港口、矿区、园区短途转运等领域车辆电动化,老旧柴油货车以旧换新政策落地,加速存量运力置换。同时,城配轻卡、换电重卡等产品持续迭代,续航、载重、可靠性不断优化,车电分离模式有效降低车队一次性投入,用电成本优势凸显,物流企业、矿山及港口运营方的采购意愿显著增强。
相关报告:智研咨询发布的《中国新能源商用车动力电池行业市场运行态势及前景战略研判报告》
三、新能源商用车动力电池发展现状
2025年国内新能源商用车动力电池装车量达到162.41GWh,同比大幅增长140.8%,增速显著高于乘用车电池赛道,成为动力电池行业最亮眼的增量板块。这一轮爆发,依托“双碳”政策持续推进、营运车辆淘汰更新、港口矿区及城配物流场景电动化落地,叠加换电模式商业化成熟,电动重卡、新能源厢货、环卫车等车型放量拉动电池需求快速上行,商用车电动化进程正式进入规模化放量阶段。进入2026年,增长势头延续,1-9月新能源商用车动力电池累计装车量达145.86GWh,已经达到2025年全年装车规模的89.8%。
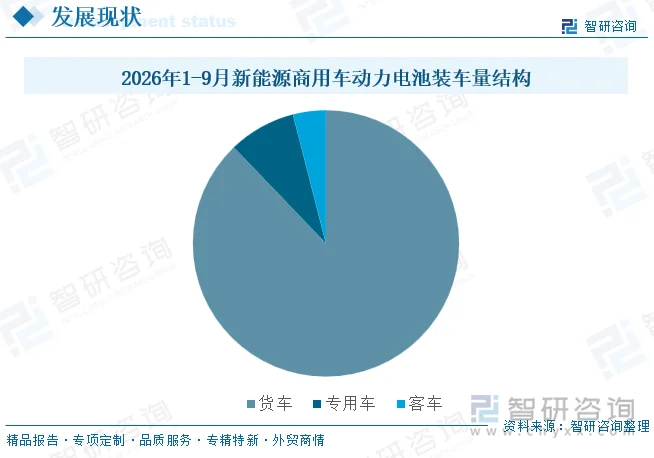
从2026年1-9月新能源商用车动力电池应用结构看,新能源货车是最大应用载体,2025年新能源货车电池装机约128.1GWh、占新能源商用车动力电池总装机量约87.8%%,客车与专用车则贡献其余份额。
四、新能源商用车动力电池企业格局
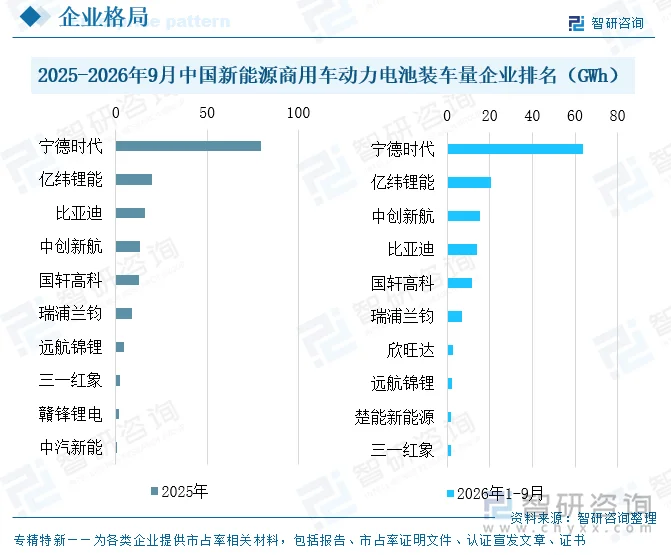
商用车动力电池市场呈现“一超多强、梯队分明”格局。据中国汽车动力电池产业创新联盟数据,2026年1-9月新能源商用车动力电池装车量TOP10企业依次为宁德时代、亿纬锂能、中创新航、比亚迪、国轩高科、瑞浦兰钧、欣旺达、远航锦锂、楚能新能源、三一红象。其中宁德时代以63.76GWh装车量,远超其他电池厂商;亿纬锂能、中创新航、比亚迪、国轩高科四家企业装车量在10GWh以上,其余电池企业装车量均低于10GWh。
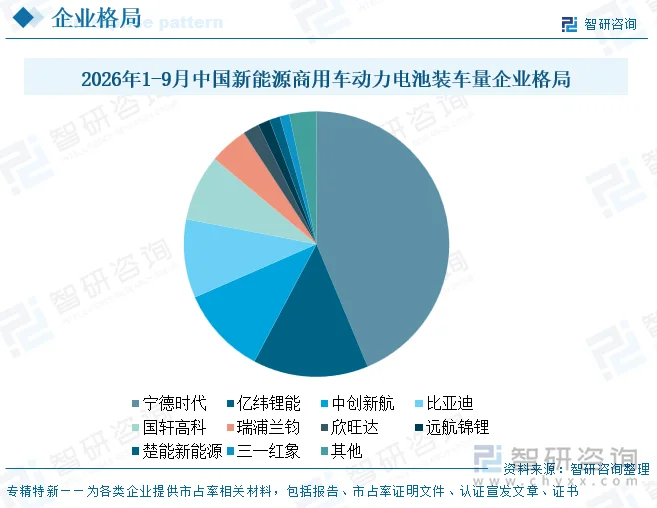
新能源商用车动力电池行业集中度较高,2026年1-9月,前十家企业市占率达96.7%;前五企业市占率达86.1%,其中宁德时代一家企业占据了43.7%的市场份额;第二梯队企业,亿纬锂能、中创新航、比亚迪、国轩高科市占率分别为14.1%、10.7%、9.6%、8.1%。
五、新能源商用车动力电池发展趋势
1、大电量、长续航与超快充并重,补能效率成为竞争核心
新能源商用车正从"能跑"向"跑得远、补得快"加速跃迁。物流重卡、工程机械等运营场景对日均行驶里程和出勤率要求极高,直接拉动单车带电量从早期200—300kWh向400—600kWh甚至更高容量延展,长续航版本可覆盖干线物流单日往返需求,削弱续航焦虑。与此同时,补能效率取代单纯能量密度成为主机厂与电池企业的核心卖点:4C、5C高倍率快充电池逐步量产,配合800V高压平台与兆瓦级超充桩,可实现"充电15分钟补能400公里"的运营节奏;部分场景则转向"超充+换电"双路线并行,以匹配港口、矿区、城配等高强度作业。补能网络的运营商共建、场地电力增容与光储充一体化也成为产业落地瓶颈的关键变量。整体看,动力电池的竞争维度已从"电量大小"延伸至"电量×寿命×补能速度×度电成本"的综合比拼。
2、磷酸铁锂主导格局强化,商用车专用电池与结构创新加速
在安全性、循环寿命与成本三重约束下,磷酸铁锂(LFP)在新能源商用车领域的主导地位持续巩固,三元电池仅在部分高能量密度需求的特种车辆中保留空间。商用车辆日均行驶里程长、充放电倍率高、运营年限久,对循环寿命和电池一致性极为敏感,LFP的天然优势被进一步放大。更关键的是,电池企业正摆脱"乘用车电池改商用"的粗放路径,推出专为商用车工况设计的电池品牌与产品序列,针对重卡、轻卡、客车、工程机械分别优化结构防护、热管理与可维修性。同时,针对商用车低温启动、涉水、粉尘等恶劣工况的防护等级与热失控阻隔技术持续升级,安全性从"被动防护"走向"主动预警+分区隔离"。
3、换电标准化与车电分离模式成熟,梯次利用构建循环闭环
商用车运营属性强、资产属性重,"车电分离"正从概念走向规模化商用。标准化换电在重卡、出租车、城配物流等固定线路、高频补能场景率先跑通,电池包尺寸、接口、通信协议的行业统一加速,使换电站具备跨品牌兼容可能,显著降低单站投资与用户补能不确定性。车电分离衍生出"电池银行""电池租赁"等金融模式,用户以租赁方式获得电池使用权,初始购车成本大幅下降,电池资产由专业运营商统一调度、维护与退役,提升全生命周期利用率。更重要的是,新能源商用车电池退役后仍保有较高剩余容量,是理想的梯次利用来源——可转向储能基站、低速车、备用电源等场景,形成"车用—储能—回收"的循环闭环。伴随动力电池回收利用法规趋严与锂资源价格波动,具备闭环回收能力的企业将在成本与合规两端建立壁垒,电池产业链价值重心正从"制造"向"制造+运营+循环"迁移。
更多行业分析详见智研咨询发布的《中国新能源商用车动力电池行业市场运行态势及前景战略研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027年中国新能源商用车动力电池行业市场运行态势及前景战略研判报告
《2027年中国新能源商用车动力电池行业市场运行态势及前景战略研判报告》共九章,包含新能源商用车动力电池行业主要优势企业分析,新能源商用车动力电池行业发展趋势及规模预测,新能源商用车动力电池行业发展战略与投资建议等内容。


 公众号
 小程序
 微信咨询