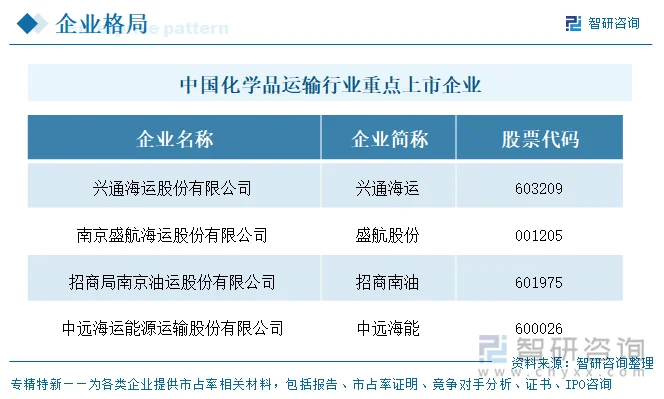
上市企业:兴通海运(603209)、盛航股份(001205)、招商南油(601975)、中远海能(600026)等
相关企业:浙江密尔克卫航运有限公司、上海君正思多而特船务有限公司、浙江新一海化学品运输有限公司、舟山金海岸航运有限公司、广东瑞高海运物流有限公司、天津东疆中石海运有限公司、江西通达航运股份有限公司、浙江海之润海运有限公司、中燃航运(大连)有限责任公司、浙江祥鸿船务有限公司等
一、概述
化学品运输是液货危险品水路运输的细分领域,承运苯类、醇类、酸类、碱类等散装液体化学品,处于石化产业链中下游物流环节,连接炼化基地与下游精细化工、化纤、医药企业。按船型可分为不锈钢/双相不锈钢化学品船、油化两用船;按航线可分为内贸沿海及长江、珠江干线,与东北亚、东南亚、中东等外贸航线;按货种可分为有机化学品、无机化学品及油品兼营。本次对比范围为四家A股上市公司:兴通海运与盛航股份为化学品运输专业化龙头,化学品收入占比均超76%;招商南油与中远海能为综合液货运输平台,化学品运输属补充板块。整体格局上,专业化企业运力集中、客户绑定深;综合平台则以油化气协同、内外贸兼营分散周期风险。2025年行业呈现内贸运力阶段性过剩、外贸拓展提速、绿色甲醇双燃料船队加速投放的特征。
四家样本均为A股上市公司,其中兴通海运(603209)、招商南油(601975)、中远海能(600026)登陆上海证券交易所,盛航股份(001205)登陆深圳证券交易所。
二、企业基本情况及业务布局
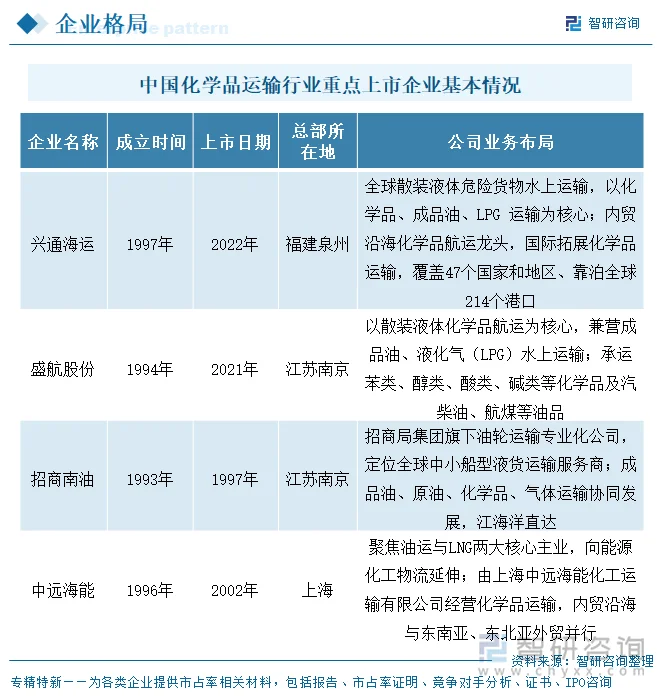
四家样本成立年份跨度为1993年至1997年,其中招商南油(1993年)最早、兴通海运(1997年)最晚,均为二十世纪九十年代设立的航运企业;上市年份跨度较大,招商南油1997年即以长航油运身份登陆A股,中远海能2002年(原中海发展)上市,而盛航股份、兴通海运分别于2021年、2022年方才上市,两家专业化化学品运输民企上市间隔较长,经历了较完整的民营航运培育期。
总部区位呈现明显的港口与炼化基地导向:盛航股份、招商南油均落子南京,依托长江下游炼化集群与江海联运枢纽;兴通海运位于福建泉州泉港,毗邻湄洲湾石化基地;中远海能总部设于上海自贸区临港新片区,背靠长三角港口群与中远海运集团资源。四地均处于我国主要沿海石化产业带,区位与货源高度协同。
按主业结构可将四家归为两类。第一类为化学品运输专业化企业:兴通海运、盛航股份均以散装液体危险货物水上运输为核心,化学品运输收入占比超过76%,兼营成品油、LPG,船队以不锈钢/双相不锈钢化学品船为主体;第二类为综合液货运输平台:招商南油以成品油(52.40%)、原油(34.64%)为主,化学品(6.75%)、乙烯(3.20%)为补充,定位全球中小船型液货运输服务商;中远海能聚焦油运与LNG两大核心主业,化学品运输仅占1.39%,由专业子公司上海能化经营。两类企业风险抵御逻辑不同:专业化企业高度依赖单一品类景气,综合平台则凭油化气协同平滑周期。
三、化学品运输代表性产品对比及业务模式
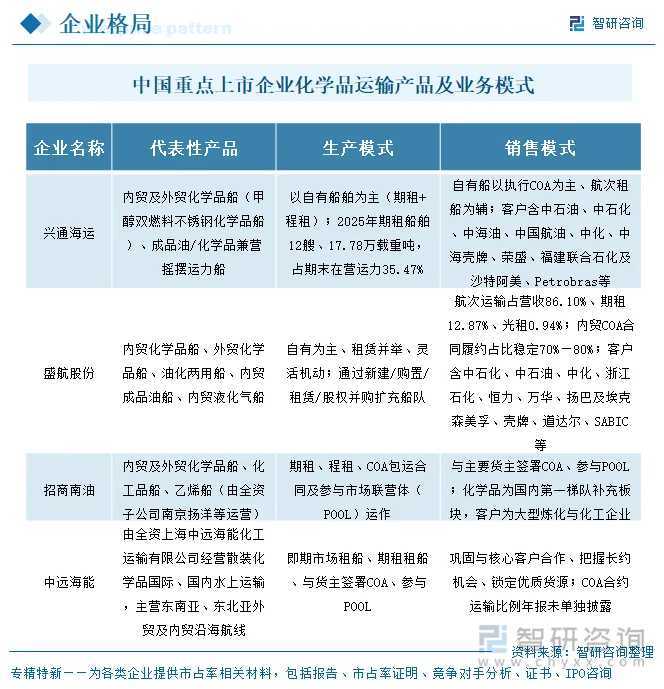
代表性产品方面,四家均经营内贸及外贸化学品船,细分差异在于:兴通海运以高端不锈钢、甲醇双燃料化学品船见长,并保有成品油/化学品兼营的“摇摆运力”船以灵活调配;盛航股份船型覆盖内贸化学品船、外贸化学品船、油化两用船、内贸成品油船与内贸液化气船,材质含不锈钢与2205双相不锈钢;招商南油与中远海能的化学品船多并入油化气综合船队,单体化学品船型披露相对较少。
产销模式上,行业以“自有船+期租/程租+COA长约”为主:盛航股份航次运输占营收86.10%、期租12.87%,内贸COA履约占比稳定70%—80%;兴通海运2025年期租船舶12艘、占期末在营运力35.47%,自有船以执行COA为主;招商南油与中远海能普遍采用期租、程租、COA及POOL联营体运作。下游客户高度重叠,集中于中石化、中石油、中海油、中化、浙江石化、恒力、万华、荣盛等大型炼化与化工企业,并逐步拓展沙特阿美、壳牌、道达尔、Petrobras等国际货主。
四、公司经营业绩
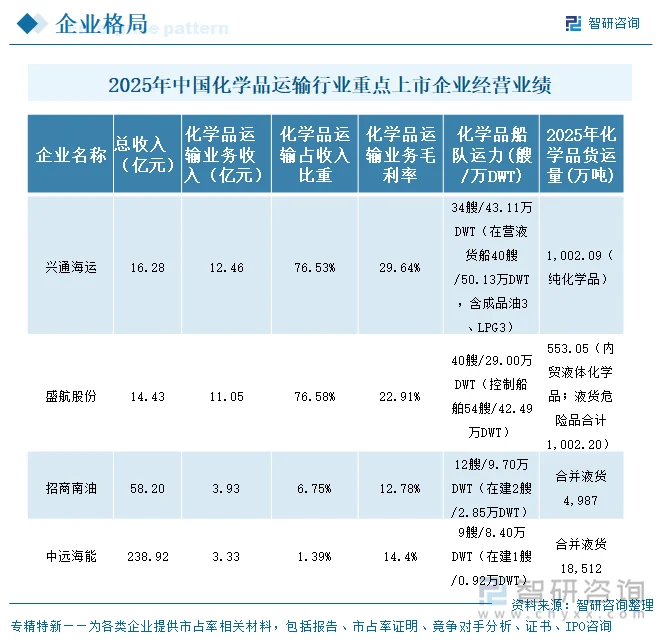
按整体营业收入排序,综合平台规模显著领先:中远海能238.92亿元居首、招商南油58.20亿元次之,兴通海运16.28亿元、盛航股份14.43亿元为专业化中型船东。增速上四家两增两降:兴通海运(+7.51%)、中远海能(+2.68%)实现正增长,盛航股份(-3.79%)、招商南油(-10.13%)下滑,其中招商南油降幅最大,主因油品运输板块景气回落。
按化学品运输业务收入排序,兴通海运12.46亿元、盛航股份11.05亿元构成第一梯队,二者规模接近(倍数差约1.13倍);招商南油3.93亿元、中远海能3.33亿元为补充型板块。增速分化明显:兴通海运(+7.04%)、中远海能(+6.3%)逆势增长,盛航股份(-11.76%)、招商南油(-15.72%)下滑。
毛利率是分化最剧烈的指标:兴通海运29.64%居首,盛航股份22.91%、中远海能14.4%、招商南油12.78%最低,区间跨度约17个百分点,差异主要源于船队结构、内贸/外贸占比与客户黏性。四家毛利率同比均下滑(变动-5.58、-4.38、-2.5、-5.91个百分点),主因燃油与港口费等成本上升、部分航线运价松动,行业盈利普遍承压。
船队规模上,专业化两家领先:兴通海运在营液货船40艘/50.13万载重吨(其中化学品船34艘/43.11万载重吨),盛航股份控制船舶54艘/42.49万载重吨(其中化学品船40艘/29.00万载重吨);招商南油化学品船12艘/9.70万载重吨、中远海能9艘/8.40万载重吨,规模较小但均有在建订单补充。
五、研发投入
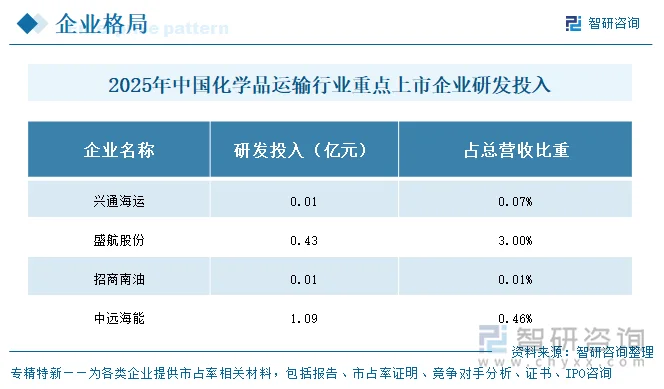
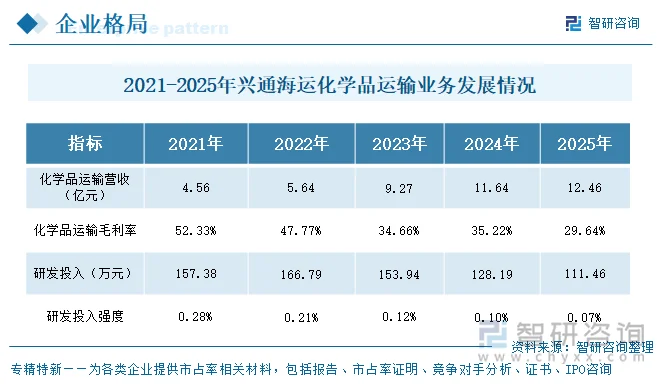
研发投入绝对规模第一为中远海能1.09亿元,投入强度第一为盛航股份3.00%(因营收基数小,占比被动偏高)。兴通海运0.01亿元/0.07%、招商南油0.01亿元/0.01%投入极低,反映航运业以安全运营与船队管理为核心,研发属性较弱。需提示可比性缺陷:中远海能研发投入资本化比重达54.79%,显著高于同业,其费用化与资本化结构差异较大。
六、公司发展规划
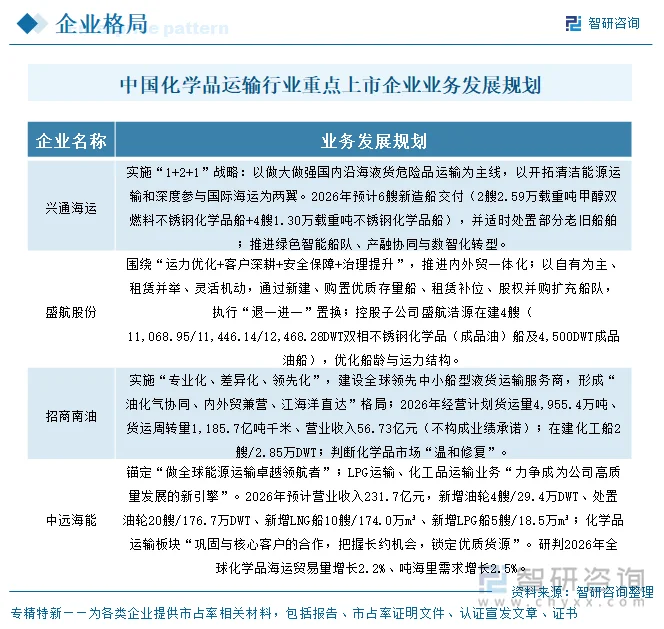
各家规划可归纳为三条主线。主线一,专业化深耕与船队扩张:兴通海运实施“1+2+1”战略,以国内沿海液货危险品运输为主线、清洁能源与国际海运为两翼,2026年预计6艘新造船交付(含2艘2.59万载重吨甲醇双燃料不锈钢化学品船);盛航股份以“自有为主、租赁并举”推进内外贸一体化,在建4艘双相不锈钢船优化船龄结构。主线二,综合平台油化气协同与绿色转型:招商南油坚持“油化气协同、内外贸兼营、江海洋直达”,2026年经营计划货运量4,955.4万吨、营业收入56.73亿元,在建化工船2艘;中远海能锚定“全球能源运输卓越领航者”,2026年计划新增LNG船10艘/174.0万m³、LPG船5艘/18.5万m³,将化学品与LPG运输列为新引擎。主线三,行业趋势研判:招商南油判断化学品市场“温和修复”,中远海能预估2026年全球化学品海运贸易量增长2.2%、吨海里需求增长2.5%;绿色甲醇双燃料与智能船队为各家共性方向。
七、化学品运输行业代表性上市企业分析——兴通海运
兴通海运股份有限公司成立于1997年12月,2022年3月在上海证券交易所挂牌上市(603209),总部位于福建泉州泉港。公司是国内沿海化学品航运龙头,经营全球散装液体危险货物水上运输,船队以高端不锈钢、甲醇双燃料化学品船为主,国际航线覆盖47个国家和地区、靠泊全球214个港口,为国内化学品运输专业化程度最高的上市船东之一。
经营业绩方面,公司总营收由2023年12.37亿元增至2024年15.15亿元、2025年16.28亿元,保持稳健增长;化学品运输收入2025年达12.46亿元(同比+7.04%);毛利率2025年为29.64%,主要受成本上升与部分航线运价松动拖累。
更多行业分析详见智研咨询发布的《中国化学品运输行业市场运营态势及发展前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国化学品运输行业市场运营态势及发展前景研判报告
《2027-2033年中国化学品运输行业市场运营态势及发展前景研判报告》共九章,包含2022-2026年化学品运输 行业各区域市场概况,化学品运输 行业主要优势企业分析,2027-2033年中国化学品运输 行业发展前景预测等内容。


 公众号
 小程序
 微信咨询