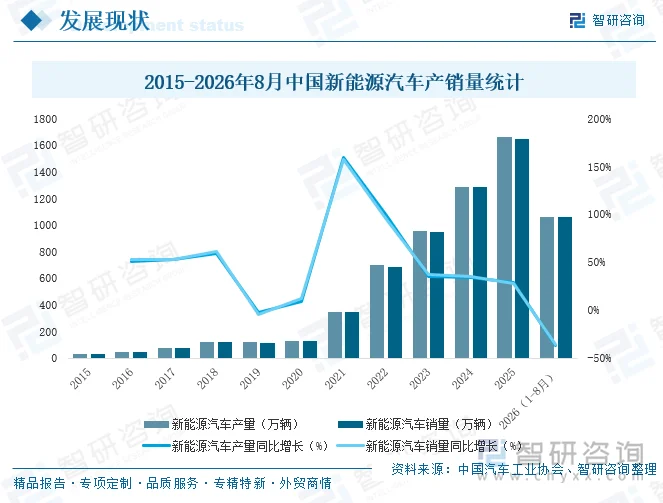
内容概况:2025年,中国新能源汽车产业再创里程碑,据中国汽车工业协会数据,2025年全年新能源汽车产销量分别达到1662.6万辆和1649万辆,较2015年的30余万辆实现了数十倍的跨越式增长,稳居千万辆级规模。回顾过去十余年,从2015年的起步探索,到2018年首次突破百万辆,再到2021年后进入爆发式增长期,中国新能源汽车产销量一路高歌猛进,展现出惊人的产业韧性与市场活力。进入2026年,这一强劲势头得以延续,仅1至8月,产销量已分别完成1066.8万辆和1065万辆,同比继续保持两位数增长。这连年攀升的数据不仅印证了产业从政策驱动向市场驱动的成功转型,更彰显了中国在全球新能源汽车领域的绝对领先地位,为从汽车大国迈向汽车强国奠定了坚实基础。
相关上市企业:比亚迪(002594)、特斯拉(TSLA)、吉利汽车(00175.HK)、上汽集团(600104)、长安汽车(000625)、东风股份(600006)、奇瑞汽车(09973.HK)、零跑汽车(09863.HK)、广汽集团(601238)、小鹏集团(XPEV)、理想汽车(LI)、长城汽车(601633)、小米集团-W(01810.HK)
关键词:新能源汽车产业链、新能源汽车产量、新能源汽车销量、新能源汽车竞争格局、新能源汽车发展趋势
一、概述
新能源汽车(NEV)是指采用新型动力系统,完全或主要依靠新型能源(电能、氢能等)驱动的汽车,其核心是以新能源汽车、电机、电控“三电”系统替代传统内燃机动力总成,使车辆能量来源由石油转向电力或氢能,从根本上改变汽车的驱动方式与能源结构。
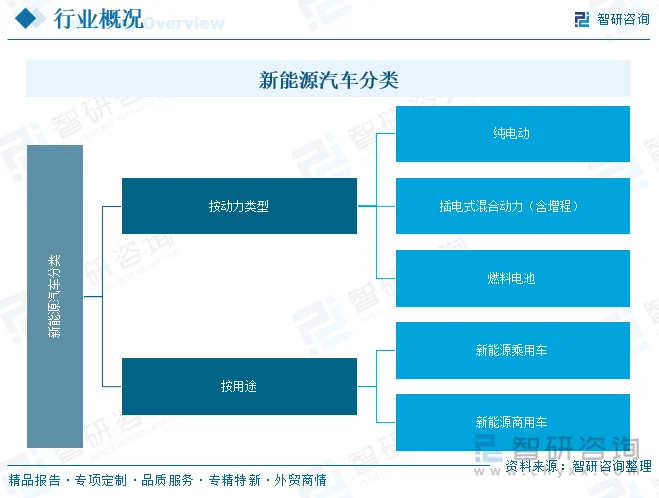
按动力类型划分,新能源汽车可分为纯电动、插电式混合动力(含增程)、燃料电池三类,三者分别对应不同的补能方式与适用场景;按用途划分,可分为新能源乘用车与新能源商用车,其中,乘用车占据绝对主体,是产销规模与技术创新的主要载体。
二、市场政策
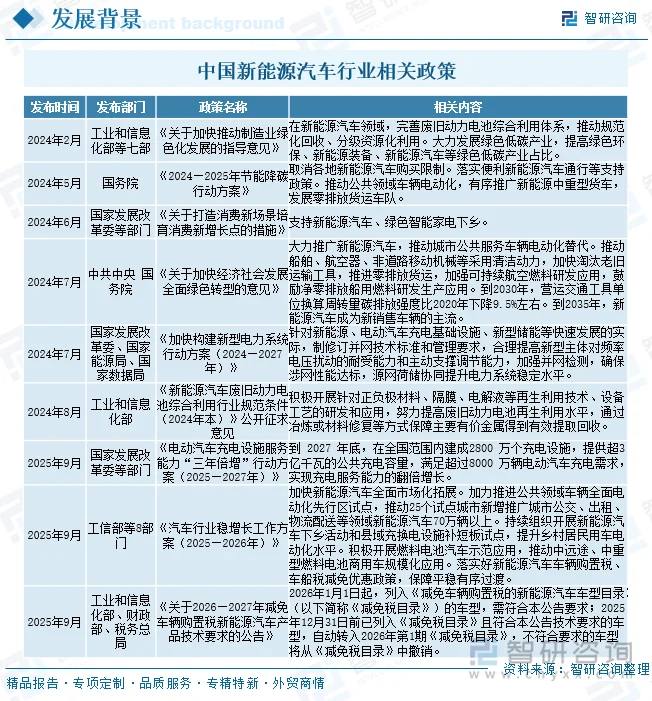
国家将发展新能源汽车确立为从汽车大国迈向汽车强国的战略路径,国家通过多维协同发力,推动产业向高质量跃升:在市场端,政策从取消购买限制、开展下乡活动,深入到公共领域车辆全面电动化试点及燃料电池商用车的规模化推广,持续拓宽应用场景;在技术端,通过动态提高《减免车辆购置税》的技术门槛,以“扶优汰强”倒逼企业技术升级,告别低端内卷;在基建与能源端,前瞻布局充电设施“三年倍增”行动,并强调充换电网络与新型电力系统的源网荷储协同;在产业链末端,高度重视绿色低碳转型,通过完善废旧新能源汽车综合利用体系与再生利用技术,构建全生命周期的绿色闭环。这一系列政策正引领中国新能源汽车产业从早期的规模驱动,全面转向以技术创新、绿色低碳和生态协同为核心的高质量发展阶段,为实现汽车强国目标筑牢根基。
相关报告:智研咨询发布的《中国新能源汽车行业市场产销状况及投资潜力研判报告》
三、发展现状
2025年,中国新能源汽车产业再创里程碑,据中国汽车工业协会数据,2025年全年新能源汽车产销量分别达到1662.6万辆和1649万辆,较2015年的30余万辆实现了数十倍的跨越式增长,稳居千万辆级规模。回顾过去十余年,从2015年的起步探索,到2018年首次突破百万辆,再到2021年后进入爆发式增长期,中国新能源汽车产销量一路高歌猛进,展现出惊人的产业韧性与市场活力。进入2026年,这一强劲势头得以延续,仅1至8月,产销量已分别完成1066.8万辆和1065万辆,同比继续保持两位数增长。这连年攀升的数据不仅印证了产业从政策驱动向市场驱动的成功转型,更彰显了中国在全球新能源汽车领域的绝对领先地位,为从汽车大国迈向汽车强国奠定了坚实基础。
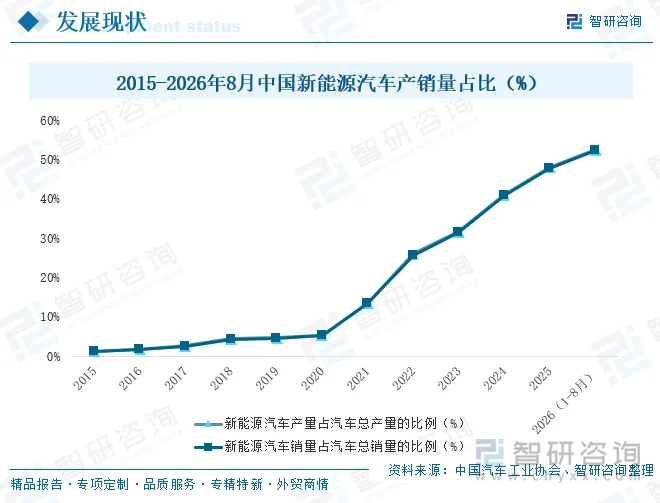
市场渗透方面,中国新能源汽车实现了从“微弱起步”到“占据主流”的历史性跨越,从2015年不足2%(产销占比分别为1.39%和1.35%)的萌芽期,到2020年稳步攀升至5%以上,再到2021年突破10%大关开启爆发式增长。随后几年,渗透率一路高歌猛进,2024年突破40%,2025年逼近50%的临界点。尤为瞩目的是,2026年1-8月,新能源汽车产销占比双双突破50%的“分水岭”(产量占比52.67%,销量占比52.42%),这意味着新能源汽车已正式反超传统燃油车,成为国内汽车市场的绝对主力,更标志着中国汽车产业彻底完成了新旧动能的转换,迈入了以新能源为主导的全新发展阶段。
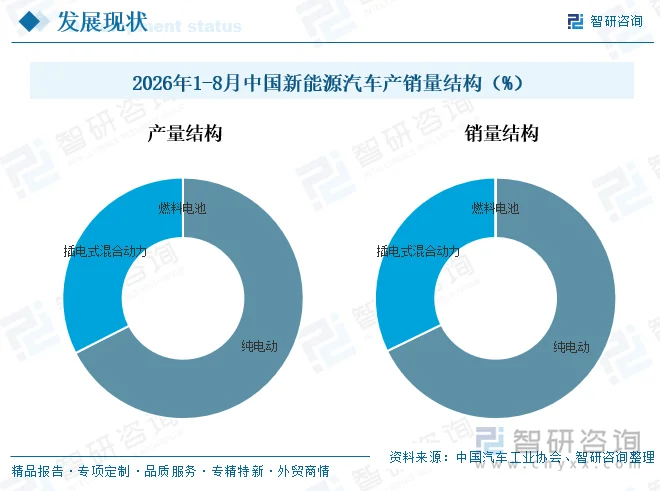
动力结构方面,2026年1-8月我国新能源汽车市场呈现出“纯电主导、插混补充、产销高度协同”的稳定格局,其中,纯电动汽车依然是绝对的主力军,产量占比达67.5%,销量占比达67.8%,稳占近七成市场份额,彰显了纯电技术路线在主流市场的核心地位。插电式混合动力(含增程式)汽车则发挥着重要的市场支撑作用,产销占比均稳定在三成左右(产量32.5%,销量32.2%),有效满足了长途出行及多元化补能的消费需求。相比之下,燃料电池汽车产销占比几乎为0,仍处于前期的示范应用与小规模探索阶段。整体而言,纯电与插混“两条腿走路”的战略已十分成熟,且产销结构的高度一致性表明当前市场供需匹配精准,产业已构筑起以纯电为核心、多元技术路线并存的稳固动力技术矩阵。
四、竞争格局
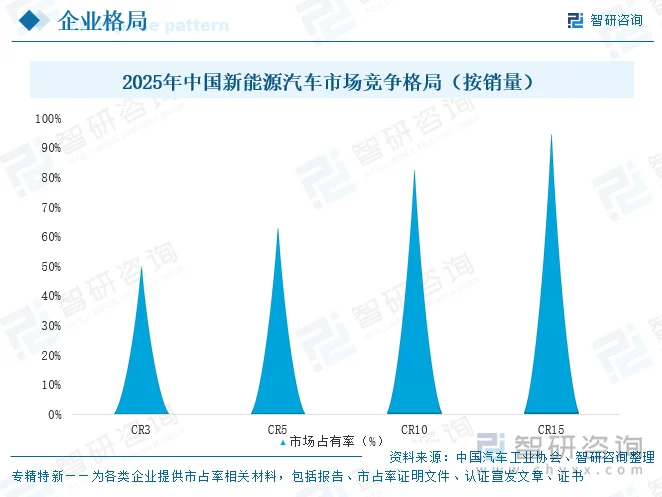
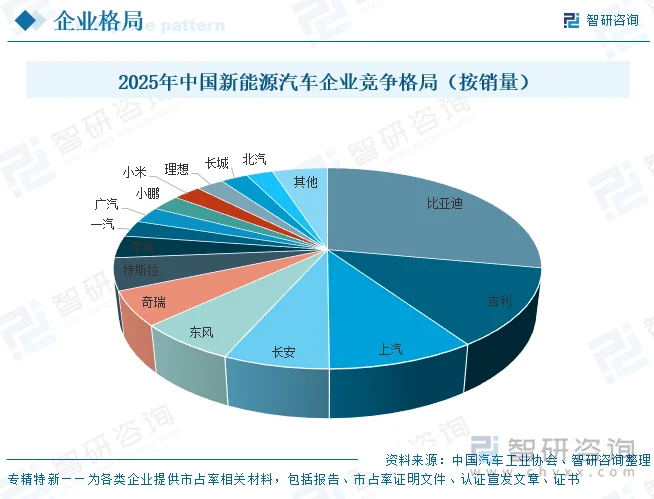
2025年中国新能源汽车市场集中度维持高位,头部集中特征显著。按销量口径统计,当年CR3、CR5、CR10、CR15市场占有率分别达到49.9%、63.0%、82.6%与95.0%,前三家企业占据近半市场份额,前五家合计超六成,前十品牌覆盖超八成销量,前十五大品牌基本覆盖全部市场空间,标志着行业竞争已告别早期分散扩张的增量阶段,全面进入龙头主导的存量博弈周期。
从企业格局来看,2025年中国新能源汽车行业呈现出清晰的“一超多强”格局。比亚迪以全年460.2万辆的销量、27.91%的市场占有率稳居行业榜首,领先优势十分突出;吉利与上汽分别以207.3万辆、155.1万辆的销量规模位列第二、第三名,市场占比分别达到12.57%和9.41%;长安、东风、奇瑞、特斯拉紧随其后组成第二梯队,各家年销量均在85万辆以上,对应市场份额落在5%—7%的区间内。头部企业凭借规模效应、技术积累、供应链把控、品牌势能与渠道布局持续加固竞争壁垒,“强者恒强”的马太效应进一步凸显,中小车企的生存与突围空间明显收窄。整体来看,当前市场竞争格局已趋于稳固,未来市场份额将持续向优势头部企业集中,行业竞争的核心将围绕头部玩家之间的技术迭代、产品差异化与生态体系能力展开。
五、发展趋势
1、智能化成为产品竞争的核心分水岭
新能源汽车的竞争重心正从“电动化”加速转向“智能化”。当三电技术逐步趋同、续航与补能焦虑缓解后,智能驾驶、智能座舱与整车软件能力成为决定消费者选择与品牌溢价的根本因素。端到端大模型、无图化城市辅助驾驶正从中高端车型向主流价位快速下沉,AIAgent化的智能座舱使人车交互从被动响应走向主动服务。具备全栈自研能力的车企,以及在感知、算力、算法与数据闭环上建立优势的企业,将在下一阶段拉开身位;反之,缺乏智能化标签的传统产品面临被边缘化风险。智能化不仅是配置竞赛,更是研发体系、组织架构与用户运营模式的深层重构,将成为检验车企长期竞争力的试金石。
2、市场从增量扩张转向存量竞争与全球化布局
随着国内新车市场全面进入存量时代,新能源渗透率突破五成后,行业由普涨式增量扩张转入结构性存量竞争。首购红利消退,换购与增购成为主力,消费者对品牌、品质与服务的要求显著提高,低端市场收缩、中高端韧性更强的分化格局将延续。在此背景下,出海成为头部车企对冲国内竞争、打开第二增长曲线的必然选择。从产品出口到本地化建厂、从贸易出海到体系出海,中国新能源车企正加速融入全球产业链与价值链。面对部分海外市场关税与合规壁垒抬升,具备全球研发、本地化运营与合规能力的企业,将在国际竞争中赢得更大主动权。
3、技术路线多元并行,补能体系加速完善
纯电动、插电式混合动力(含增程)与燃料电池并非简单替代关系,而是在不同场景中并行发展。纯电凭借使用成本低、驾驶体验好,仍是长期主流方向;插混与增程以“可油可电”有效缓解里程与补能焦虑,在过渡期与特定区域需求旺盛;燃料电池在商用车等长续航、重载荷场景具备战略价值。与之配套,超充、快充网络高密度布局,换电模式在营运车辆中探索规模化,固态电池等下一代技术从中试走向量产,将系统性缓解补能瓶颈。技术路线与补能生态的协同演进,是决定新能源汽车渗透率能否持续突破的关键支撑。
4、产业边界延展,能源与后市场生态崛起
新能源汽车正从单一整车产品,演变为连接能源、通信、软件与服务的移动智能终端,产业边界不断延展。车网互动(V2G)、光储充一体化使车辆成为新型电力系统的灵活节点;新能源汽车回收与梯次利用构建起绿色闭环,关乎资源安全与全生命周期碳足迹。同时,低车龄、高增量的新能源车带来保险、维保、充电服务、改装与二手车等后市场新蓝海,而庞大的燃油车存量则释放置换与维保红利。谁能率先打通“造车—用能—服务—回收”的全生命周期生态,谁就有望在存量竞争中构筑难以复制的系统优势。
更多行业分析详见智研咨询发布的《中国新能源汽车行业市场产销状况及投资潜力研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国新能源汽车行业市场产销状况及投资潜力研判报告
《2027-2033年中国新能源汽车行业市场产销状况及投资潜力研判报告》共九章,包含中国新能源汽车行业重点区域分析,中国新能源汽车行业重点企业分析,中国新能源汽车行业发展前景预测与投资建议等内容。


 公众号
 小程序
 微信咨询