内容概要:晶体生长设备行业发展依托全球及国内半导体、第三代半导体产业扩张,半导体设备作为产业链上游核心,行业景气度与半导体产业高度绑定。伴随国内晶圆厂扩产与半导体国产化推进,国内半导体设备市场快速扩容,市场规模由2021年1911.1亿元增长至2025年3337.4亿元,年均复合增速15.0%,预计2026年可达3903.5亿元,2027年可达4466.2亿元,国产替代空间广阔。晶体生长设备是半导体设备重要品类,受晶圆厂扩产、第三代半导体产线建设拉动;目前国内半导体级晶体生长设备国产化率仅约30%,市场主要由海外厂商占据,进口替代潜力大,12英寸硅片是硅片行业增长核心动力,将带动上游晶体生长设备需求提升。国内硅片厂商持续扩产,已披露新建产能合计约230万片/月,以12英寸为主;国产替代提速背景下,预计2025年国内8英寸、12英寸新增硅片产能合计438万片/月,行业规模将显著增长。
上市企业:晶盛机电[300316]、北方华创[002371]、连城数控[920368]、晶升装备[688478]
相关企业:PVATePlaAG、S-TECHCo.,Ltd.、超硅公司、奕斯伟、天科合达、河北同光半导体股份有限公司、山西烁科晶体有限公司、露笑科技
关键词:晶体生长设备行业产业链、晶体生长设备产业政策、晶体生长设备产业规模、晶体生长设备市场规模、晶体生长设备市场竞争格局、晶体生长设备行业发展趋势
一、晶体生长设备行业定义及分类
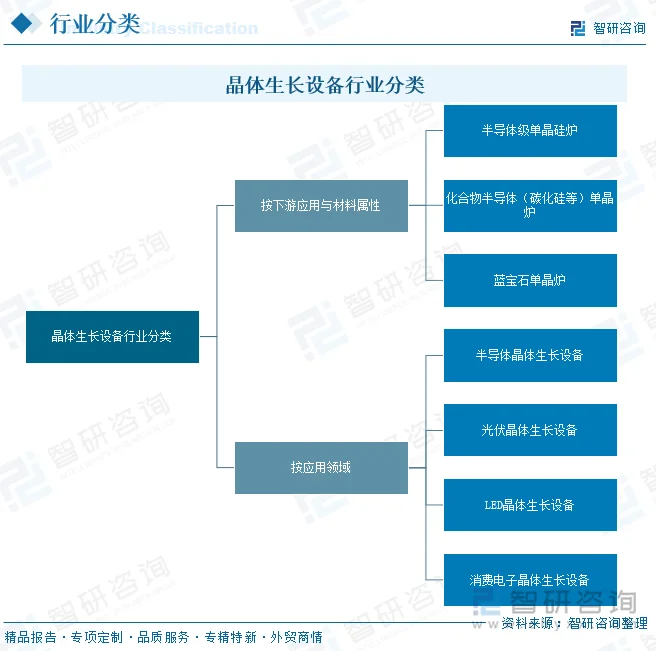
晶体生长设备(CrystalGrowthEquipment)是指利用直拉法(CZ法)、物理气相传输法(PVT法)等晶体生长工艺,将元素或化合物原料在受控温场下生长为单晶体的专用设备。按下游应用与材料属性,主要分为半导体级单晶硅炉、化合物半导体(碳化硅等)单晶炉及蓝宝石单晶炉;其中半导体级晶体生长设备直接决定所生长晶体的纯度、缺陷率与氧含量等关键指标,是半导体材料制造不可或缺的基础装备。
二、晶体生长设备行业发展现状
晶体生长设备行业的发展与全球及中国半导体产业、第三代半导体材料的扩张高度相关。半导体设备是半导体产业链上游核心环节,其市场与半导体产业景气密切相关。近年来,受益于国内晶圆厂扩产以及半导体国产化推进,我国半导体设备行业进入快速增长阶段。据统计,中国半导体设备市场规模从2021年的1,911.1亿元增长至2025年的3,337.4亿元,年复合增长率达到15.0%;2026年中国半导体设备市场规模有望达到3903.5亿元,2027年将达到4466.2亿元,国产替代空间巨大。
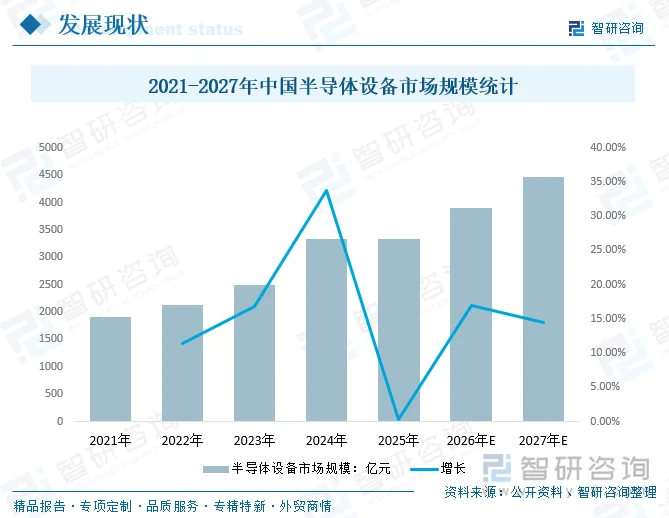
晶体生长设备作为半导体设备的重要组成,受益于下游晶圆厂扩产与第三代半导体产线建设。国内半导体级晶体生长设备市场由国外供应商占据主要份额,半导体级晶体生长设备国产化率仅为30%左右。国内半导体级硅片及晶体生长设备市场具有巨大的进口替代空间,12英寸硅片将成为未来国内硅片市场份额增长的主要驱动因素,将有效带动上游晶体生长设备市场规模的增长。
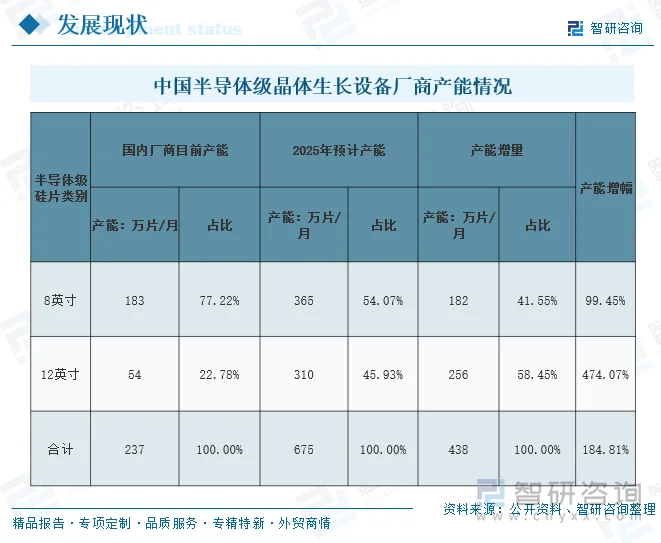
近年来,国内主要半导体级硅片制造厂商正积极投入新增硅片产能建设,主要厂商已公开披露的新建硅片产能合计约为230万片/月,以12英寸半导体级硅片新增产能为主。随着国内硅片市场国产替代进程的加速,预计至2025年,国内8英寸和12英寸新增硅片产能分别为月产182万片和256万片,合计为438万片/月,可实现较大幅度的规模增长。
相关报告:智研咨询发布的《中国晶体生长设备行业市场竞争态势及发展前景研判报告》
三、晶体生长设备行业产业链
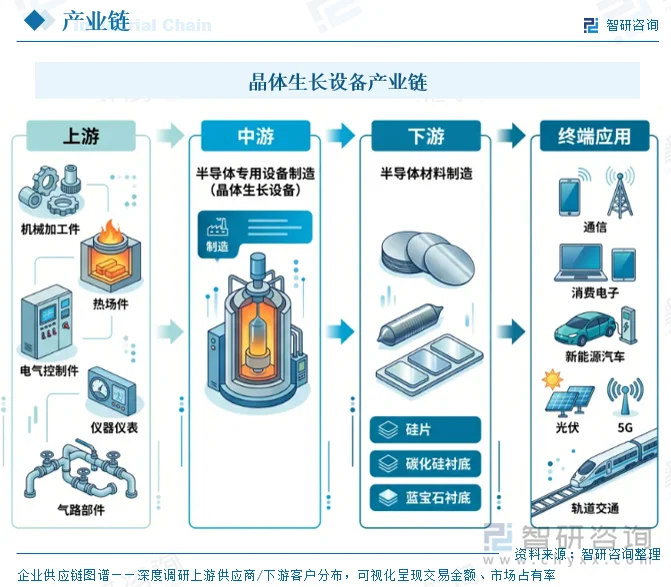
晶体生长设备位于半导体产业链上游支撑产业,其上、中、下游分别涉及原材料与零部件、设备制造及下游材料与终端应用,三者技术协同紧密。晶体生长设备的上游主要为机械加工件、机械标准件、热场件(提供热传导及绝热部件)、系统部件、电气控制件、仪器仪表及气路部件等原材料与零部件供应商。部分高端部件(如高真空阀门、超导磁场系统)仍依赖进口。中游为半导体专用设备制造环节,即晶体生长设备的研发、生产与销售。产品涵盖半导体级单晶硅炉、碳化硅单晶炉、蓝宝石单晶炉等,业内企业以定制化、以销定产模式为主,技术涉及晶体生长建模与仿真、热场设计与模拟、视觉图像控制等核心领域。下游为半导体材料制造与终端应用。晶体生长设备所产晶体经切磨抛等工序制成硅片/碳化硅衬底/蓝宝石衬底,应用于芯片、功率器件、LED衬底等,终端覆盖通信、消费电子、汽车(新能源汽车)、光伏、工业、5G通讯、轨道交通等领域。
四、晶体生长设备行业发展环境-相关政策
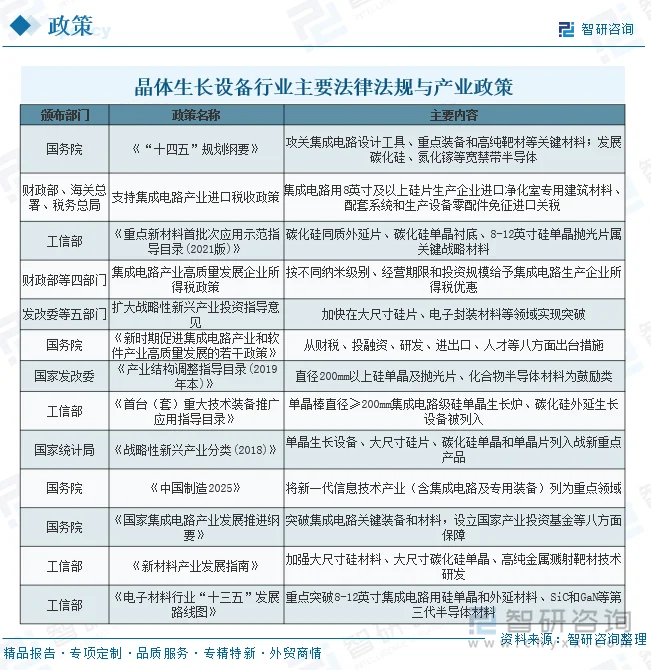
晶体生长设备所属半导体专用设备行业为国家重点鼓励发展的产业。为推动半导体产业发展、增强创新能力与国际竞争力,近年来国家及相关部门推出了一系列法律法规与产业政策,为半导体专用设备行业营造了良好政策环境。
五、晶体生长设备行业竞争格局
1、主要企业
因国内半导体硅片产业起步相对较晚,在产业发展初期,为尽早实现半导体级硅片的规模化量产,国内硅片厂商主要通过引入国外硅片厂商成熟技术路线、技术团队发展硅片业务,使用晶体生长设备以国外供应商为主。截至目前,中国大陆半导体硅片厂商技术发展相对落后,国内主要硅片厂商以生产200mm(8英寸)及以下抛光片、外延片为主,300mm(12英寸)产能规模占比相对较低。目前国内8英寸和12英寸硅片合计产能分别约为月产183万片及54万片。随着国家及行业的政策不断支持,国内半导体产业链快速发展,硅片厂商的数量及技术水平不断发展,预计到2025年,8英寸和12英寸硅片规划产能分别为月产365万片和310万片,产能增幅分别为99.45%和474.07%,具有较大的市场发展空间。
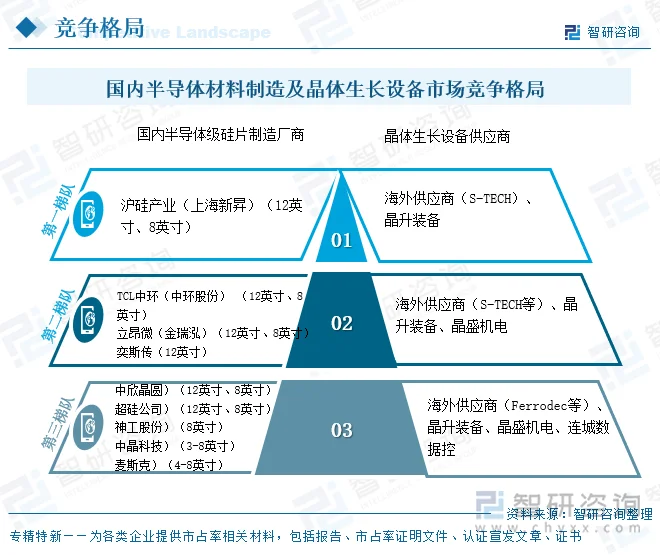
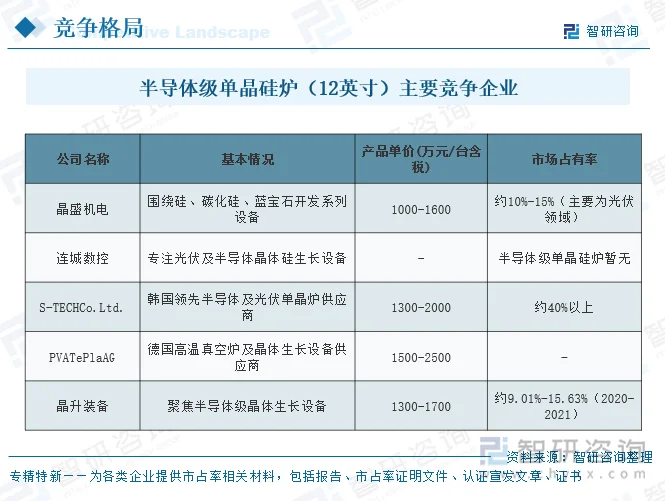
晶体生长设备行业技术门槛高,全球市场长期由国外厂商垄断,国内仅有少数企业可实现设备技术验证并批量供应。国内半导体级单晶硅炉市场以海外设备供应商为主,占比约70%,其中S-TECHCo.,Ltd.市场占有率约40%以上;国内设备供应商约30%的占有率主要由晶升装备与晶盛机电两家厂商构成(二者占有率相当)。晶盛机电、连城数控的晶体生长设备下游以光伏领域为主,半导体级单晶硅炉业务规模相对有限。
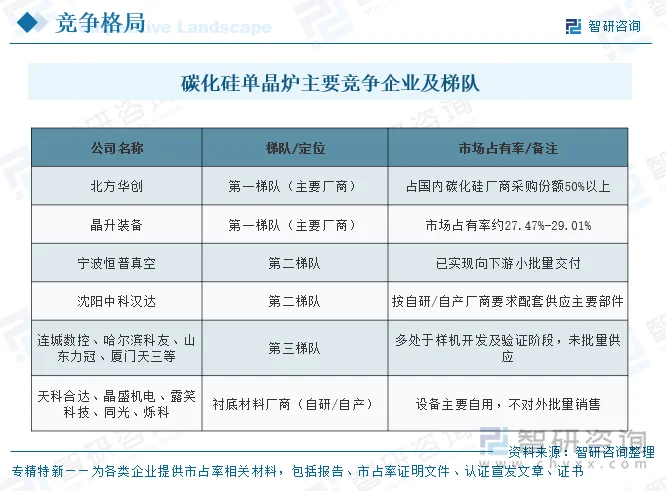
国内碳化硅晶体生长设备主要市场份额已由国内厂商占据。北方华创为国内碳化硅单晶炉主要厂商,占国内碳化硅厂商采购份额约50%以上;晶升装备产品市场占有率约27.47%-29.01%,在国内市场占据较为领先份额。国内碳化硅单晶炉厂商可分为三个梯队:第一梯队为晶升装备与北方华创;第二梯队为宁波恒普真空(小批量交付)、沈阳中科汉达等;第三梯队为连城数控、哈尔滨科友、山东力冠等处于样机开发及验证阶段的企业。此外,天科合达、晶盛机电、露笑科技等衬底材料厂商采用自研/自产设备模式,主要自用。
2、代表企业
1)、南京晶升装备股份有限公司
南京晶升装备股份有限公司为科创板半导体专用设备企业。公司基于高温高真空晶体生长设备的技术同源性,致力于半导体级单晶硅炉、碳化硅单晶炉和蓝宝石单晶炉等定制化晶体生长设备的研发、生产与销售,承担了“江苏省科技项目—12英寸半导体硅单晶炉研发”等省级项目,是国内具有较强竞争力的半导体级晶体生长设备供应商。半导体级单晶硅炉主要向沪硅产业(上海新昇)、立昂微(金瑞泓)供应,碳化硅单晶炉客户包括三安光电、东尼电子等。
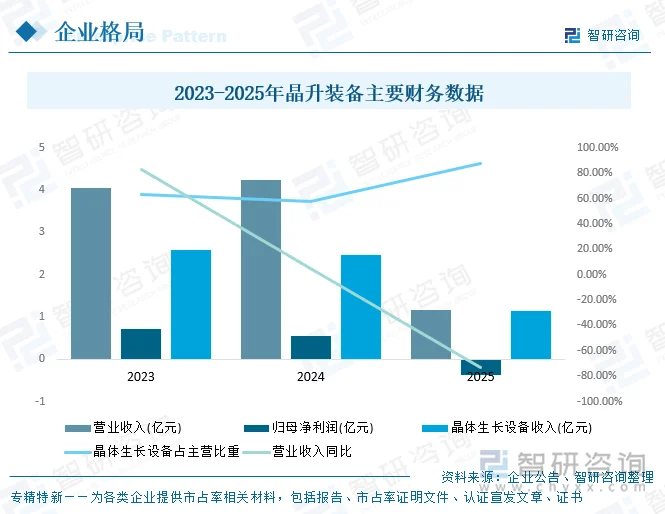
2023-2025年,受下游半导体及碳化硅行业资本开支周期波动影响,晶升装备营业收入由2023年的4.06亿元增至2024年的4.25亿元后,2025年回落至1.16亿元;归母净利润2023年0.71亿元、2024年0.54亿元,2025年因碳化硅行业调整出现亏损(-0.38亿元)。晶体生长设备始终为公司核心收入来源,占主营业务收入比重在57%-87%区间。
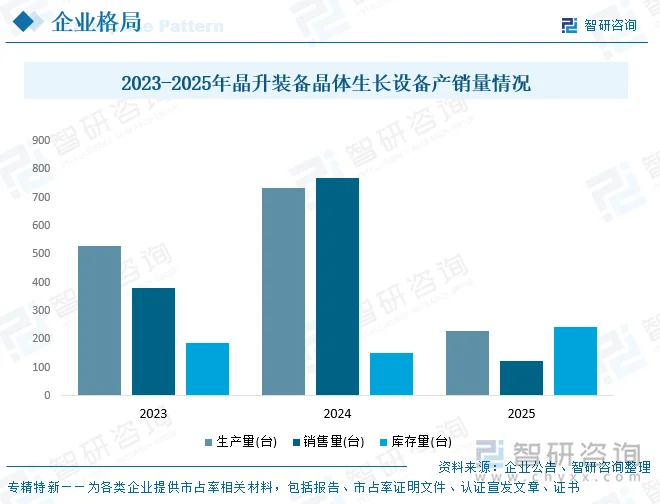
晶升装备的晶体生长设备采用以销定产、订单式生产模式。2023-2025年,受市场需求波动影响,产品产销量呈现“增—达峰—回落”走势:2023年产量530台、销量381台;2024年随订单增加产量升至734台、销量770台;2025年因行业周期性波动及需求收紧,产量降至228台、销量124台,期末库存因收入确认时点调整增至244台。
2)、浙江晶盛机电股份有限公司
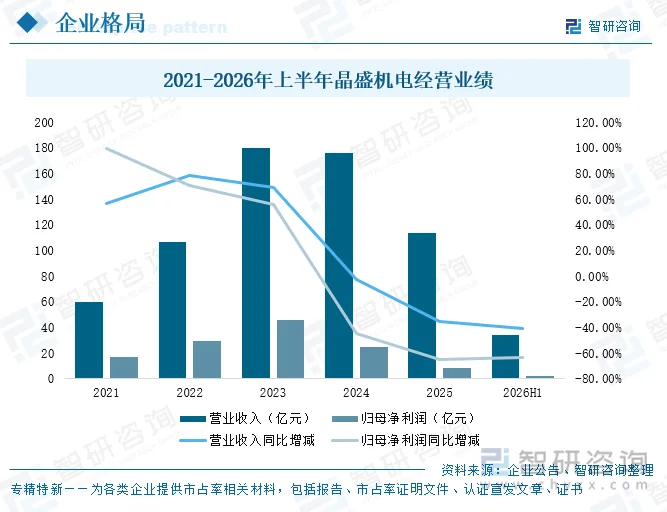
晶盛机电聚焦“先进材料、先进装备”,产品覆盖晶体生长设备、智能化加工设备、蓝宝石材料、碳化硅衬底、石英坩埚及精密零部件等,是国内少数具备“装备+材料+耗材+零部件”一体化配套能力的平台型企业。2021—2023年,晶盛机电营收由59.61亿元增至179.83亿元,四年(2021—2025)复合增速约17.5%,增长主要受益光伏扩产与半导体设备国产替代。2024年营收微降2.26%至175.77亿元,2025年受光伏行业周期性下行、去库存与价格竞争影响,营收同比下滑35.38%至113.57亿元;2026年上半年营收34.52亿元、同比降40.47%,行业底部特征明显。业绩拐点出现在2024年,主因下游资本开支放缓与订单节奏变化。
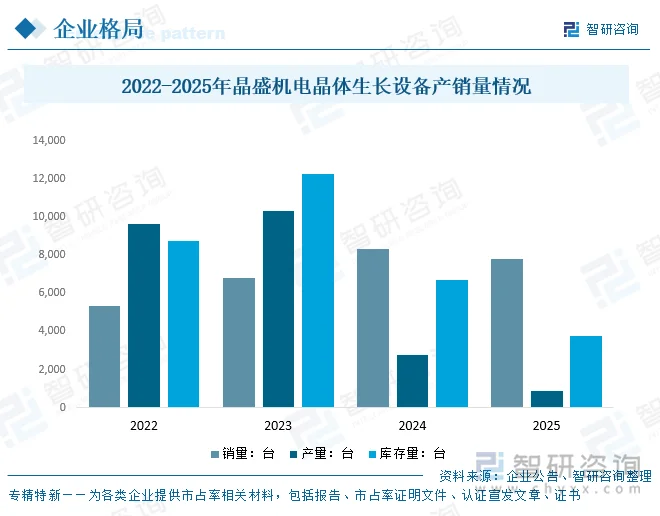
从产销量看,受下游订单减少、排产收缩影响,公司设备产销量自2024年起回落。晶体生长设备销量由2022年的5,331台增至2024年的8308台,2025年按“设备(合并)”口径销量7785台(同比-22.84%),产量853台(同比-84.30%),主要因本期订单减少、排产减少;库存量降至3,771台,去库存特征显著。产销率(销量/产量)因产量骤降而偏高,反映以消化库存为主。
六、晶体生长设备行业发展趋势
晶体生长设备行业正处半导体国产化与第三代半导体崛起的双重机遇期。在政策引导、资本扶持与下游晶圆厂扩产共同驱动下,国产半导体级晶体生长设备将迎来持续验证与进口替代窗口;同时碳化硅等化合物半导体产线大规模建设,将进一步打开单晶炉市场空间。长期看,大尺寸化、高纯度、高良率与设备—工艺协同优化是行业核心技术方向。
1、半导体级设备国产化加速,进口替代空间广阔
国内半导体材料与设备占全球市场份额仍不足10%,国产化率整体偏低。在中美贸易纷争与电子信息安全考量下,实现核心技术“自主可控”成为最重要发展目标。随着国产设备持续通过客户验证、下游产能爬坡,半导体级单晶硅炉等设备的国产化率有望显著提升,为国内设备企业构建有利竞争环境。
2、硅片大尺寸化推动大尺寸单晶炉需求
为降低单位芯片成本,半导体硅片不断向大尺寸演进,12英寸硅片已成为市场主流。国内12英寸硅片主要依赖进口,随着沪硅产业、TCL中环、立昂微、奕斯伟、中欣晶圆等厂商加速布局大硅片项目,对12英寸单晶硅晶体生长设备产生较大且持续的需求。
3、技术向高纯度、高良率与设备—工艺协同演进
半导体级硅片纯度要求达11N,碳化硅长晶良率仅约30%-50%,制备难度大。企业需持续突破晶体生长建模与仿真、热场设计与模拟、视觉图像控制、气路系统优化等核心技术,并通过“晶体生长设备—工艺技术—晶体材料”产业链上下游技术协同优化,提升晶体良率与设备性能。
4、行业周期性波动与竞争加剧并存
半导体行业具有明显周期性,下游资本开支波动将传导至设备需求(如晶升装备2025年营收同比-72.82%)。同时部分衬底材料厂商自研/自产设备并向外销售的可能,将加剧市场竞争。企业需把握国产替代窗口、丰富产品序列,以平滑周期影响、巩固市场地位。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国晶体生长设备行业市场竞争态势及发展前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国晶体生长设备行业市场竞争态势及发展前景研判报告
《2027-2033年中国晶体生长设备行业市场竞争态势及发展前景研判报告》共十二章,包含晶体生长设备行业投资与趋势预测分析,晶体生长设备行业发展预测分析,晶体生长设备企业管理策略建议等内容。


 公众号
 小程序
 微信咨询