内容概要:半导体设备是指用于生产各类型集成电路与半导体分立器件的专用机器.近年来,受益于国内晶圆厂扩产以及半导体国产化推进,我国半导体设备行业进入快速增长阶段。根据弗若斯特沙利文的数据,中国半导体设备市场规模从2021年的1,911.1亿元增长至2025年的3,337.4亿元,年复合增长率达到15.0%;2026年中国半导体设备市场规模有望达到3903.5亿元,长期看来,国产替代需求仍将支撑行业上行,预计中国半导体设备市场规模将进一步增长至2030年的6025.9亿元。
上市企业:北方华创[002371]、中微公司[688012]、XD拓荆科技(688072)、盛美上海[688082]、华海清科[688120]、中科飞测[688361]、长川科技[300604]、华峰测控[688200]、富创精密[688409]、先锋精科[688605]等
相关企业:纽氏达特行星传动系统技术(淄博)股份有限公司
关键词:半导体设备行业产业链、半导体设备行业政策、半导体设备市场规模、半导体设备市场竞争格局、半导体设备行业发展趋势
一、半导体设备行业定义及分类
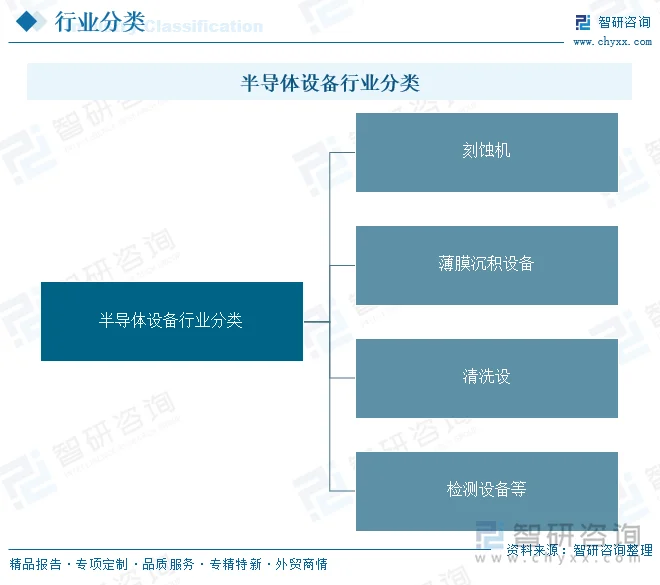
半导体设备是指用于生产各类型集成电路与半导体分立器件的专用机器,涵盖芯片制造、封装和测试等环节。根据制造流程可分为前道晶圆制造设备和后道封装测试设备,具体包括光刻机、刻蚀机、薄膜沉积设备、清洗设备、检测设备等。
半导体设备对产品性能要求更高:需具备复杂润滑系统能力、行星齿轮高速平稳性及震动抑制能力、精度寿命保持能力,需在设计中引入齿轮特殊修形及仿真、零组件结构固有频率优化、齿面单独涂层或特殊热处理等。
二、半导体设备行业发展现状
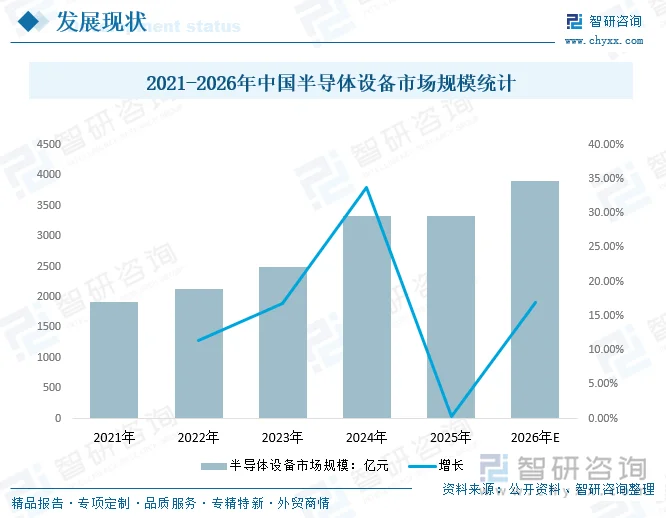
近年来,受益于国内晶圆厂扩产以及半导体国产化推进,我国半导体设备行业进入快速增长阶段。中国半导体设备市场规模从2021年的1,911.1亿元增长至2025年的3,337.4亿元,年复合增长率达到15.0%;2026年中国半导体设备市场规模有望达到3903.5亿元,长期看来,国产替代需求仍将支撑行业上行,预计中国半导体设备市场规模将进一步增长至2030年的6025.9亿元。
相关报告:智研咨询发布的《中国半导体设备行业运营现状及发展前景预测报告》
三、半导体设备行业产业链
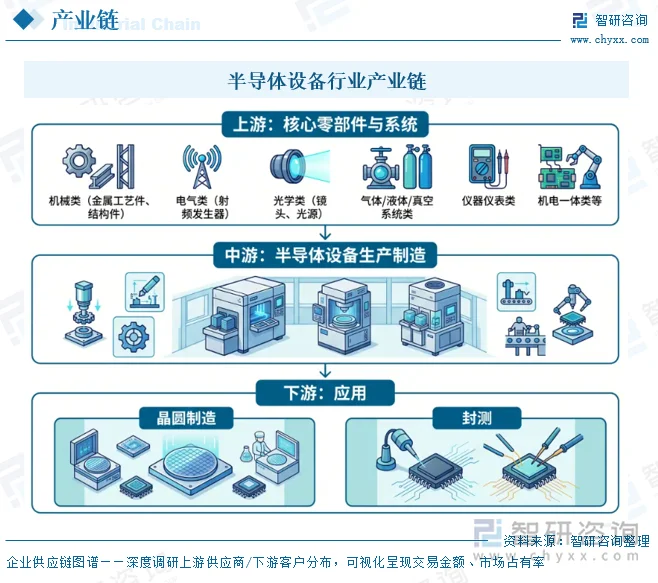
半导体设备是芯片制造的起点,是半导体产业链中最难替代的环节。半导体设备行业产业链上游主要包括核心零部件与系统,其中零部件品类包括机械类(金属工艺件、结构件)、电气类(射频发生器)、光学类(镜头、光源)、气体/液体/真空系统类、仪器仪表类以及机电一体类等;行业中游为半导体设备生产制造,全球市场由美、日、荷巨头寡头垄断;行业下游主要应用于晶圆制造与封测。
四、半导体设备行业发展环境-相关政策
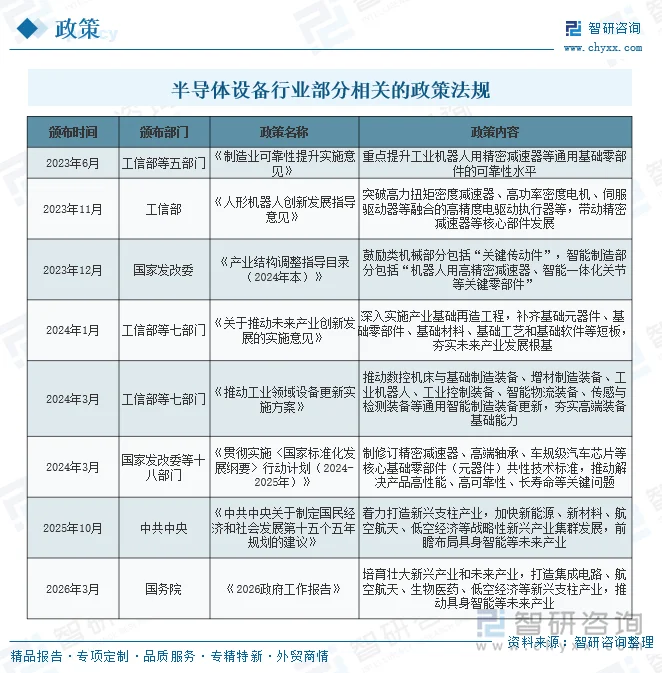
半导体设备是当前国际技术竞争中最关键的博弈点。设备强则制造强,制造强则数字经济和产业安全才有根基。因此半导体设备行业获得的政策支持力度显著提升,形成了从顶层战略、税收优惠到资金与采购补贴的多层次扶持体系。
五、半导体设备行业竞争格局
1、主要企业
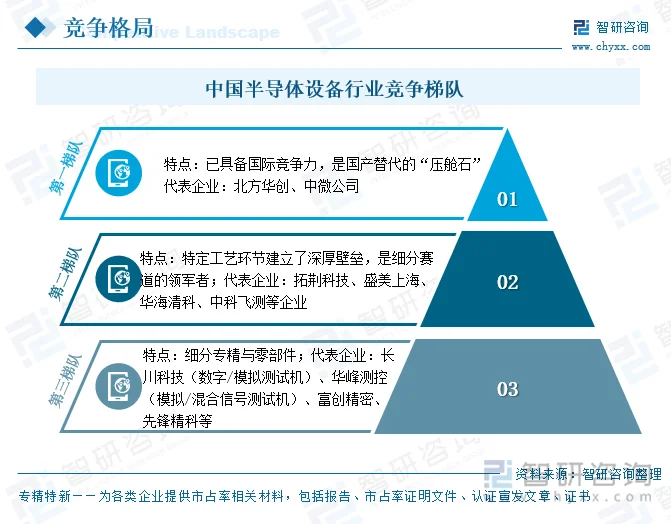
中国半导体设备行业的竞争格局可以概括为:一超多强、梯队分明,但整体仍处于从“点状突破”向“平台化竞争”过渡的阶段。北方华创、中微公司两家企业已具备国际竞争力,是国产替代的“压舱石”,位居第一梯队;拓荆科技、盛美上海、华海清科、中科飞测等企业在在特定工艺环节建立了深厚壁垒,是细分赛道的领军者;长川科技(数字/模拟测试机)、华峰测控(模拟/混合信号测试机)、富创精密、先锋精科等企业位居第三梯队,细分专精与零部件。
2、代表企业
1)、北方华创科技集团股份有限公司
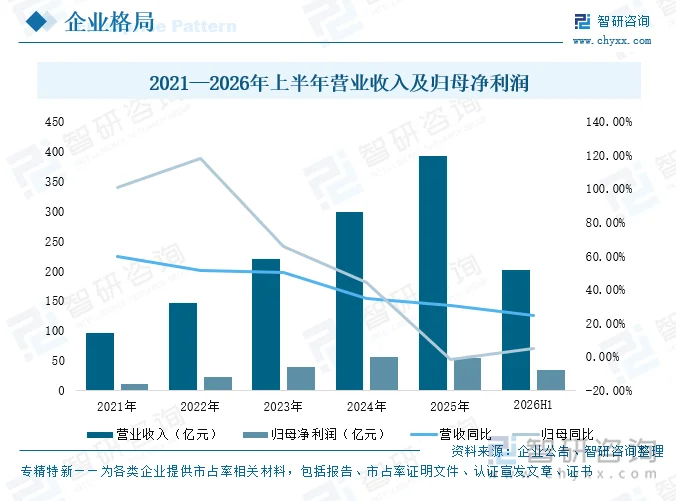
北方华创是国内领先的半导体基础产品企业,主营电子工艺装备与电子元器件两大板块,产品覆盖集成电路制造核心工艺环节,系A股半导体设备平台型龙头。公司营业收入由2021年的96.83亿元增至2025年的393.53亿元,2021—2025年复合增长率约42.0%,五年间跨越“百亿—二百亿—三百亿”三个台阶;2026年上半年营收201.61亿元,同比增长24.90%。归母净利润在2021—2024年持续高增后,2025年小幅回落至55.22亿元(同比-1.77%),主因研发投入与费用增加、新产品验证期成本上升。
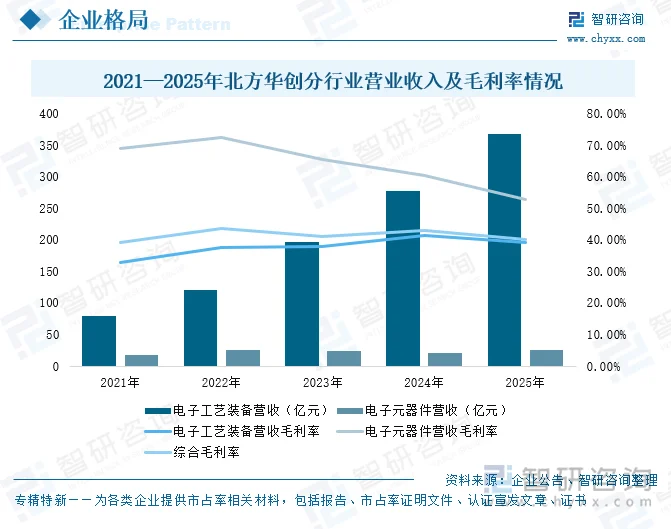
分行业看,电子工艺装备是公司收入与毛利的主要来源,毛利率由2021年的33.00%提升至2024年的41.50%,2025年回落至39.18%;电子元器件毛利率较高(52%—73%区间)但收入占比较小。公司综合毛利率由2024年的42.93%降至2025年的40.10%,主要因新产品在客户端验证期零部件迭代升级成本上升、行业竞争加剧。
2)、上游代表企业:纽氏达特行星传动系统技术(淄博)股份有限公司
纽氏达特行星传动系统技术(淄博)股份有限公司成立于精密传动领域,拥有二十年行业技术研发、应用与产业化经验,是行业领先的精密行星减速器研发生产服务商。公司以“精密行星传动技术”为根、以场景应用为锚,产品包括精密行星减速器(标准型、MINI型、重载型、复合型)及精密传动系统模组,主要应用于具身智能机器人、移动机器人、新能源装备、工业母机、特种装备等新兴、先进产业,并持续拓展半导体设备等高端应用领域。根据弗若斯特沙利文行业研究报告,按销售额计,2025年公司在国内精密行星减速器市场份额领先、排名行业前列,系国产精密行星减速器头部企业。
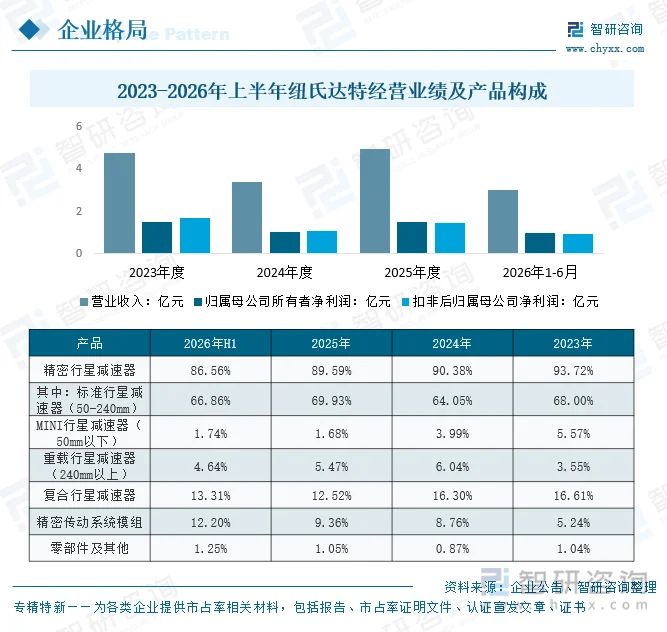
据企业公告数据显示,2026年上半年,公司实现营业收入3.03亿元,其中精密行星减速器行业占总营收的86.56%;归属母公司所有者净利润0.98亿元,扣非后归属母公司净利润0.93亿元。
六、半导体设备行业发展趋势
半导体设备作为精密行星减速器等核心传动部件的高端应用领域,其发展将由“进口依赖”加速转向“国产替代”,并受新兴、先进产业与政策双重驱动。
1、半导体设备精密传动系统国产替代加速
我国半导体设备行业长期受制于国外品牌,国内企业正积极开发传动方案及产品、逐步实现国产化替代;同时半导体领域核心部件国产化正加速推进,企业若能在高端领域形成竞争力技术方案与产品,将把握住市场增长点。国产替代是半导体设备核心部件最明确的发展趋势。
2、产品向高精密、高可靠、长寿命升级
半导体设备对产品性能要求显著高于一般领域,需具备复杂润滑系统能力、行星齿轮高速平稳性及震动抑制能力、精度寿命保持能力,并要求在设计上引入齿轮特殊修形及仿真、零组件结构固有频率优化、齿面单独涂层或特殊热处理等。这推动精密减速器等核心部件持续向高性能、高可靠性、长寿命方向迭代,与《贯彻实施国家标准化发展纲要行动计划》《制造业可靠性提升实施意见》等政策导向一致。
3、下游新兴与先进产业拉动需求扩张
半导体设备与具身智能机器人、工业母机、新能源装备、特种装备等并列为精密传动系统的高端应用领域。在《2026政府工作报告》《十五五规划建议》《“人工智能+制造”专项行动》等政策持续培育新兴产业、未来产业的背景下,半导体设备等高端装备的需求结构将更趋多元,带动核心传动部件需求增长。
4、政策持续支持关键基础零部件发展
从《产业结构调整指导目录(2024年本)》将“机器人用高精密减速器、智能一体化关节”列入鼓励类,到《推动工业领域设备更新实施方案》《关于推动未来产业创新发展的实施意见》等强调补齐基础零部件短板、推动智能制造装备更新,政策层面为半导体设备所需精密传动核心部件提供了长期利好环境。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国半导体设备行业运营现状及发展前景预测报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国半导体设备电源行业市场竞争态势及未来趋势研判报告
《2027-2033年中国半导体设备电源行业市场竞争态势及未来趋势研判报告》共八章,包含中国半导体设备电源行业链结构及全产业链布局状况研究,中国半导体设备电源行业重点企业布局案例研究,中国半导体设备电源行业市场及投资战略规划策略建议等内容。


 公众号
 小程序
 微信咨询