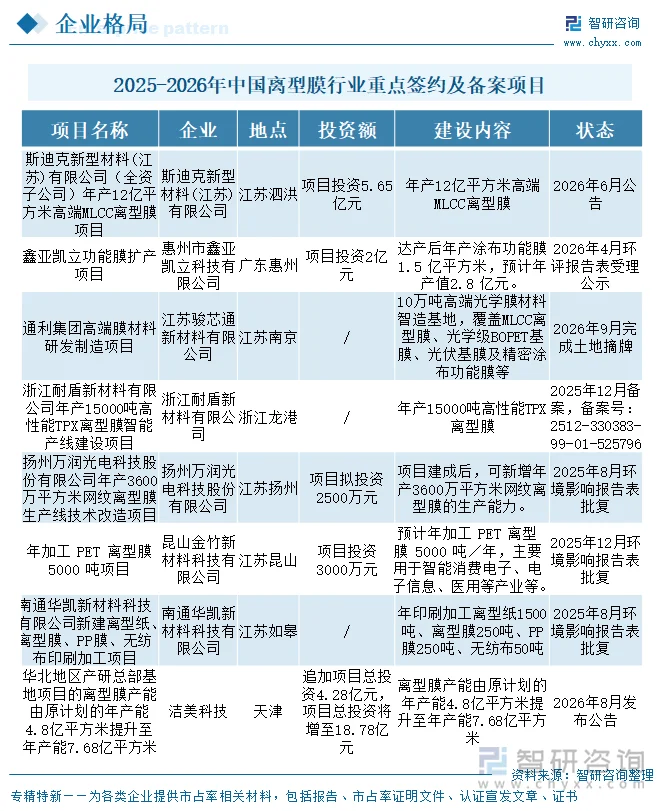
描述:2025—2026年离型膜项目备案延续高热,呈现“基膜+涂布+高端MLCC离型膜”全链条并进特征。建设主体包括斯迪克新型材料(江苏)有限公司、江苏骏芯通新材料有限公司、浙江耐盾新材料有限公司、扬州万润光电科技股份有限公司等企业,逻辑由“补短板、破垄断”驱动,区域向江苏、浙江等地新材料园区集聚。
内容概况:离型膜又称剥离膜、隔离膜,是一种在PET、PI、PE、PP等塑料基材表面精密涂布离型剂而成的高分子功能性薄膜,核心作用是让胶粘材料“该粘时粘、该离时离”,为模切、涂布、贴合提供隔离保护并实现精准剥离与无残留转移。2025年中国离型膜市场规模约为244.5亿元,同比增长4.6%。2025—2026年离型膜项目备案延续高热,呈现“基膜+涂布+高端MLCC离型膜”全链条并进特征。建设主体包括斯迪克新型材料(江苏)有限公司、惠州市鑫亚凯立科技有限公司、江苏骏芯通新材料有限公司、浙江耐盾新材料有限公司、扬州万润光电科技股份有限公司等企业,逻辑由“补短板、破垄断”驱动,区域向江苏、浙江等地新材料园区集聚。2026年,多家上市企业离型膜项目投产,产品供给能力进一步扩大。双星新材5亿㎡MLCC离型膜产线2026年底全面达产,长阳科技合肥基地“年产2万吨光学级聚酯基膜项目”于2025年6月完成建设,国风新材年产10亿平米光学级聚酯基膜项目的G1线已完成设备安装,正按计划进行设备调试及工艺参数的精细化调校,后续将开展带料试车及全流程稳态运行验证。洁美科技华北产研总部基地于2026年7月正式进入试生产阶段,高端产能集中释放有望缓解进口依赖。
上市企业:洁美科技(002859)、斯迪克(300806)、双星新材(002585)、裕兴股份(300305)、东材科技(601208)、恒力石化(600346)
相关企业:四川羽玺新材料股份有限公司、江西邦力达科技股份有限公司、江苏斯迪克新材料科技股份有限公司、浙江洁美电子科技股份有限公司、扬州万润光电科技股份有限公司、吉翔宝(太仓)离型材料科技发展有限公司、耐威斯新材料(江苏)有限公司、温州迈达新材料科技有限公司
一、离型膜行业相关概述
离型膜又称剥离膜、隔离膜,是一种在PET、PI、PE、PP等塑料基材表面精密涂布离型剂而成的高分子功能性薄膜,核心作用是让胶粘材料“该粘时粘、该离时离”,为模切、涂布、贴合提供隔离保护并实现精准剥离与无残留转移。按基材可分为PET、PI、PE、PP离型膜,其中PET离型膜因综合力学性能优良、尺寸稳定性好占据市场主导。其核心技术指标包括离型力稳定性、残余接着率、表面平整度(Ra≤0.1μm)、洁净度与耐温性,广泛应用于MLCC、偏光片、OCA光学胶、FPC柔性线路板、锂电极片、医疗敷料等精密制造环节。
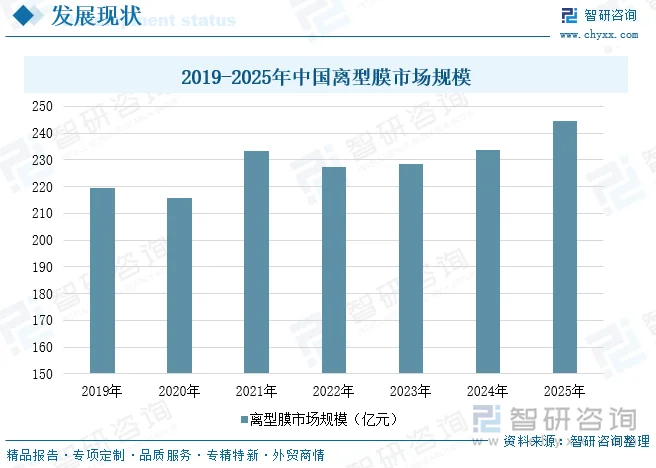
2025年中国离型膜市场规模约为244.5亿元,同比增长4.6%。离型膜下游应用领域宽广,可作为电子胶粘材料和保护膜的转涂基材、精密模切行业的冲型耗材、OCA光学胶和偏光片的制程材料、各类汽车功能膜的转涂及保护材料、MLCC元器件涂布流延的承载体等。近年来,随着下游行业的技术升级换代,离型膜市场需求不断扩大。
相关报告:智研咨询发布的《中国离型膜行业市场发展规模及投资潜力研判报告》
二、离型膜行业核心进入壁垒
1.高端基膜与离型剂配方壁垒
离型膜性能的上限由上游基膜与离型剂决定。高端MLCC离型膜对基膜要求极高:表面粗糙度Ra≤0.2μm、凸起Sp≤50nm、无15μm以上异物,其平整度、热稳定性直接决定下游陶瓷介质是否短路或容量偏移;而有机硅离型剂的配方稳定性与残留控制同样具备强技术属性。目前高端PET基膜长期由日本东丽、三菱化学等垄断,国内企业虽已打通“BOPET基膜—涂布”流程,但高端型号良率仍不高。新进入者即使采购合格基膜,也常因离型剂配方与涂布匹配经验不足,难以稳定达到高端指标,技术追赶周期长。
2.下游长周期供应链认证壁垒
离型膜是高端制造核心基础耗材,客户对一致性、可靠性要求极高,供应链准入周期远超普通化工品。以MLCC为例,单颗元件需堆叠300—1000层陶瓷介质,每层都依赖离型膜完成流延成型与完整剥离,任一指标波动都会导致整批薄片破损、粘连或分层。因此村田、三星电机等终端厂对材料实施严苛认证:一般供应商认证周期6—12个月,核心功能材料超过1年,从测试认证到大规模批量供货普遍需2—3年。且客户一旦锁定供应商,出于验证成本极少更换,新进入者常因错过认证窗口难以获得稳定订单,认证不确定性成为高端突破的最大时间壁垒。
3.精密涂布工艺与良率爬坡壁垒
离型膜从实验室配方到千吨级连续量产存在显著工程放大鸿沟。MLCC介质层从3-5μm压缩到1μm以下,对应离型膜涂层厚度也从1.6μm向1.2μm、1.0μm甚至0.9μm演进。涂层越薄,均匀性越难控制——整卷膜任意两点的涂布量偏差必须控制在极小范围内。连续涂布中溶液粘度、涂布头间隙、干燥温度场与收卷张力的微小波动,都会造成离型力不均、针孔或硅迁移残留。行业新产线从投产到良率稳定突破70%往往需较长爬坡期,期间设备折旧、原料损耗与人工成本形成持续现金流压力。
4.环保安评与重资产资金壁垒
离型膜属重资产、高合规行业。生产线投资规模从数亿元到数十亿元,且规模效应极强——头部企业量产良率高,单位原料损耗、能耗与人工成本显著低于小规模试产企业,新进入者初期即便性能达标也无成本竞争力。同时涂布广泛使用有机溶剂,新上项目须配套溶剂回收与VOCs治理设施,资金与合规准入门槛同步抬高,中小作坊式产能加速出清。
三、离型膜行业项目建设情况
1、备案/签约类
2025—2026年离型膜项目备案延续高热,呈现“基膜+涂布+高端MLCC离型膜”全链条并进特征。建设主体包括斯迪克新型材料(江苏)有限公司、惠州市鑫亚凯立科技有限公司、江苏骏芯通新材料有限公司、浙江耐盾新材料有限公司、扬州万润光电科技股份有限公司等企业,逻辑由“补短板、破垄断”驱动,区域向江苏、浙江等地新材料园区集聚。
2、完工类(投产/建成)
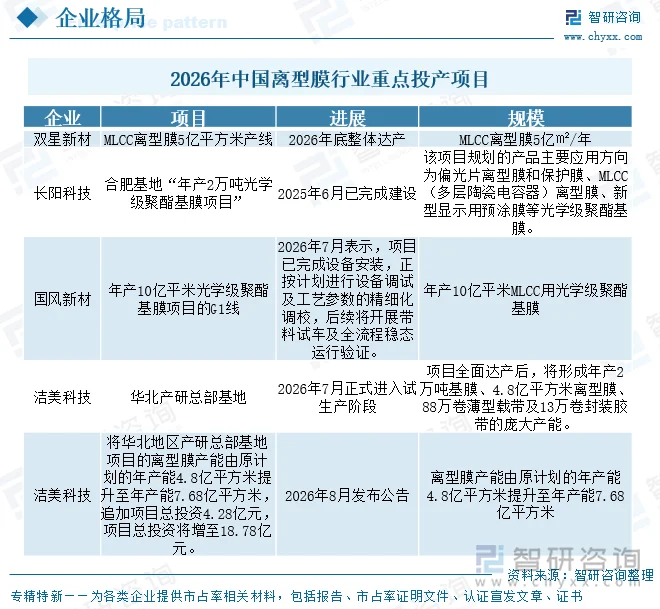
2026年,多家上市企业离型膜项目投产,产品供给能力进一步扩大。双星新材5亿㎡MLCC离型膜产线2026年底全面达产,长阳科技合肥基地“年产2万吨光学级聚酯基膜项目”于2025年6月完成建设,国风新材年产10亿平米光学级聚酯基膜项目的G1线已完成设备安装,正按计划进行设备调试及工艺参数的精细化调校,后续将开展带料试车及全流程稳态运行验证。洁美科技华北产研总部基地于2026年7月正式进入试生产阶段,高端产能集中释放有望缓解进口依赖。
四、离型膜行业项目建设风险
1.高端基膜供应与进口依赖风险
国内高端离型膜对进口PET基膜仍有较强依赖,日本东丽、三菱化学等占据全球高端基膜约七成份额,高端型号“该买的买不到、该稳的稳不住”。一旦地缘冲突或贸易限制导致关键基膜断供,国内涂布企业将面临“无米之炊”,已导入的离型膜产线可能因基膜规格波动出现短路、容量偏移等质量风险。2026年霍尔木兹海峡危机已暴露该脆弱性:日系离型膜厂因上游石脑油断料优先保本土、砍外销,倒逼国产替代窗口打开,但也反向说明供应链高度绑定中东原料,外部冲击具有突发性与不可控性,必须在立项阶段完成基膜供应风险评估与多源备选。
2.认证周期长致需求兑现不及预期风险
离型膜扩产易、放量难,订单兑现高度依赖下游认证节奏。当前国产厂商拿到的多为框架性订单,缺少锁量长单,而客户认证普遍需6—12个月、批量供货需2—3年,且从低端向高端循序渐进。若AI服务器需求增速放缓、新能源车降价传导至MLCC大厂收缩扩产,终端需求不及预期,新建产线可能长期处于“产能闲置、折旧承压”状态。
3.环保合规与绿色转型风险
离型膜生产涉及有机溶剂涂布,属国家重点管控的VOCs排放源,且欧盟PFAS限制、REACH新增含氟添加剂清单。近年来,随着全球环保政策不断收紧,合规标准逐年抬升。位于生态敏感区、沿江流域的新建项目常因环保容量不足、卫生防护距离不达标被要求整改,落地周期长于可研预期;投产后若溶剂回收装置投入不足、尾气排放不达标,将面临限产、罚款甚至停产整治。同时水性/无溶剂涂布转型需重资产改造,中小产能若无法承担绿色改造成本,将被迫退出,行业集中度被动提升但伴随阶段性供给扰动。
更多行业分析详见智研咨询发布的《中国离型膜行业市场发展规模及投资潜力研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。
 智研咨询 - 精品报告

2027-2033年中国离型膜行业市场发展规模及投资潜力研判报告
《2027-2033年中国离型膜行业市场发展规模及投资潜力研判报告》共十三章,包含离型膜国内重点生产厂家分析,离型膜行业发展趋势与投资战略研究,离型膜行业前景分析及对策等内容。


 公众号
 小程序
 微信咨询