内容概况:净水器是以市政自来水为原水,通过物理过滤、化学吸附、膜分离等技术去除余氯、重金属、细菌等有害物质的生活饮用水水质处理器,是家庭健康饮水的最后一道防线。行业受政策影响显著,政策导向聚焦规范产品安全、强化水质安全保障、优化涉水产品管理及推动供水服务均等化。2024年至2026年,《家用和类似用途电器的安全 第114部分》《生活饮用水输配水设备、防护材料及水处理材料卫生安全评价》《涉及饮用水卫生安全产品分类目录(2025年版)》《供水条例》等政策相继出台,推动行业向安全、规范、普惠方向转型。2025年,中国净水器行业市场规模为327亿元,同比下降1.80%,主要受消费环境偏弱和房地产周期下行影响。
上市企业:美的集团(000333)、格力电器(000651)、开能健康(300272)、碧水源(300070)、海尔智家(600690)等
相关企业:沁园集团股份有限公司、深圳安吉尔饮水产业集团有限公司、佛山市美的清湖净水设备有限公司等
关键词:净水器类别、净水器政策体系、净水器产业链、净水器市场规模、净水器竞争格局、净水器发展趋势
一、净水器行业概述
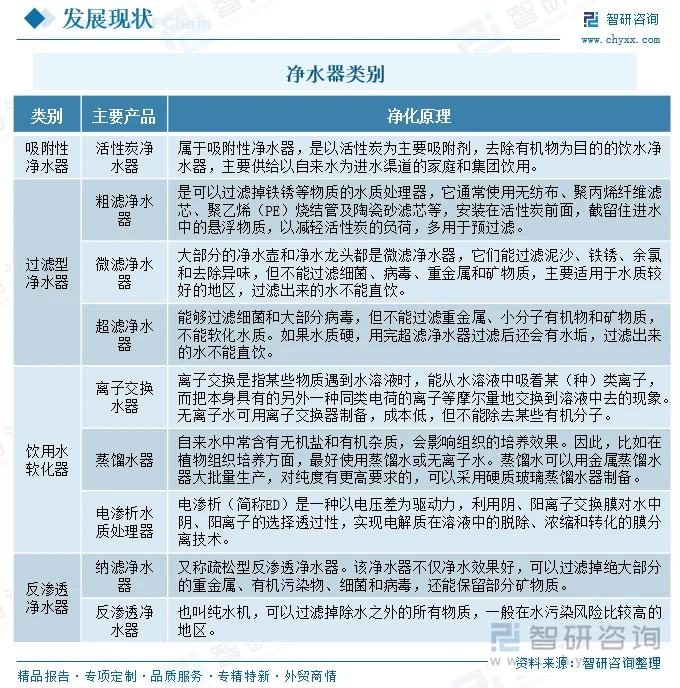
净水器也称净水机、水质净化器,是以市政自来水或其他集中式供水为原水,通过物理过滤、化学吸附、膜分离等技术进行深度处理,有效去除水中余氯、重金属、细菌、病毒、有机污染物等有害物质,改善饮水水质的生活饮用水水质处理器,是家庭健康饮水的最后一道防线。
二、净水器行业政策体系分析
净水器行业受政策影响显著,近年来政策导向聚焦于规范产品安全、强化水质安全保障、优化涉水产品管理以及推动供水服务均等化,旨在引领行业向安全、规范、普惠的高质量发展方向转型。
1、产品安全规范
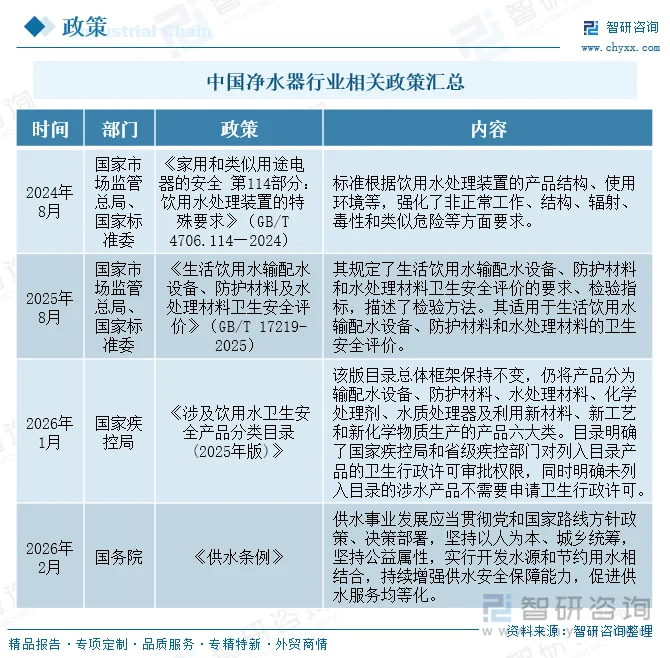
为保障用户使用安全,相关部门对净水器的电器安全要求持续升级。2024年8月,国家市场监管总局、国家标准化委发布《家用和类似用途电器的安全 第114部分:饮用水处理装置的特殊要求》,该标准依据饮用水处理装置独特的产品结构与使用环境,着重强化了非正常工作状态、产品结构、辐射、毒性及类似危险等多方面的安全要求,从源头把控产品质量,降低使用风险。
2、水质安全保障
水质安全是净水器行业的核心使命,相关政策不断细化与完善。2025年8月,国家市场监管总局、国家标准化委出台《生活饮用水输配水设备、防护材料及水处理材料卫生安全评价》,明确规定了生活饮用水输配水设备、防护材料和水处理材料卫生安全评价的具体要求、检验指标,并详细描述了检验方法,为净水器涉及的各类材料与设备的水质安全保障提供了科学、严谨的评价依据。
3、涉水产品管理优化
为提升管理效率,明确管理权限,2026年1月,国家疾控局发布《涉及饮用水卫生安全产品分类目录(2025年版)》。该目录在总体框架保持稳定的基础上,仍将产品细分为输配水设备、防护材料、水处理材料、化学处理剂、水质处理器及利用新材料、新工艺和新化学物质生产的产品六大类。同时,清晰界定了国家疾控局和省级疾控部门对列入目录产品的卫生行政许可审批权限,并且明确未列入目录的涉水产品无需申请卫生行政许可,使涉水产品的管理更加精准、高效。
4、供水服务均等化推进
2026年2月,国务院颁布《供水条例》,强调供水事业发展应贯彻党和国家的路线方针政策与决策部署,秉持以人为本、城乡统筹原则,坚守公益属性,将开发水源与节约用水紧密结合,持续提升供水安全保障能力,大力促进供水服务均等化。这一政策为净水器行业在城乡市场的普及与发展提供了宏观政策环境支持,推动行业在更广泛的地域范围内满足人们对健康饮水的需求。
相关报告:智研咨询发布的《中国净水器行业市场运营格局及前景战略分析报告》
三、净水器产业链分析
1、产业链结构
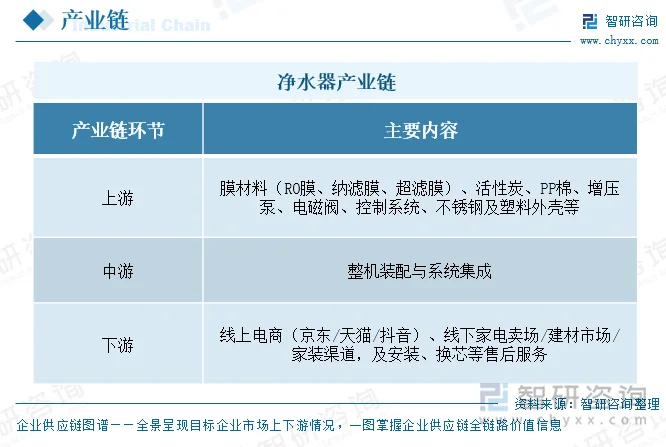
净水器行业产业链可分为上游原材料与核心零部件、中游整机制造、下游销售渠道与终端服务三大环节。上游膜材料与滤芯是决定产品性能与成本的制高点,中游制造环节竞争最为激烈,下游则直接触达消费者、体现品牌价值与用户体验。
2、上游环节分析——钢材、活性炭市场
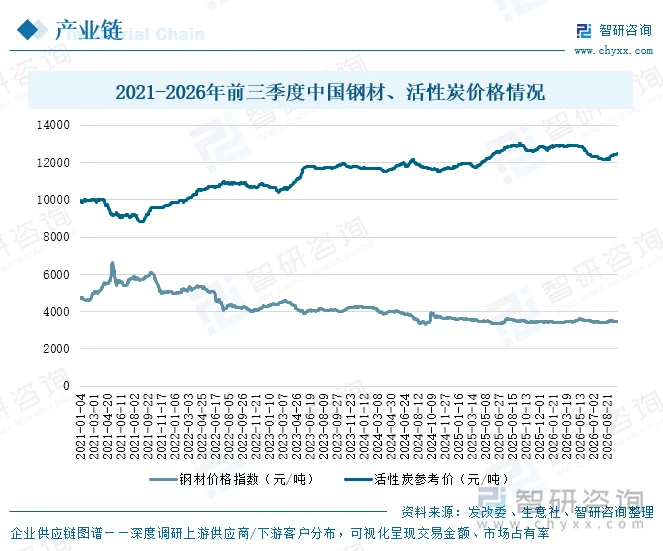
钢材主要用于净水器的外壳、支架、管路接头等结构件,活性炭则是净水器核心滤材之一,广泛用于吸附余氯、异味和部分有机物。2026年9月底,中国钢材价格指数为3461.3元/吨,同比下降0.18%;同期,中国活性炭参考价为12466.67元/吨,同比下降2.35%。钢材和活性炭价格小幅下降对净水器行业构成温和利好,成本压力有所缓解。
3、下游环节分析——家用电力器具制造业PPI指数
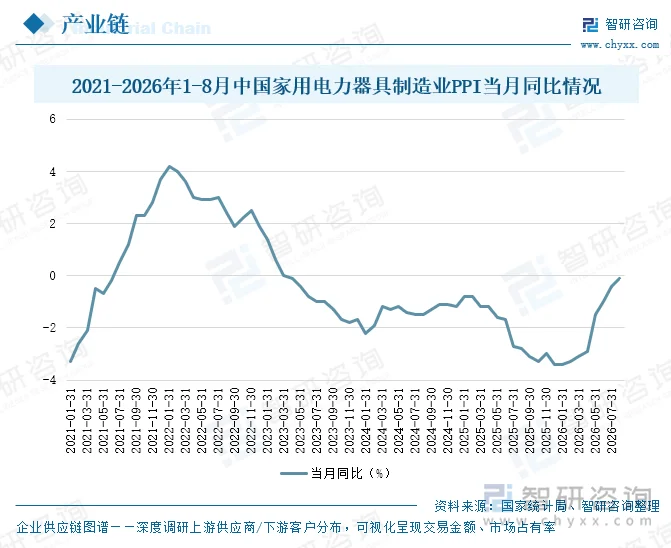
PPI反映工业产品出厂价格变动。2026年8月,中国家用电力器具制造业PPI当月同比下降0.1%,意味着行业出厂价格已接近止跌,前期深度下滑的态势得到明显遏制。净水器属于家用电力器具,其价格走势与行业整体基本同步。前几年行业参与者众多,中低端产品同质化严重,线上渠道价格战频繁,企业为维持份额主动让利,出厂价格持续承压。随着部分中小企业在标准趋严和成本压力下加速出清,低价竞争有所缓解,PPI降幅随之收窄。
四、净水器行业市场现状分析
1、市场规模
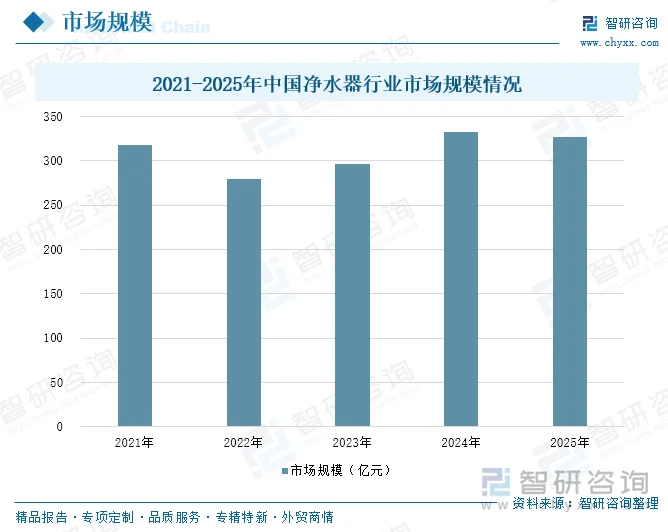
随着居民健康意识的持续攀升,人们对饮用水质量的关注度也与日俱增。2025年,中国净水器行业市场规模为327亿元,同比下降1.80%。这主要是由于当下的消费环境整体偏弱,净水器作为非刚需的可选消费品,当居民消费趋于谨慎时,其购买计划往往容易被延后。同时,房地产行业处于周期下行阶段,精装房配套以及家装渠道对净水器的需求也随之减弱,工程端对净水器市场的拉动作用明显下降,这一系列因素共同导致了当前净水器市场规模的下滑。
2、竞争格局
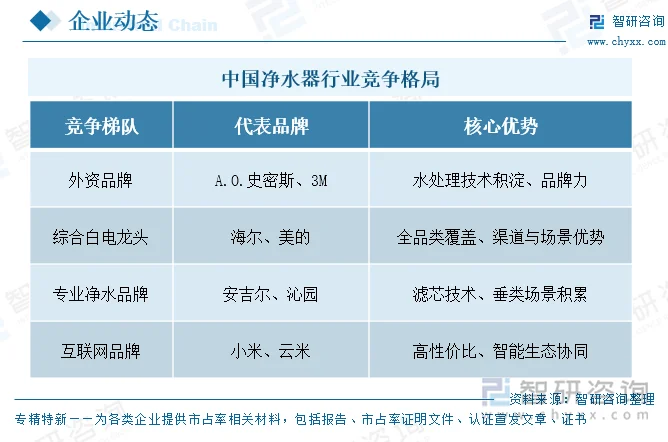
中国净水器行业竞争格局呈现“专业品牌、家电巨头、互联网品牌、外资品牌”多元主体并存的态势,以沁园、安吉尔等专业净水品牌和美的、海尔等家电巨头为代表。专业品牌技术积累深厚,品牌专业性强,在净水领域深耕多年。海尔、美的等家电巨头则凭借渠道覆盖、品牌认知和全品类协同优势进入该行业。小米、云米等互联网品牌,以高性价比和线上打法快速切入,价格激进。A.O.史密斯、3M等外资品牌,在高端市场占据优势,溢价能力强,但渠道下沉相对有限。
五、净水器行业发展趋势
1、技术创新升级,产品功能多元化
未来,中国净水器行业将在技术创新推动下不断升级。一方面,过滤技术会持续精进,更高效的反渗透膜、超滤膜等材料将被广泛应用,提升对新兴污染物的过滤能力,如微塑料、药物残留等。另一方面,智能化将成为主流趋势。净水器会与物联网深度融合,用户通过手机就能实时了解水质状况、滤芯寿命,并可远程控制开关、调节模式。此外,产品功能将更加多元化,集成加热、制冷、矿化等功能的一体机有望受到市场欢迎。企业也将更加注重产品的节能性,通过优化设计和采用新型节能技术,降低净水器的能耗,实现绿色发展。
2、市场需求细分,服务品质提升
随着消费者需求的日益多样化,净水器市场将进一步细分。不同消费群体对净水器的功能、外观、价格等有不同要求,如母婴群体更关注水质的安全性和温和性,高端用户追求个性化定制和优质体验。企业需精准把握细分市场需求,推出针对性产品。同时,服务品质将成为竞争的关键。除了完善售前咨询和售中安装服务,售后服务也将升级,提供更及时的滤芯更换提醒、专业的维修保养等,以提升消费者的满意度和忠诚度,树立良好的品牌形象。
3、行业整合加速,品牌集中度提高
当前净水器市场品牌众多,竞争激烈。未来,行业整合将加速,一些技术落后、产品质量差、服务不佳的小品牌会在市场竞争中被淘汰。而具有技术优势、品牌影响力和完善销售渠道的大企业将通过并购、合作等方式扩大市场份额,提高品牌集中度。这将有助于规范市场秩序,推动行业标准的完善和提升,促进整个净水器行业向更高质量、更规范的方向发展,为消费者提供更优质的产品和服务。
更多行业分析详见智研咨询发布的《中国净水器行业市场运营格局及前景战略分析报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国净水器行业市场运营格局及前景战略分析报告
《2027-2033年中国净水器行业市场运营格局及前景战略分析报告》共十五章,包含净水器市场面临的挑战及应对建议,净水器行业投资价值分析,2027-2033年中国净水器市场前景分析等内容。


 公众号
 小程序
 微信咨询