内容概况:全国碳排放权交易市场于2021年7月16日正式启动上线,已成为全球覆盖温室气体排放量规模最大的碳市场,据生态环境部与全国碳市场信息网数据显示,2025年,全国碳排放权交易市场共运行243个交易日,碳排放配额年成交量2.35亿吨,同比上涨24.36%,年成交量创开市以来新高,碳排放配额年成交额146.30亿元。全年交易活动分布更加均衡,2025年前三季度碳排放配额成交量9809万吨,占全年成交量的42%,比上年同期提高21个百分点。重点排放单位参与意愿持续提升,全年参与交易的重点排放单位数量和成交笔数同比分别上涨39.77%和75.53%。2026年1-8月,市场活跃度持续保持在较高水平,成交量、成交额同比分别上涨46.53%和67.64%。
相关企业:上海环境能源交易所股份有限公司、湖北碳排放权交易中心有限公司、北京绿色交易所有限公司、深圳绿色交易所有限公司
关键词:碳排放权交易相关政策汇总、碳排放权交易产业链、碳排放配额年成交量、碳排放配额年成交额、碳排放权交易竞争格局、碳排放权交易发展趋势
一、概述
1、定义及分类
碳排放权交易(CarbonEmissionsTrading)是以碳排放配额(CEA)为标的,由政府设定温室气体排放总量并将配额分配至重点排放单位,允许单位之间对盈余或短缺配额进行有偿转让的市场化减排机制。其核心是依托“总量—交易”(Cap-and-Trade)制度,以市场化价格信号引导全社会以低成本实现减排。经过多年建设,中国已形成“强制碳市场+自愿碳市场”双轮驱动的碳市场体系:全国碳排放权交易市场管控重点排放单位的强制减排责任,全国温室气体自愿减排交易市场(CCER)激励社会主体自主减排,二者共同构成实现碳达峰、碳中和目标的核心政策工具。
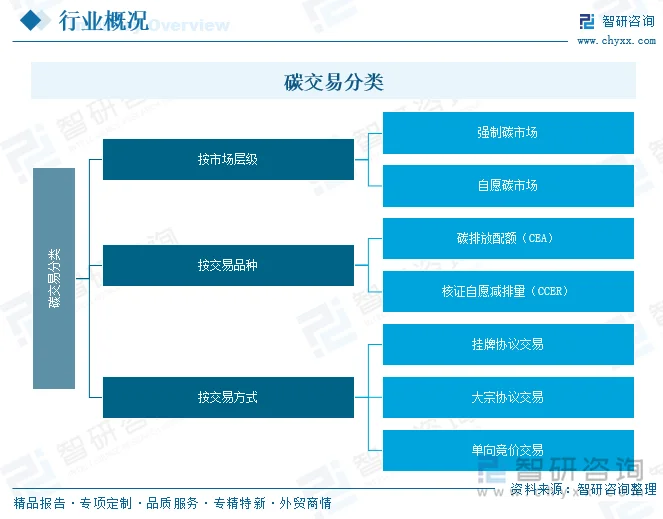
按市场层级划分,碳交易行业可分为强制碳市场与自愿碳市场,前者即全国碳排放权交易市场,对纳入管控的重点排放单位实行强制履约,后者即全国温室气体自愿减排交易市场,面向各类社会主体自主开发减排项目;按交易品种划分,主要包括碳排放配额(CEA)与核证自愿减排量(CCER)两类标的;按交易方式划分,则涵盖挂牌协议交易、大宗协议交易与单向竞价交易三种形式,交易制度设计兼顾流动性与履约秩序。
2、行业特点
碳排放权交易行业具有鲜明的政策驱动与强履约属性,市场运行高度依赖《碳排放权交易管理暂行条例》等法规与配额分配方案,重点排放单位须按期足额清缴配额,否则将面临依规处罚。与此同时,行业的价格发现功能正逐步显现,碳价已成为企业制定减排策略与金融机构布局绿色资产的重要信号;但当前市场仍以现货交易为主,期货、期权等衍生品与机构投资者参与度尚待提升,金融化程度处于早期培育阶段。
二、发展背景
1、政策背景
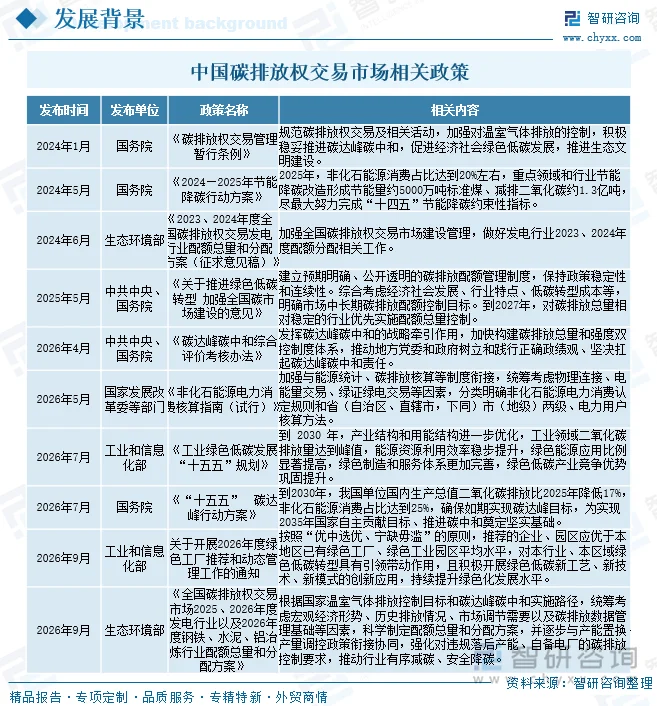
“双碳”目标为碳市场提供了顶层牵引。2024年1月,国务院颁布《碳排放权交易管理暂行条例》,成为中国碳市场首部专门行政法规;2025年8月,中办、国办印发《关于推进绿色低碳转型加强全国碳市场建设的意见》,明确到2027年基本覆盖工业领域主要排放行业、到2030年建成以配额总量控制为基础、免费与有偿分配相结合的碳市场的路线图。2026年9月,生态环境部发布《全国碳排放权交易市场2025、2026年度发电行业以及2026年度钢铁、水泥、铝冶炼行业配额总量和分配方案》,提出根据国家温室气体排放控制目标和碳达峰碳中和实施路径,统筹考虑宏观经济形势、历史排放情况、市场调节需要以及碳排放数据管理基础等因素,科学制定配额总量和分配方案,并逐步与产能置换、产量调控政策衔接协同,强化对违规落后产能、自备电厂的碳排放控制要求,推动行业有序减碳、安全降碳。
2、经济背景
碳市场本质上是将温室气体减排成本内部化的经济机制。通过碳价信号,资本、技术与劳动力等生产要素得以从传统高碳产业向清洁低碳领域流动,助力全社会生产生活方式低碳化。碳市场还与绿电、绿证及绿色金融体系深度协同,企业碳资产管理需求上升,碳排放配额质押、回购、借贷等碳金融实践在多地探索推进,为控排企业拓宽了融资渠道,也为低碳技术创新提供了经济激励。
3、社会背景
随着“双碳”理念深入人心,全社会低碳意识显著增强,企业ESG披露与碳资产管理逐步成为经营标配。公众层面的低碳行为也通过碳普惠机制实现“可交易、能变现”,例如湖北率先推出“电—碳—金融”协同机制并建成碳普惠与碳足迹公共服务平台,使小微企业与公众的减排行为获得价值实现通道,碳市场正从单纯的企业履约工具向更广泛的社会治理手段延伸。
4、技术背景
碳排放数据质量是碳市场的生命线。中国已建立涵盖核算核查、注册登记、交易结算、方法学等30余项制度和技术规范,并建成全国碳市场管理平台,依托大数据手段识别异常数据。行业推行关键数据月度信息化存证与“国家—省—市”三级联审机制,区块链、数字化核算等技术的应用持续提升MRV(监测、报告、核查)效能,为配额分配与清缴提供了可靠的数据底座。
三、产业链
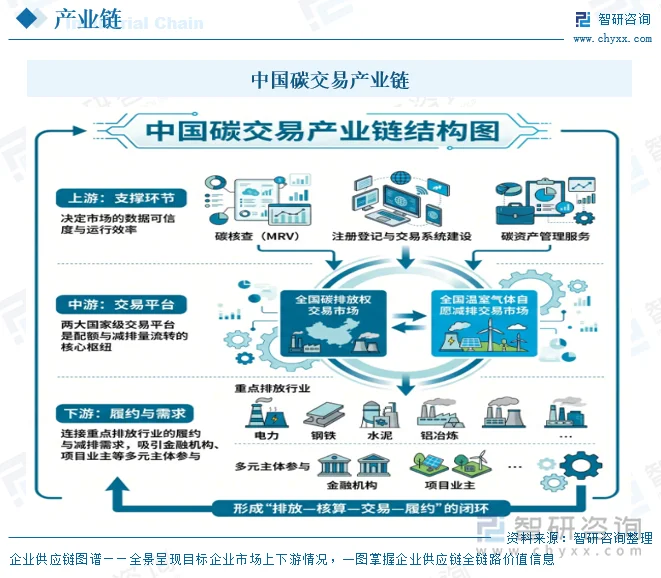
中国碳交易产业链呈“上游支撑—中游交易—下游履约”三级结构,上游为碳核查(MRV)、注册登记与交易系统建设、碳资产管理服务等支撑环节,决定市场的数据可信度与运行效率;中游为全国碳排放权交易市场与全国温室气体自愿减排交易市场两大国家级交易平台,是配额与减排量流转的核心枢纽;下游则连接电力、钢铁、水泥、铝冶炼等重点排放行业的履约与减排需求,并吸引金融机构、项目业主等多元主体参与,形成“排放—核算—交易—履约”的闭环。
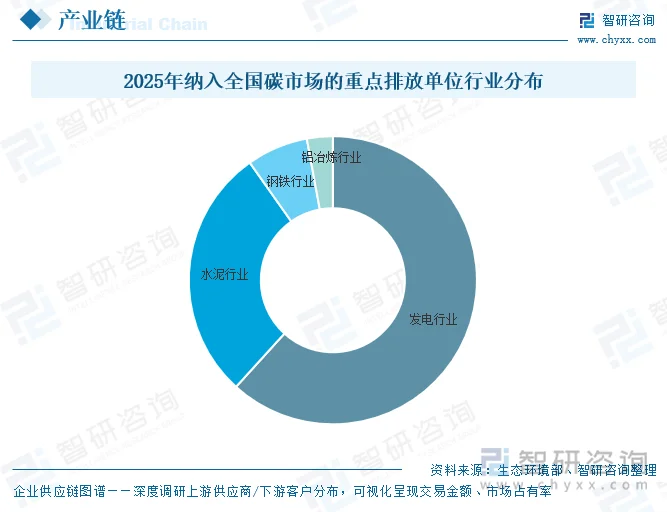
下游需求来自被纳入管控的重点排放单位,2025年首次扩围后,发电、钢铁、水泥、铝冶炼四大行业共纳入重点排放单位3378家,其中,发电行业2087家、水泥行业962家、钢铁行业232家、铝冶炼行业97家,行业结构由单一电力向多工业领域兼容,下游覆盖的二氧化碳排放量已占全国总量六成以上,成为碳市场配额需求与减排行动的主要来源。
相关报告:智研咨询发布的《中国碳排放权交易行业市场现状分析及发展趋向研判报告》
四、发展现状
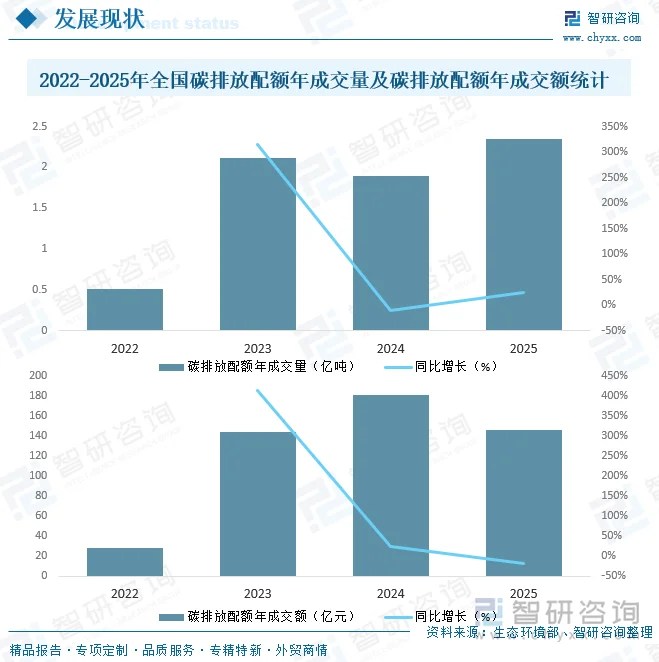
全国碳排放权交易市场于2021年7月16日正式启动上线,已成为全球覆盖温室气体排放量规模最大的碳市场,据生态环境部与全国碳市场信息网数据显示,2025年,全国碳排放权交易市场共运行243个交易日,碳排放配额年成交量2.35亿吨,同比上涨24.36%,年成交量创开市以来新高,碳排放配额年成交额146.30亿元。全年交易活动分布更加均衡,2025年前三季度碳排放配额成交量9809万吨,占全年成交量的42%,比上年同期提高21个百分点。重点排放单位参与意愿持续提升,全年参与交易的重点排放单位数量和成交笔数同比分别上涨39.77%和75.53%。2026年1-8月,市场活跃度持续保持在较高水平,成交量、成交额同比分别上涨46.53%和67.64%。截至2026年8月底,全国碳排放权交易市场碳排放配额累计成交量9.61亿吨、成交额656.99亿元,交易规模持续扩大。
五、竞争格局
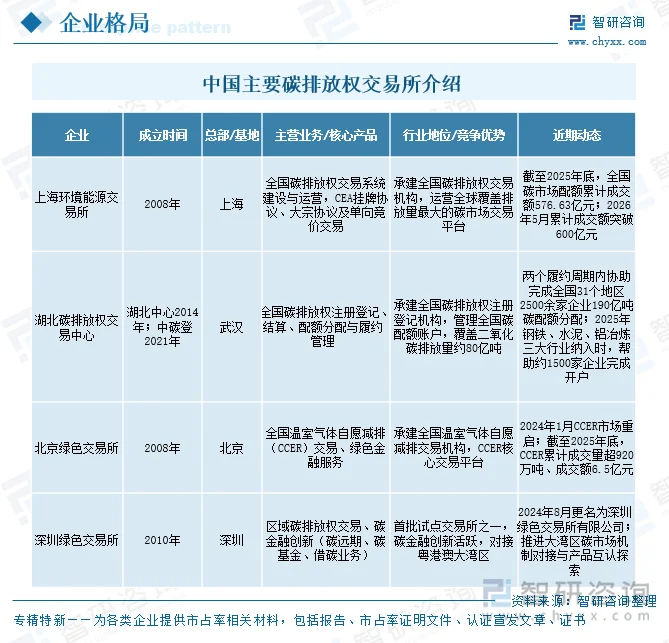
全国碳市场采用高度集中的“双城+一中心”基础设施架构,上海环境能源交易所作为全国碳排放权交易系统代运维机构,湖北中碳登承建注册登记系统,北京绿色交易所承建CCER交易系统,交易平台与登记结算高度统一。市场参与以重点排放单位强制履约为主导,金融机构与社会资本的实际参与度仍然较低,但政策层面已释放将引入银行、券商等非履约主体的明确信号,地方8个试点碳市场与全国市场并存并有序过渡,已纳入全国市场的行业与企业不再重复参与地方试点。
整体呈现基础设施高度集中、交易标全国统一、本土交易平台主导、国际主体暂未直接入场的格局。随着全国碳市场扩容,地方试点规模明显萎缩,其功能定位已从早期的减排“主力军”转变为制度创新“试验田”,机制创新的空间正在收窄。在此背景下,竞争重心已从机制创新转向碳金融服务能力的差异化探索——各试点在“不与全国市场同质化”的约束下,围绕碳质押、碳回购、碳远期等金融化领域展开实质性竞争,竞争更多体现在区域试点机制创新与碳金融服务能力上。
六、发展趋势
1、行业覆盖范围持续扩大与配额总量控制深化
未来全国碳市场将沿着“边实施、边完善”的路径稳步扩围,由当前电力、钢铁、水泥、铝冶炼四大行业进一步向石化、化工、造纸、民航等领域延伸,并逐步把工业领域主要排放行业纳入管控。与此同时,配额管理将从基于碳排放强度控制的免费分配,转向率先在排放总量相对稳定的行业实施配额总量控制,并研究建立预期明确、公开透明的行业配额总量,配合逐步适度收紧的节奏,推动全行业碳排放强度持续下降,碳市场的总量约束属性将显著增强。
2、碳价发现与价格信号引导功能不断强化
随着覆盖行业增多、参与主体多元与交易行为活跃,碳排放权的价格发现功能将持续增强,碳价将更真实地反映减排成本与配额供需。价格信号将更深地嵌入企业投资、生产与技术改造决策,引导高碳资产有序退出、低碳技术加快应用,并为金融支持绿色低碳发展提供稳定的定价基准。配套的碳价稳定机制与合理的价格波动区间管理也将逐步完善,保障市场在发现价格与防范剧烈波动之间取得平衡。
3、碳金融与衍生品市场加速培育
在仍以现货交易为主的现状下,碳金融将成为下一阶段的重要增长极。市场有望在免费分配基础上引入一定比例的配额有偿分配,并以拍卖为主要形式渐进推进;碳排放权质押、回购、借贷,以及碳远期、碳期权、碳掉期等衍生品将逐步丰富交易品种。机构投资者与专业服务主体的引入将提升市场流动性,企业碳资产管理能力成为核心竞争力,碳市场与绿电、绿证、绿色金融市场的衔接也将催生更多跨市场产品。
4、数据质量与国际化协同水平提升
数据质量监管将走向常态化、智能化,月度存证与三级联审机制持续夯实,大数据、区块链等技术在MRV中的应用进一步深化,异常数据识别与惩戒机制更加健全,为市场公信力提供坚实底座。同时,中国碳市场将在方法学、核算标准与交易规则上加快与国际接轨,积极参与全球气候治理与碳市场对话,探索建立跨境碳定价协作,推动建成更加有效、更有活力、更具国际影响力的碳市场,为全球绿色低碳转型贡献中国方案。
更多行业分析详见智研咨询发布的《中国碳排放权交易行业市场现状分析及发展趋向研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国碳排放权交易行业市场现状分析及发展趋向研判报告
《2027-2033年中国碳排放权交易行业市场现状分析及发展趋向研判报告》共九章,包含中国核证自愿减排量(ccer)发展现状分析,中国试点碳市场建设状况分析,2027-2033年碳排放权交易市场发展前景与对策等内容。


 公众号
 小程序
 微信咨询