内容概要:中药配方颗粒是以符合炮制规范的中药饮片为原料,经提取、浓缩、制粒制成的免煎颗粒,保留传统中药辨证施治特点,同时具备服用便捷、质量可控的优势,是中医药现代化重要方向,行业发展经历高速扩张后进入政策调整与结构重塑阶段。截至2024年4月,全国共有87家生产企业完成生产备案,并分别在31个省、自治区、直辖市药监局办理了跨省备案;2025年4月备案企业数量增长至95家;2026年行业经历持续洗牌,大量中小企业因无法满足完整自产要求退出,2026年有效合规备案生产企业约80家。按企业出厂价口径,2016-2021年国内中药配方颗粒市场CAGR达17.68%,2021年销售额达244.45亿元高点;试点放开后受集采、国标切换冲击,2022-2025年市场规模震荡调整。受益健康中国战略,基层中医服务持续完善,叠加配方颗粒产品优势与国标品种扩容,临床处方需求稳步提升。综合量价因素,预计2026年企业出厂口径的中药配方颗粒市场销售额约180亿元。
上市企业:中国中药[00570]、红日药业[300026]、华润三九[000999]
相关企业:广东一方、华润三九、江阴天江、四川新绿色、北京康仁堂、神威药业、广西培力(香港培力)
关键词:中药配方颗粒行业政策汇总、中药配方颗粒行业产业链结构、中药配方颗粒行业发展历程、中药配方颗粒行业市场销售额、中药配方颗粒行业备案企业数量、中药配方颗粒行业获批品种数量、中药配方颗粒市场竞争格局、中药配方颗粒行业发展趋势
一、中药配方颗粒行业定义及发展历程
中药配方颗粒是传统中药现代化的重要成果,是以单味中药饮片为原料,经水提、分离、浓缩、干燥、制粒等工艺制成的颗粒剂型,供中医临床按方配方使用,具有携带方便、剂量准确、即冲即服等特点。
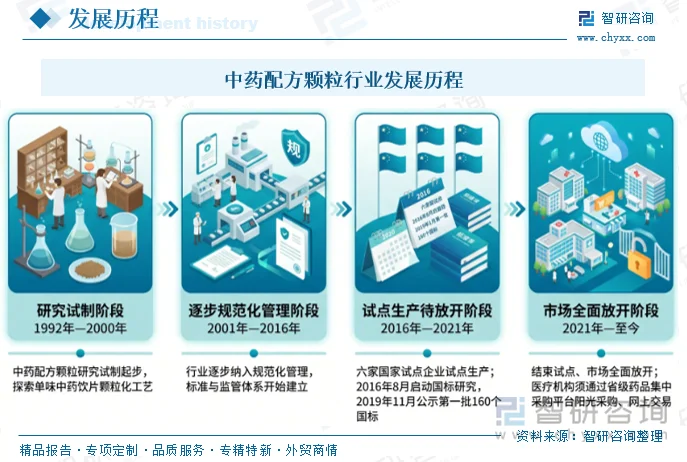
我国中药配方颗粒行业的发展可大致划分为四个阶段:自1992年研究试制起步,经逐步规范化管理、试点生产待放开,至2021年随国家结束试点工作而进入市场全面放开阶段,行业从此由"试点许可"转向"标准化、市场化"竞争。
二、中药配方颗粒行业发展现状
中药配方颗粒是以符合炮制规范的中药饮片为原料,经提取、浓缩、制粒制成的免煎颗粒,保留传统中药辨证施治特点,同时具备服用便捷、质量可控的优势,是中医药现代化重要方向,行业发展经历高速扩张后进入政策调整与结构重塑阶段。
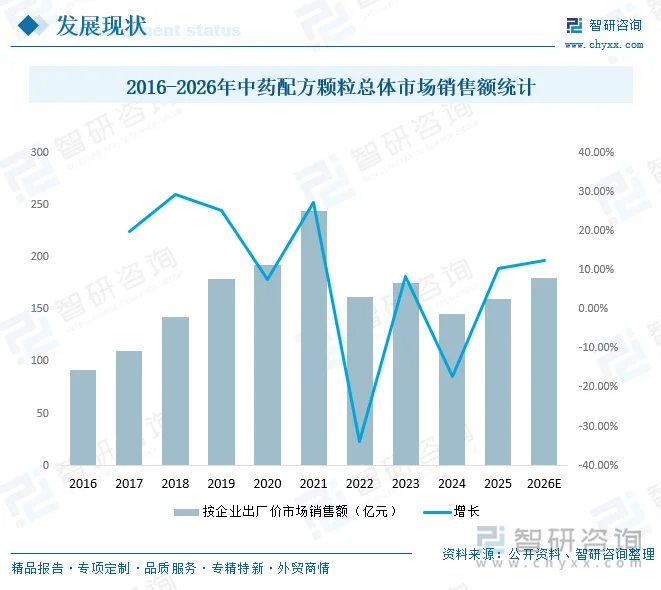
按企业出厂价口径统计,2016—2021年国内中药配方颗粒市场保持高速增长,年复合增长率达17.68%,2021年市场销售额达到244.45亿元的阶段性高点。2021年底试点政策放开,叠加集采落地、国标与省标切换等多重因素冲击,行业进入调整周期,市场规模出现回落,2022年销售额降至161.49亿元,2023年回升至175.01亿元。2024年、2025年行业持续受到集采、国标全面切换影响,产品出厂价格下行,市场规模分别约145亿元、160亿元。长期来看,随着健康中国战略持续推进,基层中医诊疗服务不断完善;中药配方颗粒具备服用便捷、质量标准化的优势,适配基层诊疗、慢病调理等场景,加之国家药典委持续新增国标品种,可供给品种不断丰富,持续释放临床处方需求,拉动处方用量稳步增长。综合判断,预计2026年中药配方颗粒企业出厂口径市场销售额约180亿元。
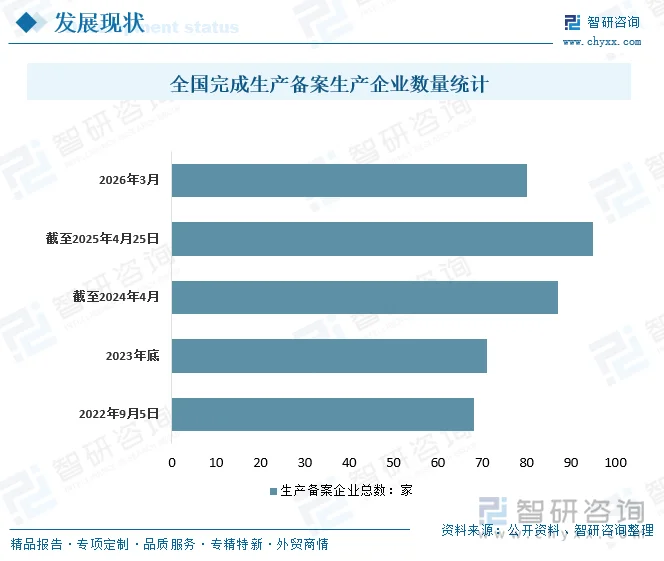
从生产企业完成生产备案情况来看,截至2024年4月,全国共有87家生产企业完成生产备案,并分别在31个省、自治区、直辖市药监局办理了跨省备案;2025年4月备案企业数量增长至95家;2026年行业经历持续洗牌,大量中小企业因无法满足完整自产要求退出,2026年有效合规备案生产企业约80家。
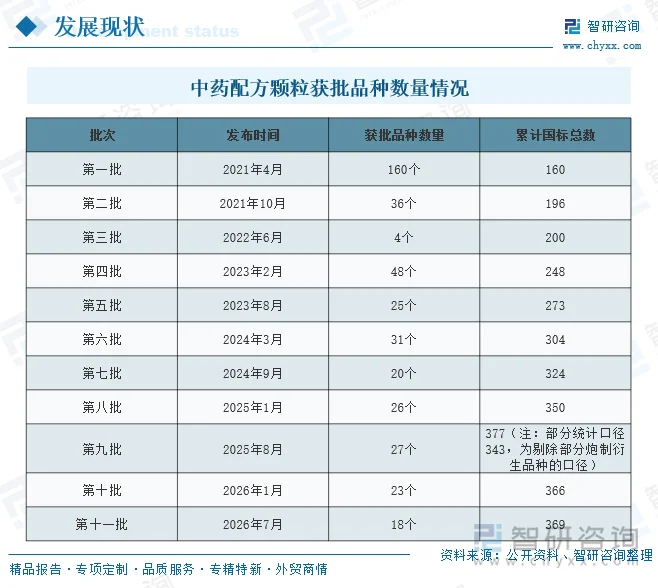
中药配方颗粒标准分为国家标准与过渡期省级标准。2021年试点收官时,首批国标品种共160个;截至2026年7月,国家药典委正式颁布的国标品种数量达到369个。试点期间各省制定的省标去重合计702个品种,随着对应国标陆续发布,省标逐步废止。国标品种持续扩容,统一产品质量标准,拓宽临床用药选择,同时抬升行业准入门槛,推动市场份额向头部企业集中。
相关报告:智研咨询发布的《中国中药配方颗粒市场全景调查及投资方向研究报告》
三、中药配方颗粒行业产业链
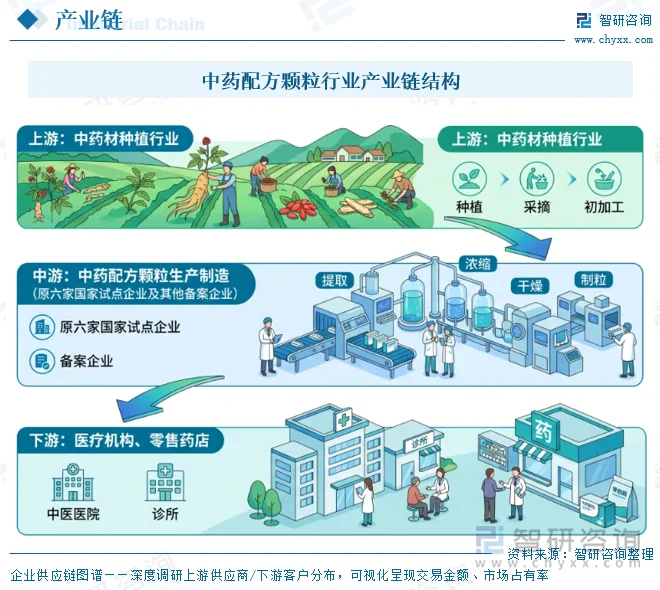
中药配方颗粒产业链呈现"上游中药材种植—中游生产制造—下游医疗终端"的清晰结构,上游原料价格波动直接影响中游生产成本,下游需求则决定行业增长空间。其上游为中药材种植行业,是配方颗粒的主要原料来源;中游为配方颗粒生产制造,由原六家国家试点企业及已备案的其他企业构成;下游终端应用领域为医疗机构与零售药店,产品最终服务于中医临床配方与消费者自用。
四、中药配方颗粒行业发展环境-相关政策
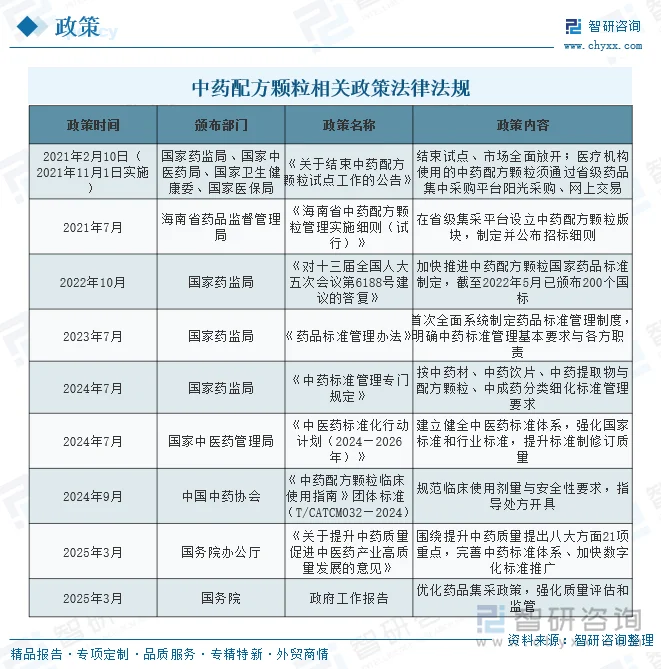
近年来国家从"结束试点、放开市场"到"标准管理、质量提升"持续出台政策,构建了覆盖试点放开、标准制定、临床使用、质量监管的全链条制度体系。
五、中药配方颗粒行业竞争格局
1、主要企业
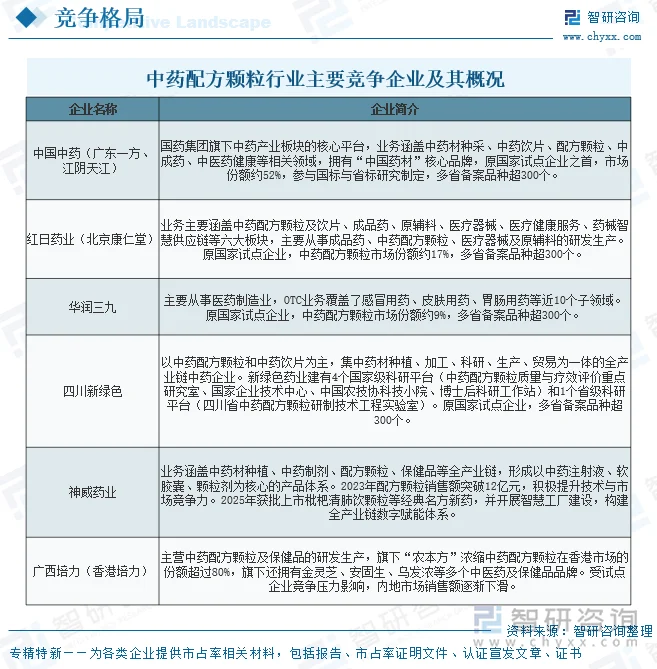
中药配方颗粒行业呈现"国家队+地方龙头"并存的企业生态,主要企业包括中国中药(广东一方、江阴天江)、红日药业(北京康仁堂)、华润三九、四川新绿色、神威药业、广西培力(香港培力)等。其中香港培力受试点企业竞争压力,内地市场销售额逐渐下滑。
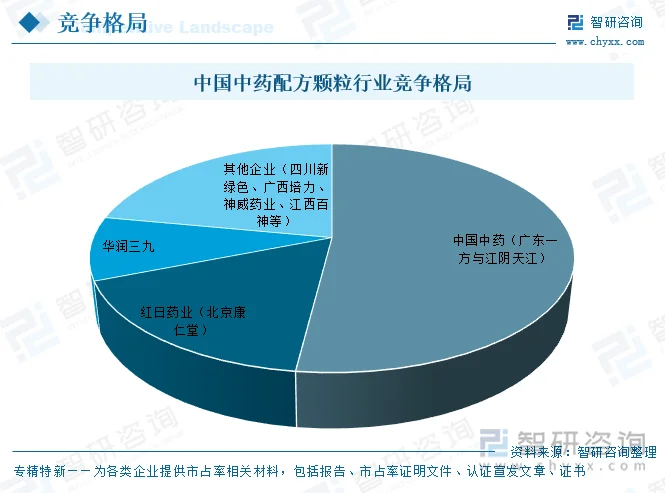
我国中药配方颗粒行业竞争主体多元化,但市场集中度较高,原六家国家试点企业凭借先发优势、技术积累与品牌效应占据主要份额,形成"头部集中、多元竞争"的格局。在原六家国家试点生产企业的市场中,中国中药(广东一方与江阴天江)约占整个配方颗粒市场规模的52%,红日药业约占17%,华润三九约占9%,其余由四川新绿色、广西培力、神威药业、江西百神等企业分享,头部三家合计约78%。
2、代表企业
1)、中国中药(广东一方、江阴天江)
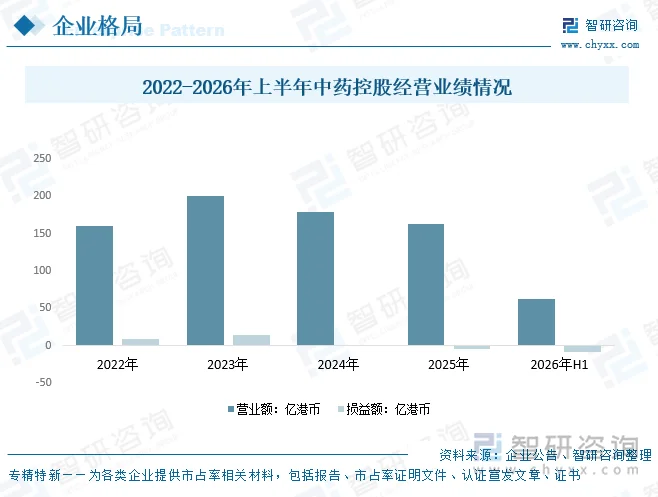
中药控股是国药集团旗下中药产业板块的核心平台,业务涵盖中药材种采、中药饮片、配方颗粒、中成药、中医药健康等相关领域,拥有“中国药材”核心品牌,其历史可追溯至明代,汇集了“冯了性”、“同济堂”等中华老字号,并拥有多项中国驰名商标、非物质文化遗产及全国独家基本药物。公司拥有完善的产业链,集科研、制造、销售为一体。中国中药旗下广东一方与江阴天江为原六家国家试点企业,合计占据配方颗粒市场约52%份额,位居行业第一,是国标与省标研究制定的主导力量。据企业公告数据显示,2026年上半年,公司实现营业额62.62亿港币,亏损8.94亿港币。
2)、红日药业(北京康仁堂)
红日药业是一家以中药配方颗粒、成品药为核心,并延伸至医疗器械、原辅料、医疗健康服务与药械智慧供应链的医药健康产业集团。经过近三十年发展,公司已形成横跨六大板块、拥有八大中药配方颗粒生产基地的产业集群,并连续多年跻身中国医药工业百强。红日药业旗下北京康仁堂为原六家国家试点企业之一,配方颗粒市场份额约17%,位居行业第二,在各省备案品种同样超300个。
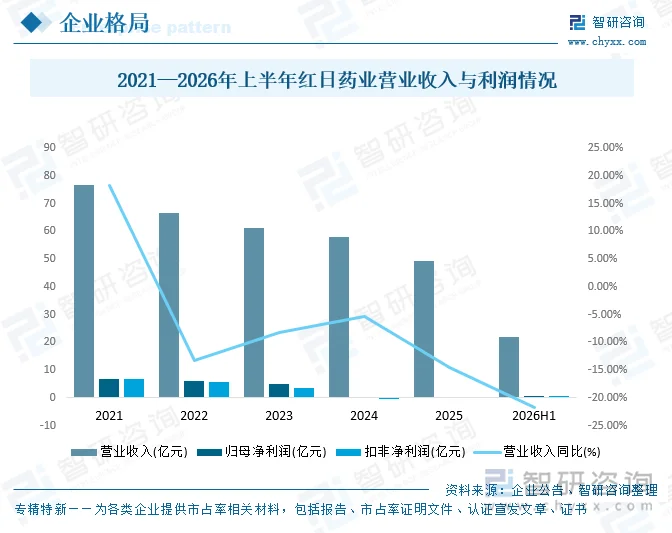
2021-2025年,公司营业收入由76.71亿元回落至49.41亿元,五年复合增速约为-10.4%,呈持续收缩态势;同期归母净利润由6.87亿元大幅降至0.18亿元,2024—2025年盈利显著承压,主因行业集采提质扩面、配方颗粒市场扩容后竞争加剧、渠道与学术推广费用相对刚性,以及资产减值等因素叠加。值得关注的是,2026年上半年公司实现扣非归母净利润0.81亿元,同比增长约16.7%(上年同期0.69亿元),在收入同比下滑21.72%的背景下逆势回升,反映降本增效与产品结构调整已初见成效。
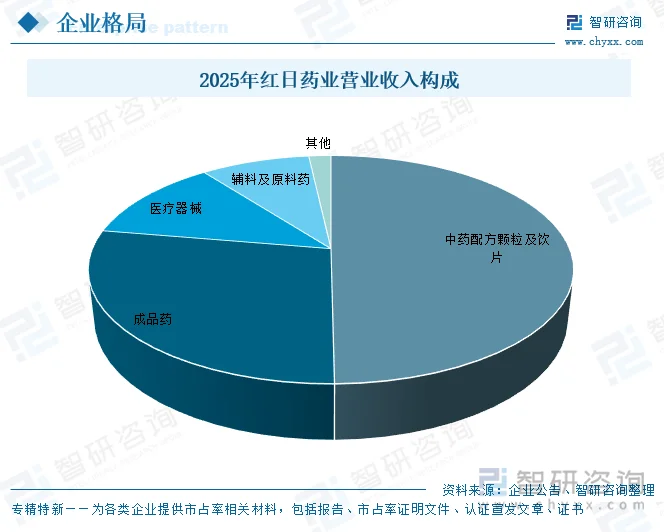
分板块看,中药配方颗粒及饮片(收入24.61亿元、毛利率60.67%)与成品药(收入13.77亿元、毛利率74.37%)盈利能力突出,是公司利润底盘;其中核心单品血必净注射液2025年实现收入9.39亿元、毛利率高达81.20%。医疗器械板块受市场环境影响收入下滑明显(同比-47.56%),毛利率降至34.85%。整体呈现“中药高毛利、械耗承压”的结构特征。
六、中药配方颗粒行业发展趋势
总体来看,中药配方颗粒行业在政策支持与临床需求推动下保持发展韧性:标准体系加速完善、集采倒逼降本提质、市场向头部集中,同时新入局者在技术、成本与品牌壁垒下需走差异化破局之路。
1、标准体系持续扩容与完善
国家药典委已累计发布414个配方颗粒国家药品标准(含第十一批),并持续完善桂枝、石膏等常用药材标准;随着《中药标准管理专门规定》落地与中药标准动态数据库建设,行业标准化、数字化水平将进一步提升,为规范化发展提供保障。
2、集中带量采购常态化,价格竞争加剧
两轮集采与联盟集采陆续推进,医疗机构通过省级集采平台阳光采购成为刚性要求,倒逼企业在控制成本的同时保障质量,行业利润空间与竞争格局将随之重塑。
3、市场集中度向头部提升,格局仍有变数
原六家国家试点企业占据主要份额(中国中药约52%、红日约17%、华润三九约9%),头部集中度较高;但随87家备案企业入局与省标跨省障碍逐步破除,市场集中度仍有进一步提升或结构性调整的空间。
4、差异化布局与国际化破局
新入局企业普遍面临研发投入(单品种约30万元、300—400个品种需投入1.5亿元以上)、技术质量控制、成本与品牌等壁垒,可通过聚焦儿童、孕妇、老年等特殊人群细分产品,以及加强线上渠道建设与参与国际标准制定,实现差异化竞争与国际化突破。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国中药配方颗粒市场全景调查及投资方向研究报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国中药配方颗粒市场全景调查及投资方向研究报告
《2027-2033年中国中药配方颗粒市场全景调查及投资方向研究报告》共十二章,包含我国中药配方颗粒市场主要参与者经营分析,中药配方颗粒行业风险分析及前景展望,中药配方颗粒行业研究结论及投资战略建议等内容。


 公众号
 小程序
 微信咨询