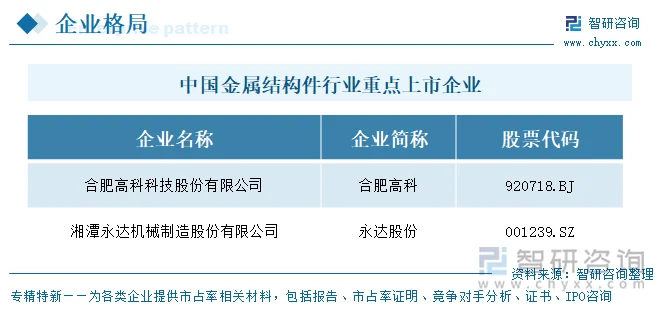
上市企业:合肥高科(920718.BJ)、永达股份(001239.SZ)、祥鑫科技(002965.SZ)、铭利达(301268.SZ)、海锅股份(301063.SZ)、华骐环保(300692.SZ)、利柏特(605167.SH)、恒烁股份(688416.SH)等
相关企业:浙江金固金属材料有限公司、山东万事达钢结构有限公司、上海晓宝钢结构有限公司、湖南湘钢工贸有限公司、河北华沃钢结构有限公司、浙江恒瑞金属科技有限公司、山东鲁泰方正钢结构有限公司等
一、概述
金属结构件指通过下料、焊接、机加工、表面处理、油漆喷涂等工序制造而成的金属承载与支撑类部件,是各类下游整机装备的基础配套件。目前,中国金属结构件行业重点上市企业包括合肥高科(920718.BJ)、永达股份(001239.SZ)、祥鑫科技(002965.SZ)、铭利达(301268.SZ)、海锅股份(301063.SZ)、华骐环保(300692.SZ)、利柏特(605167.SH)、恒烁股份(688416.SH)等。
二、企业基本信息对比
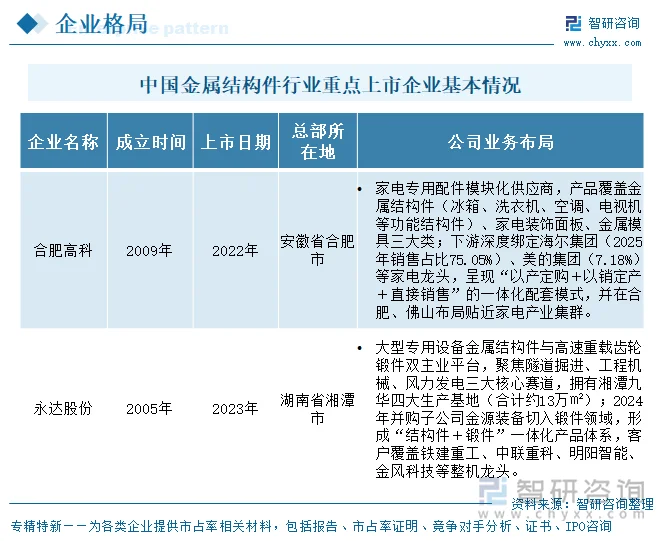
两家企业中,永达股份2005年成立、2023年上市;合肥高科2009年成立、2022年上市。业务布局上,两家均属金属结构件行业,但路径不同:合肥高科聚焦家电专用配件模块化供应,产品覆盖金属结构件、装饰面板与金属模具,深度绑定海尔、美的等家电龙头,在合肥、佛山布局贴近产业集群;永达股份形成“结构件+锻件”双主业,聚焦隧道掘进、工程机械、风力发电三大赛道,拥有湘潭九华四大生产基地,客户覆盖铁建重工、中联重科、明阳智能、金风科技等整机龙头。整体来看,行业处于成熟期,两家企业均以金属结构件为基础,分别深耕家电与高端装备配套领域。
三、企业代表性产品对比及业务模式
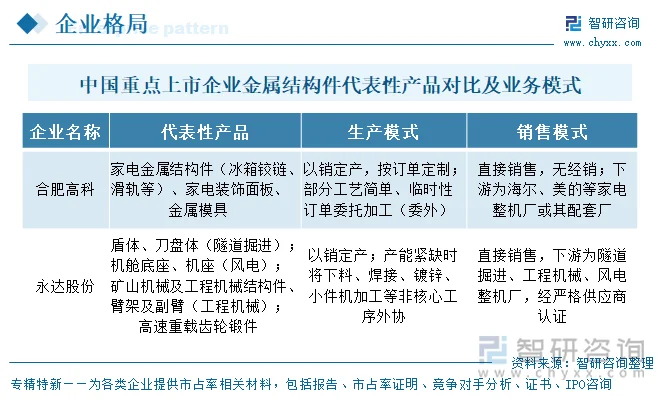
2025年2家金属结构件重点上市企业中,代表性产品分组清晰:合肥高科的金属结构件以家电功能结构件(冰箱铰链、滑轨等)为核心,与装饰面板、金属模具并列披露,年报直接单列“金属结构件”产品收入;永达股份未单列“金属结构件”合计口径,其实物产品按盾体、刀盘体、机舱底座、机座、矿山机械及工程机械结构件、臂架及副臂等细分结构件列示,并与高速重载齿轮锻件并行。产销模式上,两家均以销定产、直接销售,不存在经销:合肥高科对部分工艺简单、临时性订单采取委托加工,且金属结构件业务的部分主要原材料钢材需从客户或其指定供应商处采购;永达股份在产能紧缺时将下料、焊接、镀锌、小件机加工等非核心工序外协,核心工序自行完成。客户绑定方面,合肥高科前两大客户海尔、美的合计销售占比超八成,永达股份则面向铁建重工、中联重科、明阳智能、金风科技等多家整机龙头。
四、企业经营业绩对比
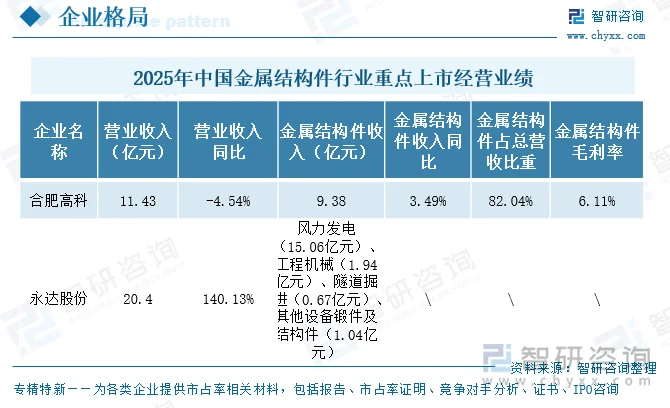
2025年金属结构件业务营收规模方面,合肥高科9.38亿元,占其总营收比重超过八成,同比实现小幅增长。从整体营收看,永达股份总营收20.40亿元,同比增长超过一倍四,主要受并购金源装备切入锻件领域带动;合肥高科总营收11.43亿元,同比下降约百分之四点五,在需求承压下仍保持金属结构件业务正增长,反映其家电配套基本盘相对稳健。整体来看,两家企业业务结构差异较大,合肥高科以金属结构件为绝对主业,永达股份则为“结构件+锻件”双主业。
五、企业研发投入对比
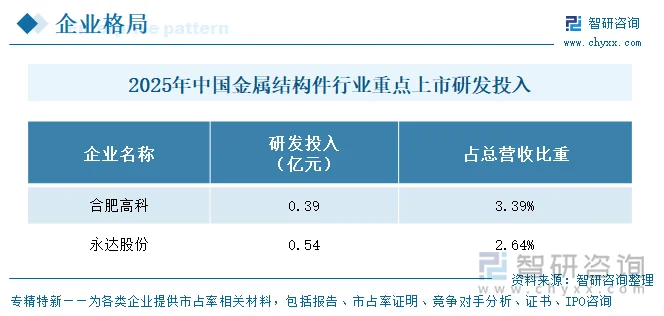
2025年2家企业研发投入金额上,绝对规模上,永达股份2025年研发投入合计0.54亿元,高于合肥高科的0.39亿元;但投入强度(占营业收入比重)呈现反转:合肥高科为3.39%,高于永达股份的2.64%。
六、企业发展规划
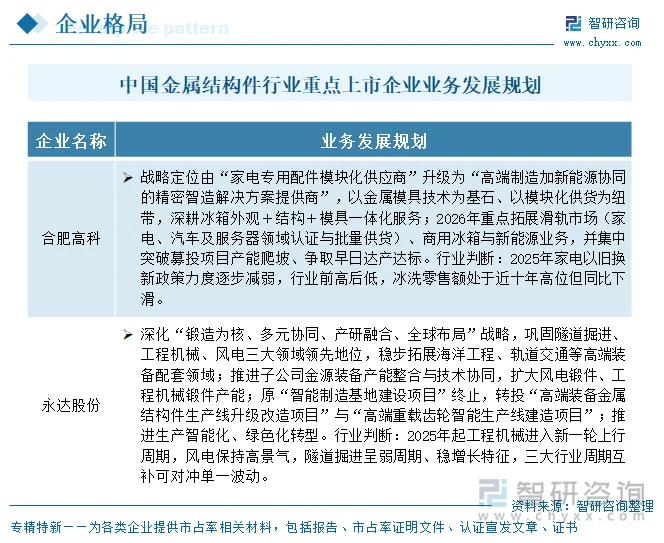
各企业规划归纳两条主线。主线一“做强主业、巩固龙头”:合肥高科深耕冰箱外观+结构+模具一体化服务,主攻精冲铰链、滑轨等高附加值产品;永达股份巩固隧道掘进、工程机械、风电三大领域领先,并推进金源装备产能整合。
主线二“延链补链、寻找第二曲线”:合肥高科以金属模具为基石拓展新能源、汽车及服务器滑轨,永达股份打造“结构件+锻件”一体化并拓展海洋工程、轨道交通。两家均提出生产智能化、绿色化转型与产能升级。
七、金属结构件行业代表性上市企业—合肥高科
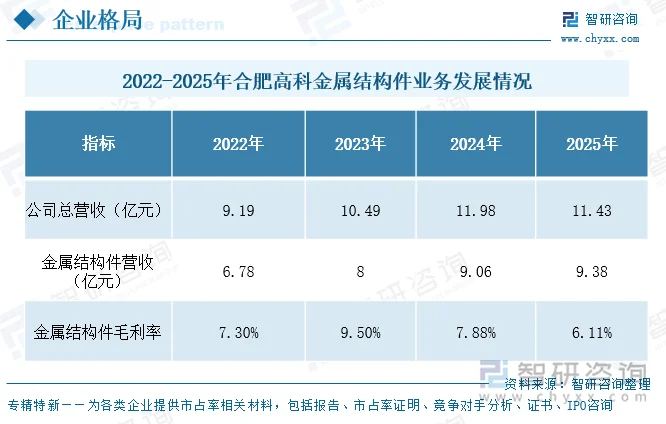
合肥高科科技股份有限公司前身于2009年工商登记设立、2013年整体变更为股份公司,2022年在北京证券交易所上市(股票代码920718),总部位于安徽省合肥市高新区。公司定位为家电专用配件模块化服务商,产品涵盖金属结构件、家电装饰面板、金属模具,下游客户主要为海尔集团、美的集团等家电龙头,2025年被工信部评定为“专精特新小巨人企业”。经营业绩方面,公司总营收由2022年9.19亿元增至2024年11.98亿元,2025年回落至11.43亿元(同比-4.54%);金属结构件营收由2022年6.78亿元持续增长至2025年9.38亿元(2025年同比+3.49%),占总营收比重由73.82%升至82.04%,主业依赖度逐年加深。金属结构件毛利率在2023年达到9.50%的高点后连续两年回落,2025年为6.11%(较上年下降1.77个百分点),主要受下游家电竞争加剧及募投项目爬坡期折旧摊销增加拖累;整体毛利率由2022年11.61%降至2025年10.07%。
更多行业分析详见智研咨询发布的《中国金属结构件行业市场全景分析及发展趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国金属结构件行业市场全景分析及发展趋势研判报告
《2027-2033年中国金属结构件行业市场全景分析及发展趋势研判报告》共十三章,包含中国金属结构件产业市场竞争策略建议,中国金属结构件行业未来发展预测及投资前景分析,对中国金属结构件行业投资的建议及观点等内容。


 公众号
 小程序
 微信咨询