上市企业:亚威股份(002559.SZ)、沈阳机床(000410.SZ)、合锻智能(603011.SH)、海天精工(601882.SH)、秦川机床(000837.SZ)、浙海德曼(688577.SH)、华明装备(002270.SZ)、拓斯达(300607.SZ)等
相关企业:瑞铁机床(苏州)股份有限公司、扬力集团股份有限公司、江苏金方圆数控机床有限公司、华明电力装备股份有限公司、佛山市南海力丰机床有限公司、无锡锡锻机床有限公司、浙江锻压机械集团有限公司、湖北三环锻压设备有限公司、安徽中德机床股份有限公司、南通江海机床有限公司等
一、概述
金属成形机床又称为锻压设备(机械),是指以压力成形方式进行板材或体积成形的一类装备,或能够实现分离、剪切、弯曲、拉深等冲压工艺的装备,主要产品为机械压力机、液压机、剪切机、弯曲矫正机、线材成形自动机、锻机以及其它金属成形设备等。
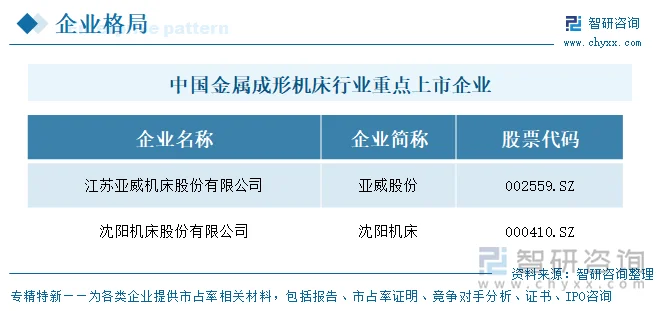
目前,中国金属成形机床行业重点上市企业包括亚威股份(002559.SZ)、沈阳机床(000410.SZ)、合锻智能(603011.SH)、海天精工(601882.SH)、秦川机床(000837.SZ)、浙海德曼(688577.SH)、华明装备(002270.SZ)、拓斯达(300607.SZ)等。
二、企业基本信息对比
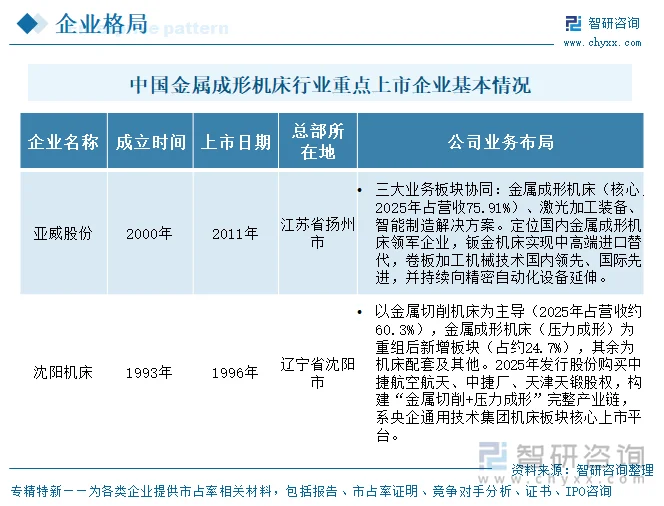
两家企业中,沈阳机床1993年成立、1996年上市;亚威股份2000年成立、2011年上市。业务布局上,两家同属机床行业但路径不同:亚威股份以金属成形机床为核心,2025年占营收约75.91%,协同激光加工装备与智能制造解决方案,钣金机床实现中高端进口替代;沈阳机床以金属切削机床为主导,占营收约60.3%,金属成形机床为重组后新增板块,2025年通过并购构建“金属切削+压力成形”完整产业链,系央企通用技术集团核心上市平台。整体来看,行业处于成熟期,亚威专注成形机床,沈阳机床以切削为主并向成形延伸。
三、企业代表性产品对比及业务模式
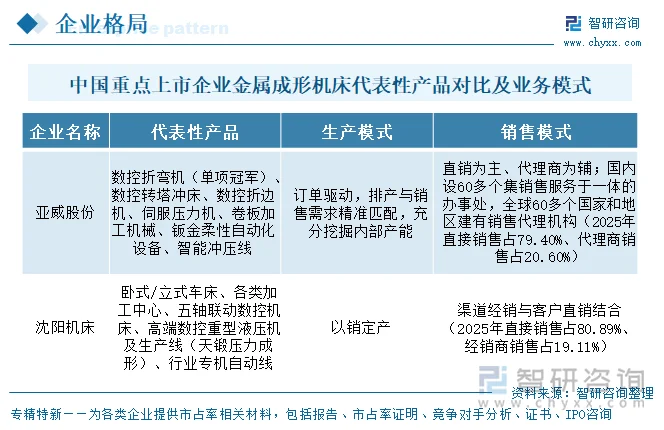
2025年2家金属成形机床重点上市企业中,两家代表性产品虽同处机床工具行业,但技术路线与客户结构不同:亚威聚焦钣金与冲压成形,核心单品数控折弯机产销规模国内领先、被评定为国家制造业单项冠军,并打入3C、汽车、新能源等龙头企业供应链;沈阳以车铣削等金属切削为主,重组后新增天津天锻的液压机/压力成形能力,补上了“压力成形”这一金属成形机床分支。销售模式上两家均以直销为主、经销为辅,亚威全球化渠道布局更早更密(覆盖60多个国家和地区),沈阳则更依赖国内区域与行业标杆客户。生产端两家均偏“以销定产/订单驱动”,与机床装备非标、项目制的行业特性一致。
四、企业经营业绩对比
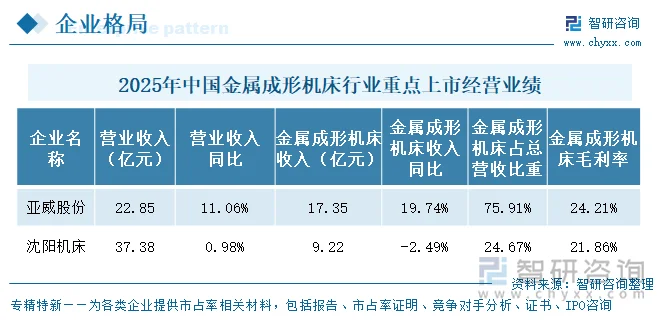
2025年金属成形机床业务营收规模方面,亚威股份以17.35亿元居首,占其总营收比重超过七成五,同比实现近两成增长,规模、占比与增速均显著领先。沈阳机床金属成形机床收入9.22亿元,占总营收比重约两成五,同比小幅下滑,规模与增速均处于下风。从毛利率看,亚威股份金属成形机床毛利率为24.21%,高于沈阳机床的21.86%,反映其在成形机床细分赛道的产品结构与成本管控相对占优。整体来看,亚威股份以成形机床为绝对核心主业,聚焦度与增长动能突出;沈阳机床则以切削机床为主,成形机床仅为重组后新增的辅助板块,两家企业在该业务上的战略权重差异明显。
五、企业研发投入对比
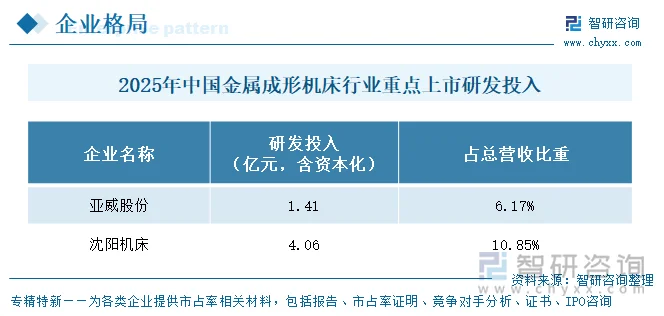
2025年2家企业研发投入金额上,呈现“绝对规模沈阳领先、投入强度沈阳更高”的格局。沈阳机床2025年研发投入合计4.06亿元、占营收10.85%,无论规模还是强度均高于亚威的1.41亿元、6.17%;其研发人员由2024年的227人增至546人、增幅140.53%,主要因2025年重大资产重组新增三家标的公司(中捷航空航天、中捷厂、天津天锻)带动研发体系扩容。亚威研发投入1.41亿元、同比-6.03%,占营收比重6.17%,投入强度虽低于沈阳,但在民营细分龙头中仍属稳健。
六、企业发展规划
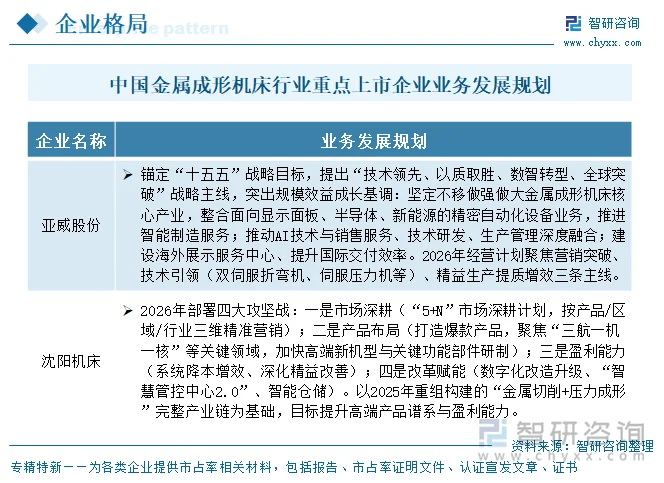
各企业规划均可归纳为两条主线:其一是“做强主业、延链补链”——亚威聚焦金属成形机床核心产业并向精密自动化延伸,沈阳以重组补齐压力成形、构建完整机床产业链;其二是“数智转型、全球突破”——两家均将AI/数字化与精益管理作为提效抓手,亚威更强调出海与海外服务中心,沈阳更强调央企体系内的协同与改革。
七、金属成形机床行业代表性上市企业—亚威股份
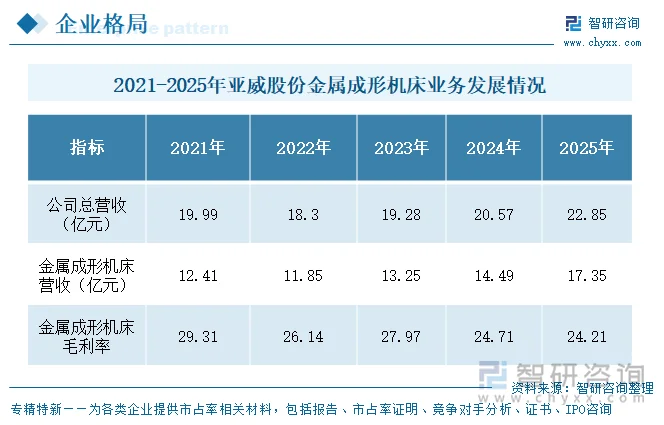
亚威股份(江苏亚威机床股份有限公司,002559)成立于2000年,2011年3月在深交所上市,是“中国金属成形机床行业首家上市公司”,总部位于江苏扬州。2021—2025年,亚威股份营业收入由19.99亿元增至22.85亿元,五年复合增长约3.4%,期间经历2022年筑底(18.30亿元,同比-8.45%)后连续三年回升。金属成形机床作为核心业务,收入由2021年的12.41亿元稳步提升至2025年的17.35亿元,五年增长约39.8%,增速持续快于整体营收,印证主业扩张。毛利率方面,金属成形机床毛利率由2021年的29.31%回落至2025年的24.21%,主要受2022—2023年行业需求承压及原材料、竞争因素影响,2024—2025年稳定在24%—25%区间;2025年毛利率同比微降0.49个百分点,主业盈利能力保持稳健。同期公司归母净利润由2022年低谷0.07亿元恢复至2025年1.06亿元,2025年同比+40.86%,盈利改善明显。
更多行业分析详见智研咨询发布的《中国金属成形机床行业市场现状分析及投资潜力研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国金属成形机床行业市场现状分析及投资潜力研判报告
《2027-2033年中国金属成形机床行业市场现状分析及投资潜力研判报告 》共十章,包含中国金属成形机床行业重点企业推荐,2027-2033年中国金属成形机床产业发展前景与市场空间预测,2027-2033年中国金属成形机床行业投资机会及投资风险等内容。


 公众号
 小程序
 微信咨询