内容概况:全球硅光集成芯片市场自2024年起进入高速增长阶段,2025年市场规模达34.9亿元,预计将以59.83%的复合增长率至2030年达到363.9亿元。从速率结构看,当前400G产品占据主流,2025年市场规模为27.2亿元,占比约78%,但随着数据通信与AI算力需求升级,800G、1.6T加速导入,预计2030年1.6T将成为市场主导,规模达139.7亿元,占比超38%,同时3.2T及以上产品开始放量,占比约25.6%,400G占比则降至28.9%左右,整体呈现“400G主导—1.6T接棒—更高速率崛起”的迭代路径。
相关上市企业:中际旭创(300308)、新易盛(300502)
相关企业:Intel Corporation、Cisco Systems, Inc.、Dust Photonics Inc.、赛丽科技(苏州)有限公司、常州熹联光芯微电子科技有限公司、上海赛勒光电子科技有限公司、上海羲禾科技股份有限公司
关键词:硅光集成芯片行业进入壁垒、硅光集成芯片产业链、硅光集成芯片市场规模、硅光集成芯片竞争格局、硅光集成芯片发展趋势
一、概述
硅光集成技术是基于硅基材料,利用CMOS工艺进行光电子器件开发与集成的技术路线,其目的是将光信号的超高带宽、低传输损耗及抗干扰特性与硅基集成电路的高集成度、大规模、低成本的量产制造优势深度结合,实现芯片级的光电架构革新,并致力于为多材料体系提供异质集成的硅基平台。
CMOS工艺全称为互补金属氧化物半导体工艺,是目前大规模集成电路芯片制造的主流工艺之一,具有低功耗、高集成度、工艺兼容性高、制造成本低、良率高等特点。其主要工艺环节包括衬底制备、光刻、刻蚀、离子注入、扩散/退火、薄膜沉积、金属互连等。硅光集成工艺基于CMOS工艺进行定制化开发以满足光电子器件所需性能要求,如更低的损耗、更快的调制速率等,工艺节点主要在45nm至180nm,不依赖先进制程。正因如此,硅光集成工艺继承了CMOS工艺的诸多优点,有助于推动光电子器件的成本下降及更大规模的普及。
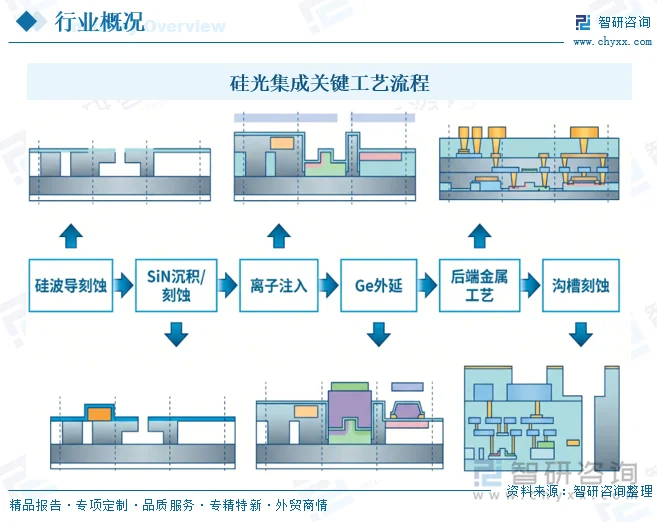
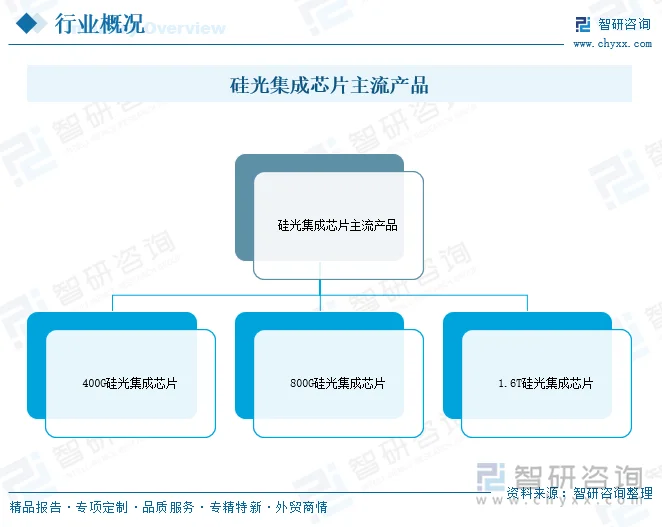
硅光集成芯片是以硅基材料为基础,利用CMOS工艺实现光电子器件开发与集成的芯片,属于硅光集成行业的核心产品。其核心逻辑是将光信号超高带宽、低传输损耗、抗干扰的特性,与硅基集成电路高集成度、大规模、低成本的量产制造优势深度结合,在单颗硅基芯片上完成光的调制、路由、耦合与探测,实现芯片级的光电架构革新。硅光集成芯片是硅光模块的核心组件,在可插拔光模块应用,硅光集成芯片通道数设计为4通道及8通道,结合对应当前主流的单通道100G、单通道200G速率,可搭配为整体速率400G、800G及1.6T的硅光集成芯片产品。
二、行业进入壁垒
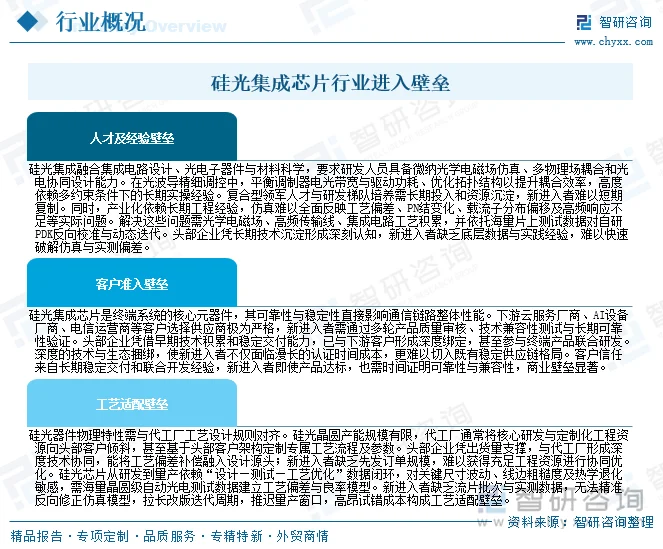
硅光集成芯片行业具有显著的高进入壁垒,该壁垒并非单一环节,而是人才经验、客户准入与工艺适配相互交织、彼此强化:跨学科复合型人才与长期工程经验决定研发和量产能力,严格客户认证与深度生态绑定限制市场切入,代工厂战略资源倾斜及“设计—测试—工艺优化”数据闭环进一步抬高量产门槛。头部企业凭借先发积累形成技术、客户与供应链的正向循环,新进入者即使具备理论方案,也需长期资金投入、持续流片迭代和大量工程实践,才能跨越从实验室研发到商业化规模交付的鸿沟。因此,该行业短期内难以被新进入者复制或替代。
三、产业链
硅光集成芯片行业产业链上游主要为芯片设计(含EDA工具与自主研发PDK)与SOI衬底材料(如Soitec等提供的SOI/SiN晶圆);中游为晶圆代工、封装测试与光模块集成;下游为应用市场,涵盖数据通信、电信以及自动驾驶、可穿戴、工业、医疗等新兴领域。
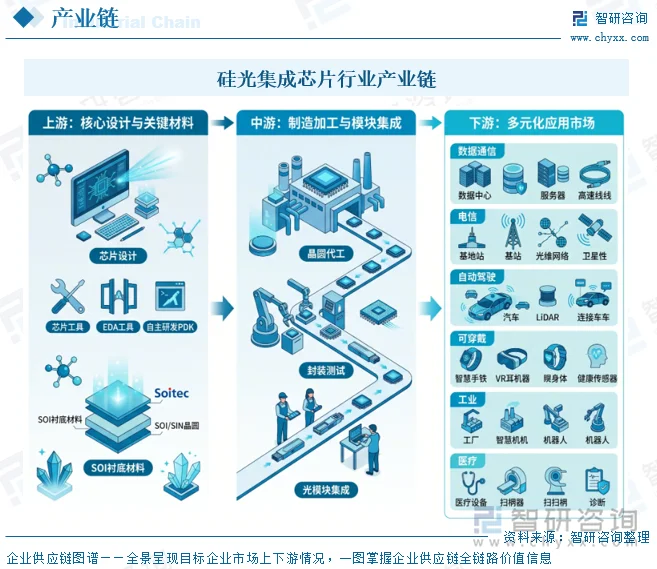
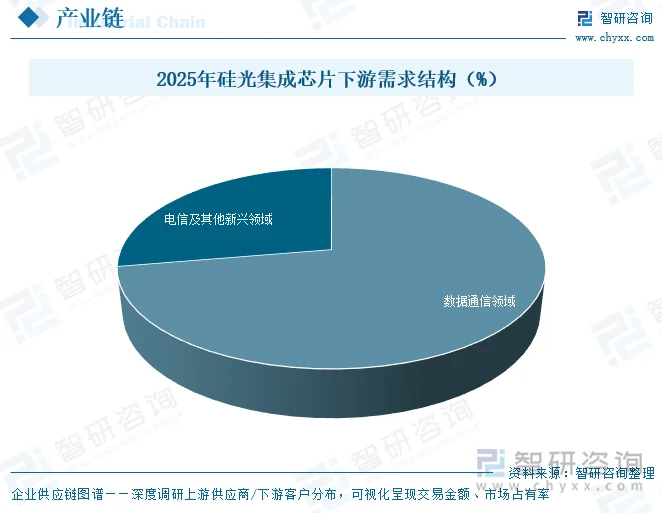
目前,硅光集成芯片下游应用以数据通信为主导,据统计,2025年占比超70%,且预计占比将持续攀升,电信领域则主要应用于城域/核心网相干光模块。新兴应用方面,自动驾驶(FMCW激光雷达、光纤陀螺仪)、可穿戴设备(无创健康监测)、工业及医疗传感(气体检测、体外诊断、医学成像)正成为硅光集成芯片多元化渗透的新增长极。
相关报告:智研咨询发布的《中国硅光集成芯片行业市场竞争态势及前景战略研判报告》
四、发展现状
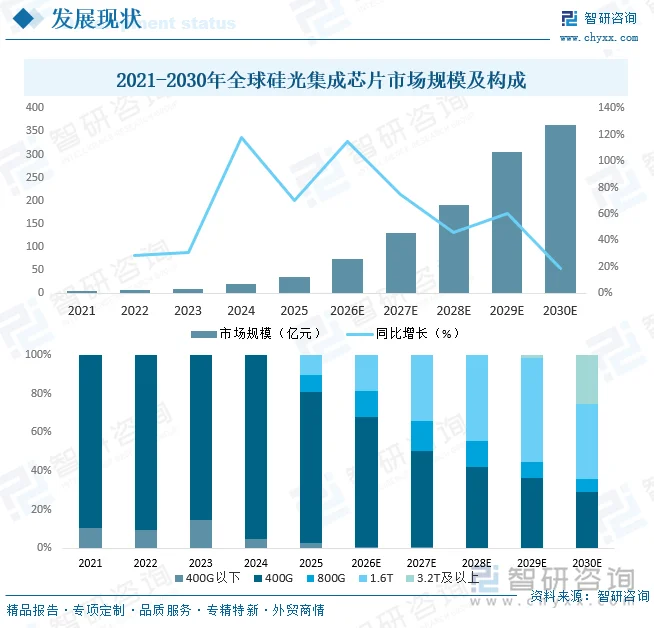
全球硅光集成芯片市场自2024年起进入高速增长阶段,2025年市场规模达34.9亿元,预计将以59.83%的复合增长率至2030年达到363.9亿元。从速率结构看,当前400G产品占据主流,2025年市场规模为27.2亿元,占比约78%,但随着数据通信与AI算力需求升级,800G、1.6T加速导入,预计2030年1.6T将成为市场主导,规模达139.7亿元,占比超38%,同时3.2T及以上产品开始放量,占比约25.6%,400G占比则降至28.9%左右,整体呈现“400G主导—1.6T接棒—更高速率崛起”的迭代路径。
五、竞争格局
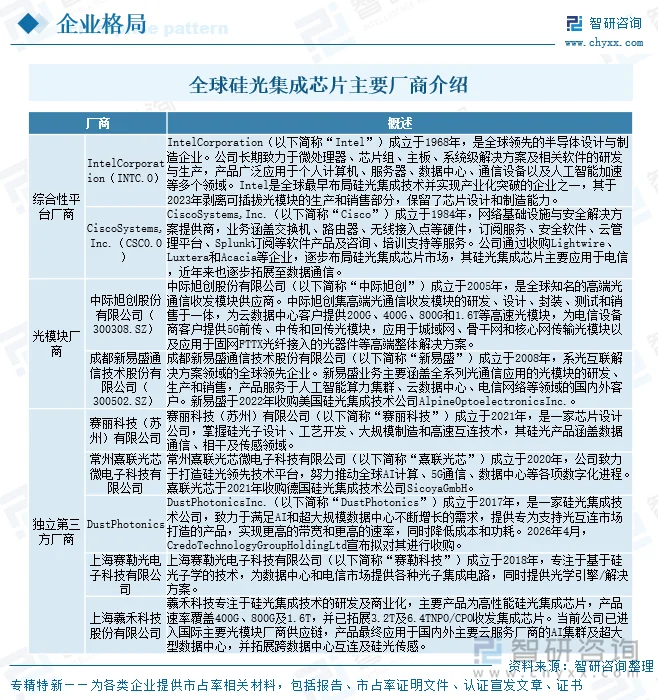
目前,全球硅光集成芯片的厂商主要可分为三类:一类为以Intel及Cisco作为代表的综合性平台厂商,硅光作为其整体业务版图的一部分,服务于自身生态亦面向市场开发供应;第二类为以中际旭创及新易盛等为代表的光模块龙头厂商,基于自身产业链布局向上游芯片延伸,其自研硅光集成芯片主要适配自产硅光模块,如中际旭创披露其子公司从事硅光集成芯片研发,新易盛亦披露其构建硅光集成芯片研发架构;第三类为以羲禾科技为代表的独立第三方厂商,面向全市场供应硅光集成芯片。
六、发展趋势
1、数据通信持续爆发,应用场景加速泛化
AI算力需求持续爆发,推动数据通信领域成为硅光集成芯片增长的核心引擎。在Scale-out网络中,可插拔硅光模块保持快速增长,并向更高单通道速率持续演进;在Scale-up场景中,NPO、CPO等近封装与共封装光学方案有望率先实现快速渗透,以满足GPU间超高密度互连需求。与此同时,硅光方案正由数据通信向自动驾驶、可穿戴设备、工业传感、医疗诊断等新兴场景延伸,下游应用边界全面拓展。这些场景对小型化、低功耗、高可靠性提出差异化要求,而硅光芯片凭借CMOS工艺兼容、高集成度和低成本潜力,具备天然适配优势。应用场景的泛化不仅打开新增量市场,也反向推动技术多样化与产品系列化,形成需求牵引供给、供给创造需求的良性循环,进一步巩固硅光集成芯片在光电子产业中的战略地位。
2、技术升级聚焦高速率、异质集成与光电协同封装
硅光集成芯片技术正朝着更高速率、更高集成度和多材料融合方向快速演进。行业将持续向更高单通道速率迈进,目标指向400G/lane,并推动单片16通道、32通道超高密度阵列架构落地,以支撑未来3.2T及更高速率光模块。传统纯硅调制器在极限速率下面临带宽与插损瓶颈,异质集成通过晶圆键合、微转移印刷等工艺,融合III-V族化合物半导体、薄膜铌酸锂等材料,突破发光、调制与功耗极限。光电协同封装方面,NPO、CPO、OIO等架构将光引擎与主控ASIC芯片极限靠近,大幅缩短电互连链路,降低损耗与反射,实现超高带宽密度和优异信号完整性。这些技术相互协同,推动硅光芯片从分立器件向高密度光引擎平台发展,成为下一代光互连的核心底层技术。
3、下游需求结构升级,行业由可选方案迈向架构标配
在AI算力基础设施持续扩张的背景下,硅光集成芯片正由可选方案加速升级为算力网络架构的标配。传统可插拔光模块在Scale-up场景中难以满足GPU间超高互连密度和低延迟要求,CPO、OIO等光电协同封装架构成为必然演进方向。硅光芯片凭借高密度波导路由、微型化调制阵列和CMOS工艺兼容性,天然成为承载高密度光引擎的底层技术平台。下游需求长期保持高景气度,推动行业向高质量、规模化方向发展。同时,自动驾驶、可穿戴、工业及医疗等新兴场景带来差异化需求,促使产品向系列化、平台化演进。行业整体正从技术验证和小批量导入,走向大规模商用和生态构建,市场空间持续扩大,竞争焦点也从单一器件性能转向系统级光电协同与生态整合能力。
更多行业分析详见智研咨询发布的《中国硅光集成芯片行业市场竞争态势及前景战略研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国硅光集成芯片行业市场竞争态势及前景战略研判报告
《2027-2033年中国硅光集成芯片行业市场竞争态势及前景战略研判报告》共十二章,包含硅光集成芯片行业投资与趋势预测分析,硅光集成芯片行业发展预测分析, 硅光集成芯片企业管理策略建议等内容。


 公众号
 小程序
 微信咨询