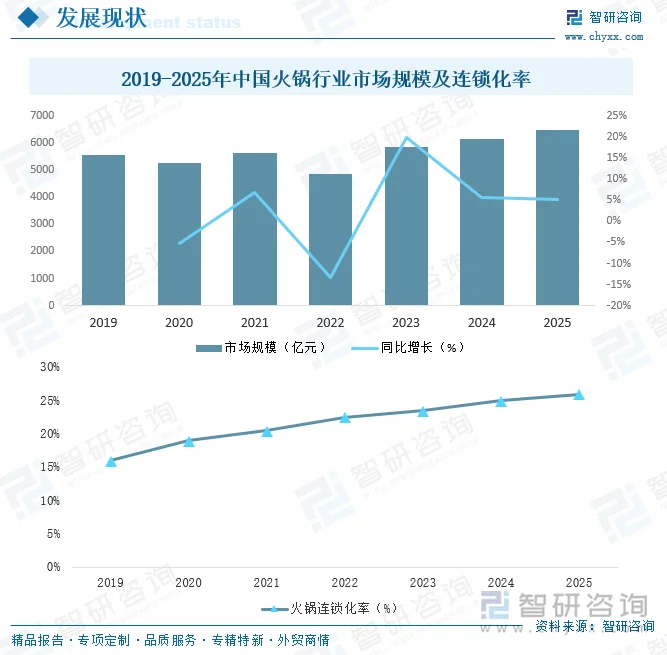
内容概况:火锅围炉共食的就餐形态天然承载着强社交属性,可精准适配家庭团聚、友人小聚等各类社交用餐场景,同时,丰富多元的汤底风味搭配可自由调配的专属蘸料,又赋予了火锅极强的口味包容性,能够充分覆盖不同年龄层、不同饮食偏好的消费需求,加之食材品类横跨荤素主食、选择丰俭由人,现煮现食的温热体感与自主把控涮煮节奏的参与感,更让用餐过程充满鲜活的市井烟火气,这也使得火锅成为大众日常就餐与社交聚餐的首选品类。从产业供给端看,火锅行业的标准化、工业化水平持续攀升,底料与核心食材的规模化量产大幅降低了门店扩张与运营门槛,推动行业连锁化率从2019年的16%稳步提升至2025年的26%,叠加头部品牌渠道持续下沉,以及外卖、家庭预制火锅等新兴消费场景的快速扩容,为行业注入了源源不断的增长动力,据统计,2025年中国火锅行业市场规模达6500亿元,同比增长5.3%。
上市企业:海底捞(06862.HK)、呷哺呷哺(00520.HK)
相关企业:重庆朝天门餐饮控股集团有限公司、重庆一手麻辣餐饮管理有限公司、巴奴毛肚火锅有限公司、上海左庭右院企业管理有限公司、成都小龙坎餐饮管理有限公司、河南广顺兴餐饮管理有限公司、成都蜀大侠餐饮管理有限公司、成都大龙燚餐饮管理有限公司、仁寸(上海)餐饮管理有限公司、重庆德庄饮食连锁有限公司、重庆亚特餐饮发展有限公司、沈阳市花儿朵朵开餐饮管理有限公司、北京东来顺集团有限责任公司、成都楠之火餐饮管理有限公司、渝味徐升记(山东)餐饮管理有限公司、成都朱光玉餐饮管理有限公司、江西省川妹餐饮连锁管理有限公司、重庆笨姐餐饮管理有限公司、重庆民贤餐饮文化有限公司、内蒙古额尔敦餐饮管理有限公司、重庆佳永小天鹅餐饮有限公司、重庆晓秧锅餐饮管理有限公司、重庆北步园品牌管理有限公司
关键词:火锅产业链、火锅市场规模、火锅连锁化率、火锅竞争格局、火锅发展趋势
一、概述
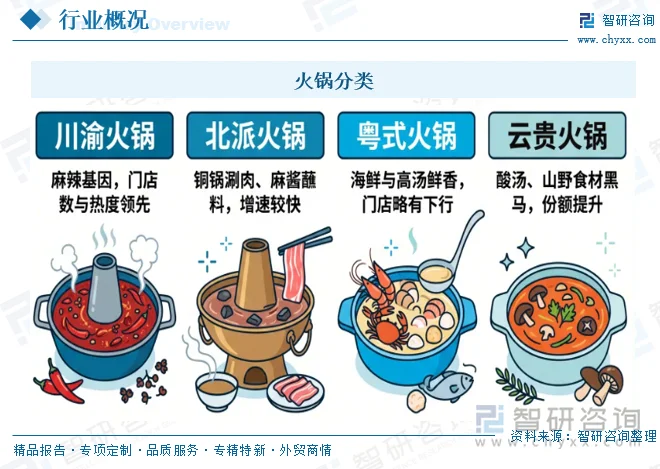
火锅是以锅类器具为载体,通过炭火、燃气、电力等热源持续加热,以沸水或各类风味汤底为传热介质,由用餐者自行将食材置入热汤中涮、烫、煮制,搭配对应蘸料即煮即食的餐饮形式,其核心特征是烹饪过程与用餐场景同步进行,可依托汤底、食材的差异化组合衍生出丰富的风味流派,具备极强的口味适配性与用餐互动性。按地域风味可划分为川渝火锅、北派火锅、粤式火锅、云贵火锅等类型,其中,川渝火锅门店数占比最高。
二、产业链
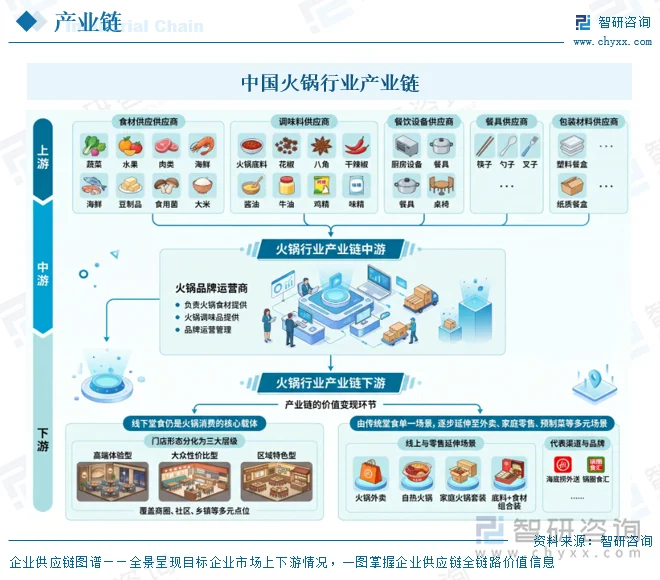
火锅行业上游主要包括蔬菜、水果、肉类、海鲜、豆制品、食用菌、大米等食材供应供应商,火锅底料、花椒、八角、干辣椒、牛油、鸡精、味精调味料供应商,厨房设备、餐具、桌椅等餐饮设备供应商,筷子、勺子、叉子等餐具供应商以及塑料餐盒、纸质餐盒等包装材料供应商;行业中游为火锅品牌运营商,负责火锅食材提供、火锅调味品提供以及品牌运营管理;下游为产业链的价值变现环节,从传统堂食单一场景,逐步延伸至外卖、家庭零售、预制菜等多元场景,其中,线下堂食仍是火锅消费的核心载体,门店形态分化为高端体验型、大众性价比型、区域特色型三大层级,覆盖商圈、社区、乡镇等多元点位,而线上与零售延伸场景包括火锅外卖、自热火锅、家庭火锅套装、底料+食材组合装等,代表渠道与品牌包括海底捞外送、锅圈食汇等。
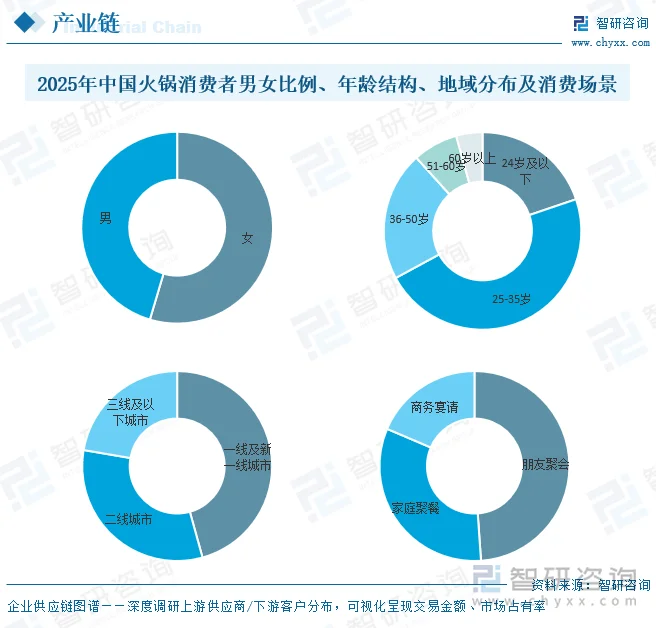
消费者是火锅产业链的终端,是火锅行业的最终服务对象,其口味偏好、消费能力、消费习惯等因素,直接影响火锅行业的产品研发、市场定位和营销策略,从男女比例来看,女性消费者占比54.6%,略高于男性的45.4%,女性群体在餐饮消费决策中占据主导权,对场景氛围、口味丰富度及社交传播的敏感度更高,是火锅品牌口碑运营与营销触达的核心人群。从年龄结构来看,25-35岁群体占比达47.3%,构成火锅消费的绝对主力,社交需求旺盛且消费频次最高,覆盖大众到中高端全价格带,24岁及以下群体占19.8%,是增速最快的增量客群,更偏好一人食、轻量化与新奇风味产品;36-50岁中产群体占21.2%,客单价水平最高,决策更看重食材品质、食品安全与家庭友好型服务。地域方面,一线及新一线城市合计占比45.7%,是中高端体验型火锅与连锁品牌的核心布局市场,人均消费能力领先;二线城市占比32.0%,消费活跃度最高,中端市场容量最大,构成行业规模增长的中坚支撑。消费场景维度,火锅的强社交属性持续凸显,朋友聚会场景占比达48.9%,稳居第一大消费场景,驱动周末与节假日客流高峰;家庭聚餐占32.5%,是节假日与午餐时段的核心客流来源。
相关报告:智研咨询发布的《中国火锅行业市场运行态势及发展前景研究报告》
三、发展现状
火锅围炉共食的就餐形态天然承载着强社交属性,可精准适配家庭团聚、友人小聚等各类社交用餐场景,同时,丰富多元的汤底风味搭配可自由调配的专属蘸料,又赋予了火锅极强的口味包容性,能够充分覆盖不同年龄层、不同饮食偏好的消费需求,加之食材品类横跨荤素主食、选择丰俭由人,现煮现食的温热体感与自主把控涮煮节奏的参与感,更让用餐过程充满鲜活的市井烟火气,这也使得火锅成为大众日常就餐与社交聚餐的首选品类。从产业供给端看,火锅行业的标准化、工业化水平持续攀升,底料与核心食材的规模化量产大幅降低了门店扩张与运营门槛,推动行业连锁化率从2019年的16%稳步提升至2025年的26%,叠加头部品牌渠道持续下沉,以及外卖、家庭预制火锅等新兴消费场景的快速扩容,为行业注入了源源不断的增长动力,据统计,2025年中国火锅行业市场规模达6500亿元,同比增长5.3%。
四、竞争格局
1、整体格局
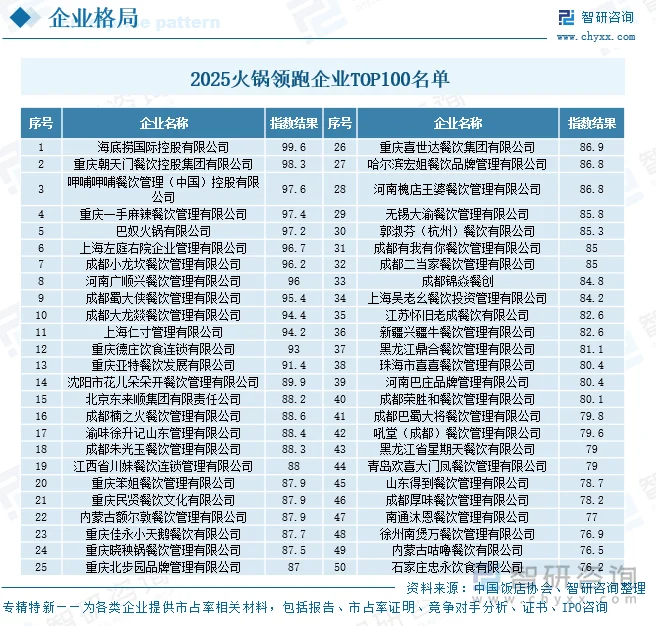
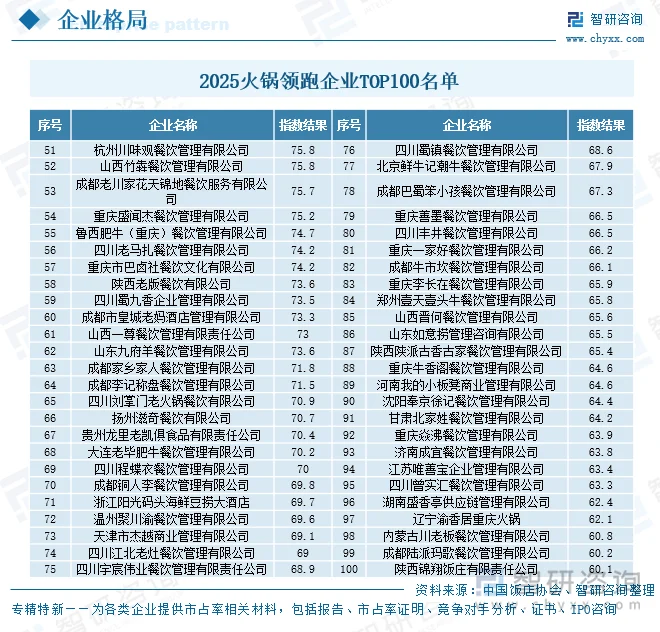
目前,中国火锅市场已全面进入存量竞争与结构重构的深度洗牌期,整体呈现“头部集中、区域集群、品类分化、长尾分散”的竞争格局,行业竞争核心已从门店规模扩张全面转向供应链效率、品牌价值与精细化运营能力的综合比拼,头部品牌凭借成熟的运营体系与品牌势能持续抢占市场份额,海底捞稳居行业龙头地位,围辣小火锅、许府牛等品牌也凭借高性价比定位与连锁化扩张策略快速起量,行业集中度稳步提升,在中国饭店协会发布的《2025火锅领跑企业TOP100名单》中,海底捞位居榜首;而大量同质化中小品牌与单店在成本压力与竞争挤压下加速出清,生存空间持续收窄。
从区域格局来看,川渝两地释放出强劲的产业发展动能,两地企业不仅占据榜单半壁江山,更包揽了TOP10中的七个席位,其中,重庆地区上榜品牌平均门店数突破260家,四川地区上榜品牌平均门店数超230家,均高于TOP100的整体平均水平,与此同时,北方及长三角地区的部分品牌也凭借特色单品与创新业态在榜单中占有一席之地。从品类结构来看,川渝式火锅在上榜品牌中仍占据绝对主导,占比达60%,较上年提升约10个百分点,而在个性化、多元化消费需求的推动下,牛肉火锅、新式自助火锅(涵盖旋转小火锅、火锅超市、火锅食堂、火锅菜市场等形态)、酸汤火锅、番茄火锅、虾火锅等特色细分品类也在榜单中崭露头角,呈现出多元并进的发展态势。
2、行业内代表企业分析——海底捞
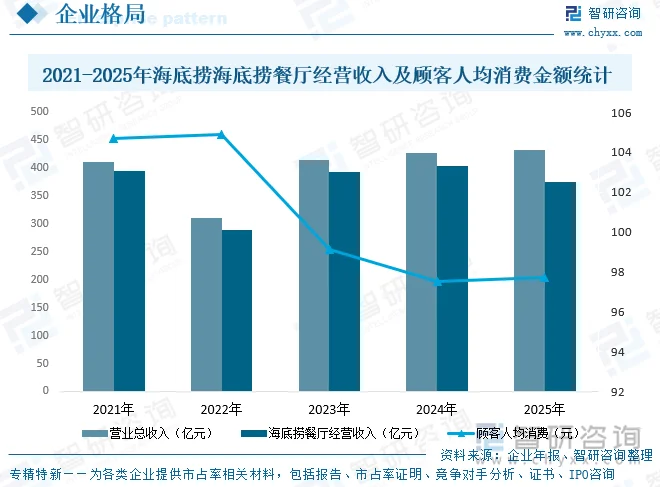
海底捞品牌创建于1994年,历经三十几年的发展,海底捞国际控股有限公司已经成长为国际知名的餐饮企业,截至2025年12月底,海底捞品牌共经营1383家餐厅,其中自营餐厅1304家,加盟餐厅79家。除海底捞火锅之外,“红石榴计划”已推出20个餐饮品牌共计207家餐厅。2025年,海底捞实现营业总收入432.25亿元,其中,餐厅经营收入为375.43亿元,占总营收的86.9%,顾客人均消费为97.7元。
五、发展趋势
1、全链路数字化与供应链一体化升级
中国火锅行业的竞争逻辑将从前端门店规模扩张,全面转向后端全链路运营效率的比拼。数字化技术将深度渗透门店运营、供应链管理、用户生命周期运营全链条:前端门店通过智能点餐系统、动态库存管理、会员精准营销工具,大幅降低人工成本与运营损耗,提升单店盈利水平与服务响应效率;后端供应链加速向一体化、集中化方向演进,头部品牌持续向上游延伸布局,自建原料生产基地与食品加工厂,搭建全国化三温冷链仓配网络,实现底料与核心食材的标准化统一供给,从源头把控产品品质与成本稳定性。中小品牌也将依托专业化第三方供应链服务商,补足自身标准化能力短板,行业整体的运营门槛与效率壁垒持续抬升,倒逼低效同质化产能加速出清,推动产业整体向高质量发展阶段转型。
2、品类细分化与消费场景多元拓展
存量竞争环境下,火锅行业将逐步摆脱同质化价格战,转向细分品类与消费场景的深度挖掘。品类层面,传统川渝火锅仍将占据市场主流,但更多垂直细分品类与区域特色风味将快速崛起,围绕特定食材、专属汤底打造差异化产品矩阵,精准匹配不同年龄、不同偏好客群的饮食需求,形成错位竞争优势。场景层面,火锅消费将打破传统堂食社交聚餐的单一局限,向更多元的生活场景延伸:一人食小火锅适配单人日常简餐需求,家庭预制火锅套装覆盖居家用餐场景,外卖火锅、户外便携火锅等新业态持续扩容,同时火锅超市、火锅食堂等创新业态不断涌现,持续重构火锅的消费边界,打开全新增长空间,推动行业从单一餐饮服务向全场景餐饮解决方案升级。
3、渠道下沉与区域风味全国化融合
随着一二线城市火锅市场逐渐饱和,下沉市场将成为行业增长的核心增量阵地,头部连锁品牌将加速渠道下沉步伐,深度渗透三四线城市与县域市场,依托标准化的产品体系与成熟的品牌势能,填补下沉市场的品牌化、品质化供给缺口。与此同时,区域特色火锅的全国化进程将持续提速,川渝火锅之外,更多带有地域文化属性的特色火锅品类将突破地域限制,走向全国消费市场。不同区域的风味将相互借鉴、融合创新,品牌在跨区域扩张过程中,也会针对当地饮食偏好进行本土化适配调整,在保留自身核心风味特色的基础上融入本地口味,最终形成全国主流品类与区域特色品类共生、多元风味融合发展的市场格局。
4、健康化升级与可持续发展转型
伴随居民消费理念的持续升级,健康品质将成为火锅行业新的竞争核心,行业发展逻辑将从过去的口味驱动逐步转向品质与健康双驱动。产品端,低油低脂锅底、天然鲜食食材、轻调味型产品将成为重要的创新方向,品牌将持续优化底料配方与食材结构,减少添加剂使用,满足消费者对健康饮食的多元需求。食品安全管控体系也将持续完善,全链路食材溯源、常态化质检将成为行业标配,全方位保障消费安全。除此之外,绿色可持续发展将成为行业共识,门店运营端的节能减排、餐厨废油资源化利用、可降解餐具普及,以及供应链端的可持续采购模式,都将成为品牌价值的重要组成部分,推动行业向环境友好、长期可持续的方向发展。
更多行业分析详见智研咨询发布的《中国火锅行业市场运行态势及发展前景研究报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国火锅行业市场运行态势及发展前景研究报告
《2027-2033年中国火锅行业市场运行态势及发展前景研究报告》共十五章,包含2027-2033年火锅行业投资价值评估分析,2027-2033年中国火锅企业投资战略与客户策略分析,研究结论及建议等内容。


 公众号
 小程序
 微信咨询