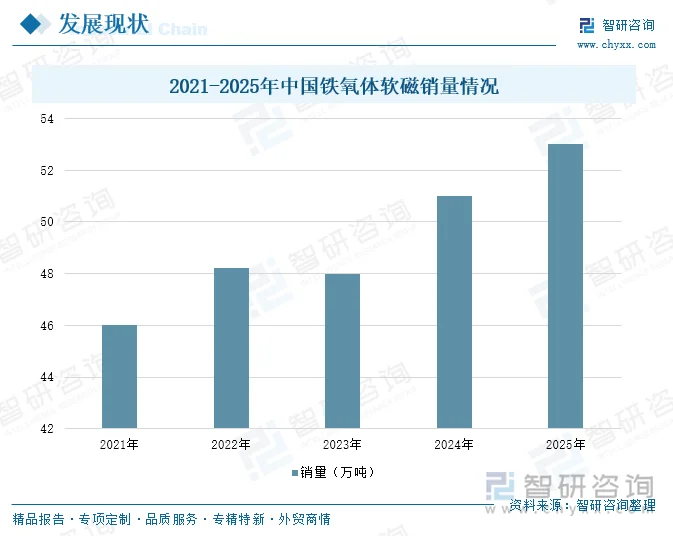
内容概况:铁氧体软磁材料是电子信息等产业的关键基础材料,以氧化铁为主体,经高温烧结制成,有低矫顽力等特性。国家近年出台政策规范其发展,如出口管制条例约束高端产品出口,倒逼企业自主创新;相关规划与行动方案推动下游需求增长及结构升级,如5G、新能源汽车等领域带动高性能材料需求。同时,新标准推动产品标准化等。铁氧体软磁产业链完整,下游应用广,智能手机市场饱和影响需求,而新能源汽车快速增长为其开辟新空间,产销量增长拉动铁氧体需求。中国是铁氧体软磁最大生产消费国,2025年,中国铁氧体软磁销量为53万吨,同比增长3.92%。
上市企业:横店东磁(002056)、天通股份(600330)、中钢天源(002057)、铂科新材(300811)等
相关企业:绵阳开元磁性材料有限公司、海宁联丰磁业股份有限公司、浙江春晖磁电科技有限公司、山东恒瑞磁电股份有限公司等
关键词:铁氧体软磁品种、铁氧体软磁政策体系、铁氧体软磁产业链、铁氧体软磁销量、铁氧体软磁竞争格局、铁氧体软磁发展趋势
一、铁氧体软磁行业概述
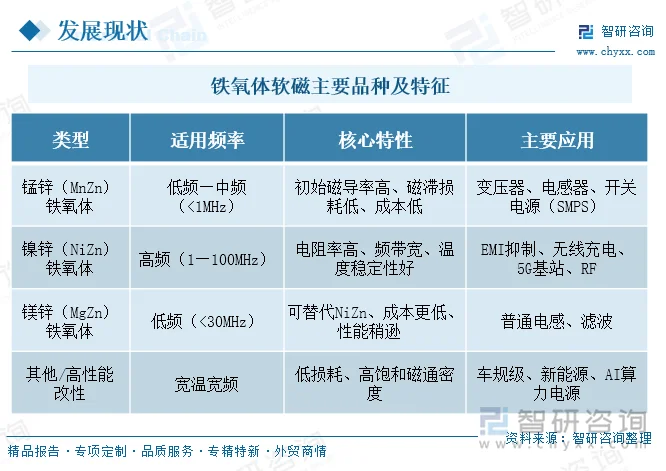
铁氧体软磁材料是以氧化铁为主体、掺加锰、锌、镍等金属氧化物,经高温烧结(约1200—1400℃)制成的非金属功能陶瓷材料。其具有“易磁化、易退磁”的低矫顽力特征,磁滞损耗低、电阻率高,是电磁能量转换与EMI抑制的核心元件。
二、铁氧体软磁行业政策体系分析
铁氧体软磁行业作为电子信息产业和新能源产业的关键基础材料,受政策影响较大。近年来国家政策呈现“鼓励高端化发展、强化出口管制、推动标准升级、支撑战略性新兴产业”的导向,逐步规范行业发展,推动行业向高质量、高端化、自主化转型。
1、产业导向与出口管制
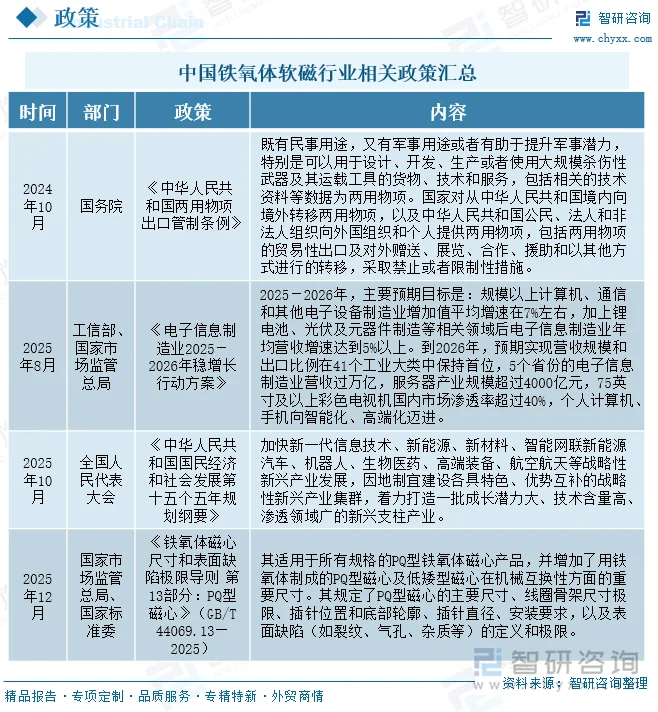
为应对国际技术竞争和供应链安全压力,国家逐步加强对关键基础材料的战略管控。2024年10月,国务院发布《中华人民共和国两用物项出口管制条例》,明确对既有民事用途又有军事用途或有助于提升军事潜力的货物、技术和服务实施出口管制。铁氧体软磁材料作为电子信息、航空航天、军工等领域的关键基础材料,其高性能产品及制备技术可能涉及两用物项范畴,出口需遵守相关许可和限制性措施。这一政策对高端铁氧体软磁产品的出口和技术转移形成约束,同时也倒逼国内企业加快自主创新和合规体系建设。
2、下游需求拉动与“十五五”规划
随着“十五五”规划的推进,铁氧体软磁行业面临的下游需求持续扩大。2025年10月,全国人民代表大会发布《中华人民共和国国民经济和社会发展第十五个五年规划纲要》,明确提出加快新一代信息技术、新能源、新材料、智能网联新能源汽车、机器人、生物医药、高端装备、航空航天等战略性新兴产业发展。铁氧体软磁作为电感、变压器、滤波器、EMI抑制器等电子元器件的核心材料,直接受益于5G/6G通信、新能源汽车、光伏储能、AI服务器等领域的快速增长。政策引导下,行业需求结构向高频化、高功率、小型化方向升级。
2025年8月,工信部、国家市场监管总局发布《电子信息制造业2025—2026年稳增长行动方案》,提出2025—2026年主要预期目标:规模以上计算机、通信和其他电子设备制造业增加值平均增速在7%左右,加上锂电池、光伏及元器件制造等相关领域后电子信息制造业年均营收增速达到5%以上。到2026年,预期实现营收规模和出口比例在41个工业大类中保持首位,5个省份的电子信息制造业营收过万亿元,服务器产业规模超过4000亿元,75英寸及以上彩色电视机国内市场渗透率超过40%,个人计算机、手机向智能化、高端化迈进。铁氧体软磁作为电子元器件的基础材料,将直接受益于电子信息制造业的整体增长,尤其是服务器、通信设备、高端消费电子对高性能软磁材料的需求拉动。
3、标准升级与质量提升
2025年12月,国家市场监管总局、国家标准委发布《铁氧体磁心尺寸和表面缺陷极限导则 第13部分:PQ型磁心》(GB/T 44069.13—2025),适用于所有规格的PQ型铁氧体磁心产品,并增加了用铁氧体制成的PQ型磁心及低矮型磁心在机械互换性方面的重要尺寸。该标准规定了PQ型磁心的主要尺寸、线圈骨架尺寸极限、插针位置和底部轮廓、插针直径、安装要求,以及表面缺陷(如裂纹、气孔、杂质等)的定义和极限。这一标准的出台,推动了铁氧体软磁磁心产品的标准化、系列化和互换性,有利于提升产品质量、降低下游设计成本,促进产业链协同发展。
相关报告:智研咨询发布的《中国铁氧体软磁行业市场运行格局及前景战略分析报告》
三、铁氧体软磁产业链分析
1、产业链结构
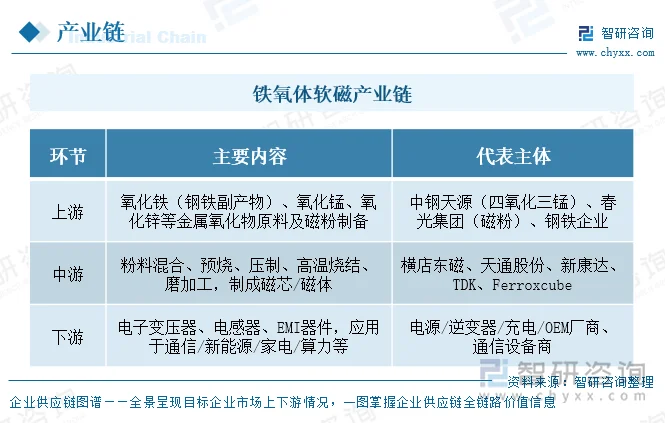
铁氧体软磁产业链分为上游原料设备供应、中游生产制造、下游电子元器件与终端应用。上游主原料为氧化铁(Fe₂O₃),搭配氧化锰、氧化锌等二价金属氧化物。中游为铁氧体软磁生产制造环节。下游应用领域覆盖从传统家电到新能源算力的几乎所有电子产业领域,单一行业波动对整体市场影响有限。
2、下游环节分析——智能手机、新能源汽车市场
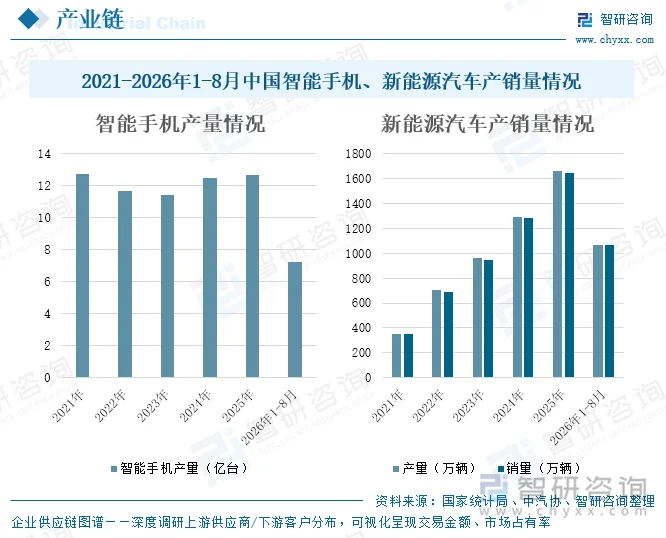
智能手机作为铁氧体软磁材料的重要应用领域,2026年1-8月,中国智能手机为7.25亿台,同比下降4.38%,这一数据反映出智能手机市场已趋于饱和,增长动力明显不足。而其市场饱和与换机周期延长,直接影响了相关材料的需求。新能源汽车的快速增长为铁氧体软磁材料开辟了新的应用空间,如在电机、电控系统等核心部件中,铁氧体软磁材料发挥着关键作用。2026年1-8月,新能源汽车产销量分别为1066.8万辆和1065万辆,同比分别增长10.8%和10.7%。这主要得益于政策支持、技术进步以及消费者环保意识的提升。新能源汽车在续航里程、充电便利性等方面的不断改善,进一步激发了消费者的购买热情。新能源汽车产销量保持约10.7%的增速,直接拉动铁氧体需求,推动铁氧体软磁行业向汽车电子等高成长领域倾斜。
四、铁氧体软磁行业市场现状分析
1、销量
中国是全球铁氧体软磁最大的生产国和消费国,已形成较为完整的产业链体系。当前行业呈现“规模领先、结构分化、高端突破”的发展态势。2025年,中国铁氧体软磁销量为53万吨,同比增长3.92%。随着新能源汽车等下游产业的蓬勃发展,铁氧体软磁材料的市场需求持续增长,为行业提供了广阔的发展空间。
2、竞争格局
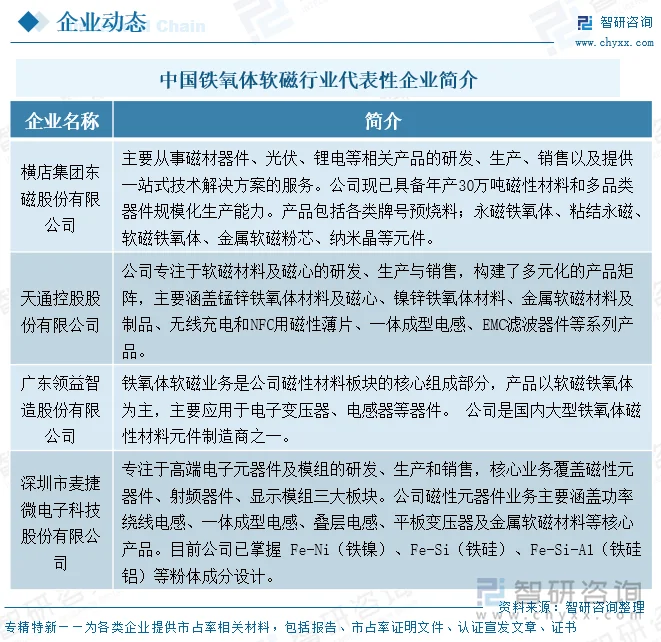
中国铁氧体软磁行业企业众多,整体呈现“龙头引领、梯队分明、中低端竞争激烈、高端突破中”的竞争格局。行业集中度偏低,但头部企业凭借规模、技术和客户认证优势,正逐步拉开与中小厂商的差距。横店东磁、天通股份等龙头,产量规模大、产品线全。
五、铁氧体软磁行业发展趋势
1、技术创新推动产品升级
未来,技术创新将成为中国铁氧体软磁行业发展的核心驱动力。随着下游应用领域如新能源汽车、5G通信等对材料性能要求的不断提高,企业将加大研发投入,致力于开发高饱和磁通密度、低损耗、高频率特性的铁氧体软磁材料。例如,通过改进制备工艺,优化材料成分,提升产品的综合性能。同时,与高校、科研机构合作加强产学研结合,加速科研成果转化。技术创新不仅能满足高端市场需求,还能提升企业核心竞争力,推动整个行业向高附加值方向发展,在国际市场上占据更有利地位。
2、绿色环保引领发展方向
在环保政策日益严格的背景下,绿色环保将成为铁氧体软磁行业的重要发展趋势。企业需要在生产过程中采用环保型原材料,减少有害物质的使用和排放。同时,优化生产工艺,降低能源消耗,提高资源利用率。例如,推广清洁生产技术,对废弃物进行回收利用。绿色环保的产品和生产方式不仅符合国家政策要求,也能满足消费者对环保产品的需求,有助于企业树立良好的品牌形象,拓展市场份额,实现可持续发展。
3、产业整合提升市场集中度
未来,中国铁氧体软磁行业将加速产业整合。随着市场竞争的加剧,大型企业凭借资金、技术和规模优势,通过兼并重组等方式扩大市场份额,提高产业集中度。而中小型企业将面临更大的生存压力,部分企业可能被淘汰或被整合。产业整合有利于优化资源配置,提高行业整体生产效率和竞争力。同时,整合后的企业能够更好地应对市场风险,加大研发投入,推动行业技术进步,促进铁氧体软磁行业向规模化、集约化方向发展。
更多行业分析详见智研咨询发布的《中国铁氧体软磁行业市场运行格局及前景战略分析报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国铁氧体软磁行业市场运行格局及前景战略分析报告
《2027-2033年中国铁氧体软磁行业市场运行格局及前景战略分析报告》共十三章,包含2022-2026年我国铁氧体软磁行业不同区域市场分析,2027-2033年中国铁氧体软磁行业的前景趋势分析,2027-2033年中国铁氧体软磁行业投资前景及发展建议等内容。


 公众号
 小程序
 微信咨询