


上市企业:皖维高新(600063.SH)、海利得(002206.SZ)、恒力石化(600346.SH)、荣盛石化(002493.SZ)、恒逸石化(000703.SZ)、东方盛虹(000301.SZ)、桐昆股份(601233.SH)、新凤鸣(603225.SH)等
相关企业:江苏恒科新材料有限公司、浙江恒逸高新材料有限公司、浙江古纤道绿色纤维有限公司、江苏三房巷聚材股份有限公司、四川科瑞宝新材料科技有限公司、江苏佩浦科技集团有限公司、江阴华宏化纤有限公司、张家港康得新光电材料有限公司、山东恒源石油化工股份有限公司等
一、概述
聚酯切片(PET切片)是由精对苯二甲酸(PTA)与乙二醇(MEG)经聚合、切粒制得的中间产品,是连接石油化工与下游聚酯产业的关键纽带,广泛用于聚酯纤维(涤纶)、聚酯瓶片、聚酯薄膜(包装、电子、光伏背板等)、吹塑包装(矿泉水瓶、包装桶)以及医疗卫生、建筑、汽车等领域。按品种可分为纤维级、瓶级、膜级及差别化切片;其中差别化聚酯切片(如阳离子染料易染ECDP、哑光膜用、阻燃、抗紫外等)面向市场规模较小的细分领域,具有多品种、小批量的特征。
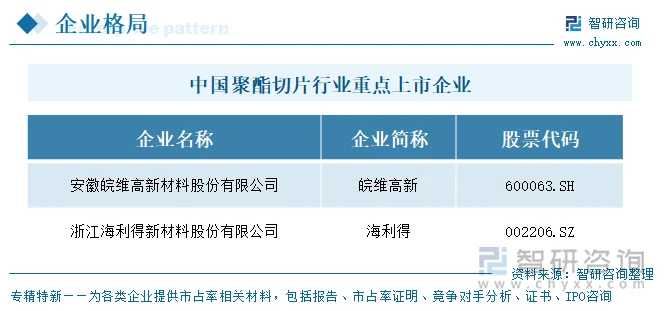
目前,中国聚酯切片行业重点上市企业包括皖维高新(600063.SH)、海利得(002206.SZ)、恒力石化(600346.SH)、荣盛石化(002493.SZ)、恒逸石化(000703.SZ)、东方盛虹(000301.SZ)、桐昆股份(601233.SH)、新凤鸣(603225.SH)等。
二、企业基本信息对比
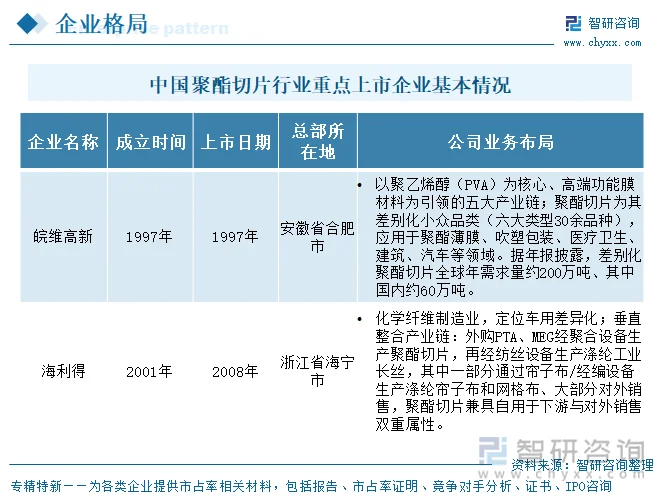
两家企业中,皖维高新1997年成立、同年上市,为成立与上市均最早的企业;海利得2001年成立、2008年上市,成立与上市均较晚。业务布局上,两家均涉及聚酯切片,但定位迥异:皖维高新以PVA为核心、高端功能膜材料为引领,构建五大产业链,聚酯切片仅为其差别化小众品类,覆盖六大类型30余品种,应用于薄膜、包装、医疗、建筑、汽车等领域;海利得聚焦车用差异化化纤,形成从聚酯切片到涤纶工业长丝再到帘子布、网格布的垂直整合产业链,聚酯切片兼具自用与对外销售双重属性。整体来看,行业处于成熟期,两家企业均以聚酯切片为产业链环节之一,但核心赛道与下游应用差异明显。
三、企业代表性产品对比及业务模式
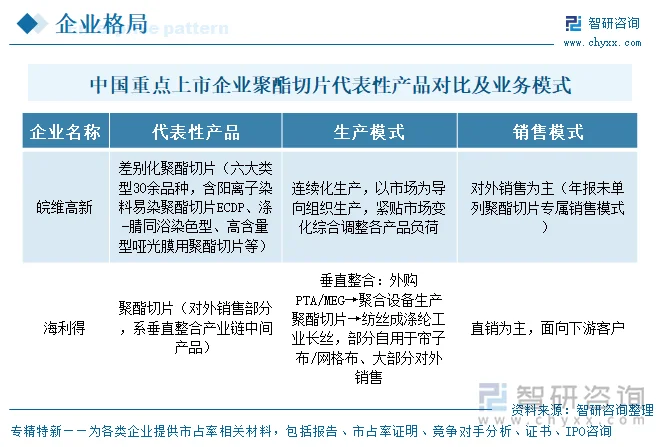
在代表性产品层面,皖维高新的聚酯切片明确走“差别化”路线,年报列举六大类型30余个品种,包括阳离子染料易染聚酯切片(ECDP)、涤-腈同浴染色型聚酯切片、高含量型哑光膜用聚酯切片等,主要面向聚酯薄膜、包装、汽车等细分市场;海利得的聚酯切片则主要是涤纶工业长丝垂直整合链条的中间产品,对外销售部分为产业链一体化下的外销余量,产品本身以纤维级为主。生产模式上,皖维高新采用连续化生产、以市场为导向动态调整各产品负荷;海利得采用“外购PTA/MEG→聚合制聚酯切片→纺丝制涤纶工业长丝”的一体化模式,聚酯切片既是自用于帘子布/网格布的上游,又大部分对外销售,形成“内部消化+外部销售”的双重渠道。销售模式上,皖维高新以对外销售为主(年报未单列聚酯切片专属销售模式),海利得以直销为主、面向下游客户。
四、企业经营业绩对比
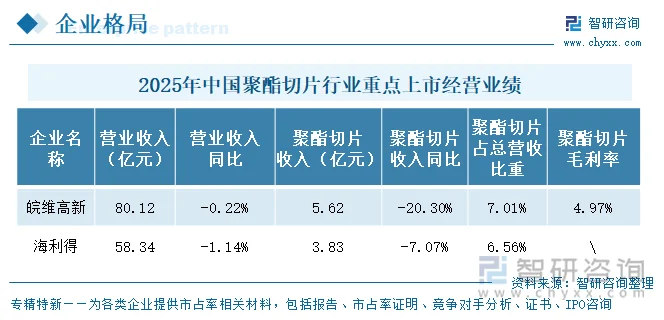
按2025年聚酯切片营收规模,皖维高新聚酯切片收入5.62亿元,在两家中居首,但同比下降20.30%,占其总营收比重7.01%,毛利率4.97%(较2024年微增0.07个百分点);海利得对外销售聚酯切片收入3.83亿元,同比下降7.07%,占总营收6.56%。从收入规模看,皖维高新约为海利得的1.47倍,但海利得降幅更小、相对更稳。
五、企业研发投入对比
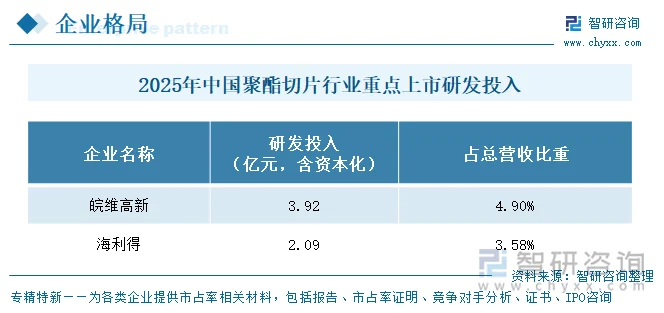
2025年,皖维高新研发投入合计3.92亿元(含资本化),占营业收入比重4.90%;海利得研发投入合计2.09亿元,占营业收入比重3.58%。从绝对规模看,皖维高新研发投入约为海利得的1.88倍;从投入强度(占营收比)看,皖维高新(4.90%)亦高于海利得(3.58%)。两家公司均维持了3%以上的研发投入强度,与其“新材料/差别化”定位相匹配——聚酯切片等产品的差别化、功能化迭代正依赖持续的配方与工艺研发支撑。
六、企业发展规划
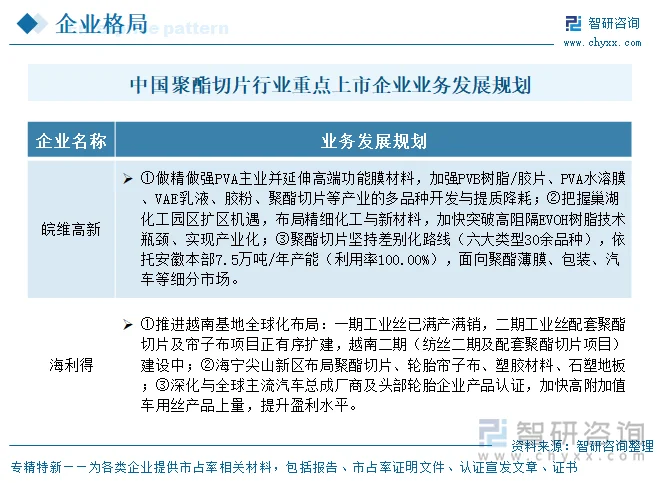
各企业规划均围绕做精主业巩固竞争优势、延链补链培育第二增长曲线、结构优化与精益运营三条主线展开:皖维高新立足差别化聚酯切片7.5万吨/年产能深耕细分市场,推进多品种开发与提质降耗,依托园区扩区布局精细化工新材料,攻坚高阻隔EVOH树脂技术瓶颈;海利得以全球化与垂直一体化扩产为方向,有序推进越南二期配套聚酯切片项目建设,海宁基地同步布局聚酯切片、轮胎帘子布、石塑地板,加速高附加值车用丝产品放量,深化全球头部车企与轮胎企业客户认证。
七、聚酯切片行业代表性上市企业—皖维高新
安徽皖维高新材料股份有限公司1997年上交所上市,总部位于安徽巢湖,是以PVA为核心、高端功能膜材料为引领的综合型新材料企业;聚酯切片为其差别化补充产品线(安徽本部7.5万吨/年产能,利用率100.00%),产品涵盖六大类型30余品种。
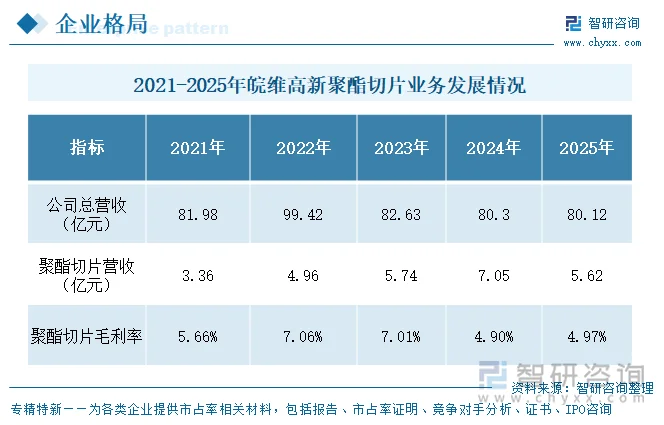
从2021—2025年走势看,皖维高新聚酯切片营收呈“先升后落”轨迹:由2021年的3.36亿元稳步增长至2024年的7.05亿元(五年高点),2025年回落至5.62亿元;毛利率在2022—2023年达到7%左右的高位后,2024—2025年回落至4.9%—5.0%区间。产量与销量方面,2024年为放量年(产量8.39万吨、销量8.84万吨,同比分别+14.36%、+24.77%),2025年转为收缩(产量7.53万吨、销量7.60万吨,同比分别-10.24%、-14.01%)。总体上,聚酯切片在皖维高新营收中占比长期低于10%,属高附加值补充业务,其波动对公司整体业绩影响有限,但差别化路线使其毛利率相对优于大宗聚酯切片。
更多行业分析详见智研咨询发布的《中国聚酯切片行业市场运行格局及发展策略分析报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国聚酯切片行业市场运行格局及发展策略分析报告
《2027-2033年中国聚酯切片行业市场运行格局及发展策略分析报告》共十五章,包含2025年中国化纤行业市场运行态势分析,2027-2033年中国聚酯切片行业发展前景预测分析,关于聚酯切片行业投资机会与投资风险分析等内容。


 公众号
 小程序
 微信咨询






