内容概要:临床试验CRO基本目的在于代表客户进行全部或部分的科学或医学试验,以获取商业性报酬。全球新药研发投入增长,研发难度与合规标准提高,药企通过临床试验外包降本增效,带动临床CRO行业扩容、外包渗透率提升。2025年全球临床CRO市场规模622亿美元,预计2026年增长到671亿美元。市场方面,北美规模居首、欧洲次之,亚太增速领先,中国与印度依托资源优势承接国际多中心试验,成为重要增长极。我国临床CRO行业始于90年代末。受益于本土创新研发投入增加、海外研发外包转移及“重大新药创制”政策支持,行业快速发展。2025年国内市场规模71亿美元,预计2026年增至80亿美元,国内市场增速有望高于全球平均水平。
上市企业:药明康德[603259]、泰格医药[300347]
相关企业:昆泰(Quintiles)、科文斯(Covance)、PPD、百瑞精鼎(Parexel)、尚华医药、北京凯维斯、广州博济
关键词:临床试验CRO行业政策、临床试验CRO行业产业链、临床试验CRO市场规模、临床试验CRO市场竞争格局、临床试验CRO行业发展趋势
一、临床试验CRO行业基本概述
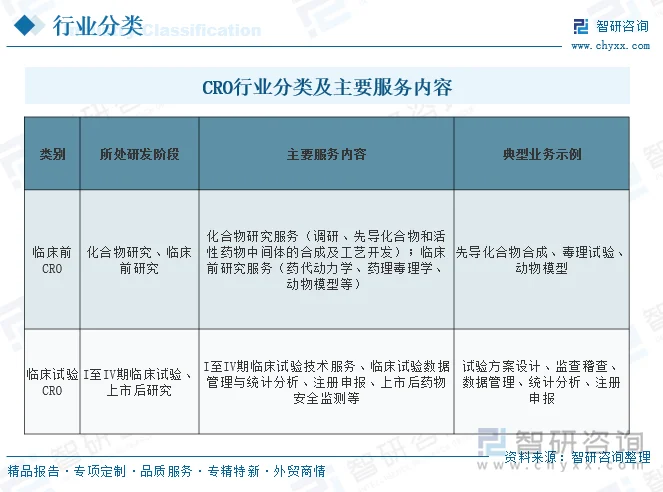
临床试验CRO(合同研究组织,ContractResearchOrganization)是CRO行业中专注于临床研究环节的子行业。临床试验CRO是指一种学术性或商业性的科学机构,申办者(即医药企业)可委托其执行临床试验中的某些工作和任务。其基本目的在于代表客户进行全部或部分的科学或医学试验,以获取商业性报酬。从行业分类看,CRO整体可划分为临床前CRO与临床试验CRO两大类,二者在研发阶段、服务内容与所需技术上存在显著差异。
二、临床试验CRO行业发展现状
全球新药研发投入持续增加、研发难度与合规要求抬升,药企为控制成本、缩短研发周期,持续将临床试验外包,带动临床CRO行业稳步扩容,临床外包渗透率不断提升。2025年全球临床CRO服务市场估值622亿美元,预计2026年将增至671亿美元。区域格局上,北美仍是全球最大市场,欧洲紧随其后;亚太地区增速领先,中国、印度依托完善的临床试验机构、患者资源和成本优势,承接越来越多国际多中心临床试验,是行业主要增长极。
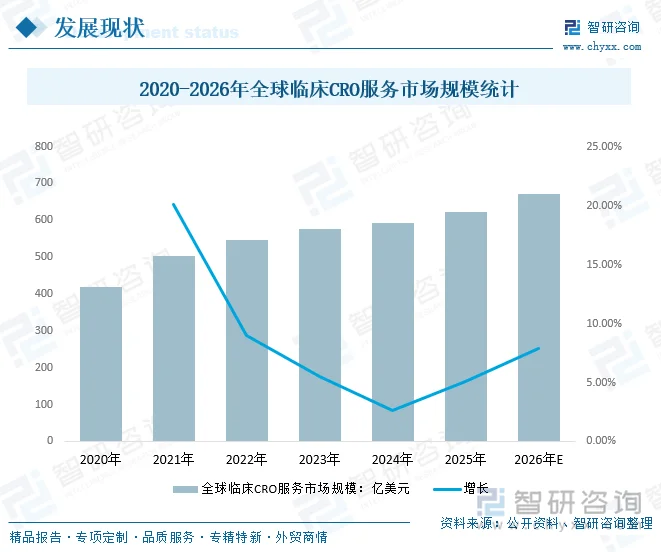
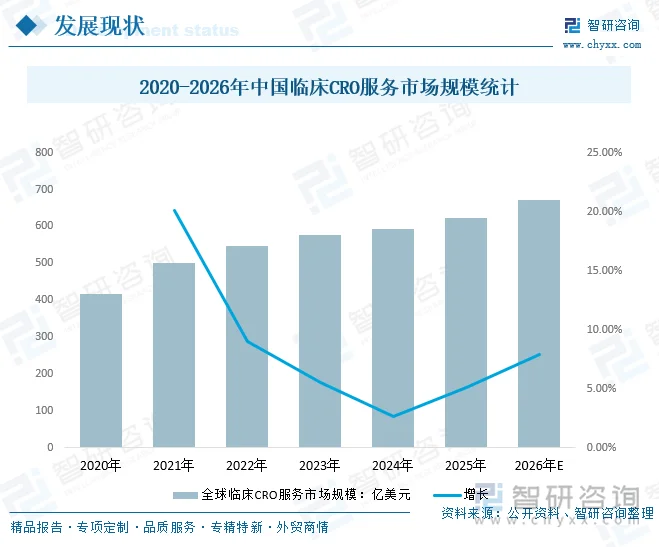
国内临床CRO行业自上世纪90年代末起步。近年来,在国内药企加大创新药研发投入、跨国药企研发业务离岸转移,叠加“重大新药创制”等国家专项政策的多重驱动下,行业市场规模快速增长。2025年我国临床CRO市场规模达71亿美元,预计2026年提升至80亿美元。依托国内持续扩容的创新药管线与不断增长的临床外包需求,预测期内国内临床CRO市场增速将领先全球及其他区域。
相关报告:智研咨询发布的《中国临床试验CRO行业市场全景评估及投资前景规划报告》
三、临床试验CRO行业产业链
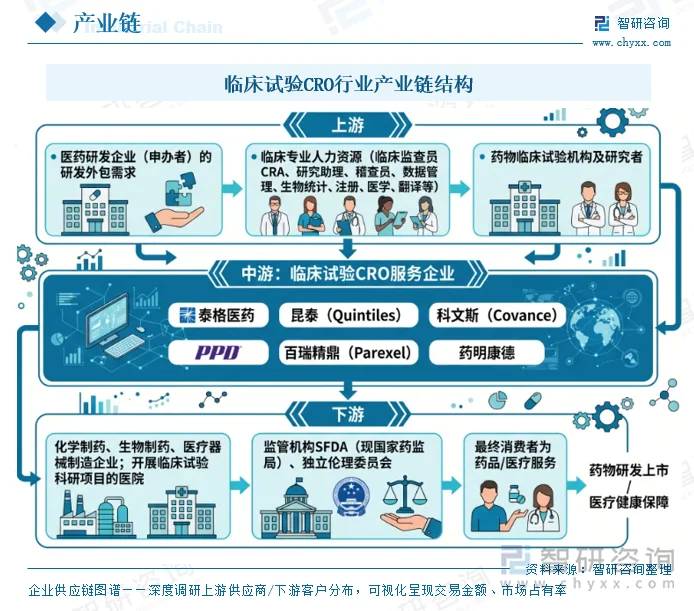
临床试验CRO处于医药研发产业链的关键服务环节,其业务开展须建立在申办者、研究者、研究机构、受试者与监管机构多方参与的基础之上。从产业链视角,上游为研发外包需求方与专业要素供给,中游为CRO服务企业,下游为制药/医疗器械企业及临床试验执行与监管体系。
四、临床试验CRO行业政策环境
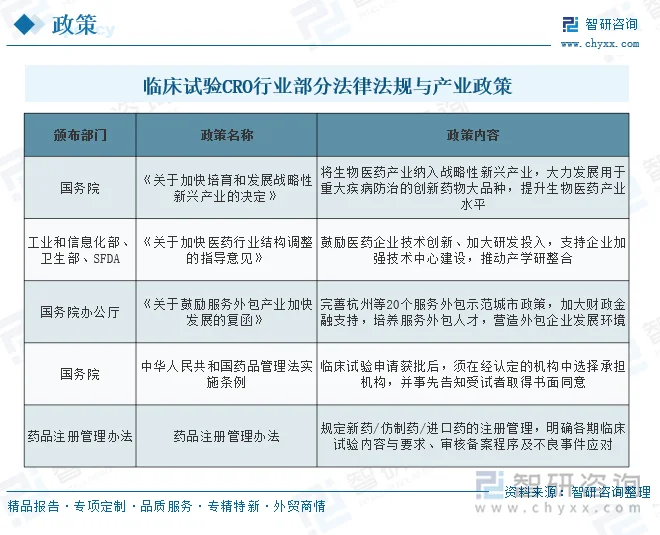
临床试验CRO行业的发展与医药行业监管高度相关。我国对药品实行严格的全过程监管,SFDA(现国家药监局)制定的《药物临床试验质量管理规范》(GCP)等法规,既是行业准入与质量底线,也明确了CRO可接受申办者书面委托、合法承担部分或全部新药研发职责。
五、临床试验CRO行业竞争格局
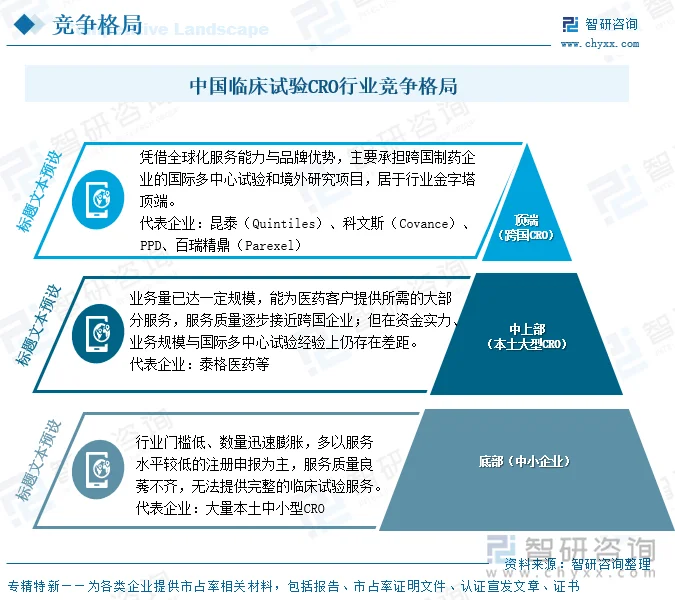
全球CRO行业市场化程度高,服务价格由供需决定,竞争较为充分。从全球看,欧美CRO企业占据主导地位,美国CRO公司已发展到300多个,全球最大50家CRO中大部分为美欧公司;亚太等新兴市场则处于高速成长阶段。我国临床试验CRO行业内企业呈“金字塔型”分布:大量中小企业位于底部,少数本土大型CRO居中上部,跨国CRO凭借全球网络与品牌居顶端。
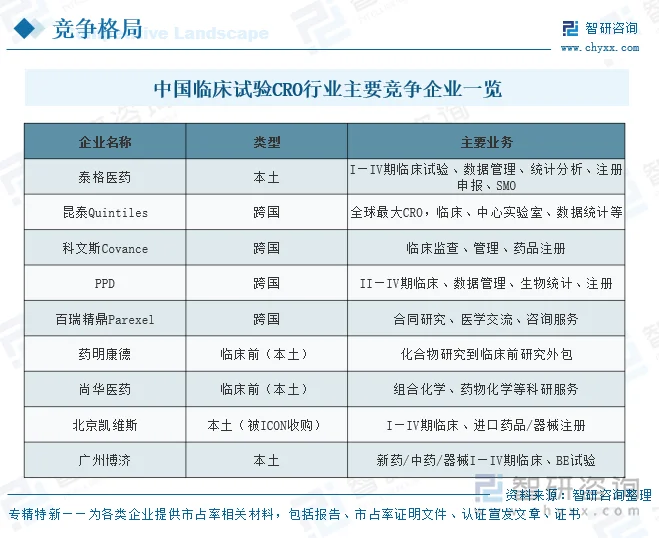
我国临床试验CRO行业主要竞争企业主要包括泰格医药、药明康德、尚华医药、北京凯维斯、广州博济等本土企业,以及昆泰Quintiles、科文斯Covance、PPD、百瑞精鼎Parexel等跨国企业。
六、临床试验CRO行业发展趋势
在全球医药研发成本攀升、专利集中到期与研发效率下降的背景下,医药企业将更多研发环节外包给CRO已成为确定性趋势;与此同时,中国凭借低成本人才、庞大医药市场与政策红利,临床试验CRO市场以34%以上的年均增速高速扩张。未来行业将沿以下五个维度演进:行业规模持续放大、研发离岸外包加速向中国等新兴市场转移、市场集中度与头部效应提升、创新药与国际多中心试验成为核心竞争力、专业人才与服务质量构成长期壁垒。
1、研发外包全球化与离岸转移加速
受专利悬崖与研发投入产出比下降压力,跨国药企正将部分研发工作向新兴市场外包,以较低人力成本缩短周期。全球医药研发外包金额持续增长,超过全球药企研发费用增速;亚太、拉美等新兴市场增速显著高于欧美,中国因其工程师红利正成为核心研发与外包基地之一。
2、中国市场规模高速扩张
中国临床试验CRO市场规模持续增长。驱动因素包括:医药企业创新药研发投入加大;国务院加大“重大新药创制”科技重大专项投入;SFDA对仿制药注册从严、对创新药与临床试验鼓励,推动临床试验费用占研发投入比例上升,从而持续放大对CRO服务的需求。
3、行业集中度提升,头部效应显现
国内临床试验CRO呈“金字塔型”分布,中小企业以低水平注册申报为主、服务质量参差;随法规完善与市场出清,具备全国服务网络、品牌声誉与国际多中心试验能力的大型CRO(如泰格医药、昆泰等)将获取更高份额与更优利润率,行业集中度有望逐步提高。
4、创新药与国际多中心试验成为核心竞争力
SFDA监管向鼓励创新、加强临床试验方向转变,国际多中心试验代表药物临床研究最高水平,对CRO的服务能力要求远高于仿制药。能否承接创新药I至IV期及国际多中心试验,将成为本土CRO拉开差距、迈向亚太乃至全球市场的关键能力门槛。
5、专业人才与服务质量构成长期壁垒
CRO属现代服务业,发展高度依赖资深临床人才。国内具丰富经验的专业人才稀缺、流动性高,且试验须符合GCP与更严格的ICH-GCP规范,并需组织数十家机构、上千名受试者。资深人才、合规服务体系与全国机构资源网络,共同构成新进入者难以短期逾越的行业壁垒。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国临床试验CRO行业市场全景评估及投资前景规划报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。


 公众号
 小程序
 微信咨询