内容概况:细胞冻存液是一种专门配制的无菌溶液,用于在-80℃深低温冰箱或-196℃液氮中保存细胞和组织。它的作用是保护细胞免受“冰晶刺伤”和“脱水损伤”,确保细胞在复苏后依然保持原有的生物学特性和高活力。除了实验室里经典的经典DMSO+血清体系配方,随着技术的发展,针对不同需求的冻存液成分也在不断细分。全球细胞冻存液市场处于高速增长阶段,受益于全球细胞治疗产业扩容、生物样本库建设提速、生命科学科研投入持续增加,市场规模稳步攀升。数据显示,2025年,全球细胞冷冻介质市场规模为12.9亿美元。预计该市场将从2026年的14亿美元增长到2030年的19.3亿美元。北美市场在2025年占据主导地位,收入份额为35%。生物制药和制药企业则是主要终端用户,占比超40%。市场结构来看,由于在干细胞和细胞治疗应用中的广泛使用,基于DMSO的细胞冷冻液2025年约占市场份额的 55%。在微生物和细胞保存需求的推动下,基于甘油的细胞冷冻液占据了约30%的市场份额。行业整体将从传统DMSO、血清基产品向无血清、无DMSO、低毒性、高存活率的高端产品迭代升级。随着临床细胞治疗监管趋严,临床级冻存液的安全性、稳定性、可溯源性要求持续提升,高端合规产品将逐步替代传统产品,成为市场主流,产品附加值持续提升。
上市企业:中源协和(600645)、南京新百(600682)、南华生物(000504)等
相关企业:依科赛生物、赛业生物、碧云天生物、北科生物、Thermo Fisher(Gibco)、Merck(MilliporeSigma)、BioLife Solutions、Lonza
关键词:细胞冻存液产业链、细胞冻存液市场规模、细胞冻存液市场格局、细胞冻存液企业格局、细胞冻存液发展趋势
一、细胞冻存液行业相关概述
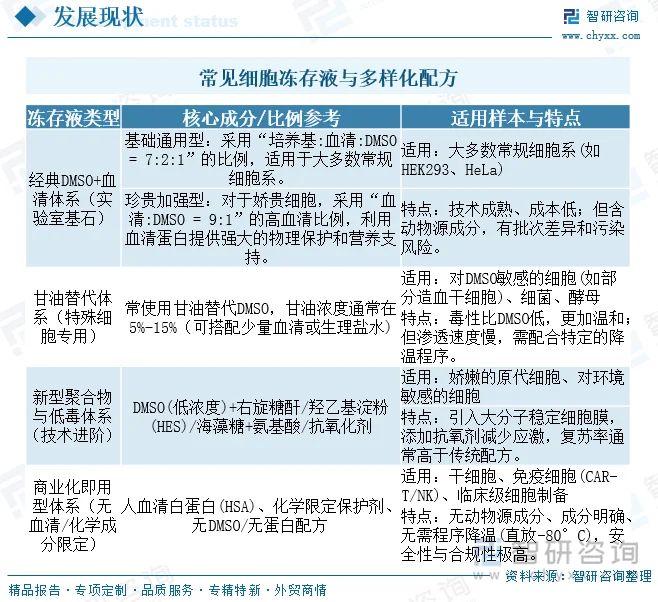
细胞冻存液是一种专门配制的无菌溶液,用于在-80℃深低温冰箱或-196℃液氮中保存细胞和组织。它的作用是保护细胞免受“冰晶刺伤”和“脱水损伤”,确保细胞在复苏后依然保持原有的生物学特性和高活力。除了实验室里经典的经典DMSO+血清体系配方,随着技术的发展,针对不同需求的冻存液成分也在不断细分。
应用最广泛的就是各类细胞,包括科研常用的常规细胞系(如CHO、HEK293)、原代细胞,以及干细胞(如间充质干细胞)和免疫细胞(如T细胞、NK细胞)。此外,精子、卵子、早期胚胎等生殖细胞,甚至小块肿瘤组织也能通过特定的冻存方案进行保存。
二、细胞冻存液行业产业链
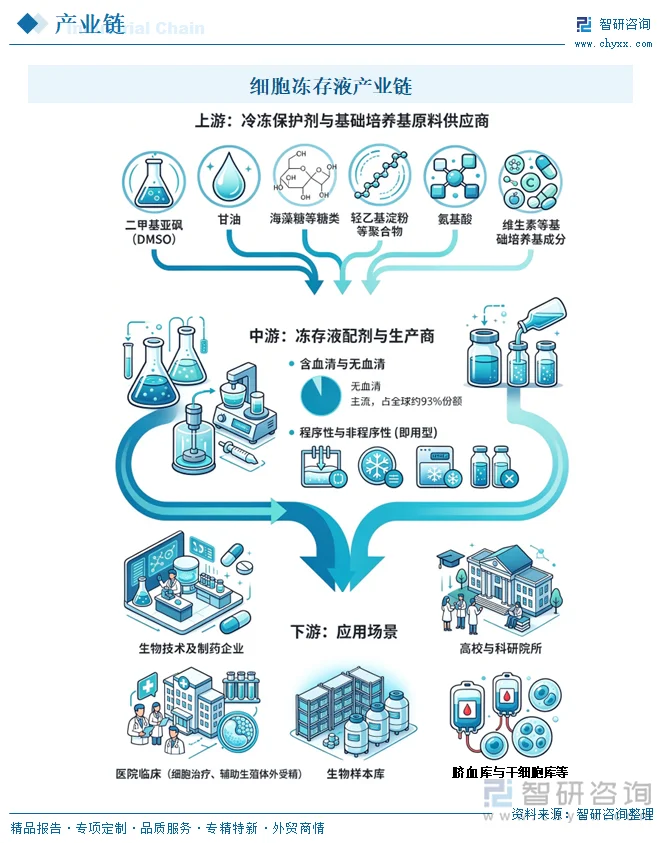
从细胞冻存液产业链看,上游为冷冻保护剂与基础培养基原料供应商,包括二甲基亚砜(DMSO)、甘油、海藻糖等糖类及羟乙基淀粉等聚合物,氨基酸、维生素等基础培养基成分,以及传统胎牛血清(FBS)与逐步替代它的无血清、无动物源成分;中游为冻存液配制与生产商,产品按配方分为含血清与无血清(主流,占全球约93%份额)、程序性与非程序性(即用型)等;下游应用覆盖生物技术及制药企业、高校与科研院所、医院临床(细胞治疗、辅助生殖体外受精)以及生物样本库、脐血库与干细胞库。
相关报告:智研咨询发布的《中国细胞冻存液行业发展现状分析及未来趋势研判报告》
三、细胞冻存液行业市场规模
1、市场规模
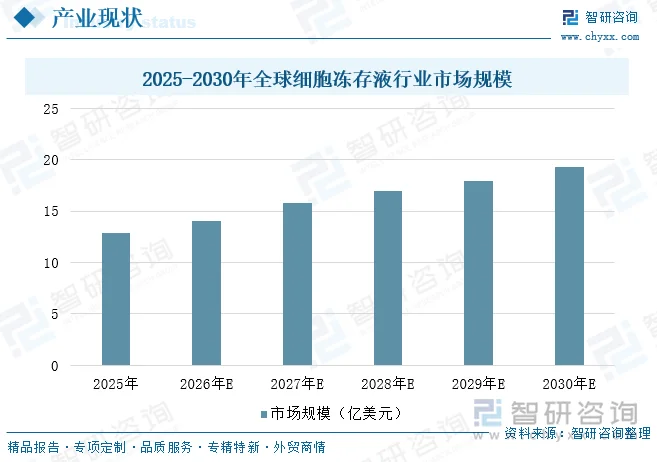
全球细胞冻存液市场处于高速增长阶段,受益于全球细胞治疗产业扩容、生物样本库建设提速、生命科学科研投入持续增加,市场规模稳步攀升。数据显示,2025年,全球细胞冷冻介质市场规模为12.9亿美元。预计该市场将从2026年的14亿美元增长到2030年的19.3亿美元。北美市场在2025年占据主导地位,收入份额为35%。生物制药和制药企业则是主要终端用户,占比超40%。
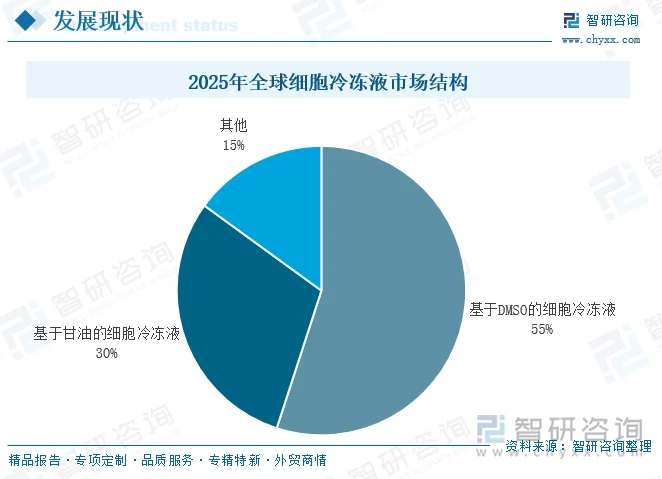
市场结构来看,由于在干细胞和细胞治疗应用中的广泛使用,基于DMSO的细胞冷冻液2025年约占市场份额的 55%。在微生物和细胞保存需求的推动下,基于甘油的细胞冷冻液占据了约30%的市场份额。
中国细胞冻存液行业起步晚于欧美国家,但增速显著高于全球平均水平,处于产业化加速、国产替代深化的关键阶段。中国细胞冻存液需求的底层驱动来自三大方向。一是细胞与基因治疗(CGT)商业化放量:2025年1月国家药监局批准我国首款干细胞治疗药品艾米迈托赛注射液上市,CAR-T等免疫细胞治疗产品陆续进入商业化与医保支付通道,每一批次治疗细胞在采集、制备、运输与回输环节均需可靠冻存,拉动临床级冻存液需求。二是生物样本库与精准医疗基础设施扩张:GB/T37864-2019的发布实施标志着我国生物样本库行业进入了标准化建设的新阶段,全国合规细胞库容量快速增长。三是辅助生殖与科研保藏常态化:卵子、胚胎玻璃化冷冻及海量科研细胞系、工程细胞株长期保藏形成稳定消耗。
2、布局企业
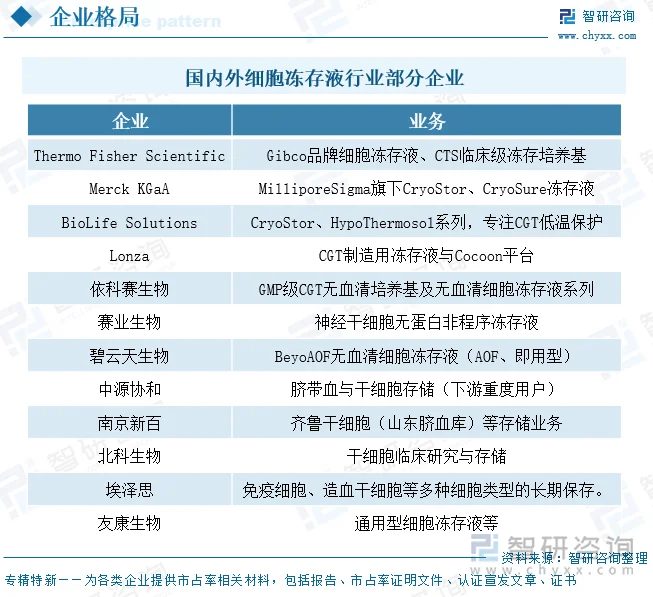
全球细胞冻存液市场呈现国际龙头垄断高端市场、中小企业布局中低端市场的格局,行业集中度较高。头部由综合性生命科学巨头与专注低温生物学的专业厂商共同主导,如Thermo Fisher、Merck、 BioLife Solutions、Lonza、STEMCELL Technologies、Sartorius、Cytiva(GE HealthCare)。这类企业产品稳定性强、生物安全性高,深耕全球生物医药巨头、高端医疗机构客户,具备显著品牌与技术壁垒。国内市场,高端市场仍由进口品牌主导,临床级无血清冻存液、高稳定性特种细胞冻存液进口依赖度较高;中低端科研级冻存液市场已实现充分国产化,本土企业凭借价格优势、快速交付、本地化服务优势,逐步替代进口产品。同时,国内头部企业持续加大研发投入,攻克高端配方与生产工艺壁垒,逐步切入临床级高端市场,国产替代进程持续加速。中小厂商主要布局低端细分市场,产品同质化竞争较为激烈。
四、细胞冻存液行业发展趋势
1、产品高端化、安全化升级
行业整体将从传统DMSO、血清基产品向无血清、无DMSO、低毒性、高存活率的高端产品迭代升级。随着临床细胞治疗监管趋严,临床级冻存液的安全性、稳定性、可溯源性要求持续提升,高端合规产品将逐步替代传统产品,成为市场主流,产品附加值持续提升。
2、国产化替代全面深化
中低端市场国产替代基本完成,未来国产化核心将聚焦高端临床级冻存液领域。国内头部企业持续突破核心配方与生产工艺,叠加政策扶持、供应链自主可控需求驱动,高端产品进口依赖度将持续下降,国产高端产品市场份额稳步提升,行业国产化率实现全方位突破。
3、产品定制化、场景化细分
随着下游应用场景不断细化,通用型冻存液难以满足细分需求,行业将向定制化、场景化方向发展。针对干细胞、免疫细胞、生殖细胞、肿瘤细胞、原代细胞等不同细胞类型,以及科研、临床、样本库等不同应用场景,专属定制化冻存液产品将持续涌现,细分赛道竞争优势凸显。
4、行业集中度持续提升
随着监管规范化、技术门槛提升、市场竞争加剧,低端同质化中小企业将逐步被淘汰或整合,行业资源向头部合规、技术领先企业集中。头部企业凭借研发、资质、渠道、产能优势,持续扩大市场份额,行业整体集中度将进一步提升,逐步形成寡头竞争格局。
更多行业分析详见智研咨询发布的《中国细胞冻存液行业发展现状分析及未来趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027年中国细胞冻存液行业发展现状分析及未来趋势研判报告
《2027年中国细胞冻存液行业发展现状分析及未来趋势研判报告》共八章,包含中国细胞冻存液行业主要优势企业分析,细胞冻存液行业发展趋势及风险分析,国内细胞冻存液行业发展战略与建议分析等内容。


 公众号
 小程序
 微信咨询